- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
Какова прогнозируемая стоимость рынка аппаратов для лечения сердечной недостаточности (ЗСН) к 2036 году?
USD 17.0 миллиарда в 2026 году до USD 37.5 миллиарда к 2036 году в 8.2% CAGR
- Согласно Fact.MR анализу, рынок устройств для лечения застойной сердечной недостаточности (СНГ) достиг USD 15.7 миллиардов в 2025 году.
- Спрос вырастет с USD 17.0 миллиарда в 2026 году до USD 37.5 миллиардов к 2036 году.
- Рынок аппаратов для лечения застойной сердечной недостаточности (СНГ) зафиксирует 8.2% CAGR с 2026 по 2036 год.
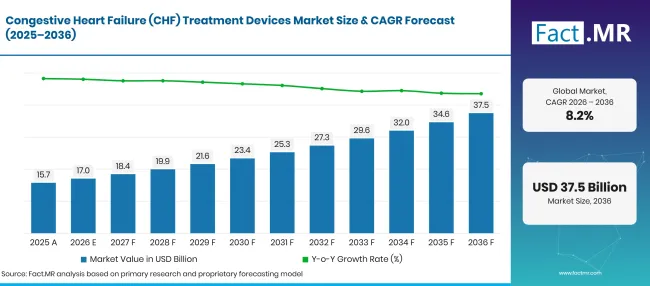
Factmr Congestive Heart Failure Chf Treatment Devices Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 15.7 |
| 2026 | Оценка | 17.0 |
| 2036 | Прогноз | 37.5 |
| CAGR 2026–2036 | Прогнозный период | 8.2% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Каковы определяющие показатели роста рынка устройств для лечения застойной сердечной недостаточности (CHF)?
Абсолютная возможность в размере USD 20.5 миллиардов будет создана в период с 2026 по 2036 год.
- Драйверы спроса на рынке
- База пациентов с сердечной недостаточностью большая и расширяется. По оценкам, 64 миллионов человек живут с сердечной недостаточностью во всем мире, а распространённость увеличивается с возрастом [1]. Большая часть пациентов с длительными сроками будет нуждаться в лечении с помощью аппаратов.
- Клинические рекомендации одобряют терапию с помощью устройств. Руководство AHA/ACC/HFSA 2022 года рекомендует имплантируемые кардиовертер-дефибрилляторы и ресинхронизационную терапию сердца для подходящих пациентов с уменьшенной фракцией выброса [2]. Руководство Европейского общества кардиологов содержит сопоставимые рекомендации [3].
- Внедрение дистанционного мониторинга становится всё активным. Имплантируемые датчики давления в лёгочных артериях и связанные импланты позволяют врачам корректировать терапию до ухудшения симптомов, что снижает риск повторной госпитализации.
- Варианты лечения для пациентов с постоянными симптомами, несмотря на медикаментозное лечение, расширяются. Модуляция сократительности сердца, терапия активации барорефлекса и межатриальные шунты помогают пациентам, для которых только медикаментозная терапия оказалась недостаточной.
- Ключевые сегменты, проанализированные
- По типу продукта: Имплантируемые устройства будут иметь 42.3% долю в 2026 году, поскольку дефибрилляторы, системы ресинхронизации и устройства поддержки желудочков лечат основные риски при прогрессирующей сердечной недостаточности.
- По конечным пользователям: Больницы будут составлять 56.8% долю в 2026 году, чему способствует необходимость катетеризационных лабораторий, хирургических бригад и отделений интенсивной терапии для имплантации.
- По каналам дистрибуции: прямые продажи обеспечат 48.2% долю в 2026 году благодаря производителям, которые будут продавать больницы с клиническими специалистами и обучением.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Устройства для лечения застойной сердечной недостаточности теперь закупаются как измеримый инструмент для снижения числа повторных госпитализаций в программах кардиологической помощи, основанных на ценности. Клиницисты будут предпочитать подключённые системы с долгосрочными данными о результатах и удалённым мониторингом, который обнаруживает клиническое ухудшение состояния до необходимости госпитализации. Производители, которые сочетают имплантируемые устройства с сервисами передачи данных и специализированной клинической поддержкой, получат максимальную выгоду от больниц и интегрированных систем здравоохранения до 2036 года.»
- Стратегические последствия
- Производители устройств должны будут отчитываться о клинических результатах госпитализаций и выживаемости, поскольку страховщики и покупатели в больницах сравнивают терапии с затратами на избежанную госпитализацию.
- Поставщикам мониторинга и имплантов рекомендуется внедрять удалённые данные в клинические рабочие процессы и электронные медицинские записи, чтобы оповещения своевременно принимали меры без дополнительной административной нагрузки.
- Больничным системам рекомендуется создавать амбулаторные и домашние пути последующего наблюдения для имплантированных пациентов, учитывая, что ограничения по вместимости способствуют более раннему вмешательству.
Ожидается, что Великобритания возглавит группу в 10.5% CAGR , поскольку медицинские службы будут масштабировать дистанционный мониторинг и виртуальную помощь по отделениям. Ожидается, что Япония станет следующей по 9.3% по численности самой старой популяции мира. Ожидается, что США обеспечат 8.7% на большой базе имплантированных пациентов и раннем внедрении новых методов терапии. Прогнозируется, что Бразилия расширится 8.2% по мере улучшения доступа к кардиологической помощи, а Германия готовится завершить диапазон на уровне 7.2% на уже зрелом рынке устройств.
Как распределяется рынок устройств для лечения застойной сердечной недостаточности (ЗСН) по сегментам?
Имплантируемые устройства будут лидировать по типам продукта на 42.3%; Больницы — конечных пользователей в 56.8%; Прямые продажи — каналы дистрибуции в 48.2%.
Какой тип продукта доминирует?
В 2026 году Implantable Devices будет занимать 42.3% долю в 2026 году.
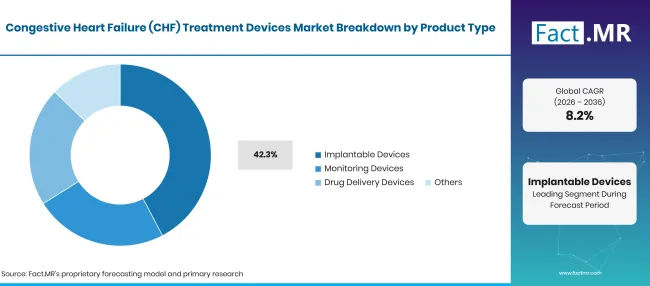
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Имплантируемые устройства (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Имплантируемые устройства будут ведущими, поскольку они решают два основных риска при прогрессирующей сердечной недостаточности: угрожающие жизни аритмии и диссинхронное сокращение желудочков. Имплантируемые кардиовертер-дефибрилляторы, аппараты для ресинхронизации сердца и аппараты для помощи желудочка составляют основу этой группы, наряду с новыми системами модуляции сократительности сердца и терапии активации барорефлекса.
Мониторинговые устройства включают имплантируемые датчики давления в лёгочных артериях, носимые устройства и подключённые шкалы, позволяющие отслеживать заложенность между визитами. Устройства для доставки лекарств включают инфузоры на тело, которые вводят подкожные диуретики, что позволяет проводить отдельные методы лечения от застойности вне больниц. Группа Others охватывает внешние системы поддержки и носимые дефибрилляторы.
Что поддерживает больницы в рамках конечного пользователя?
Больницы составят 56.8% долю в 2026 году.
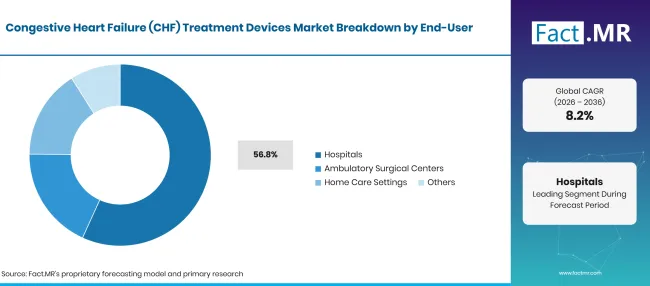
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Больницы (ведущий сегмент) | 56.8% |
| Другие объединённые сегменты | 43.2% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Больницы будут лидировать, поскольку имплантация, операция с помощью желудочковых вспомогательных устройств и передовые программы сердечной недостаточности опираются на катетеризационные лаборатории, хирургические бригады и поддержку интенсивной терапии. Больницы также служат точкой оказания помощи, где большинство пациентов впервые получают аппаратную терапию после декомпенсации.
Амбулаторные хирургические центры выполняют отдельные процедуры с низкорисковыми устройствами. Учреждения домашнего ухода используют устройства дистанционного мониторинга и инфузии для управления пациентами между визитами в клинику и будут приобретать значение по мере перемещения последующей помощи за пределы больниц.
Что ведёт сегмент каналов распространения?
Прямые продажи займут 48.2% долю в 2026 году.
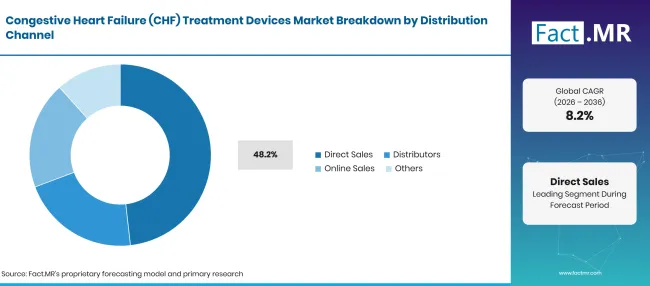
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Прямые продажи (ведущий сегмент) | 48.2% |
| Другие объединённые сегменты | 51.8% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Прямые продажи будут лидировать, поскольку производители будут поставлять имплантаты и системы поддержки желудочков прямо в больницы, при поддержке клинических специалистов в процедурной комнате и обучения команд по уходу. Контракты часто включают в комплект устройств, программистов и сервисы удалённого мониторинга.
Дистрибьюторы обслуживают небольшие больницы и регионы, где производители не имеют местного присутствия. Онлайн-продажи останутся скромными и будут сосредоточены на аксессуарах и расходниках для домашнего мониторинга.
Что ускоряет внедрение устройств для лечения застойной сердечной недостаточности (ЗСН) на рынке и что его сдерживает?
Спрос усилится на фоне старения населения, одобрения рекомендаций и расширения дистанционного мониторинга. Рост ограничен высокими затратами на устройства и процедуры, а также ограниченным доступом к специализированной помощи в регионах с низким уровнем дохода.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Старение населения и рост распространённости сердечной недостаточности | +2.0% | Глобальный | Долгосрочная (> = 4 года) |
| Клинические рекомендации одобряют имплантируемые дефибрилляторы и ресинхронизационную терапию | +1.6% | Северная Америка, Западная Европа | Среднесрочное (2-4 лет) |
| Расширение внедрения дистанционного мониторинга пациентов | +1.2% | Северная Америка, Западная Европа, Восточная Азия | Краткосрочная (< = 2 года) |
| Улучшение доступа к кардиологической помощи в развивающихся экономиках | +0.8% | Латинская Америка, Южная Азия и Тихоокеанский регион | Долгосрочная перспектива (>= 4 лет) |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Имплантируемые датчики и подключённые устройства для раннего выявления заторы | +1.2% | Глобальный | Среднесрочное (2-4 года) |
| Аппаратные терапии сердечной недостаточности с сохранением фракции выброса | +0.9% | Северная Америка, Западная Европа | Долгосрочная (> = 4 года) |
| Домашний мониторинг и системы подкожной доставки лекарств | +0.6% | Северная Америка, Западная Европа | Среднесрочное (2-4 лет) |
| Прогнозирование рисков на основе аналитики на основе данных подключённых устройств | +0.4% | Северная Америка, Восточная Азия | Краткосрочная (<= 2 года) |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие затраты на устройства и процедуры имплантации | -0.9% | Глобальный | Краткосрочное (<= 2 года) |
| Процедурные риски и осложнения, связанные с устройством, включая инфекции | -0.6% | Глобальный | Среднесрочное (2-4 лет) |
| Ограниченная доступность специализированных центров сердечной недостаточности и обученных клиницистов | -0.4% | Латинская Америка, Южная Азия и Тихоокеанский регион, Ближний Восток и Африка | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Какие страны масштабируют рынок устройств для лечения застойной сердечной недостаточности (СНГ) до 2036 года?
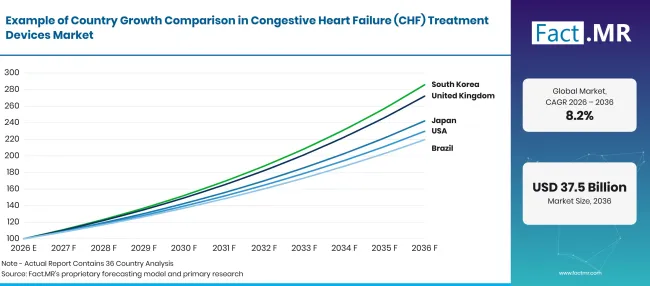
Factmr Congestive Heart Failure Chf Treatment Devices Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026-2036) |
|---|---|
| Великобритания | 10.5% |
| Япония | 9.3% |
| Соединённые Штаты | 8.7% |
| Бразилия | 8.2% |
| Германия | 7.2% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Что поддерживает усыновление в Великобритании?
10.5% CAGRподдерживается расширением дистанционного мониторинга и виртуального ухода по палатам.
Национальная служба здравоохранения расширяет виртуальные отделения и дистанционный мониторинг, чтобы пациентов с сердечной недостаточностью можно было лечить дома. Рекомендации NICE уже поддерживают имплантируемые дефибрилляторы и ресинхронизационную терапию для подходящих пациентов, а больницы добавят подключённые имплантаты и датчики давления по мере развития этих путей.
Как Япония масштабирует спрос?
9.3% CAGR, движимое самой древней популяцией в мире.
Япония занимает одну из самых высоких долей людей в возрасте 65 и старше среди всех крупных экономик, и количество госпитализаций с сердечной недостаточностью резко растёт с возрастом. Хроническая нехватка сердца у доноров поддерживает спрос на программы поддержки желудочков, в то время как универсальное медицинское страхование поддерживает доступ к ресинхронизационной терапии.
Что поддерживает усыновление в Соединённых Штатах?
8.7% CAGRподдерживается большой базой имплантированных пациентов и ранним внедрением новых методов лечения.
В Соединённых Штатах работают многие ведущие производители аппаратов и большое количество пациентов с сердечной недостаточностью. Управление по контролю за продуктами и лекарствами США одобрило терапию с модуляцией сократительной силы сердца и активацию барорефлекса в 2019 году, а также мониторинг давления в легочных артериях в 2014 году, а покрытие Medicare для имплантируемых дефибрилляторов поддерживает объём процедур.
Как развивается спрос в Бразилии?
8.2% CAGR, благодаря более широкому доступу к кардиологической помощи.
Болезнь Шагаса остаётся заметной причиной сердечной недостаточности в Бразилии, наряду с гипертонией и ишемической болезнью сердца, что поддерживает спрос на устройства для ритма и ресинхронизации. Частные больницы в крупных городах внедряют современные устройства быстрее, чем государственная Единая система здравоохранения, в то время как регистрация ANVISA регулирует выход на рынок.
Как выступает Германия?
7.2% CAGR, сформирован уже зрелым основанием устройства.
В Германии большое стареющее население, плотная сеть кардиологических центров и обязательное медицинское страхование, покрывающее терапию устройствами, поэтому использование устройств уже широко распространено. Рост будет связан с циклами обновления аппаратов, обновлением подключённых систем и новыми методами лечения, что оставляет меньше места для роста имплантов впервые.
Кто лидирует на рынке аппаратов для лечения застойной сердечной недостаточности (ЗСН)?
Конкуренция делится на две группы. Крупные диверсифицированные группы по производству медицинских устройств конкурируют по шире портфеля, больничным контрактам и сервисным сетям: Medtronic предлагает системы Claria MRI Quad CRT-D с мониторингом OptiVol, Abbott продаёт систему CardioMEMS HF и HeartMate 3, Boston Scientific продаёт дефибрилляторы Resonate и HeartLogic, а Biotronik поставляет дефибрилляторы Rivacor с домашним мониторингом.
Johnson & Johnson MedTech, приобретшая Abiomed в 2022 году, поставляет сердечные насосы Impella, а Zoll Medical Corporation предлагает носимый дефибриллятор LifeVest. Edwards Lifesciences конкурирует через транскатетерные структурные кардиотерапии, включая PASCAL и EVOQUE. Специализированные инноваторы конкурируют в новых категориях терапии. CVRx продаёт Barostim, Impulse Dynamics предлагает систему Optimizer, а Corvia Medical разрабатывает межатриальный шунт. Результаты клинических испытаний, покрытие возмещения расходов и интеграция дистанционного мониторинга определят конкуренцию до 2036 года.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Medtronic plc; Abbott Laboratories; Boston Scientific Corporation; Biotronik SE & Co. KG; Johnson & Johnson (Abiomed Impella); Zoll Medical Corporation; Edwards Lifesciences Corporation; CVRx, Inc.; Impulse Dynamics; и Corvia Medical, Inc.
- Medtronic plc
- Лаборатории Эбботта
- Boston Scientific Corporation
- Biotronik SE & Co. KG
- Johnson & Johnson (Abiomed Impella)
- Zoll Medical Corporation
- Edwards Lifesciences Corporation
- CVRx, Inc.
- Динамика импульсов
- Корвия Медикал, Инк.
Библиография
- [1] Американская кардиологическая ассоциация. (2025, январь 27года). Статистика сердечно-сосудистых заболеваний и инсультов 2025 года: отчёт по данным США и мира Американской кардиологической ассоциации. Тираж, 151(8), e41–e660.
- [2] Управление по контролю за продуктами и лекарствами США. (2022, февраль 18г.). КардиоMEMS HF System — P100045/S056.
- [3] Хайденрайх, П. А., Бозкурт, Б., Агилар, Д., Аллен, Л. А., Бюн, Дж. Дж., Колвин, М. М., Десвал, А., Дразнер, М. Х., Данлей, С. М., Эверс, Л. Р., Фанг, Дж. С., Федсон, С. Э., Фонаров, Г. С., Хайек, С. С., Эрнандес, А. Ф., Хазани, П., Киттлсон, М. М., Ли, К. С., Линк, М. С., ... Янси, К. У. (2022). Руководство AHA/ACC/HFSA 2022 года по лечению сердечной недостаточности: Отчёт Совместного комитета Американского колледжа кардиологии и Американской кардиологической ассоциации по клинической практике. Циркуляция, 145(18), e895–e1032.
- [4] МакДона, Т. А., Метра, М., Адамо, М., Гарднер, Р. С., Баумбах, А., Бём, М., Бурри, Х., Батлер, Дж., Челуткене, Й., Хионцел, О., Клеланд, ДЖ. Г. Ф., Коутс, А. Й. С., Креспо-Лейро, М. Г., Фармакис, Д., Гилард, М., Хейманс, С., Хоэс, А. В., Яарсма, Т., Янковска, Э. А., ... Скибелунд, А. К. (2021). Рекомендации ESC 2021 года по диагностике и лечению острой и хронической сердечной недостаточности. European Heart Journal, 42(36), 3599–3726.
- [5] Управление по контролю за продуктами и лекарствами США. (без даты). Клинические оценки результатов определяют показания для применения в аппарате с прорывной сердечной недостаточностью.
Ответы на этот отчёт
- В отчете объясняется, как устройства для лечения застойной сердечной недостаточности используются в разных типах продукции, конечных пользователях и каналах распространения.
- Сегментный анализ определяет подсегмент, который лидирует в каждом сегменте, а также клинические и закупочные потребности, лежащие за его долей в 2026 году.
- Анализ стран сравнивает пять перечисленных стран по демографии пациентов, моделям оказания медицинской помощи и внедрению устройств.
- Конкурентный анализ рассматривает крупные группы медицинских устройств и специализированных специалистов по терапии.
- Регуляторный анализ отслеживает одобрения устройств, клинические рекомендации и покрытие возмещения расходов на лечение сердечной недостаточности.
Что охватывает рынок устройств для лечения застойной сердечной недостаточности (ЗСН)?
Рынок устройств для лечения застойной сердечной недостаточности (ХСН) охватывает медицинские устройства, которые лечат сердечную недостаточность или помогают клиницистам в её управлении. Имплантируемые кардиовертер-дефибрилляторы и системы ресинхронизации удерживают устоявшийся спрос, в то время как аппараты для поддержки желудочков и имплантируемые датчики давления набирают популярность среди пациентов с высоким риском. Новые категории, включая модуляцию сокрачительной способности сердца, терапию активации барорефлекса и межатриальные шунты, стабильно расширяются и, как ожидается, расширят возможности для пациентов, плохо реагирующих на традиционную терапию.
Что входит в область применения?
Область включает имплантируемые устройства для контроля ритма, ресинхронизации, механической поддержки кровообращения и гемодинамического мониторинга. Также охватываются внешние мониторинговые устройства и устройства для доставки лекарств на организм, предназначенные для лечения сердечной недостаточности. Прогнозируемые категории требуют более тщательного клинического контроля и более длительных путей одобрения, чем внешние категории, которые, вероятно, быстрее достигнут пациентов.
Комбинированные продукты включаются, когда устройство служит основным компонентом терапии. Программисты, аксессуары и программное обеспечение для удалённого мониторинга учитываются только при продаже с покрытым устройством.
Что исключено из сферы применения?
Область охватывает препараты для сердечной недостаточности, продающиеся без устройства доставки, такие как бета-блокаторы, ингибиторы АПФ, ингибиторы ангиотензин-рецептор-неприлизин и ингибиторы SGLT2 . В отличие от терапии на основе приборов, которые отслеживаются через процедуры и продажи единиц, эти препараты следуют фармацевтическим моделям дохода и остаются вне оценки. Также исключаются услуги по трансплантации сердца и логистика донорских органов.
Автономные кардиостимуляторы для медленного сердечного ритма, устройства для сердечных клапанов без признаков сердечной недостаточности и носимые устройства для потребителей остаются вне границ дохода. Также исключаются больничные услуги, плата за клинику и доходы только от лекарств.
Как был построен анализ?
Анализ основан на 120+ источниках, портфелях 35+ компаний, 25+ стран и более чем 20 интервью с отраслью.
- Первичные исследования: Основные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предметной области. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, формирующие более широкое признание рынка. Мнения производителей и клинических пользователей сравниваются, чтобы показать, где ожидания поставщиков и реальные решения расходятся.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, фиксируется в библиографии, и новые публикации будут добавляться по мере их появления.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка. Устоявшиеся сегменты оцениваются по сравнению с развивающимися, а зрелые регионы — с более быстро развивающимися, чтобы прогнозы отражали разные темпы роста на рынке.
- Валидация и цикл обновления данных: Результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Планируются регулярные обновления для обзора запуска новых продуктов, изменений мощностей, партнёрств, одобрений и изменений в коммерческом внедрении, а оценки будут пересматриваться при появлении новых данных, которые изменят прогнозы.
Сегментация
Каков объём и охват отчёта?
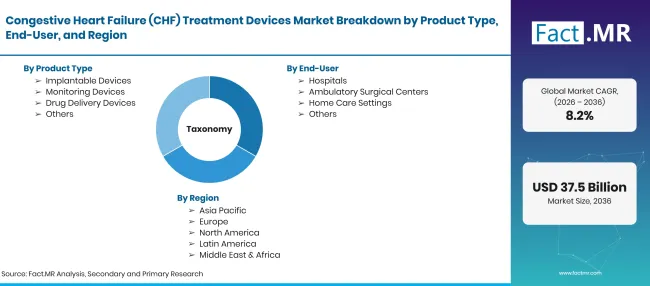
Factmr Congestive Heart Failure Chf Treatment Devices Market Taxonomy 2 | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD 17.0 миллиарда в 2026 году до USD 37.5 миллиарда к 2036 году на один 8.2% CAGR |
| Определение рынка | Медицинские устройства, лечащие или помогающие управлять застойной сердечной недостаточностью, такие как имплантируемые дефибрилляторы, системы ресинхронизации сердца, устройства поддержки желудочков, имплантируемые и носимые системы мониторинга, а также устройства для доставки лекарств в организм, используемые в больницах, амбулаторных хирургических центрах и учреждениях домашнего ухода. |
| Тип продукта | Имплантируемые устройства; Устройства мониторинга; Устройства для доставки лекарств; Другие |
| Конечный пользователь | Больницы; Амбулаторные хирургические центры; Учреждения домашнего ухода; Другие |
| Канал распространения | Прямые продажи; Дистрибьюторы; Онлайн-продажи; Прочие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Великобритания; Япония; Соединённые Штаты; Бразилия; Германия |
| Профиль ключевых компаний | Medtronic plc; Abbott Laboratories; Boston Scientific Corporation; Biotronik SE & Co. KG; Johnson & Johnson (Abiomed Impella); Zoll Medical Corporation; Edwards Lifesciences Corporation; CVRx, Inc.; Impulse Dynamics; Corvia Medical, Inc. |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием популяций пациентов с сердечной недостаточностью; показатели имплантации устройств; обзор клинических рекомендаций и возмещения; состав конечных пользователей и каналов; рост стран; и обзор портфеля поставщиков. |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Имплантируемые устройства
- Устройства мониторинга
- Устройства для доставки лекарств
- Другие
-
По конечному пользователю
- Больницы
- Амбулаторные хирургические центры
- Условия домашнего ухода
- Другие
-
По каналам распространения
- Прямые продажи
- Дистрибьюторы
- Онлайн-продажи
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок устройств для лечения застойной сердечной недостаточности (ЗСН) в 2026 году?
Каков CAGR рынка устройств для лечения застойной сердечной недостаточности (СНГ) с 2026 по 2036 год?
Какой тип продукта лидирует на рынке устройств для лечения застойной сердечной недостаточности (ЗСН)?
Какой конечный пользователь лидирует на рынке устройств для лечения застойной сердечной недостаточности (ЗСН)?
Какой канал распределения лидирует на рынке устройств для лечения застойной сердечной недостаточности (СНГ)?
В какой стране ожидается наибольший рост на рынке устройств для лечения застойной сердечной недостаточности (ЗСН)?
Кто основные компании на рынке устройств для лечения застойной сердечной недостаточности (ЗСН)?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF