- Market Value (2025): USD 6.0 Bn
- Estimated Value (2026): USD 6.32 Bn
- Forecast Value (2036): USD 10.6 Bn
- CAGR (2026-2036): 5.3%
Какова прогнозируемая стоимость рынка Eco Paper Market к 2036 году?
USD 6.3 миллиарда в 2026 году до USD 10.6 миллиарда к 2036 году, что составляет 5.3% CAGR.
- Согласно Fact.MR анализу, рынок эко-бумаги достиг USD 6.0 миллиардов в 2025 году.
- Спрос увеличится с USD 6.32 миллиарда в 2026 году до USD 10.6 миллиарда в 2036 году.
- Прогнозируется, что рынок зафиксирует 5.3% CAGR в период с 2026 по 2036 годы, поскольку конвертеры упаковки и коммерческие пользователи будут закупать сертифицированную и переработанную бумагу.
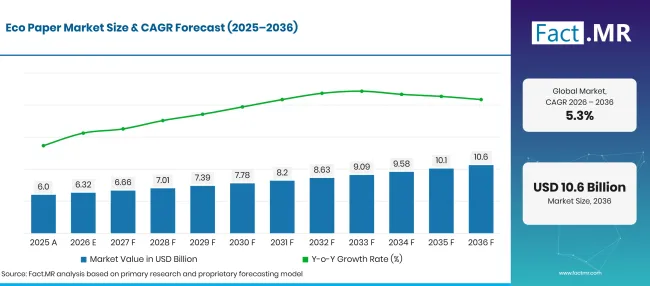
Factmr Eco Paper Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 6.0 |
| 2026 | Оценка | 6.32 |
| 2036 | Прогноз | 10.6 |
| CAGR 2026–2036 | Прогнозный период | 5.3% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Каковы определяющие показатели роста рынка эко-бумаги?
USD 4.3 миллиард абсолютных шансов с 2026 по 2036 год, при этом переработанная бумага и упаковка будут основной основой закупок.
- Драйверы спроса на рынке
- Конвертеры упаковки всё чаще полагаются на восстановленную бумагу, обеспечивающую надёжную прочность коробки и качество печати. Рамка упаковки Европейской комиссии и #39; с соответствует вопросу извлечения материалов и чёткой информации о перерабатываемости. Сорта, которые сохраняют свою эффективность после повторных серий, привлекают более высокий интерес покупателей.
- Команды по упаковке брендов уделяют большее внимание задокументированному происхождению материала и возможности переработки, особенно когда несколько поставщиков вносят вклад в один готовый пакет. Чёткие записи облегчают сравнение поставщиков и усиливают решения о закупках.
- Заводы шире используют переработанное волокно в упаковочных платах и отдельных коммерческих сортах бумаги. Последовательное сортирование и надёжные графики поставок позволяют производителям сохранять производственный план при изменении доступности бумаги.
- Типографии и институциональные покупатели отдают предпочтение бумаге с прозрачной сертификацией оптоволокна, когда необходимо соблюдать стандарты закупок. Привычные записи качества печати и прозрачные источники имеют большое значение при выборе продукции.
- Ключевые сегменты , проанализированные
- По типу продукта: переработанная бумага занимает 42.3% долю в 2026 году, поскольку материалы из восстановленных волокон поставляют упаковку и рутинную коммерческую печать.
- По применению: Упаковка составляет 54.2% долю в 2026 году, поскольку конвертеры для коробок и упаковки закупают большие объёмы бумаги.
- По конечным пользователям: Промышленные пользователи составляют 38.6% долю в 2026 году, что отражает повторные заказы от упаковочных и перерабатывающих операций.
- По каналам распространения: Специализированные магазины занимают 52.4% долю в 2026 году, отражая покупки через специализированных торговцев бумагой и специализированных дистрибьюторов.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Спрос на эко-бумагу всё больше зависит от конвертера и #39; способности обеспечить ту же сортировку бумаги без нарушения производства. Фабрики с надёжной сортировкой извлекаемых волокон и чёткими сертификационными записями лучше подготовлены для обслуживания покупателей, отслеживающих происхождение материала. Проверки прочности и поверхностной отделки остаются центральными для одобрения поставщиками, поскольку покупатели сравнивают качество бумаги между потенциальными поставщиками.»
- Стратегические последствия
- Бумажные фабрики будут обеспечивать более чёткое разделение между требованиями по переработанному содержимому и сертификацией цепочки хранения, а также документами, связанными с конкретными предоставленными сортами бумаги. Более качественная документация даёт покупателям большую уверенность при обзоре продукции и принятии решений о закупке.
- Конвертеры для упаковки всё чаще оценивают прочность материала и характеристики складки перед введением новых сортов бумаги на крупномассовых производственных линиях. Ранние испытания помогают подтвердить, что бумага работает как задумано в обычных условиях эксплуатации.
- Дистрибьюторы уделяют больше внимания поддержанию точных записей о содержании волокна и сертификации, чтобы коммерческие покупатели могли эффективнее сравнивать оценки бумаги. Чёткая информация сокращает процесс проверки и облегчает сравнение поставщиков.
- Владельцы брендов внимательно изучают выбор бумаги, а также требования к печати и упаковке перед началом производства. Лучшая координация между партнёрами по поставкам снижает необходимость изменений после начала производства.
Германия готова зафиксировать 6.7% CAGR, а Бразилия достигает 6.1% по мере расширения использования восстановленной бумаги в цепочках поставок упаковки. США демонстрируют 5.5% рост, поддерживаемый стабильным спросом на контейнерные картоны во всех сферах упаковки. Великобритания фиксирует 4.9%, а Япония достигает 4.4%, что подтверждается хорошо развитыми системами сбора бумаги и производством картона.
Как разбить рынок Eco Paper по сегментам?
Переработанная бумага 42.3%; Упаковка 54.2%; Промышленная 38.6%; Специализированные магазины 52.4% в 2026 году.
Какой тип продукта доминирует?
Rechid Paper занимает 42.3% долю в 2026 году.
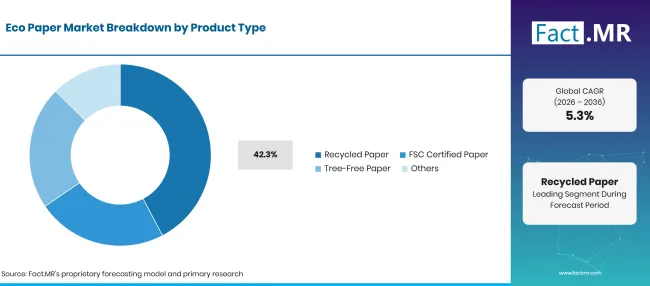
Factmr Eco Paper Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Переработанная бумага (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Переработанная бумага увеличивает масштаб производства картонных и защитных карточек, где постоянная прочность имеет значение для повседневной работы. Заводы всё чаще используют восстановленное волокно при сортировке, соответствующей качества прочности и требованиям к поверхности. Бумага с сертификатом FSC привлекает покупателей, ищущих чёткие записи отслеживания волокна. Бумага без деревьев предлагает альтернативный источник волокон для организаций, способных использовать эти сорта на существующем оборудовании.
Что ведёт в сегменте «Приложения»?
Упаковка составляет 54.2% долю в 2026 году.
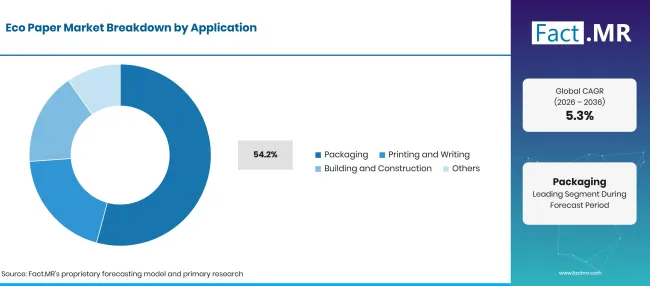
Factmr Eco Paper Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Упаковка (ведущий сегмент) | 54.2% |
| Другие объединённые сегменты | 45.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Компании по упаковке используют эко-бумагу для гофрированных коробок и складных коробок, чтобы обеспечить безопасность продукции при хранении и доставке. Покупатели печатной и письменной бумаги ищут гладкую поверхность и стабильное качество бумаги для повседневного использования. В строительстве эко-бумага используется для покрытий и защитных материалов, если качество бумаги соответствует требованиям работы.
Как конечные покупатели формируют продажи?
Промышленная доля составляет 38.6% в 2026 году.
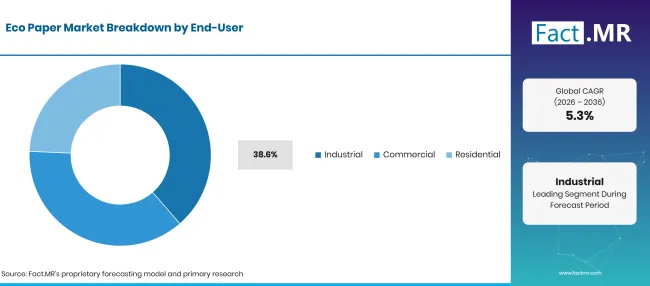
Factmr Eco Paper Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Промышленный (ведущий сегмент) | 38.6% |
| Другие объединённые сегменты | 61.4%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Промышленные покупатели регулярно закупают бумагу для упаковки и переработки работ. Постоянная прочность бумаги помогает обеспечить бесперебойную работу производства при замене сорта. Коммерческие клиенты обычно обращают внимание на чёткие требования к печати и надёжное качество бумаги. Домашнее использование зависит от того, обеспечивает ли бумага необходимую защиту, внешний вид или отделку.
Какой канал распространения обслуживает наибольшую долю?
Специализированные магазины занимают 52.4% долю в 2026 году.
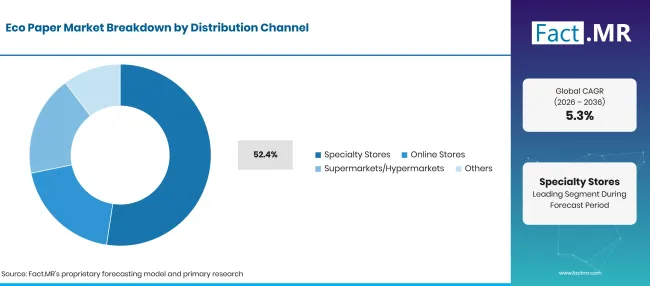
Factmr Eco Paper Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Специализированные магазины (ведущий сегмент) | 52.4% |
| Другие объединённые сегменты | 47.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Специализированные бумажные магазины и продавцы бумаги помогают клиентам выбрать подходящий тип бумаги, вес и сертифицированные сорта для своей работы. Они также поставляют небольшие партии типографиям, которые не закупают напрямую на бумажных фабриках. Онлайн-каналы облегчают повторные заказы для привычных сортов бумаги, тогда как обычные ритейлеры сосредоточены на повседневной бумажной продукции. Команды, выбирающие специализированную бумагу, стремятся к стабильному качеству печати и четкой информации о продукте, чтобы производство шло бесперебойно.
Что ускоряет внедрение рынка Eco Paper Market и что его сдерживает?
Стабильные поставки волокна и растущий спрос на упаковку поддерживают более широкое использование эко-бумаги. Различия в качестве бумаги и стоимости перехода на новые сорта могут замедлить внедрение.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Применение упаковки | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Коллекция извлеченных волокон | +0.8% | Европа, Северная Америка | Краткосрочная (< = 2 года) |
| Сертифицированное снабжение | +0.7% | Европа, Япония | Среднесрочные (2–4 года) |
| Тестирование преобразователей | +0.5% | Глобальный | Среднесрочное (2–4 лет) |
| Подстановка на бумаге | +0.4% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Более качественное извлеченное волокно | +0.8% | Европа, Соединённые Штаты | Среднесрочные (2–4 года) |
| Отслеживаемые сертифицированные категории | +0.6% | Глобальный | Среднесрочное (2–4 лет) |
| Поддержка спецификаций упаковки | +0.5% | Глобальный | Краткосрочно (<= 2 года) |
| Мелкие заказы, возглавляемые торговцами | +0.4% | Глобальный | Среднесрочное (2–4 года) |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Переменное восстановленное волокно | -0.8% | Глобальный | Краткосрочная (< = 2 года) |
| Давление на производственные затраты | -0.6% | Глобальный | Среднесрочный (2–4 лет) |
| Расходы на преобразование уровня | -0.5% | Глобальный | Среднесрочное (2–4 лет) |
| Сложные экологические заявления | -0.4% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Какие страны масштабируют рынок Eco Paper до 2036 года?
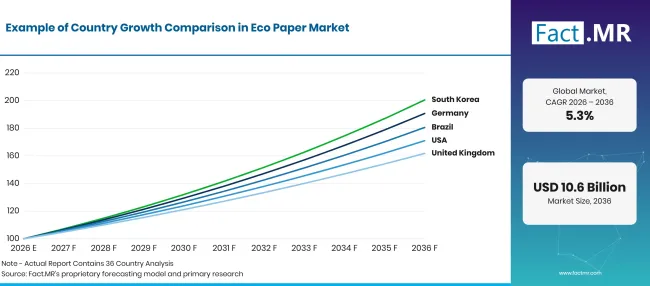
Factmr Eco Paper Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 6.7% |
| Бразилия | 6.1% |
| Соединённые Штаты | 5.5% |
| Великобритания | 4.9% |
| Япония | 4.4% |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Почему Германия лидирует в принятии эко-бумаги?
6.7% CAGR— благодаря хорошему восстановлению бумаги и устоявшейся базе по переработке упаковки.
Немецкие бумажные фабрики пользуются хорошо развитыми системами сбора и сортировки, поддерживающими производство переработанной бумаги. Umweltbundesamt сообщила, что около 5.5 миллионов тонн упаковочных отходов, собранных двойными системами, были переработаны в 2024 году [3]. Конвертеры упаковки также сравнивают сорт переработанной и сертифицированной бумаги перед сменой поставщика.
Как Бразилия расширяет использование эко-бумаги?
6.1% CAGR, формируется промышленной упаковкой и коллекцией восстановленной бумаги.
Бразильские конвертеры используют восстановленное волокно, собранное через местные сети переработки и кооперативы. Ponta Grossa сообщила, что в 2026 году программа Recicla PG собрала 16,121 кг бумаги и картона [4]. Торговцы бумагой также поставляют сертифицированные сорта бумаги для покупателей, которым нужны документированные записи о закупках.
Что стимулирует продажи эко-бумаги в Соединённых Штатах?
5.5% CAGR, связано с использованием восстановленного волокна в упаковочных платах.
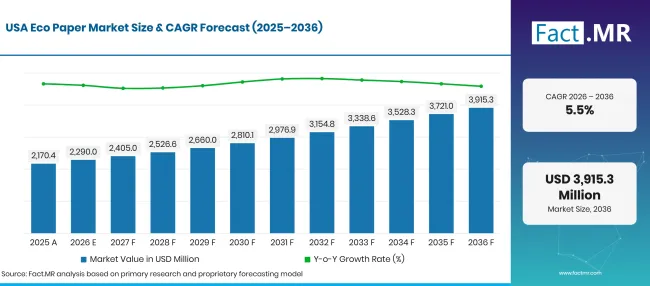
Factmr Eco Paper Market Forecast Usa | Source: Fact.MR
Американские бумажные фабрики в значительной степени полагаются на восстановленную бумагу и картон для производства упаковочных сортов. AF&PA сообщила, что американские фабрики использовали 31.4 миллионов тонн переработанной бумаги в 2025 году [1]. Крупные конвертеры для упаковки стремятся к стабильной прочности платы при длительных производственных партиях, в то время как коммерческие типографии также используют сертифицированные сорта бумаги.
Как Великобритания развивает спрос на эко-бумагу?
4.9% CAGR, под влиянием восстановленных потоков упаковки и материальных записей.
Бумажные фабрики и конвертеры Великобритании используют восстановленную бумагу, собранную через системы переработки упаковки. Defra сообщила, что в 2025 году было переработано 3.895 миллионов тонн бумажной и картонной упаковки [2]. Рост онлайн-шопинга создает стабильный спрос на материалы для доставки и защитной упаковки. Коммерческие типографии могут закупать переработанные и сертифицированные сорта бумаги через специализированных продавцов.
Почему Япония сохраняет стабильный рост эко-бумаги?
4.4% CAGR, под влиянием качества качества и устоявшейся обработки бумаги.
Японские бумажные фабрики используют восстановленное волокно в больших масштабах, сохраняя при этом качество печати и упаковки. Японская ассоциация бумаги сообщила о 66.7% использовании восстановленной бумаги в производстве бумаги и картона в 2025 году [5]. Сильные системы сбора обеспечивают фабрикам стабильную поставку волокна, а специализированные торговцы бумагой помогают небольшим покупателям находить подходящие сорта.
Кто возглавляет рынок эко-бумаги?
Mondi и Stora Enso поставляют упаковочные материалы на основе бумаги, где качество бумаги и источник волокон часто влияют на повторные покупки. UPM-Kymmene и Sappi обслуживают рынки печати и специализированной бумаги, где качество поверхности и сертификаты играют важную роль при принятии решений о покупке. Nippon Paper Industries и Oji Holdings управляют бумажными фабриками в Японии, поставляя бумажные сорта, соответствующие внутренним потребностям рынка, одновременно управляя требованиями к закупкам волокон.
Smurfit Westrock и International Paper поставляют контейнерную и гофрированную бумагу, используемую в производстве упаковки. Nine Dragons Paper активно занимается производством картона. Конкуренция зависит от типа бумаги и конечного использования, а не по одной категории продукции.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Mondi Group; Stora Enso; UPM-Kymmene Corporation; Sappi Limited; Nippon Paper Industries Co., Ltd.; Nine Dragons Paper Holdings Limited; Smurfit Westrock plc; International Paper Company; и Oji Holdings Corporation.
- Mondi Group
- Stora Enso
- UPM-Kymmene Corporation
- Sappi Limited
- Nippon Paper Industries Co., Ltd.
- Nine Dragons Paper Holdings Limited
- Smurfit Westrock plc
- Международная бумажная компания
- Oji Holdings Corporation
Библиография
- [1] Американская ассоциация лесов и бумаги. (2026, август 28года). Бумажная промышленность объявляет показатели переработки бумаги в США на 2025 год.
- [2] Департамент окружающей среды, продовольствия и сельских дел. (2026, сентябрь 23года). Статистика Великобритании по отходам.
- [3] Umweltbundesamt. (2026, январь 27года). Факты против мифов: переработка отходов упаковки в Германии работает.
- [4] Prefeitura Municipal de Ponta Grossa. (2026, июнь 10). Campanha do vidro impulsiona Recicla PG, que ultrapassa marca de 50 toneladas de materiais recebidos.
- [5] Японская ассоциация бумаги. (2026). Восстановленное использование бумаги и показатели сбора.
- [6] Министерство окружающей среды Японии. (2026, март 27года). Генерация и утилизация твердых коммунальных отходов в 2024 финансовом году.
Ответы на этот отчёт
- В отчёте оценивается выбор продукции между переработанной, сертифицированной и альтернативной бумагой.
- Анализ приложений объясняет, почему упаковка занимает большую заданную долю бумажных закупок.
- Сравнение по странам рассматривает практическую связь между сбором волокон и промышленным конвертированием бумаги.
- Конкурентный анализ отделяет компании упаковочных плат от поставщиков бумаги для печати и потребительской бумаги.
- Анализ распределения показывает, когда специализированные продавцы более полезны, чем общие потребительские розничные каналы.
Что охватывает рынок Eco Paper?
Рынок охватывает бумажные изделия, продающиеся на основе переработанного волокна, проверенного ответственного источника или альтернативного растительного волокна. Рассматривается бумага, используемая в упаковке и печатных изделиях, а также подходящие строительные приложения. Более широкий контекст включает связанный Fact.MR анализом бумажных материалов упаковки и восстановленной бумаги.
Что входит в область применения?
Область включает бумагу из восстановленного волокна и соответствующую упаковочную плату, продаваемую промышленным конвертерам. Сертифицированная бумага поступает там, где конкретный продукт имеет право собственности на цепочку хранения. Продажи учитываются в пределах указанных границ рынка бумаги и исключают вторичную торговлю собранными отходами без производства готовой бумаги.
Что исключено из сферы применения?
Область не включает пластик и материалы без бумаги, которые продаются как заменители упаковки. Сборы за сбор отходов и оборудование заводов по переработке не считаются продажами готовой бумаги. Готовые гигиенические товары выходят за рамки основного сравнения с бумажным качеством, даже если их производители также ведут бумажные предприятия.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
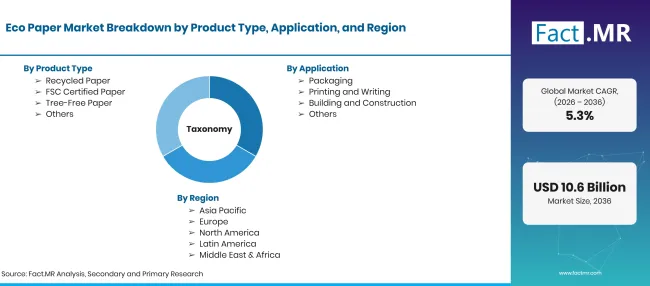
Factmr Eco Paper Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Бумажные изделия, продаваемые на основе извлеченного волокна, сертифицированного источника волокон или квалифицированных альтернативных растительных волокон. |
| Тип продукта | Переработанная бумага; Сертифицированная бумага FSC; Бумага без дерева; Другие |
| Применение | Упаковка; Печать и письмо; Строительство и строительство |
| Конечный пользователь | промышленный; коммерческий; жилой; прочий |
| Канал распространения | Специализированные магазины; Онлайн-магазины; Супермаркеты/Гипермаркеты; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Монди; Стора Энсо; UPM; Саппи; Ниппон Пейпер; Девять драконов; Смурфит Вестрок; International Paper; Oji |
| Прогнозный период | 2026–2036 годы |
| Подход | Оценка сортов волокна, бумажных заявок, каналов закупок, перспектив страны и публично задокументированной деятельности производителей |
Источник: анализ Fact.MR. Обновлено 13 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Переработанная бумага
- Сертифицированная статья FSC
- Бумага без деревьев
- Другие
-
По применению
- Упаковка
- Печать и письмо
- Строительство и строительство
-
По конечному пользователю
- Промышленность
- Коммерческая деятельность
- Жилые
- Другие
-
По каналам распространения
- Специализированные магазины
- Онлайн-магазины
- Супермаркеты/Гипермаркеты
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок эко-бумаги в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продукта ведёт?
Какие приложения ведут?
Какие компании участвуют в эко-бумаге?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF