- Market Value (2025): USD 35.6 Bn
- Estimated Value (2026): USD 38.0 Bn
- Forecast Value (2036): USD 73.7 Bn
- CAGR (2026-2036): 6.8%
Какова прогнозная стоимость рынка эндоскопических систем к 2036 году?
USD 38.0 миллиарда в 2026 году до USD 73.7 миллиарда к 2036 году, что составляет 6.8% CAGR.
- Согласно Fact.MR анализу, рынок эндоскопических систем достиг USD 35.6 миллиардов в 2025 году.
- Ожидается, что продажи вырастут с USD 38.0 миллиарда в 2026 году до USD 73.7 миллиардов к 2036 году.
- Прогноз предполагает 6.8% CAGR в период с 2026 по 2036 годы, поскольку больницы и хирургические центры обновят системы визуализации и расширят минимально инвазивную медицину.
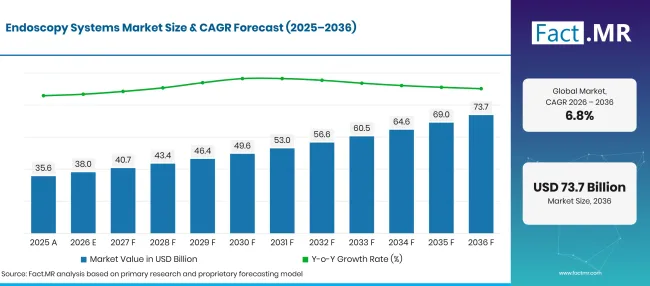
Endoscopy Systems Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 35.6 |
| 2026 | Оценка | 38.0 |
| 2036 | Прогноз | 73.7 |
| CAGR 2026–2036 | Прогнозный период | 6.8% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Какие показатели определяют рост рынка эндоскопических систем?
USD 35.6 миллиардов абсолютных возможностей с 2026 по 2036 год, благодаря гибким эндоскопам, желудочно-кишечным процедурам и больницам.
- Драйверы спроса на рынке
- Больничные эндоскопические отделения сравнивают пропускную способность с временем, необходимым для очистки многоразовых эндоскопов. NHS England зафиксировала 275,000 дополнительных эндоскопий за счёт инвестиций в диагностические мощности в 2024/25 [2]. Департаменты, расширяющие количество осмотров, имеют основания сравнивать совместимость процессоров и покрытие услуг.
- Хирурги используют жёсткие системы визуализации для наблюдения анатомии во время лапароскопических и артроскопических процедур. Когда оборудование работает в нескольких специальностях, больница получает большую гибкость в планировании пациентов без перемещения целых камер между палатами.
- Клинические инженерные команды внимательно следят за выполнением ремонта и стабильной производительностью изображения. Недоступная головка камеры или источник света может задержать составление списка работ, что делает техническую поддержку важным фактором покупки.
- Ключевые сегменты, проанализированные
- По типу продукта: Гибкие эндоскопы составили 38.5% долю в 2026 году, что отражает их роль в исследовании желудочно-кишечного тракта и других путях через естественные отверстия.
- По применению: В 2026 году 35.7% долю эндоскопии желудочно-кишечного тракта, поскольку диагностические обследования и терапевтические процедуры требуют прямой внутренней визуализации.
- По конечным пользователям: Больницы занимают 52.3% долю в 2026 году, поддерживаемые диагностическими и хирургическими рабочими процессами на базе больниц.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Больницы оценивают не только чёткость изображения при покупке эндоскопической системы. Клиническим командам нужны системы, соответствующие установленным методам лечения, и имеющие помощь в ремонте, когда список процедур занят. Поставщики, связывающие улучшения визуализации с практическими процессами очистки и обучением персонала, лучше подходят для обслуживания отделов, заменяющих старое оборудование.»
- Стратегические последствия
- Менеджеры больниц должны изучить общую стоимость парка с осмотром, включая оборудование для обработки и графики технического обслуживания, прежде чем выбирать платформу для нескольких процедурных кабинетов.
- Гастроэнтерологи выигрывают от тестирования режимов изображения по сравнению с обычным корпусом, чтобы новые процессорные функции улучшали наблюдение без необходимых шагов.
- Производителям нужны чёткие клинические инструкции по очистке и совместимым аксессуарам, поскольку доступность устройства зависит от того, насколько надёжно каждый компонент подготовлен для следующего пациента.
- Амбулаторные хирургические центры могут рассматривать компактное оборудование для визуализации, если объём процедур и направления оправдывают повторное использование в ограниченном числе специальностей.
Прогнозируется, что в Бразилии будет 8.6% CAGR, что отражает интерес к специализированным диагностическим возможностям. США идут по 8.2% , Япония — 7.9%, а Германия — 6.5%. Великобритания прогнозируется на 4.9% , поскольку медицинские службы управляют плановой диагностикой наряду с бюджетами на замену.
Как рынок эндоскопических систем делится по сегментам?
Гибкие эндоскопы 38.5%; Эндоскопия желудочно-кишечного тракта 35.7%; Больницы 52.3% в 2026 году.
Какой тип продукта доминирует?
Гибкие эндоскопы занимают 38.5% долю в 2026 году.
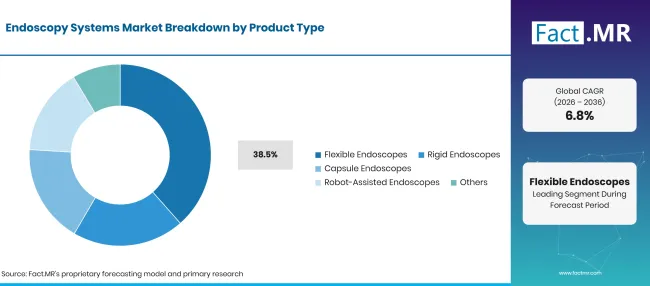
Endoscopy Systems Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Гибкие эндоскопы (ведущий сегмент) | 38.5% |
| Другие объединённые сегменты | 61.5% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Гибкие эндоскопы позволяют гастроэнтерологам осматривать пищеварительный тракт, следуя его естественным изгибам. Их ценность заключается в сочетании навигации с освещённым видом камеры и рабочим каналом для выбранных инструментов. Жёсткие эндоскопы остаются полезными в лапароскопических и суставных процедурах, где стабильный наблюдательный вал подходит для хирургического пути. Капсульные эндоскопы предлагают иной метод обследования для выбранных желудочно-кишечных вопросов. Роботизированные проектирование нацелены на специализированные рабочие процессы, в которых точное движение инструментов и контролируемое изображение являются центральными элементами операции.
Что ведёт в сегменте «Приложения»?
В 2026 году 35.7% доля занимает эндоскопия желудочно-кишечного тракта.
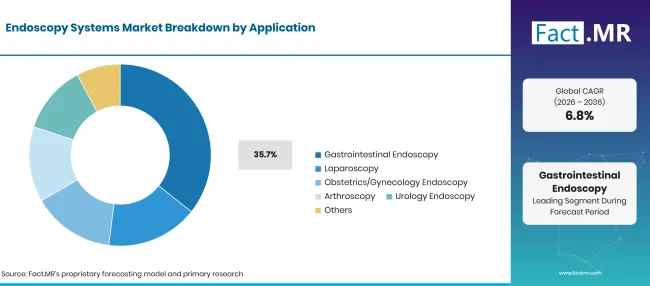
Endoscopy Systems Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Эндоскопия желудочно-кишечного тракта (ведущий сегмент) | 35.7% |
| Другие объединённые сегменты | 64.3% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Эндоскопия желудочно-кишечного тракта включает визуальную оценку пищевода и желудка, а также осмотры толстой кишки. Программы скрининга и последующее тестирование влияют на вход пациентов в эти пути. Лапароскопия использует другой путь доступа и зависит от обзора камеры во время операции. Акушерско-гинекологические процедуры, а также артроскопия также зависят от эндоскопов, адаптированных к соответствующей анатомии. Урологическая эндоскопия охватывает обследование и выбранные методы лечения в мочевыводящих путях, что требует собственного размера инструмента и потребности в промывании.
Как конечные покупатели формируют продажи?
Больницы составляют 52.3% долю в 2026 году.
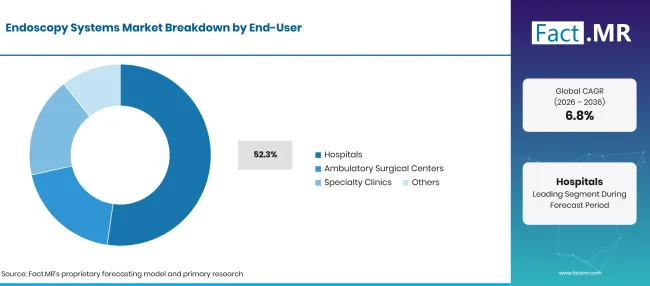
Endoscopy Systems Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Больницы (ведущий сегмент) | 52.3% |
| Другие объединённые сегменты | 47.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Больницы совмещают услуги гастроэнтерологии с операционной и часто требуют более одного типа эндоскопа. Платформы общей камеры могут упростить обучение, когда несколько отделений используют соответствующее оборудование. Амбулаторные хирургические центры сосредотачиваются на предсказуемых расписаниях приёмов и оборудовании, подходящем под их выбор пациентов. Специализированные клиники могут сосредоточиться на более узкой группе обследований и выбирать системы с учётом этой нагрузки.
Что ускоряет внедрение рынка эндоскопических систем и что его сдерживает?
Скрининговая деятельность и хирургическая визуализация поддерживают закупки; возможности по переработке и капитальные затраты ограничивают замену.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Скрининг желудочно-кишечного тракта | +1.0% | Северная Америка, Европа | Среднесрочные (2–4 года) |
| Минимально инвазивные процедуры | +0.8% | Глобальный | Среднесрочный (2–4 лет) |
| Улучшение изображения | +0.7% | Япония, США | Среднесрочные (2–4 года) |
| Замена системы | +0.5% | Глобальный | Краткосрочное (< = 2 лет) |
| Доступ к эндоскопии | +0.4% | Латинская Америка | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Интегрированное программное обеспечение для визуализации | +0.8% | США, Япония | Среднесрочные (2–4 года) |
| Программы обслуживания и ремонта | +0.6% | Глобальный | Краткосрочная (< = 2 лет) |
| Специализированная хирургическая визуализация | +0.5% | Европа, Северная Америка | Среднесрочное (2–4 года) |
| Поддержка местных поставщиков | +0.4% | Латинская Америка, Азия | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Стоимость приобретения оборудования | -0.8% | Глобальный | Краткосрочно (< = 2 года) |
| Нагрузка по переработке | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Процедурный персонал | -0.5% | Европа, Северная Америка | Среднесрочное (2–4 года) |
| Потребности в регулировании и услугах | -0.4% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Какие страны масштабируют рынок эндоскопических систем до 2036 года?
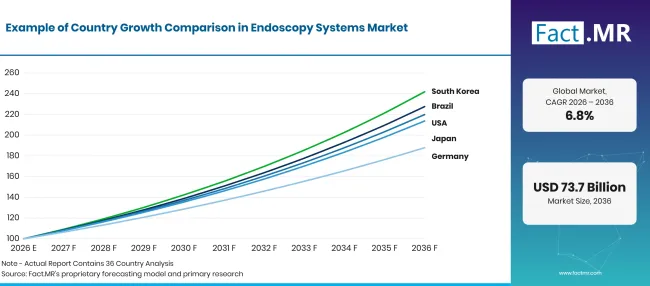
Endoscopy Systems Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Бразилия | 8.6% |
| Соединённые Штаты | 8.2% |
| Япония | 7.9% |
| Германия | 6.5% |
| Великобритания | 4.9% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Как Бразилия расширяет доступ к эндоскопическим системам?
8.6% CAGR, связана с колоректальными диагностическими путями и специалистами.
Бразильские государственные больницы расширяют фокус на организованной колоректальной оценке, что создаёт чёткую клиническую потребность в надёжной диагностической эндоскопии. Ожидается, что скрининг, последующее наблюдение и специализированные гастроэнтерологические услуги будут поддерживать будущие закупки эндоскопии. Частные учреждения — ещё один канал для обследований желудочно-кишечного тракта, а обновление оборудования — дополнительная причина сравнивать платформы визуализации.
Что поддерживает покупку эндоскопии в Соединённых Штатах?
8.2% CAGR, сформировалась за счёт скрининга и замены больничного оборудования.
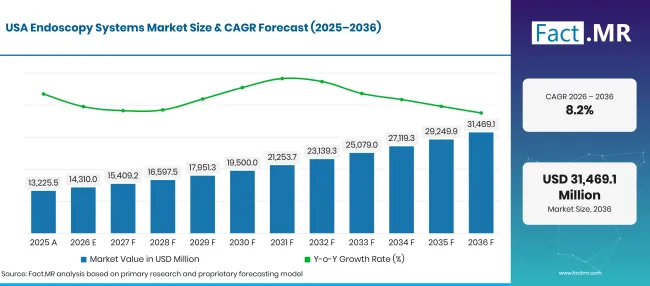
Endoscopy Systems Market Forecast Usa | Source: Fact.MR
В Соединённых Штатах устоявшиеся пути колоректального скрининга создают повторяющуюся необходимость в колоноскопии, когда требуется прямое обследование. Центры по контролю и профилактике заболеваний сообщили в июне 2025 года, что около семи из десяти взрослых в возрасте от 50 до 75 года были в курсе колоректального скрининга [1]. Последующие обследования и планируемая замена систем старения обе влияют на покупку.
Почему Япония остаётся важной для эндоскопических технологий?
7.9% CAGR, отражая требования к клинической визуализации и обновлению оборудования.
Развитая практика гастроэнтерологической эндоскопии в Японии уделяет внимание детализированной поверхностной визуализации и стабильному обращению с приборами. Olympus объявила о режиме наблюдения NBI+TXI для своей системы EVIS X1 в октябре 2025 года [3], предоставив больницам ещё одну функцию визуализации для оценки.
Как немецкие больницы оценивают эндоскопические системы?
6.5% CAGR, связанное с рутинными диагностическими активностями и стандартами хирургического оборудования.
Немецкие больницы предоставляют эндоскопические услуги в диагностических гастроэнтерологических и хирургических отделениях, создавая особые потребности в гибких и жёстких системах. Процедуры по замене оба и терапии дают дополнительные основания для проверки совместимости процессоров. Таблицы процедур Федерального статистического управления служат основой для изучения деятельности местных больниц [4].
Что формирует перспективы эндоскопии в Великобритании?
4.9% CAGR, связана с диагностическими задержками и планируемой вместимостью сервисов.
Великобритания продолжает интересоваться возможностями эндоскопии, поскольку последующие процедуры скрининга требуют своевременного доступа к колоноскопии и другим обследованиям. NHS England сообщила в декабре 2025 года, что 26.3% пациентов, ожидавших диагностического теста на эндоскопию в Англии, ждали не менее шести недель в октябре 2025 года [6]. Ожидается, что планируемые дополнительные сеансы и замена стареющего оборудования повлияют на выбор оборудования.
Кто возглавляет рынок эндоскопических систем?
Olympus Corporation и Fujifilm Holdings Corporation предлагают платформы для эндоскопической визуализации желудочно-кишечного тракта. Stryker Corporation и KARL STORZ связаны с хирургической визуализацией и жёсткими эндоскопическими системами. Больницы сравнивают подбор продукции и сервисную поддержку по этим категориям, поскольку одному отделению могут потребоваться как многоразовые эндоскопы, так и процессоры изображения.
Boston Scientific Corporation поставляет терапевтические эндоскопические инструменты, используемые для эндоскопических процедур. Medtronic plc и Intuitive Surgical Inc. участвуют в связанных малоинвазивных и роботизированных хирургических системах, а Smith & Nephew plc обслуживает артроскопические хирургические приложения. Предложения компании различаются в зависимости от процедуры, поэтому конкурентная оценка сосредоточена на совместимости продукта и клиническом рабочем процессе, а не на предполагаемом едином портфеле эндоскопических систем. Olympus расширила производственные схемы EVIS X1 в Китае в ноябре 2025 года после регуляторной регистрации местного процессора [5].
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation; Medtronic plc; Fujifilm Holdings Corporation; Smith & Nephew plc; PENTAX Medical (HOYA Group); Intuitive Surgical Inc.
- Olympus Corporation
- Stryker Corporation
- KARL STORZ SE & Co. KG
- Boston Scientific Corporation
- Medtronic plc
- Fujifilm Holdings Corporation
- Smith & Nephew plc
- PENTAX Medical (группа HOYA)
- Intuitive Surgical Inc.
Библиография
- [1] Центры по контролю и профилактике заболеваний. (2025, июнь 11). Использование скрининговых тестов на колоректальный рак.
- [2] NHS Англия. (2025, октябрь 31года). Отчёт о результатах.
- [3] Olympus Corporation. (2025, октябрь 29). Olympus вводит режим наблюдения NBI+TXI™ в эндоскоп1500ическом центре EVIS X1™ Video System Center.
- [4] Statistisches Bundesamt (Destatis). (n.d.). Operationen und Prozeduren an vollstationären Patienten: Deutschland, Jahre, Operationen und Prozeduren (1-4- Steller Hierarchie) [Операции и процедуры на полностью стационарных пациентах: Германия, годы, операции и процедуры].
- [5] Olympus Corporation. (2025, ноябрь 28). Olympus ускоряет локальное производство эндоскопической системы EVIS X1™ в Китае.
- [6] NHS Англия. (2025, декабрь 11года). Диагностические сроки ожидания и активность в октябре 2025 года.
Ответы на этот отчёт
- Анализ объясняет, чем гибкие закупки с эндоскопом отличаются от жёсткого хирургического оборудования для визуализации.
- Сравнение продуктов рассматривает многоразовые и капсульные системы в соответствующих клинических применениях.
- Прогноз страны сравнивает Германию, Бразилию, Соединённые Штаты, Великобританию и Японию.
- Оценка заявки включает исследование желудочно-кишечного тракта наряду с лапароскопической и специализированной хирургией.
- Конкурентная дискуссия отделяет полные системы визуализации от эндоскопических инструментов, специфичных для процедуры.
Что охватывает рынок эндоскопических систем?
Рынок охватывает оборудование для визуализации и скопы, используемые для визуального осмотра или минимально инвазивного лечения внутри организма. Он включает гибкие, жёсткие, капсульные и роботизированные конфигурации в указанной классификации продукта. Выбор оборудования зависит от клинической специализации и маршрута, используемого для достижения исследуемой области.
Что входит в область применения?
Область применения включает эндоскопические системы, используемые больницами, амбулаторными хирургическими центрами и специализированными клиниками. Рынок также учитывает функции оборудования, необходимые для визуализации в рамках указанной клинической процедуры. Многоразовые инструменты поступают там, где эндоскопическое устройство поддерживает соответствующую возможность повторной обработки.
Что исключено из сферы применения?
Общее хирургическое оборудование, используемое без эндоскопической визуализации, находится за пределами этого рынка. Отдельные услуги визуализации и обычные сборы пациентов отделены от продаж системы. Терапевтические аксессуары рассматриваются только там, где они входят в определённый пакет эндоскопической системы.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
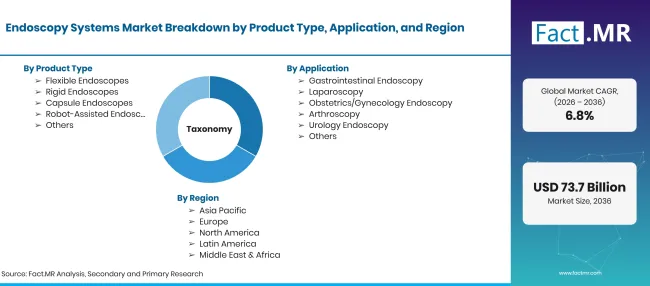
Endoscopy Systems Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году, что составляет CAGR |
| Определение рынка | Оборудование, используемое для визуализации внутренней анатомии во время эндоскопических диагностических и терапевтических процедур |
| Тип продукта | Гибкие эндоскопы; Жёсткие эндоскопы; Капсульные эндоскопы; Эндоскопы с роботизированной помощью; Другие |
| Применение | Эндоскопия желудочно-кишечного тракта; Лапароскопия; Эндоскопия акушерства/гинекологии; Артроскопия; Эндоскопия урологии; Другие |
| Конечный пользователь | Больницы; Амбулаторные хирургические центры; Специализированные клиники |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation; Medtronic plc; Fujifilm Holdings Corporation; Smith & Nephew plc; PENTAX Medical (HOYA Group); Intuitive Surgical Inc. |
| Прогнозный период | 2026–2036 годы |
| Подход | Оценка применений для эндоскопии, выбор клинического оборудования, требования к обслуживанию и официальные показатели процедур |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Гибкие эндоскопы
- Жёсткие эндоскопы
- Капсульные эндоскопы
- Эндоскопы с помощью робота
- Другие
-
По применению
- Эндоскопия желудочно-кишечного тракта
- Лапароскопия
- Акушерство/гинекологическая эндоскопия
- Артроскопия
- Урологическая эндоскопия
- Другие
-
По конечному пользователю
- Больницы
- Амбулаторные хирургические центры
- Специализированные клиники
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок эндоскопических систем в 2026 году?
Каков CAGR рынка эндоскопических систем с 2026 по 2036 год?
Какой тип продукта лидирует на рынке эндоскопических систем?
Какое приложение лидирует на рынке эндоскопических систем?
Кто являются ведущими компаниями на рынке эндоскопических систем?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF