- Market Value (2025): USD 2.52 Bn
- Estimated Value (2026): USD 2.69 Bn
- Forecast Value (2036): USD 5.19 Bn
- CAGR (2026-2036): 6.8%
Какова прогнозируемая стоимость рынка материалов с пенопластовым сердечником к 2036 году?
USD 2.69 миллиарда в 2026 году до USD 5.19 миллиарда к 2036 году, что составляет 6.79% CAGR.
- Материалы с пенопластовым сердечником принесли продажи, по оценкам, USD 2.52 миллиардов в 2025 году.
- Fact.MR оценивает рынок в USD 2.69 миллиарда на 2026 год, а к 2036 году вырастет до USD 5.19 миллиардов.
- ПодразумеваемыйCAGR на 2026–2036 годы 6.8%. Спрос движется в сторону подготовленных наборов для сердечников, которые экономят труд при производстве композитов.
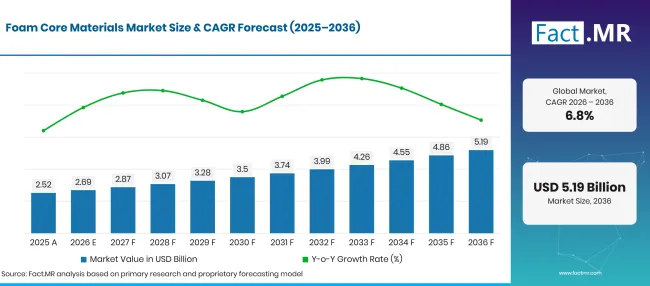
Factmr Foam Core Materials Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Историческая оценка | 2.52 |
| 2026 | Оценка | 2.69 |
| 2036 | Прогноз | 5.19 |
| CAGR 2026–2036 | Прогнозный период | 6.8% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Каковы определяющие показатели роста рынка материалов с пенопластовым ядром?
Дополнительные USD 2.50 миллиарда прогнозируемых годовых продаж не поступят за счёт отправки большего количества неразрезанной пены. Ветровая энергетика составляет 28.7% доходов от приложений в 2026 году, а заводы по производству лезвий всё чаще закупают формованные материалы, готовые к инфузии. Поставщики, помогающие сократить использование смолы, утилизацию и время подготовки, имеют более убедительные аргументы в пользу более дорогих продуктов.
- Драйверы спроса на рынке
- Fraunhofer IWES' Проект OptiFoam исследовал арматуру стекловолокна в пенопластовых сердечниках как способ решения проблем с бальзой и #39; с переменными свойствами и проблемами снабжения. [4] Рынок материалов для ветряных турбин включает несколько конкурирующих решений для сердечников, и лопасть не подвергается одинаковым нагрузкам на каждом этапе. Армированная пена может заменить бальзу в выбранных зонах с высокой нагрузкой, если достигнет необходимых характеристик без увеличения веса или затрат на обработку.
- Покупка сердечника всё чаще включает необходимую подготовку для инфузии. Канавки помогают смоле проходить через панель и укреплять связь с её оболочками. Избыток смолы также увеличивает вес и требует более дорогого материала. Исследование ПЭТ-сердечника 2025 года рассматривало этот компромисс через конструкцию канавок и перфорации. [8] Последствия покупки очевидны: поставляемая стоимость должна включать поглощение смолы и выпуск панели. Низкая цена листа имеет ограниченную привлекательность, если производственной линии требуется больше смолы или требуется более длительное время заполнения.
- Пожарная эффективность открывает некоторые строительные приложения и закрывает другие. Исследование 2025 года полиуретановых и ПЭТ-сэндвич-панелей показало, что внутренние перепонки и защитные панели существенно изменяют характеристики при стандартном воздействии огня. Результат определял протестируемая сборка. [9] Таким образом, покупателям нужны доказательства для полной панели, которую они собираются усталить. Это поддерживает партнёрские отношения между поставщиками пены и производителями панелей. Также это позволяет защитить от пожара в рамках бюджета на разработку продукта, а не рассматривать её как незначительные расходы на отделку после выбора сердечника.
- Морскую конструкцию нельзя оценить только по техническому листу из пенопласта. Исследование усталости 2025 года рассматривало различные способы, которыми сэндвич-шкуры и сердечник могут выйти из строя при совместной работе. [12] Поэтому судостроителям нужны испытания, похожие на готовую деталь и её повторную нагрузку. Это создаёт возможность для технических поставщиков пенопласта , которые могут объяснить, где вероятно, начнётся повреждение от усталости и как предлагаемый керн с этим справляется.
- Ключевые сегменты, проанализированные
- Полиуретановая пена представляет собой 38.5% выручки типа в 2026 году. Её позиция отражает спрос на широком рынке панелей, а не утверждение, что полиуретан доминирует во всех спецификациях ветровых лопастей.
- Ветровая энергия обеспечивает 28.7% доходов от приложений в 2026 году. Конструкции лопастей создают повторяющиеся закупки кернов после утверждения процессов материалов и инфузии.
- Аэрокосмическая промышленность составляла 24.6% дохода конечных пользователей в 2026 году. Чувствительные к весу конструкции поддерживают специализированные классы, в то время как конкурирующие основные конструкции делают квалификацию требовательными.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант, Fact.MR
- Лучшим клиентом часто становится тот, кто может точно показать, что изменит другой сердечник на производственной линии. Экономия материала может исчезнуть, если новый сорт требует большего количества смолы или замедляет инфузию. Производителям сердечников следует сравнивать стоимость, вес и металлолом готовых панелей, а не начинать только с плотности и цены. Gurit и другие поставщики комплектов также показывают ценность поставок деталей, готовых к сборке. Новая мощность по резке разумна, если за ней стоит квалифицированная программа, а не просто обнадёживающий прогноз по ветровой или аэрокосмической мощности.
- Стратегические последствия
- Продавайте подготовленный набор, а не только лист. Покупателю в производстве нужна предсказуемая геометрия вырезки, согласованные коррекции чертежей и материал, который поступает в правильной последовательности. Гурит отметил прогресс с OptiCore в своём ежегодном отчёте за 2025 год. [5] Это полезное направление для поставщиков: показать, как набор сокращает время обработки или отходы во время обычной производственной смены. Экономия прототипов мало ценна, если её нельзя повторить на заводских масштабах.
- Будьте точны в вопросах о переработке. Министерство энергетики США определило композитные лопасти турбин как сложную проблему переработки в 2025 году. [13] Переработанный полимер в пенопластовом листе не означает, что готовые склеенные лопасти можно найти экономично. Клиенты на более широком рынке пены могут запросить переработанные материалы и планы по окончанию срока службы, но это отдельные спецификации. Поставщики должны быть готовы объяснить оба варианта.
- Объединять разработку самолёта до того, как форма сердечника будет закреплена. Программа UK' s HALOS использовала термоформированное многокомпонентное ядро с автоматизированным оплетением волокна. [10] Её ценность для производителя пены проста: заказчику аэрокосмических композитов нужна форма, работающая с производственным процессом, а не просто материал с привлекательными результатами испытаний. Ранние испытания дают возможность повлиять на инструменты и выбрать правильный сорт до того, как переработка станет дорогостоящей.
- Берите дополнительную плату за доказанную пользу, а не за модную добавку. Исследование 2025 года показало улучшения некоторых механических свойств после добавления углеродистых нанотрубок в полиуретановую пену, но небольшое увеличение устойчивости к ударам при низкой скорости, поскольку алюминиевые оболочки поглощали большую часть энергии. [7] Улучшение, измеренное только в пене, может не повлиять на составленную панель. Команды продуктов должны решать, какой результат теста важен для клиента, прежде чем инвестировать в модифицированный сорт.
Германия демонстрирует самый быстрый прогнозируемый рост среди пяти стран на 7.82%. Её возможности сосредоточены на инженерной разработке ядров. Бразилия предлагает другой путь по спросу на ветровое оборудование. США сочетают внутреннее снабжение с несколькими применениями. Специализированные работы с авиацией формируют возможности для Великобритании, в то время как Япония предлагает сложные альтернативы строительству на основе пенопласта.
Как рынок материалов с пенопластовым сердечником разбит по сегментам?
Тип описывает химию пены. Приложение фиксирует структуру, в которой используется сердечник. Конечный пользователь определяет закупочную отрасль и#39; основную деятельность. Это отдельные взгляды на один и тот же доход, которые следует читать отдельно. Материал ' общая доля не определяет его позицию в каждом применении.
Почему полиуретановая пена ведет смесь материалов?
Полиуретановая пена держит 38.5% выручки типа в 2026 году по применению с покрытыми пенопластовыми сердечниками.
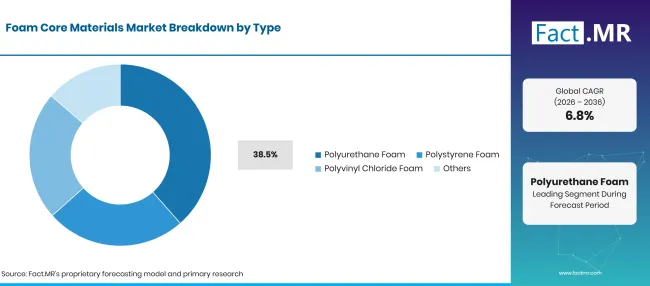
Factmr Foam Core Materials Market Breakdown Type | Source: Fact.MR
| Тип | Поделиться (2026) |
|---|---|
| Полиуретановая пена | 38.5% |
| Другие объединённые сегменты | 61.5% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Полиуретан ' коммерческая позиция основана на ширине панелей, в которых плотность и обработка могут быть согласованы с конкретным требованием. Покупатель, строящий защищённую строительную панель, оценивает разное сочетание нагрузок и затрат от производителя ветряных лопастей. Пожарные испытания 2025 года показывают, почему обшивки и внутренняя конструкция остаются центральными для этого решения. [9] Одна химическая этикетка не может заменить спецификацию сборки. Отделы продаж должны понять, какое свойство ограничивает клиента ' дизайн, прежде чем предлагать более дорогой сорт. Категория «Прочие» включает специализированные пенопластовые химикаты, такие как PET и PMI, где это применимо. Их возможности наиболее сильны, когда термостойкость или совместимость производства имеют достаточное значение для квалификации. Коммерческие сравнения должны сохранять ту же толщину панели и требуемую производительность. В противном случае номинальная разница в цене между пенопластовыми листами может скрыть гораздо большую разницу в стоимости готовой детали.
Как Wind Energy превращает основную спецификацию в повторные заказы?
Ветровая энергетика приносит 28.7% доходов от приложений в 2026 году.
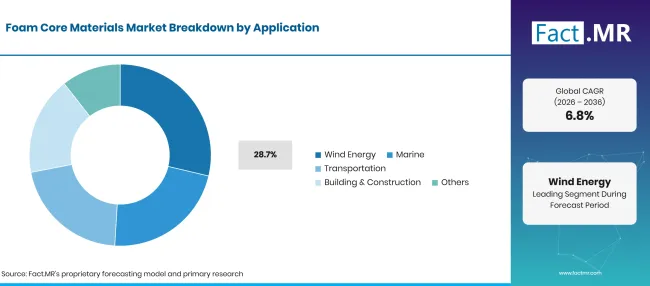
Factmr Foam Core Materials Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Ветроэнергетика | 28.7% |
| Другие объединённые сегменты | 71.3% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Лезвие содержит несколько условий нагрузки внутри одной изготовленной конструкции. Сердечник, подходящий для слабо загруженной области, может нуждаться в усилении рядом с более требовательным местом. OptiFoam и #39; Фокус на укреплении пены для больших нагрузок иллюстрирует эту сегментацию внутри самого продукта. [4] После выпуска дизайна лопасти поставщик сердечника должен повторить её геометрию и свойства материала в последующих комплектах. Рост, таким образом, зависит от утверждённых программ лопастей и их фактического производства на заводе. Имплементная мощность на ветровой электростанции является косвенным индикатором этих покупок. Полезный контракт также касается изменений моделей и неиспользуемого запаса наборов. Производители могут изменять длину лопастей или места производства в рамках соглашения о поставках. Производители с гибкой режущей мощностью могут реагировать без чрезмерного запаса. Эта операционная гибкость может стоить больше, чем небольшое снижение заявленной цены за кубический метр.
Почему Aerospace занимает самую большую долю конечных пользователей?
Аэрокосмическая отрасль представляет собой 24.6% дохода конечных пользователей в 2026 году.
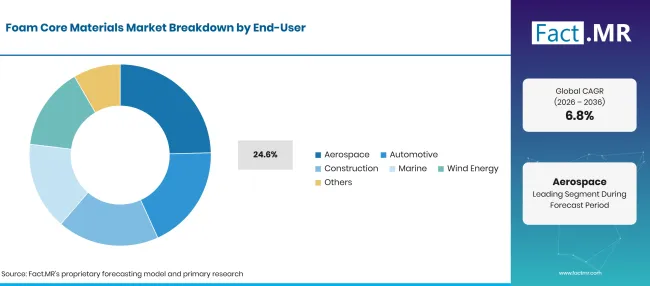
Factmr Foam Core Materials Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Аэрокосмическая промышленность | 24.6% |
| Другие объединённые сегменты | 75.4% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
У самолётов есть веские причины для снижения массы, но пена конкурирует с сотовидными и новыми сэндвич-дизайнами. Япония ' программа NEDO включала гофрированные термопластичные конструкции для панелей пола самолётов. [11] Поставщик пены должен доказать, почему конкретная деталь лучше изготовлена из этого материала, учитывая инструменты, обработку и конструктивные характеристики. Меньший вес сам по себе редко решает покупку. Раннее вовлечение помогает поставщику предвидеть требования к обработке и локальные усиления вокруг креплений. Мелкие детали конструкции могут изменить труд, необходимый для подготовки сердечника. Они также могут определить, выиграет ли поставщик производственные работы после завершения прототипа. Это способствует дисциплинированной передаче между инженером по материалам и заводом, который будет выполнять повторяющиеся заказы.
Что ускоряет внедрение материалов с пенопластовым сердечником на рынке и что его сдерживает?
Более высокий выпуск панелей может увеличить продажи пенопласта, оставляя поставщика с меньшей маржей. Крупные программы покрывают требования к инструментам, резку металлолома, запасам безопасности и дорогостоящие изменения в графике. Инженерные комплекты обеспечивают лучшую ценовую мощность, когда удаляют работу с заказчика и#39; завода. Стандартные листы остаются более подвержены цеовой конкуренции, особенно если покупатель может сменить поставщика без перепроектирования панели.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Повторные заказы на наборы керна по утверждённым программам лопастей | +1.4% | Европа; США; Бразилия | Среднесрочное (2 – 4 лет) |
| Снижение расхода смолы за счёт контролируемой подготовки поверхности | +0.9% | Глобальное производство композитов | Краткосрочная (до 2 лет) |
| Структурное усиление пены в местах с повышенной нагрузкой | +1.1% | Германия; Европейские цепи ветровых поставок | Среднесрочное (2 – 4 года) |
| Чувствительные к весу самолёты и транспортные конструкции | +0.8% | США; Великобритания; Япония | Долгосрочные (4 лет и более) |
| Спрос на квалифицированные морские сэндвич-панели | +0.6% | Европейские и азиатские морские производители | Среднесрочное (2 – 4 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Автоматизированное производство вокруг форм из формы пены | +0.7% | Великобритания; США; Япония | Среднесрочный период (2 – 4 лет) |
| Интегрированные пенопластовые панели для плавающих конструкций | +0.5% | Германия; Европейское офшорное развитие | Долгосрочные (4 лет и более) |
| Переработанные ПЭТ-классы с проверенной производительностью обработки | +1.0% | Европа; Северная Америка | Среднесрочное (2 – 4 лет) |
| Местная рубка и пополнение комплектов рядом с заводами | +0.4% | Бразилия; США; Азиатские производственные центры | Краткосрочное (до 2 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Задержка выпуска программ для клиентских блейдов и панелей | -1.0% | Глобальный | Краткосрочно (до 2 лет) |
| Поглощение смолы, которое снижает вес и экономические преимущества | -0.6% | Инфузированные сэндвич-структуры | Краткосрочно (до 2 лет) |
| Затраты на противопожарную защиту и квалификацию сборки | -0.8% | строительство; транспорт; аэрокосмическая промышленность | Среднесрочный период (2 – 4 лет) |
| Подстановка с помощью сотообразных и безсердечных конструкций | -0.7% | Высокопроизводительные самолёты и промышленные панели | Долгосрочная перспектива (4 лет и более) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Какие страны масштабируют рынок материалов с пенопластовым сердечником до 2036 года?
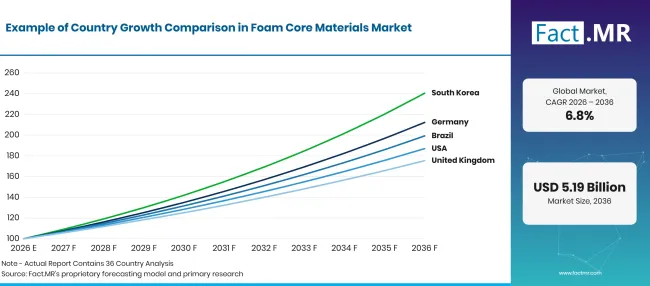
Factmr Foam Core Materials Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.82% |
| Бразилия | 7.14% |
| Соединённые Штаты | 6.46% |
| Великобритания | 5.78% |
| Япония | 5.10% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Может ли Германия превратить исследования усиленной пены в более крупные конструкции?
7.82% CAGR. Разработка процессов расширяет спектр структур, с которыми могут обращаться поставщики.
Германия' проект MoGeSa, который работает с апреля 2025 по март 2028 года, предусматривает разработку больших волокнистых сэндвич-панелей с интегрированными пенопластовыми сердечниками для плавающих конструкций. [3] Это более конкретная возможность, чем широкое расширение возобновляемой энергетики: инженеры работают над панелью, методом соединения и способом её производства в таких размерах.
В Германии есть 7.82% прогноз CAGR, но эти программы не станут массовыми заказами только потому, что демонстратор работает. Основные производители должны следовать структурным испытаниям, одобрению производителями оборудования и экономичным принципам производства крупных модулей. Ранние технические заказы могут быть оправданы; выделенные промышленные мощности должны следовать за доказательствами повторного производства.
Где активность ветра в Бразилии и #39; с ветром создаёт практический путь продаж?
7.14% CAGR. Взаимоотношения между производством лезвий важнее, чем общее количество поколений.
В 2025 году в Бразилии было 34,689 МВт централизованной ветроэнергетической мощности, согласно данным Энергетического исследовательского офиса. [2] Эта цифра показывает важность ветрового оборудования, а не количество новых пенопластовых сердечников заводы. Спрос на пенопласт зависит от производства лопастей, ремонтных работ и конкретных конструкций кернов, используемых этими производителями.
В 7.14% CAGRБразилия предлагает аргументы для региональной резки и переоборудования рядом с клиентами ветровой техники. Импорт больших листов — один из вариантов, но готовые комплекты могут быть дорогими в транспортировке и трудно заменить их в короткие сроки. Местный партнёр может сократить это время отклика. Решение о инвестировании по-прежнему должно зависеть от реальных заказов на лезвия, а не от национальных генерирующих мощностей.
Почему местное преобразование пены важно в США?
6.46% CAGR. Отечественное производство и конверсия поддерживают клиентов с разными требованиями к партиям.
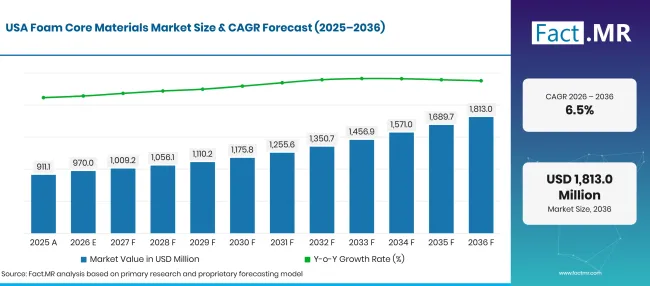
Factmr Foam Core Materials Market Forecast Usa | Source: Fact.MR
3A Composites определяет производство ПЭТ-пены в Глазго и конвертацию сердечника в Хай-Пойнт. [1] Это различие имеет значение в Соединённых Штатах: заказ формного комплекта требует большего, чем просто отечественное производство полимеров. Изменения чертежа, точность резки и доставка на место сборки — отдельные части покупки.
Прогнозируется, что рынок США будет расти 6.46% год в год. Крупные панельные программы могут оправдать специализированное оборудование для переоборудования, тогда как небольшие самолёты и промышленные заказчики требуют гибких коротких рейсов. Смешивание этих двух вариантов без подходящего расписания может повысить затраты на обе стороны. Поставщики, которые прозрачно устанавливают цены на подготовку, лучше подходят для защиты маржи.
Что Великобритания может получить от пенопластовых преформов в лопастях самолётов?
5.78% CAGR. Автоматизированная обработка даёт специализированной геометрии пенопласта коммерческую роль.
Национальный центр композитов сообщил о своей работе по HALOS в январе 2025 года. Термоформированное многокомпонентное пеновое ядро было интегрировано с концепцией оплетённых лопастей самолёта. [10] Для британского поставщика продажа начинается с обработки и формования по нужной форме. Одна только каталожная оценка не обеспечит счёт, построенный на автоматическом размещении волокон.
UK' s 5.78% CAGR отражает технически специализированную работу, а не немедленный рост потребления стандартных листов. Объёмы разработки могут быть небольшими, а изменения происходят часто. Владение инструментами, плата за прототипы и момент, когда программа превращается в производственный заказ, заслуживают внимания до того, как поставщик потратит ресурсы.
Как пена может сохранить позицию в конкуренции с Японией и #39; альтернативными дизайнами сэндвичей?
5.10% CAGR. Преимущества на уровне компонентов определяют выбор материалов.
Япония ' программа NEDO изучала лёгкие конструкции пола самолётов из гофрированных термопластичных сэндвичей. [11] Эти конструкции напрямую конкурируют с некоторыми применениями пенопластовых сердечников. Японская авиационная программа может выбрать конструкцию без пены, если она обеспечивает лучшие производственные или конструктивные результаты.
Japan' 5.10% CAGR поэтому зависит от целенаправленных побед в дизайне, а не от полной замены. Поставщики пены имеют больше шансов, когда сложные формы, локальное усиление или простая обработка дают им явное преимущество. Квалификация обычно длительная; награда — это последняя производственная программа, а не тестовый заказ.
Кто лидирует на рынке материалов с пенопластовым ядром?
Конкуренция движется в сторону соотношения между материалом для керна и подготовленным комплектом. Gurit' отчет 2025 года фиксирует долгосрочное соглашение по технологии керн-китов OptiCore и многолетнее соглашение о поставках Corecell для подводных приложений. [5] Эти разработки компании иллюстрируют два разных пути к защищённой выручке. Один из них интегрирует поставщика в производство лопастей. Другой связывает специализированный класс с приложением, которое предъявляет строгие требования к производительности. Ни один из них не устраняет необходимость контролировать стоимость преобразования и доставки.
Корпоративная структура имеет значение при сравнении мощностей. Airex AG входит в 3A Composites, а её пены AIREX относятся к этой группе ' бизнесу по производству основных материалов. [1] Рассматривать эти два названия как несвязанных конкурентов завышение количества независимых вариантов поставок. Клиентам следует изучить фактическое производственное место и место конверсии за предложением. Второе коммерческое название всё ещё может зависеть от тех же производственных активов или потока сырьевых материалов.
Конкурентный обзор также охватывает соседних поставщиков сэндвич-сердечников. Hexcel' s HexWeb — это предложение с соты и представляет собой альтернативную конструкцию сердечников. [6] Доход от соты выходит за рамки рынка пенопластовых сердечников. Покупатели сравнивают производителей пены с этими альтернативами при выборе конструкции панели. После фиксации архитектуры более непосредственная конкуренция касается одобренного сорта пены и поставщика' способности воспроизводить размеры готового сердечника с требуемыми темпами поставки.
Какие компании являются ключевыми поставщиками?
- Gurit Holding AG
- 3A Composites / Airex AG
- Группа Diab
- Armacell International
- Evonik Industries
- Чанчжоу Тяньшэн Новые материалы
- Hexcel Corporation
- Plascore Incorporated
- Euro-Composites
Библиография
- [1] 3A Composites. (без даты). Материалы для сердечника.
- [2] Empresa de Pesquisa Energética. (2026). Balanço energético nacional 2026: Análise energética e dados agregados [Энергетический баланс Бразилии 2026: энергетический анализ и агрегированные данные].
- [3] Институт ветроэнергетических систем Фраунгофера IWES. (без даты). MoGeSa: Модульные крупномасштабные конструкции из смежных сэндвич-пултрудированных профилей — проектирование и производство.
- [4] Институт ветровой энергетики Фраунгофера IWES. (без даты). OptiFoam: Потенциальные исследования пенопластов, армированных волокном, для использования в ветровой энергетике.
- [5] Gurit Holding AG. (2026). Годовой отчёт за 2025 год.
- [6] Hexcel Corporation. (без даты). HexWeb соты.
- [7] Икбал, Н., Мубашар, А., Ахмад, С., Ариф, Н., и Уд Дин, Э. (2025). Улучшение механических свойств и баллистических пределов сердечников из полиуретановой пены в сэндвич-панелях с помощью многостенного углеродистого нанотрубного усиления. Журнал Sandwich Structures and Materials, 27(6), 1220-1239.
- [8] Ли, Дж., Лин, Г., и Чен, Х. (2025). Оптимизация иерархических конструкций перфорации канавок в ПЭТ-пенопластовых сердечниках для лопастей ветряных турбин. Материалы, 18(12), 2876.
- [9] Мацзука, П., Фирмо, Дж. П., Коррея, Дж. Р., и Роза, И. С. (2025). Пожарное поведение сэндвич-панелей из полимера, армированных стекловолокном: роль сердечников и архитектуры панелей из полиуретана и полиэтилентерефталата. Инженерные конструкции, 345, 121411.
- [10] Национальный центр композитов. (2025, январь 16года). HALOS: Плетеные композитные лопасти для самолётов eVTOL.
- [11] Организация по развитию новых энергетических и промышленных технологий. (без даты). Разработка новых инновационных композитных материалов и технологий формовки.
- [12] Qiu, Y., Yan, R., Lei, J., Xu, L., Shen, W., и Xu, S. (2025). Методология прогнозирования усталости для морских структур с сэндвич-сердечником на основе теории прогрессивного повреждения. Океаническая инженерия, 340, 122147.
- [13] Министерство энергетики США. (2025, январь 6). Америка может перерабатывать 90% массы ветряных турбин, согласно новому отчету Министерства энергетики.
Ответы на этот отчёт
- Какие затраты определяют, даст ли более дешёвый сердечник более дешёвую панель?
- Где армированная пена может заменить бальзу в ветровых конструкциях?
- Как подготовленные основные наборы меняют позицию поставщика и#39; s?
- Почему огневая эффективность должна оцениваться на уровне панели?
- Как требования к воздушным судам и морским пехотам влияют на выбор класса?
- В каких странах возможности зависят от исследовательской квалификации или реальных заказов на производство?
Что охватывает рынок материалов с пенопластовым ядром?
Отчёт охватывает мировой рынок материалов с пенопластовыми сердечниками до 2036 года с пятью прогнозами по странам. Химия и применение оцениваются отдельно от основной отрасли покупателя. Конкурентное покрытие включает прямых поставщиков пены и смежные системы керна, которые клиенты учитывают при проектировании конструкций. Соседние продукты исключаются из доходов на рынке.
Что входит в область применения?
Включенные продукты включают сердечники из полиуретана и пенистирола, а также ПВХ и другие специализированные химические изделия из пенопласта. Листы и блоки покрываются, когда предназначены для применения с сэндвич-керном. Формы подготовленных сердечников и интегрированное преобразование комплектов включены в стоимость поставляемого керна ' s. Ветровые и морские применения наряду с транспортными и строительными приложениями в указанной сегментации.
Что исключено из сферы применения?
Рынок исключает бальзовые и сотовые сердечники. Также исключаются готовые авиационные детали и ветровые лопасти. Общие амортизации и изоляционные продукты выходят за рамки, если только не поставляются специально как ядро сэндвич-конструкции. Отдельные инженерные сборы и доходы от полной панельной системы исключаются, чтобы оценка осталась на уровне продукции с пенопластовым ядром.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
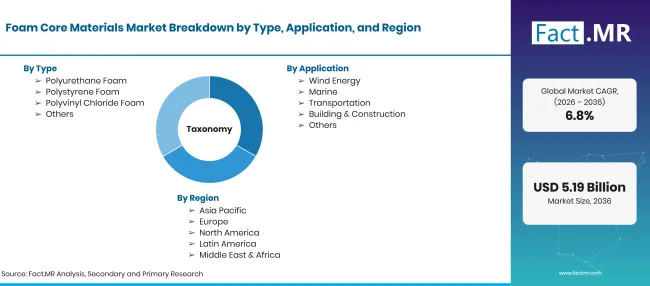
Factmr Foam Core Materials Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2025, 2026 и 2036 годах; CAGR на 2026–2036 годы |
| Определение рынка | Материалы с пенопластовым сердечником — это клеточные полимерные материалы, поставляемые в виде листов, блоков или подготовленных форм для использования в сэндвич-структурах. Доход покрывает основной продукт и его интегрированное преобразование в комплект для поставляемого керна. Доходы от соты и бальзы исключаются даже при продаже одним и тем же поставщиком. |
| Тип | пена полиуретана; пена полистирол; пена поливинилхлорида; Другие |
| Применение | Ветроэнергетика; Морская промышленность; Транспорт; Строительство и строительство; Прочее |
| Конечный пользователь | Аэрокосмическая промышленность; Автомобилестроение; Строительство; Морская промышленность; Ветровая энергетика; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Gurit Holding AG; 3A Composites / Airex AG; Diab Group; Armacell International; Evonik Industries; Changzhou Tiansheng New Materials; Hexcel Corporation; Plascore Incorporated; Euro-Composites |
| Прогнозный период | 2026–2036 годы |
| Подход | Оценка химического состава пены и поставок подготовленных сердечников для всех панелей. Коммерческие сравнения учитывают совместимость смолы и структурную квалификацию наряду с производственными графиками заказчиков и региональной конверсионной мощностью. |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Как сегментируется рынок?
-
По типу
- Полиуретановая пена
- Пенополистирол
- Поливинилхлоридная пена
- Другие
-
По применению
- Ветроэнергетика
- Морской
- Транспорт
- Строительство и строительство
- Другие
-
По конечному пользователю
- Аэрокосмическая промышленность
- Автомобильная промышленность
- Строительство
- Морской
- Ветроэнергетика
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок материалов с пенопластовым сердечником в 2026 году?
Каков прогноз на 2036 год?
Какой тип материала лидирует на рынке?
Какие сегменты приложений и конечных пользователей ведут?
Что определяет коммерческое преимущество поставщика?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF