- Market Value (2025): USD 19.0 Bn
- Estimated Value (2026): USD 20.3 Bn
- Forecast Value (2036): USD 37.9 Bn
- CAGR (2026-2036): 6.5%
Какова прогнозируемая стоимость рынка гастроэнтерологических устройств к 2036 году?
USD 20.3 миллиарда в 2026 году до USD 37.9 миллиарда к 2036 году в 6.5% CAGR.
- Согласно Fact.MR анализу, рынок гастроэнтерологических устройств оценивался в USD 19.0 миллиарда в 2025 году.
- Спрос вырастет с USD 20.3 миллиарда в 2026 году до USD 37.9 миллиардов к 2036 году.
- Прогноз прогнозирует 6.5% CAGR с 2026 по 2036 годы, что обусловлено растущим спросом на передовую диагностику желудочно-кишечного тракта, малоинвазивные процедуры и эффективное лечение заболеваний пищеварения.
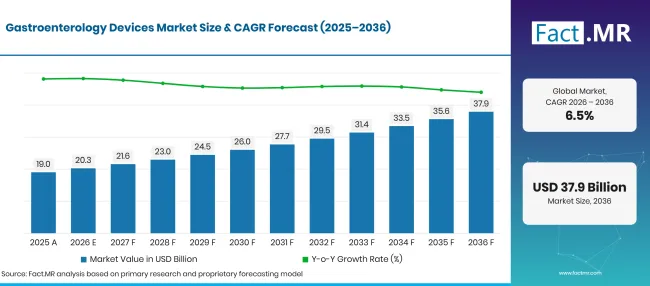
Factmr Gastroenterology Devices Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 19.0 |
| 2026 | Оценка | 20.3 |
| 2036 | Прогноз | 37.9 |
| CAGR 2026–2036 | Прогнозный период | 6.5% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Каковы определяющие показатели роста рынка гастроэнтерологических устройств?
USD 17.6 миллиарда абсолютных возможностей в период с 2026 по 2036 год.
- Драйверы спроса на рынке
- Растущий спрос на минимально инвазивные диагностические процедуры поддерживает внедрение гастроэнтерологических аппаратов. Национальный институт диабета и заболеваний пищеварения и почек (NIDDK) в своём историческом обзоре желудочно-кишечной эндоскопии оценил, что ежегодно в США проводится более 20 миллионов желудочно-кишечных эндоскопий [2].
- Растущее бремя заболеваний желудочно-кишечного тракта увеличивает потребность в точной диагностике и своевременном лечении. Больницы и диагностические центры нуждаются в современных системах визуализации, биопсийных аппаратах и эндоскопическом оборудовании для поддержки выявления и оценки заболеваний пищеварительного тракта. Исторические статистические данные NIDDK по заболеваниям пищеварения оценивают, что 60–70 миллионов человек в Соединённых Штатах пострадали от заболеваний пищеварительного тракта. Это значительное бремя заболеваний поддерживает необходимость в диагностическом оборудовании, включая эндоскопы, системы визуализации и биопсийные устройства. [1].
- Медицинские работники всё чаще внедряют терапевтические эндоскопические процедуры для лечения желудочно-кишечных заболеваний, одновременно снижая потребность в традиционных операциях в подходящих случаях. Устройства для гемостаза и другие специализированные инструменты поддерживают такие вмешательства, как контроль желудочно-кишечных кровотечений и лечение отдельных нарушений пищеварительного тракта.
- Расширение доступа к медицинским учреждениям и растущее использование амбулаторных хирургических центров создают возможности для производителей гастроэнтерологических изделий. Комиссия по консультации по оплате Medicare (MedPAC) в отчёте Конгрессу за март 2026 года сообщила, что примерно 6,400 амбулаторных хирургических центров облечили 3.4 миллионов получателей Medicare с оплатой за услугу в 2024 году. Также сообщается, что число центров в среднем увеличивалось более чем на 2% в год в период с 2019 по 2024 год [3].
- Ключевые сегменты, проанализированные
- По типу продукта: В 2026 году эндоскопы будут составлять 42.3% долю, что отражает их центральную роль в обследованиях желудочно-кишечного тракта, выявлении заболеваний, взятке образцов тканей и минимально инвазивных вмешательствах.
- По применению: Диагностика будет составлять 58.7% долю в 2026 году, поддерживаемая спросом на раннее выявление заболеваний, скрининг и оценку желудочно-кишечных заболеваний.
- По конечным пользователям: больницы будут занимать 52.1% долю в 2026 году, что отражает их доступ к специализированным гастроэнтерологическим отделениям, обученным медицинским специалистам и передовой диагностической и терапевтической инфраструктуре.
- Аналитическое мнение на Fact.MR
- Шамбу Натх Джа, главный консультант Fact.MR, отмечает: «Гастроэнтерологические устройства, вероятно, вызовут интерес, поскольку медицинские работники ищут эффективные инструменты для диагностики и лечения заболеваний пищеварительной системы. Больницы и клиники по-прежнему нуждаются в индивидуальном руководстве по процедуре и практическом плане внедрения перед выбором подходящих устройств.»
- Стратегические последствия
- Производители могут делать акцент на возможностях устройства, клинических применениях и операционной эффективности для поддержки обоснованных решений о закупках.
- Дистрибьюторы играют ключевую роль в подборе гастроэнтерологических устройств с диагностическими и терапевтическими требованиями в различных медицинских учреждениях.
- Медицинские работники могут отдавать приоритеты состоянию пациента и процедурным целям при выборе устройств для диагностики и лечения.
- Медицинские учреждения могут балансировать стоимость оборудования с ожидаемыми клиническими результатами, улучшением рабочих процессов и долгосрочными потребностями в уходе за пациентами.
Германия планирует зафиксировать 4.9%CAGR до 2036 года. Бразилия должна получить 5.7%, за ней следуют США с 5.2%. Великобритания, по прогнозам, поднимется на 8.0%, а Япония — на 6.3%. Различия в инфраструктуре здравоохранения, диагностических возможностях и клиническом спросе создают отдельные пути для внедрения гастроэнтерологических устройств на этих рынках.
Как рынок гастроэнтерологических устройств делится по сегментам?
Fact.MR выясняет, что эндоскопы ведут тип продукта на 42.3%; диагностика — применение на 58.7%; больницы — конечный пользователь на 52.1%.
Какой тип продукта доминирует?
Эндоскопы занимают 42.3% долю на рынке гастроэнтерологических устройств в 2026 году.
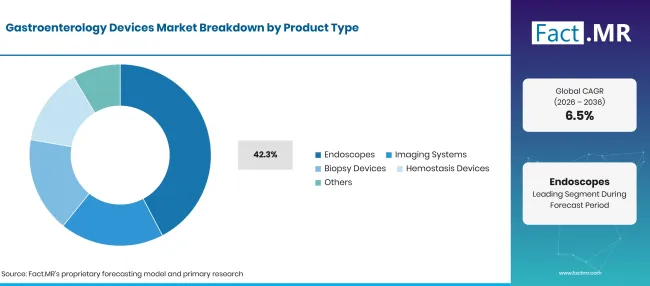
Factmr Gastroenterology Devices Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Эндоскопы (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Эндоскопы обеспечивают заявленную долю продуктов на рынке гастроэнтерологических устройств, что подтверждается их ролью в визуализации пищеварительного тракта и позволянием проводить минимально инвазивные обследования. Системы визуализации поддерживают выявление и оценку желудочно-кишечных заболеваний, а биопсийные устройства способствуют взятию образцов тканей для диагностической оценки. Гемостазные устройства помогают контролировать желудочно-кишечные кровотечения, а другие устройства обслуживают специализированные процедурные нужды. CDC обновил свои рекомендации по скринингу колоректального рака 17июня 2026 года, объяснив, что Рабочая группа по профилактическим услугам США рекомендует регулярный скрининг для взрослых в возрасте от 45до75 [4].
Что ведёт в сегменте «Приложения»?
Диагностика лидирует с долей 58.7% на рынке гастроэнтерологических устройств в 2026 году.
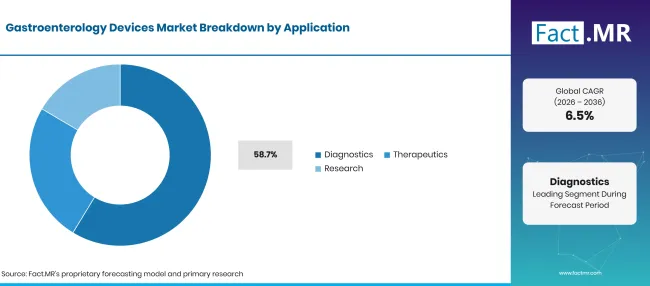
Factmr Gastroenterology Devices Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Диагностика (ведущий сегмент) | 58.7% |
| Другие объединённые сегменты | 41.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Диагностика является доминирующей долей применения, поскольку гастроэнтерологические устройства широко используются для изучения пищеварительного тракта, выявления аномалий и поддержки оценки заболеваний. Эндоскопическая визуализация, системы визуализации и биопсийные процедуры способствуют диагностическим оценкам при желудочно-кишечных заболеваниях. Терапевтические приложения используют эти устройства для вмешательств, таких как контроль кровотечений и другие малоинвазивные процедуры, а исследовательские приложения поддерживают клинические исследования и разработку диагностических и лечебных подходов.
Какой конечный пользователь доминирует?
Больницы занимают 52.1% долю рынка гастроэнтерологических устройств в 2026 году.
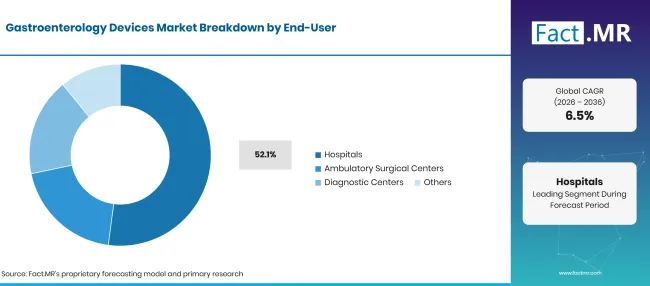
Factmr Gastroenterology Devices Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Шаре (2026) |
|---|---|
| Больницы (ведущий сегмент) | 52.1% |
| Другие объединённые сегменты | 47.9%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Больницы занимают лидирующую долю конечных пользователей благодаря своей способности предоставлять комплексные гастроэнтерологические услуги, включая диагностические обследования, эндоскопические вмешательства и сложные желудочно-кишечные процедуры. Амбулаторные хирургические центры поддерживают амбулаторные вмешательства и процедуры, не требующие длительного пребывания в больнице. Диагностические центры участвуют через специализированные услуги по обследованию и тестированию, в то время как другие конечные пользователи выполняют дополнительные клинические и процедурные требования.
Что ускоряет внедрение гастроэнтерологических устройств на рынке и что его тормозит?
Растущий спрос на передовую пищеварительную помощь стимулирует рынок гастроэнтерологических устройств, но высокие затраты на оборудование и ограниченный доступ к специализированным медицинским учреждениям замедляют внедрение.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Рост распространённости желудочно-кишечных заболеваний | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Растущий спрос на минимально инвазивные процедуры | +0.9% | Глобальный | Краткосрочное (≤ 2 года) |
| Достижения в эндоскопических технологиях визуализации | +0.7% | Европа, Америка, Азия | Среднесрочные (2–4 года) |
| Расширение диагностических возможностей в больницах | +0.5% | Глобальный | Краткосрочное (≤ 2 лет) |
| Рост внедрения передовой терапевтической эндоскопии | +0.4% | Глобальный | Долгосрочная (≥ 4 года) |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Разработка эндоскопических систем с поддержкой ИИ | +0.8% | Глобальный | Среднесрочный (2–4 года) |
| Расширение амбулаторных хирургических центров | +0.6% | Америки, Европа | Среднесрочное (2–4 года) |
| Интеграция технологий высокоразрешающей визуализации | +0.5% | Европа, Азия | Долгосрочная (≥ 4 года) |
| Растущий спрос на одноразовые эндоскопические устройства | +0.4% | Глобальный | Краткосрочное (≤ 2 года) |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие затраты на приобретение и обслуживание современных устройств | -0.8% | Глобальный | Краткосрочное (≤ 2 года) |
| Риск заражения и перекрёстного заражения | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Нехватка квалифицированных специалистов по эндоскопии | -0.5% | Азия, развивающиеся рынки | Краткосрочный срок (≤ 2 лет) |
| Сложные нормативные требования и ограничения по возмещению расходов | -0.4% | Глобальный | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Какие страны масштабируют рынок гастроэнтерологических устройств до 2036 года?
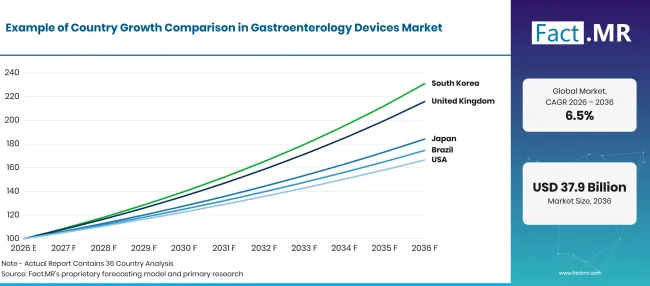
Factmr Gastroenterology Devices Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026-2036) |
|---|---|
| Германия | 4.9% |
| Бразилия | 5.7% |
| США | 5.2% |
| Великобритания | 8.0% |
| Япония | 6.3% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Что поддерживает усыновление Германией?
4.9% CAGRподдерживается передовой медицинской инфраструктурой и развитыми эндоскопическими услугами.
Рынок гастроэнтерологических аппаратов Германии выигрывает благодаря развитой сети больниц, диагностическим возможностям и спросу на минимально инвазивные процедуры. Больницы и специализированные клиники используют эндоскопы, системы визуализации, биопсийные устройства и оборудование для гемостаза для диагностики и лечения желудочно-кишечного тракта. Постоянные инвестиции в клинические технологии и раннее выявление заболеваний могут поддерживать спрос на современные устройства.
Как в Бразилии развивается усваивание?
5.7% CAGR, обусловленным расширением диагностических возможностей и расширением доступа к желудочно-кишечной помощи.
Рынок Бразилии поддерживается спросом на диагностические и терапевтические процедуры в государственных и частных медицинских учреждениях. Эндоскопическое оборудование может помочь медицинским работникам исследовать расстройства пищеварения, выявлять аномалии и выполнять минимально инвазивные вмешательства. Инвестиции в медицинскую инфраструктуру и расширение доступа к специализированным услугам могут способствовать внедрению в больницах, амбулаторных хирургических центрах и диагностических центрах.
Что поддерживает усыновление в Соединённых Штатах?
5.2% CAGR, поддерживается проверенным скринингом колоректального рака и спросом на передовые диагностические процедуры.
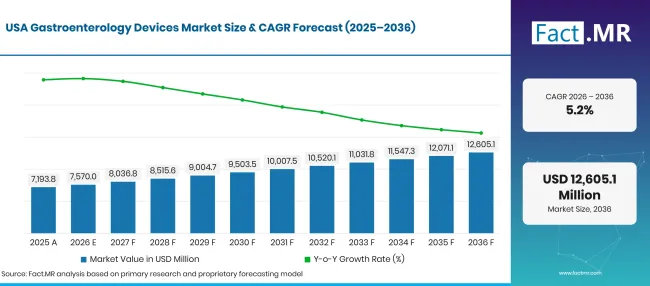
Factmr Gastroenterology Devices Market Forecast Usa | Source: Fact.MR
Рынок США выигрывает от устоявшихся практик скрининга желудочно-кишечного тракта и использования эндоскопии для диагностики заболеваний пищеварения и выявления колоректальных аномалий. CDC сообщил в июне 2025 года, что примерно семь из десяти взрослых в возрасте 50–75 были в курсе скрининга колоректального рака. Колоноскопия позволяет выявлять и удалять предраковые полипы, поддерживая спрос на эндоскопы, системы визуализации и биопсийные устройства. [5]
Как происходит внедрение строительства в Великобритании?
8.0% CAGR, обусловленным расширением скрининга рака кишечника и спросом на диагностическую эндоскопию.
Рынок Великобритании поддерживается расширением скрининга рака кишечника и необходимостью проведения последующих диагностических процедур. NHS England сообщила, что в 2024/25году почти 7 миллионов человек приняли участие в скрининге кишечника, по сравнению с примерно 4.7 миллионами в 2014 году15году. Положительные результаты скрининга и требования к мониторингу могут поддерживать спрос на колоноскопы, биопсийные устройства и связанные с ними технологии визуализации. [6]
Что поддерживает усыновление в Японии?
6.3% CAGR, формируется выявлением рака желудочно-кишечного тракта и потребностью в точных эндоскопических процедурах.
Рынок гастроэнтерологических устройств в Японии выигрывает благодаря важности раннего выявления рака желудочно-кишечного тракта и устоявшихся эндоскопических диагностических практик. Больницы и специализированные центры могут использовать современные эндоскопы, системы визуализации и биопсийные устройства для изучения желудочно-кишечных аномалий и принятия клинических решений. Постоянное внимание к ранней диагностике и минимально инвазивному лечению может способствовать спросу на технологически передовое оборудование для гастроэнтерологии.
Кто возглавляет рынок гастроэнтерологических устройств?
Fact.MR представляет FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED и PENTAX Medical (HOYA Group) на рынке гастроэнтерологических устройств.
Olympus и FUJIFILM являются заметными участниками эндоскопии и желудочно-кишечных технологий. Boston Scientific и Medtronic предлагают технологии, используемые в терапевтических и малоинвазивных процедурах, а Cook Medical и CONMED предоставляют специализированные медицинские устройства и процедурные решения. PENTAX Medical, входящая в состав группы HOYA, специализируется на эндоскопических системах и смежных технологиях для обследования желудочно-кишечного тракта.
Конкуренция на рынке гастроэнтерологических устройств зависит от производительности продукта, возможностей визуализации, процедурной эффективности, клинической удобства и совместимости с медицинскими учреждениями и #39; существующим оборудованием. Больницы и амбулаторные хирургические центры оценивают надёжность устройств и требования к обслуживанию.
Какие компании являются ключевыми поставщиками?
Ключевые компании на рынке гастроэнтерологических устройств включают FUJIFILM; Boston Scientific Corporation; Medtronic plc; Olympus Corporation; Cook Medical; CONMED Corporation; и PENTAX Medical (HOYA Group).
- FUJIFILM
- Boston Scientific Corporation
- Medtronic plc
- Olympus Corporation
- Медицина Кук
- CONMED Corporation
- PENTAX Medical (группа HOYA)
Библиография
- [1] Национальный институт диабета и заболеваний пищеварения и почек. (ноябрь 2014). Статистика заболеваний пищеварения в Соединённых Штатах. Национальные институты здравоохранения.
- [2] Рул, К. Э., и Эверхарт, Дж. Э. (2008). Глава 24: Показания и результаты эндоскопии желудочно-кишечного тракта. В книге «Нагрузка заболеваний пищеварения в Соединённых Штатах». Национальный институт диабета и заболеваний пищеварения и почек.
- [3] Консультативная комиссия по оплате Medicare. (2026, март 12года). Глава 11: Услуги амбулаторных хирургических центров: отчёт о состоянии. В марте 2026 года доклад Конгрессу: политика оплаты Medicare.
- [4] Центры по контролю и профилактике заболеваний. (2026, июнь 17). Разговор с вашим врачом о скрининге колоректального рака. https://www.cdc.gov/colorectal-cancer/talking-to-doctor/
- [5] Центры по контролю и профилактике заболеваний. (2025, июнь 11). Использование скрининговых тестов на колоректальный рак.
- [6] NHS Англия. (2026, апрель 20). NHS выявляет десятки тысяч случаев рака кишечника благодаря программе скрининга.
Ответы на этот отчёт
- В отчёте описывается, как гастроэнтерологические устройства используются для диагностики, визуализации, исследования и лечения желудочно-кишечных расстройств.
- Анализ сегментов сравнивает указанные категории продукции, включая заявленную долю эндоскопов на 2026 год.
- Анализ стран охватывает Германию, Бразилию, США, Великобританию и Японию, а также соответствующую официальную статистику здравоохранения.
- Обзор конкурсов включает профили FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED и PENTAX Medical (HOYA Group).
- Анализ приложений отделяет диагностические процедуры от терапевтических вмешательств и исследовательской деятельности.
Что охватывает рынок гастроэнтерологических устройств?
Рынок охватывает медицинские устройства, используемые для обследования, диагностики и лечения заболеваний, затрагивающих желудочно-кишечный тракт. Он отслеживает использование эндоскопов, систем визуализации, биопсийных аппаратов, гемостазных аппаратов и других специализированных инструментов. Охват применения отличает диагностику, терапию и исследования, а сегментация конечных пользователей включает больницы, амбулаторные хирургические центры, диагностические центры и другие медицинские учреждения. Решения о покупке оборудования зависят от клинических требований, процедурных возможностей, безопасности пациентов и стоимости оборудования.
Что входит в область применения?
Включенные продукты включают медицинские устройства, предназначенные для визуализации желудочно-кишечного тракта, диагностического исследования, взятия образцов тканей, контроля кровотечений и терапевтических процедур. Граница рыночной стоимости охватывает указанные категории продуктов, используемые в диагностических и терапевтических приложениях и исследованиях. Анализ также включает внедрение устройств в больницах, амбулаторных хирургических центрах, диагностических центрах и других соответствующих медицинских учреждениях.
Что исключено из сферы применения?
Анализ исключает медицинские устройства, используемые исключительно для несвязанных медицинских специальностей без соответствующего гастроэнтерологического применения. Фармацевтические продукты, диагностические препараты и методы лечения, не являющиеся гастроэнтерологическими устройствами, выходят за пределы установленной границы доходов от приборов. Общее больничное оборудование без специального применения гастроэнтерологии также исключается. Доходы от несвязанных медицинских услуг и отдельных клинических процедур не включаются в рыночную стоимость, если только это явно не покрывается базовой методологией маркетингового исследования.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
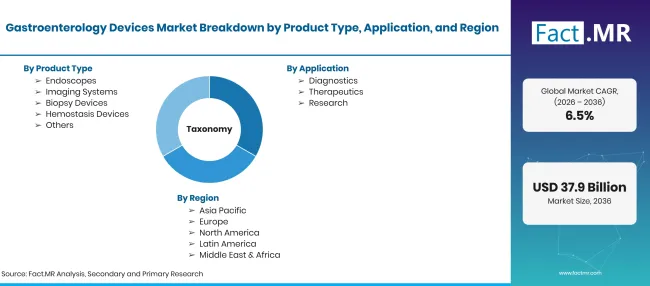
Factmr Gastroenterology Devices Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда: оценка на 2026 год, прогноз на 2036 год и CAGR |
| Определение рынка | Медицинские устройства, используемые для диагностики, визуализации, исследования и лечения желудочно-кишечных заболеваний с помощью эндоскопических, визуализированных, биопсий, гемостаза и других специализированных процедур. |
| Тип продукта | эндоскопы; Системы визуализации; Биопсийные устройства; Гемостазные устройства; Другие |
| Применение | Диагностика; Терапевтические средства; Исследования |
| Конечный пользователь | Больницы; Амбулаторные хирургические центры; Диагностические центры; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | FUJIFILM; Boston Scientific; Medtronic; Olympus; Cook Medical; CONMED; PENTAX Medical (HOYA Group) |
| Прогнозный период | 2026–2036 годы |
| Подход | Сегментация рынка и анализ сценариев поддерживаются официальной статистикой здравоохранения, регуляторной информацией, данными о бремени заболеваний и источниками в индустрии медицинских устройств. |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Эндоскопы
- Системы визуализации
- Биопсийные устройства
- Гемостаз
- Другие
-
По применению
- Диагностика
- Терапевтические средства
- Исследования
-
По конечному пользователю
- Больницы
- Амбулаторные хирургические центры
- Диагностические центры
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок гастроэнтерологических устройств в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продукта имеет наибольшую заявленную долю?
Какие заявки ведут?
Какие компании покрываются?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF