- Market Value (2025): USD 58.4 Bn
- Estimated Value (2026): USD 62.2 Bn
- Forecast Value (2036): USD 116.4 Bn
- CAGR (2026-2036): 6.5%
Сколько прогнозируется стоимость рынка дисплеев на телефонах к 2036 году?
USD 62.2 миллиарда в 2026 году до USD 116.4 миллиарда к 2036 году в 6.5% CAGR.
- Согласно Fact.MR анализу, рынок дисплеев телефонов оценивался в USD 58.4 миллиарда в 2025 году.
- Ожидается, что спрос вырастет с USD 62.2 миллиарда в 2026 году до USD 116.4 миллиардов к 2036 году.
- Прогноз предполагает 6.5% CAGR с 2026 по 2036 год, поддерживаемый обновлением дисплеев, внедрением современных OLED-панелей и продолжающимся спросом на замену экранов.
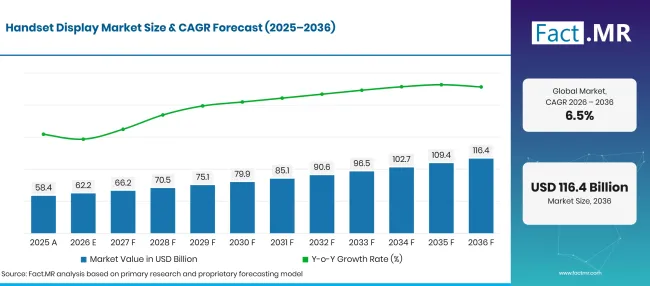
Handset Display Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 58.4 |
| 2026 | Оценка | 62.2 |
| 2036 | Прогноз | 116.4 |
| CAGR 2026–2036 | Прогнозный период | 6.5% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Какие показатели определяют рост рынка дисплеев на телефонах?
USD 54.2 миллиарда абсолютных возможностей в период с 2026 по 2036 год.
- Драйверы спроса на рынке
- Растущее использование OLED и AMOLED поддерживает рост рынка дисплеев для телефонов. Обновление дисплеевых технологий поддерживает спрос на панели с лучшим контрастом, яркостью, передачей цвета и энергоэффективностью. Omdia сообщила, что смартфоны с AMOLED составили 63% мировых поставок смартфонов в первом квартале 2025 года, по сравнению с 51% годом ранее [1].
- Новые функции дисплея в премиальных телефонах способствовали росту рынка. Samsung Display представила свою технологию конфиденциальности Flex Magic Pixel на Mobile World Congress в марте 2026 года. Технология использует функции конфиденциальности на уровне панелей для ограничения углов обзора, иллюстрируя, как поставщики дисплеев разрабатывают функции, выходящие за рамки обычного качества изображения [2].
- Продолжающийся спрос на ЖК-панели поддерживается их постоянным использованием на рынках более дешёвых телефонов и замен. TrendForce оценил в августе 2026 года, что ЖК-панели для смартфонов составят примерно 59% мировых поставок панелей смартфонов в 2026 году, тогда как AMOLED — около 41% [3]. Это иллюстрирует продолжающуюся важность доступности и базы установленных телефонов.
- Инвестиции в производство дисплеев способствуют расширению производственных мощностей, развитию передовых технологий дисплеев. Компания Boe объявила о массовом запуске своей производственной линии Gen 8.6 AMOLED в Чэнду 17июня 2026 года, подчеркнув инвестиции в современные производственные мощности дисплеев [4]. Хотя линия рассчитана на средние и крупные OLED-приложения, а не только для панелей телефонов, она отражает более широкие инвестиции в технологии производства OLED.
- Ключевые сегменты, проанализированные
- По технологиям: LCD составит 36.5% рынка в 2026 году. Категория OLED включает реализации AMOLED, поэтому для отдельной отчётности AMOLED требуется взаимоисключающие определения.
- По размеру: Более 6 дюймов занимает 44.7% рынка в 2026 году, что отражает важность больших экранов в современных дизайнах телефонов.
- По разрешению: HD лидирует с 46.2% рынка в 2026 году.
- По применению: Смартфоны представляют 89.4% на рынке в 2026 году, что делает их доминирующим приложением для специализированных телефонов.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Спрос на дисплеи телефонов формируется балансом между премиальными функциями и контролем затрат. OLED- и AMOLED-панели позволяют производителям различать устройства по контрасту, яркости, форм-фактору и функциям, связанным с конфиденциальностью, в то время как LCD остаётся важным в ценочувствительных и заменяющих сегментах. Поставщики, способные обеспечивать стабильное качество панелей, повышать производственные мощности и управлять затратами, лучше подготовлены для обслуживания различных категорий телефонов. Рыночные перспективы также будут зависеть от циклов замены смартфонов и способности современных функций дисплея оправдать более высокие цены на устройства.»
- Стратегические последствия
- Производителям дисплеев необходимо совмещать OLED-инновации с экономичным производством ЖК-дисплей для начального и заменяющего спроса.
- Бренды телефонов могут связать улучшения дисплея с понятными потребительскими преимуществами, такими как читаемость, энергоэффективность, конфиденциальность, яркость и долговечность.
- Поставщикам панелей необходимо уделять приоритетное внимание повышению урожайности, эффективности производства и надёжному поставке для управления ценовым давлением.
- Закупочным командам рекомендуется оценивать качество панелей, срок службы, энергопотребление и непрерывность поставок наряду с ценой покупки.
- Инвесторы и участники рынка выигрывают от различия поставок панелей от выручки от панелей, поскольку изменения в составе панелей и средние цены продажи могут влиять на выручку иначе, чем на спрос на единицу.
Германия планирует зафиксировать 7.5% CAGR до 2036 года. Бразилия должна показать 6.8%, за ней следуют США с 6.2%. Великобритания, по прогнозам, поднимется на 5.5%, а Япония — на 4.9%.
Как распределяется рынок дисплеев на телефонах по сегментам?
Сегментация Fact.MRопределяет ЖК-дисплей на 36.5% в категории технологий, дисплеи выше 6 дюймов в 44.7% категории размера, HD — на 46.2% разрешения, а смартфоны — на 89.4% в категории приложений.
Какие технологии ведут?
LCD будет держать 36.5% долю в 2026 году.
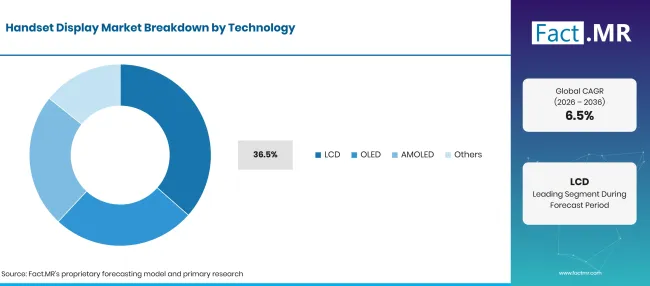
Handset Display Market Breakdown Technology | Source: Fact.MR
| Технологии | Поделиться (2026) |
|---|---|
| LCD | 36.5% |
| Другие объединённые сегменты | 63.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
ЖК-панели остаются важными для смартфонов, где стоимость производства, доступность и спрос на замену являются центральными факторами. Они используются как на начальном, так и в выбранных устройствах среднего класса, где покупатели могут отдавать приоритет доступности экрана и цене, а не контрастным и дизайнерским особенностям, присущим премиальным OLED-панелям. OLED-технология обеспечивает свет на уровне пикселей, обеспечивая глубокие черные оттенки и высокий контраст. AMOLED — это активная матричная форма OLED, широко используемая в дисплеях смартфонов. Гибкие OLED и другие продвинутые реализации также могут поддерживать более тонкие панели и изогнутые или складные конструкции устройств.
Что лидирует в сегменте размера?
Дисплеи выше 6 дюймов будут отражать 44.7% долю в 2026 году.
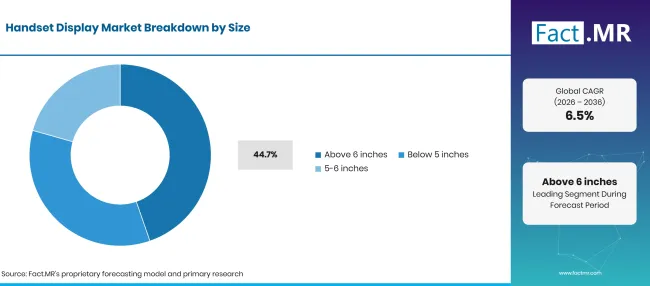
Handset Display Market Breakdown Size | Source: Fact.MR
| Размер дисплея | Поделиться (2026) |
|---|---|
| Выше 6 дюймов (ведущий сегмент) | 44.7% |
| Другие объединённые сегменты | 55.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Дисплеи выше 6 дюймов поддерживают видеопотоковую трансляцию, игры, чтение, навигацию и многозадачность. Производители телефонов могут использовать более крупные экраны для улучшения просмотра и дифференциации продукции в категориях среднего и премиального класса. Однако размеры панелей должны быть сбалансированы с учетом веса устройства, ёмкости батареи, комфорта обращения и производственных затрат. Меньшие дисплеи остаются актуальными в компактных устройствах, обычных телефонах и отдельных специализированных телефонах. Доля рынка каждого диапазона зависит от ассортимента продукции, региональной цене и скорости выпуска производителей моделей с большим экраном.
Как Resolution формирует спрос?
HD-дисплеи, вероятно, составят 46.2% долю в 2026 году.
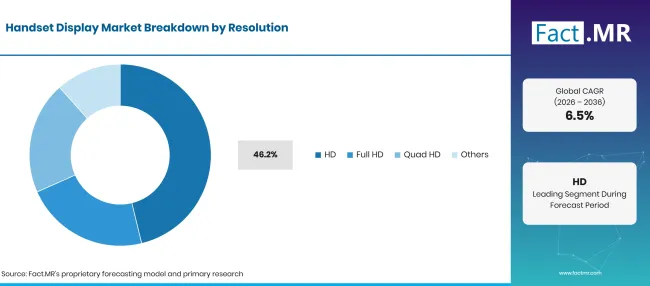
Handset Display Market Breakdown Resolution | Source: Fact.MR
| Разрешение | Поделиться (2026) |
|---|---|
| HD (ведущий сегмент) | 46.2% |
| Другие объединённые сегменты | 53.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
HD-панели остаются актуальными в доступных смартфонах, где производителям необходимо управлять стоимостью компонентов, обеспечивая при этом адекватный опыт просмотра. Выбор разрешения также зависит от размера дисплея, плотности пикселей, энергопотребления и целевой цены устройства. Full HD-панели обладают большей детализацией и подходят для больших дисплеев, тогда как Quad HD используется в отдельных премиальных устройствах. Реальный спрос зависит от портфеля телефонов и баланса между воспринимаемым качеством изображения, производственными затратами и энергоэффективностью.
Как заявка формирует спрос?
Смартфоны, вероятно, составят 89.4% долю в 2026 году.
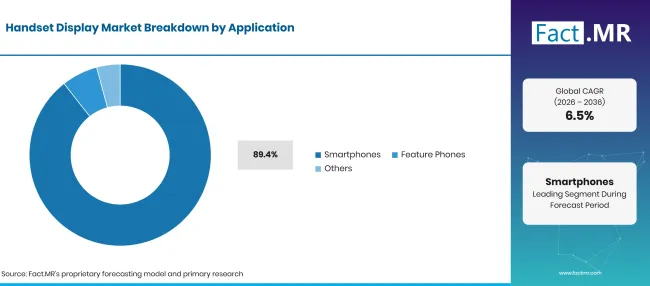
Handset Display Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Смартфоны (ведущий сегмент) | 89.4% |
| Другие объединённые сегменты | 10.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Смартфоны доминируют в спросе на дисплеи на телефонах, поскольку им нужны экраны с поддержкой связи, фотографии, развлечений, навигации и приложений. Обновления дисплеев помогают производителям телефонов различать продукцию по яркости, частоте обновления, разрешению, энергопотреблению и функциям конфиденциальности. Обычные телефоны и другие телефоны составляют меньшую часть ассортимента поставляемых приложений. Их дисплеи, как правило, сталкиваются с более строгими бюджетными ограничениями, что делает ЖК-дисплей и более простые панели коммерчески значимыми. Спрос на замену и ремонт также создаёт рынок совместимых панелей за пределами производства новых телефонов.
Что ускоряет внедрение рынка дисплеев для телефонов и что его сдерживает?
Продвинутые OLED-функции, увеличенные экраны и спрос на замену поддерживают рынок, в то время как давление на стоимость компонентов, ценовая конкуренция и медленные обновления устройства могут сдерживать рост.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Рост спроса на OLED-дисплеи | +1.0% | Азия, Америки | Среднесрочные (2–4 года) |
| Рост спроса на замену смартфонов | +0.9% | Глобальный | Краткосрочное (≤ 2 года) |
| Растущее использование дисплеев с высокой частотой обновления | +0.7% | Глобальный | Среднесрочные (2–4 года) |
| Спрос на экраны с большим и высоким разрешением | +0.5% | Азия, Европа | Среднесрочное (2–4 лет) |
| Расширение складных дисплеев смартфонов | +0.4% | Азия, Америки | Долгосрочная (≥ 4 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Продвинутая разработка OLED и AMOLED-дисплеев | +0.8% | Глобальный | Среднесрочные (2–4 года) |
| Технологии маломощных дисплеев | +0.6% | Азия, Европа | Среднесрочное (2–4 лет) |
| Гибкая и складная интеграция дисплея | +0.5% | Азия, Америки | Долгосрочная перспектива (≥ 4 лет) |
| Решения для высокой яркости и долговечных дисплеев | +0.4% | Глобальный | Краткосрочное (≤ 2 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие производственные затраты на современные дисплеи | -0.8% | Глобальный | Краткосрочно (≤ 2 лет) |
| Чувствительность к цене в сегментах начальных смартфонов | -0.6% | Азия, Африка | Среднесрочное (2–4 года) |
| Проблемы производства и выхода OLED-панелей | -0.5% | Глобальный | Краткосрочно (≤ 2 лет) |
| Перебои в цепочках поставок и доступность компонентов | -0.4% | Глобальный | Среднесрочные (2–4 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
В каких странах рынок дисплеев на телефонах будет масштабироваться до 2036 года?
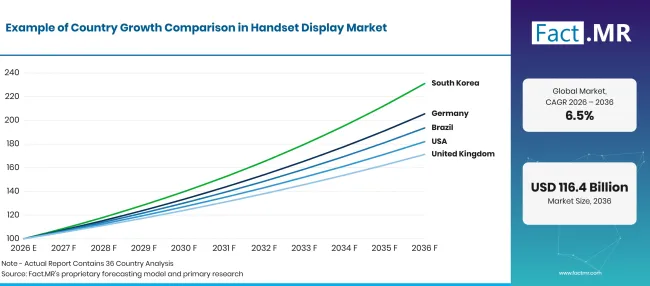
Handset Display Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.5% |
| Бразилия | 6.8% |
| США | 6.2% |
| Великобритания | 5.5% |
| Япония | 4.9% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Что поддерживает усыновление Германией?
7.5% CAGRподдерживается спросом на премиальные телефоны и продвинутые функции дисплея.
Спрос на дисплеи телефонов в Германии связан с заменой смартфонов, покупкой премиум-устройств и доступностью устройств с улучшенной яркостью, разрешением и энергоэффективностью. Современные OLED-панели могут получить выгоду от усилий производителей по выделению более дорогих телефонов
Как Бразилия развивает внедрение дисплеев на телефонах?
6.8% CAGR, поддерживаемый спросом на смартфоны и экономичным выбором устройств.
Рыночные возможности Бразилии зависят от баланса между доступными смартфонами и премиальными моделями. ЖК-панели остаются актуальными в категориях, чувствительных к цене, в то время как использование OLED может расшириться, когда производители предлагают современные дисплеи по доступным ценам. Замена экранов также поддерживает спрос на панели при ремонте существующих устройств вместо покупки новых телефонов.
Что поддерживает усыновление в Соединённых Штатах?
6.2% CAGR, сформированы премиальными функциями смартфонов и спросом на замену.
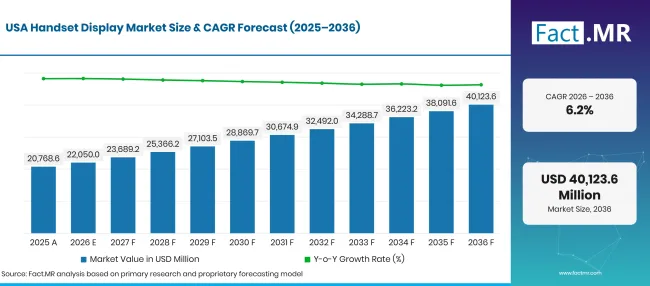
Handset Display Market Forecast Usa | Source: Fact.MR
Рынок США включает спрос на премиальные смартфоны с высококачественными дисплеями, продвинутыми функциями конфиденциальности и улучшенной производительностью просмотра. Рост рынка будет зависеть от того, оценят ли потребители эти улучшения настолько, чтобы поддерживать обновления устройств и повышение цен на панели.
Как происходит внедрение строительства в Великобритании?
5.5% CAGRвызвано заменой телефонов и спросом на различные спецификации устройства.
Спрос на дисплеи телефонов в Великобритании отражает сочетание премиальных смартфонов, устройств среднего класса и заменяющих экранов. OLED-панели могут поддерживать различие за счёт контраста, яркости и гибкости дизайна, а LCD-панели остаются важными там, где стоимость имеет приоритет.
Что поддерживает усыновление в Японии?
4.9% CAGR, поддерживаемый развитием дисплеевых технологий и устоявшимся экспертизой в области электроники.
В Японии развилась развитая индустрия дисплеев и электроники, где такие компании, как Japan Display Inc. и Sharp Corporation , участвуют в разработке дисплеевых технологий. Рыночные возможности включают передовые панели, компактные устройства и специализированные приложения для дисплеев.
Кто лидирует на рынке дисплеев для телефонов?
Fact.MR отмечает, что Samsung Display Co., LG Display Co., BOE Technology Group Co., Tianma Microelectronics Co., Ltd., Visionox Technology Inc., Japan Display Inc., Sharp Corporation, TCL CSOT, AUO Corporation и Innolux Corporation.
Samsung Display, LG Display, BOE, Tianma и Visionox участвуют в производстве мобильных дисплеев, включая технологии OLED. Japan Display и Sharp актуальны для более широкой цепочки поставок дисплеев, в то время как TCL CSOT, AUO и Innolux участвуют в производстве дисплейных панелей в различных категориях продукции. Их популярность и конкурентные позиции в зависимости от технологий, размера панелей, заказчика и применения. BOE Technology Group Co объявила о запуске серийного производства своей линии Gen 8.6 AMOLED в Чэнду в июне 2026 года, что отражает инвестиции в современное производство OLED [4]. Кроме того, LG Display в августе 2026 года анонсировала свою технологию OLED-узоров FLiPP без тонкого металла. Компания сообщила о улучшении яркости, срока службы панели и энергопотребления при заявленных условиях сравнения [5].
Конкуренция зависит от качества панелей, выхода производства, энергоэффективности, яркости, срока службы, цен и надёжной поставки. Поставщикам необходимо балансировать инвестиции в современное OLED-производство с конкурентоспособностью ЖК-панелей по цене. Производителям устройств также нужны стабильные поставки компонентов и стабильная производительность панелей во всех моделях телефонов.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Samsung Display Co., Ltd.; LG Display Co., Ltd.; BOE Technology Group Co., Ltd.; Tianma Microelectronics Co., Ltd.; Visionox Technology Inc.; Japan Display Inc.; Sharp Corporation; TCL China Star Optoelectronics Technology Co., Ltd. (TCL CSOT); AUO Corporation; и Innolux Corporation.
- Samsung Display Co.
- LG Display Co.
- BOE Technology Group Co.
- Tianma Microelectronics Co., Ltd.
- Visionox Technology Inc.
- Japan Display Inc.
- Sharp Corporation
- TCL CSOT
- AUO Corporation
- Innolux Corporation
Библиография
- [1] Omdia. (2025, июнь 12). Omdia: Гибкие AMOLED-дисплеи обеспечивают мощность 51% глобальных поставок смартфонов.
- [2] Samsung Display. (2026, март 2). Samsung Display демонстрирует оптимизированные для искусственного интеллекта OLED-технологии на MWC26.
- [3] TrendForce. (2026, август 31). Вторичные и ремонтные рынки оказывают поддержку; глобальные поставки панелей смартфонов упадут всего 2.5% в 2026 году, сообщает TrendForce.
- [4] Технологическая группа BOE. (2026, июнь 17). BOE запускает первую в Китае линию AMOLED 8.6 поколения, открывая новую эру для высококлассных дисплеев.
- [5] LG Display. (2026, август 19года). LG Display представляет FLiPP, достигая мечты о следующем поколении OLED.
Ответы на этот отчёт
- В отчёте описывается рынок дисплеев для телефонов по указанным технологиям, размерам, разрешениям и приложениям.
- Сегментный анализ сравнивает технологии LCD, OLED и AMOLED, размеры экранов, категории разрешения и приложения телефонов.
- Анализ стран охватывает Германию, Бразилию, США, Великобританию и Японию, а также соответствующие события в индустрии экспозиций.
- Обзор конкурса включает десять названных производителей дисплеев.
- Анализ спроса рассматривает внедрение OLED, премиальные функции дисплея, спрос на замену, инвестиции в производство панелей и давление на ценообразование.
Что охватывает рынок дисплеев на телефонах?
Рынок охватывает панели дисплеев, используемых в смартфонах, обычных телефонах и других категориях телефонов. Он отслеживает технологии панелей, размеры, разрешения и применения. Решения о покупке зависят от качества изображения, яркости, энергопотребления, долговечности панелей, производственных затрат и совместимости с дизайнами телефонов.
Что входит в область применения?
В комплект входят панели дисплеев LCD, OLED, AMOLED и другие панели телефонов, продаваемые для использования в смартфонах, обычных телефонах и других определённых категориях телефонов. Область охватывает панели по указанным категориям размеров и разрешения, а также учитывает соответствующих производителей дисплеев и технологические разработки.
Что исключено из сферы применения?
Анализ исключает телевизоры, настольные мониторы, ноутбуки и планшеты, если они явно не включены в базовое рыночное определение. Общие полупроводниковые компоненты, батареи для телефонов, камеры, сенсорные контроллеры и готовые смартфоны исключаются из доходов от дисплейных панелей, если только исходная рыночная модель не включает их специально. Оборудование для производства дисплеев и несвязанные сервисы дисплеев также исключены.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
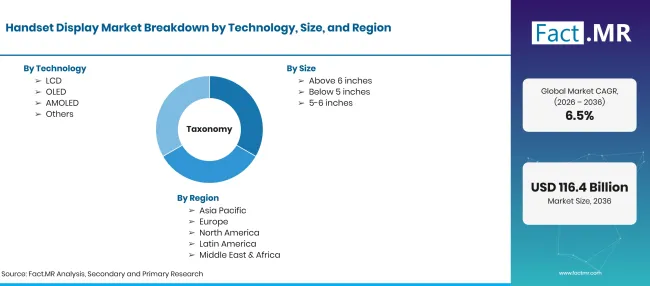
Handset Display Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году, что составляет CAGR |
| Определение рынка | Панели дисплея, используемые в смартфонах, обычных телефонах и других категориях телефонов |
| Технологии | LCD; OLED; AMOLED; Другие |
| Размер | Выше 6 дюймов; Ниже 5 дюймов; 5–6 дюймов |
| Разрешение | HD; Full HD; Quad HD; Другие |
| Применение | Смартфоны; Обычные телефоны; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | Samsung Display; LG Display; BOE; Tianma; Visionox; Japan Display; Sharp; TCL CSOT; AUO; Innolux |
| Прогнозный период | 2026–2036 годы |
| Подход | Статистика в индустрии публичных показов и анонсы компаний |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Как сегментируется рынок?
-
По технологиям
- LCD
- OLED
- AMOLED
- Другие
-
По размеру
- Выше 6 дюймов
- Ниже 5 дюймов
- 5–6 дюймов
-
По резолюции
- HD
- Full HD
- Quad HD
- Другие
-
По применению
- Смартфоны
- Обычные телефоны
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок дисплеев на телефонах в 2026 году?
Какова рассчитанная рыночная стоимость на 2025 год?
Каков CAGR с 2026 по 2036 год?
Какая технология имеет наибольшую долю?
Какой размер дисплея ведёт?
Какое разрешение ведёт?
Какое приложение имеет наибольшую долю?
Какие страны имеют самые высокие темпы роста?
Какие компании покрываются?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF