- Market Value (2025): USD 293.1 Mn
- Estimated Value (2026): USD 308.9 Mn
- Forecast Value (2036): USD 521.1 Mn
- CAGR (2026-2036): 5.4%
Сколько прогнозируется стоимость рынка инертных керамических шариков к 2036 году?
USD 308.9 миллионов в 2026 году до USD 521.1 миллионов к 2036 году, что составляет 5.4% CAGR
- Рынок инертных керамических шаров достиг USD 293.1 миллионов в 2025 году.
- Согласно Fact.MR анализу, спрос вырастет с USD 308.9 миллионов в 2026 году до USD 521.1 миллионов к 2036 году.
- Ожидается, что рынок будет расти 5.4% CAGR в период с 2026 по 2036 годы, что отражает новые заказы на судна и планируемые графики смены катализатора.
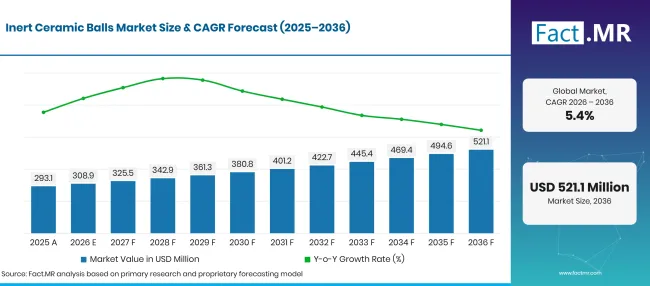
Factmr Inert Ceramic Balls Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиона) |
|---|---|---|
| 2025 | Актуальные | 293.1 |
| 2026 | Оценка | 308.9 |
| 2036 | Прогноз | 521.1 |
| CAGR 2026–2036 | Прогнозный период | 5.4% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Каковы определяющие показатели роста рынка инертных керамических шариков?
USD 212.2 миллиона дополнительных рыночных затрат в период с 2026 по 2036 годы, что возглавляют глиноземные материалы и нефтехимические приложения.
- Драйверы спроса на рынке
- Инженеры-технологи используют инертные керамические шарики для удержания слоёв катализатора на месте, не изменяя реакцию внутри сосуда. Перед началом загрузки они проверяют диаметр шарика и прочность на сжатие относительно конструкции ложа.
- Команды нефтеперерабатывающих заводов часто заменяют вспомогательные шары при открытии реактора для запланированных катализаторных работ.
- Операторам нефтехимических заводов необходим стабильный поток через упакованные сосуды при изменении температуры в течение рабочих циклов. Керамические шарики с высоким содержанием глинозёма выбираются там, где важны сопротивление теплу и механическим напряжениям.
- Ключевые сегменты, проанализированные
- По типу материала: Глинозем занимает 42.3% долю в 2026 году, поскольку конструкторы катализаторов используют керамические материалы с проверенной термостойкостью.
- По применению: Petrochemical составляет 42.3% долю в 2026 году, отражая закупки вспомогательных носителей для емсусов для химических процессов.
- По отрасли конечного использования: нефть и газ составляют 53.6% долю в 2026 году, поскольку заводы используют упакованные катализаторы и адсорбенты.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Решение о покупке инертных керамических шаров начинается с плана извлечения сосуда и загрузки катализатора. Недорогой шар имеет ограниченную ценность, если он ломается или блокирует опорный экран. Поставщики, документирующие прочность на сжатие и химический состав вместе с допуском к размеру, лучше подходят для удовлетворения требований повторной квалификации.»
- Стратегические последствия
- Производители керамики должны предоставлять чёткие размеры и документированные испытания на дробление, чтобы инженеры нефтеперерабатывающих заводов могли одобрять шаровую классификацию в соответствии с спецификациями сосудов.
- Подрядчики по погрузке катализаторов выигрывают от того, что необходимые размеры находятся в наличии до планируемой остановки, поскольку поздняя поставка задерживает всю замену стола.
- Лицензиары процессов должны согласовать градировку с опорными шарами с экранами и планом загрузки катализатора, чтобы управлять потоком и не допустить проникновения мелких частиц в нижние слои.
- Владельцам заводов следует сравнивать пригодный срок службы и замену рабочей силы с ценой покупки, поскольку доступ к судну дорогой во время запланированного оборота.
Ожидается, что Германия будет расти 6.4% CAGR , поскольку химические заводы сосредотачиваются на надёжной работе реакторного ложа. Бразилия идёт 5.9%, поддерживаемая использованием в переработке и газовой переработке. США фиксируют 5.3% , поскольку станции заменяют и обслуживают реакторные среды. Великобритания занимает 4.8%, а Япония достигает 4.2% , поскольку расходы на замену растут медленнее. Эти запланированные изменения медиа также поддерживают более широкие промышленные катализаторные операции.
Как рынок инертных керамических шариков делится по сегментам?
Alumina владеет 42.3%; В 2026 году доля составила 42.3% нефтехимия.
Какой тип материала доминирует?
Alumina занимает 42.3% долю в 2026 году.
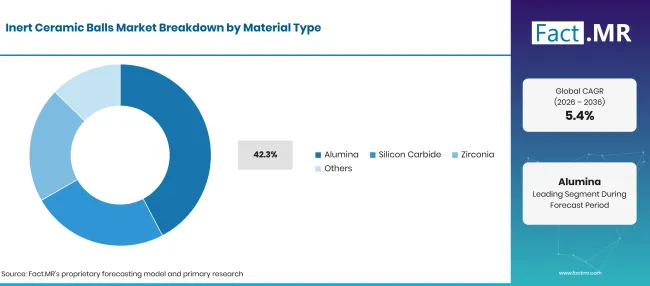
Factmr Inert Ceramic Balls Market Breakdown Material Type | Source: Fact.MR
| Тип материала доминирует | Поделиться (2026) |
|---|---|
| Глинозем (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Глиноземные керамические шары определяются там, где рабочая температура и контакт с технологическими материалами создают нагрузку на опорный слой. Их роль — механическая поддержка, а не активный катализ. Карбид кремния попадает в выбранные требовательные среды, где его свойства соответствуют конструкции оборудования. Цирконий охватывает специализированные применения, оправдывающие иной керамический состав. Saint-Gobain NorPro описывает своё семейство Denstone как спроектированное для устойчивости к разрыву и ограничения нежелательных потерь давления [7].
Что ведёт в сегменте «Приложения»?
Нефтехимия составляла 42.3% долю в 2026 году.
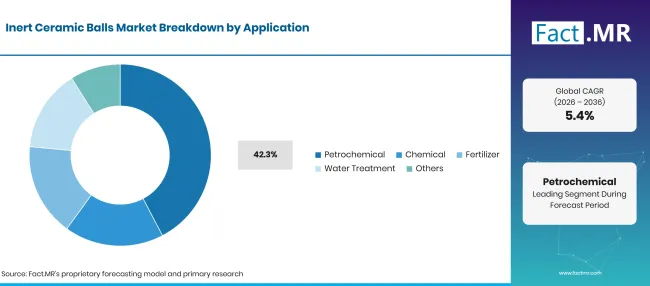
Factmr Inert Ceramic Balls Market Breakdown Application | Source: Fact.MR
| Что ведёт в сегменте приложений | Поделиться (2026) |
|---|---|
| Нефтехимия (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Нефтехимические реакторы часто содержат катализаторы или адсорбенты, поддерживаемые градуированными инертными шарами. Операторы внимательно следят за изменениями размеров между слоями, поскольку плохо согласованные среды могут проходить через опорную решётку или задерживать нежелательные твёрдые частицы. Химические применения включают другие упакованные технологические сосуды, где поддерживающий материал должен оставаться стабильным. Удобрения создают отдельный набор требований к совместимости с высокими температурами и химикатами.
Как закупки в конечной отрасли формируют продажи?
Нефтегазовый сектор лидирует с долей 53.6% в 2026 году.
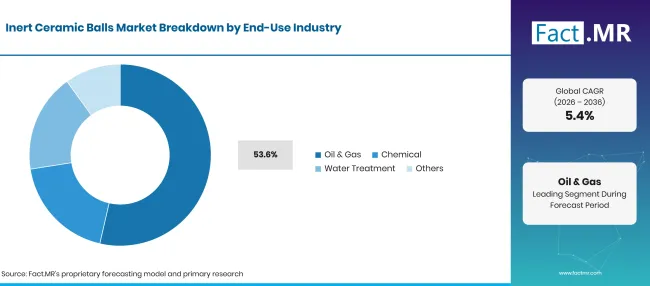
Factmr Inert Ceramic Balls Market Breakdown End Use Industry | Source: Fact.MR
| Как закупки в конечной отрасли формируют продажи | Поделиться (2026) |
|---|---|
| Нефть и газ (ведущий сегмент) | 53.6% |
| Другие объединённые сегменты | 46.4% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Операторы нефтегазовой отрасли используют инертные керамические шары в катализаторных системах нефтеперерабатывающих заводов и на выбранных газоочистительных ложах. Схема закупок тесно связана с планированием выполнения и графиками замены. Производители химикатов выбирают поддерживающую среду в зависимости от проектирования реактора и материалов, обрабатываемых в сосуде. Операторы водоочистки учитывают распределение потока и совместимость с очисткой среды. Christy Catalytics перечисляет применение своих керамических опорных шаров на нефтеперерабатывающих заводах и гидропереработке [8].
Что ускоряет внедрение рынка инертных керамических шариков и что его сдерживает?
Замена катализаторной платформы поддерживает заказы, в то время как квалификация материалов и затраты на остановку завода ограничивают более быструю переключение.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Обслуживание нефтеперерабатывающего завода | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Опора нефтехимического пласта | +0.8% | Европа, Америки | Среднесрочный (2–4 лет) |
| Тепловые характеристики | +0.7% | Глобальный | Долгосрочная (> = 4 года) |
| Повторные приказы | +0.5% | Глобальный | Краткосрочное (< = 2 лет) |
| Документация по качеству | +0.4% | Глобальный | Среднесрочное (2–4 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Проекты по реконструкции кровати | +0.8% | Глобальный | Среднесрочные (2–4 года) |
| Высшие сорта глинозёма | +0.6% | Глобальный | Долгосрочная перспектива (> = 4 года) |
| Планирование поворотного снабжения | +0.5% | Америки, Европа | Краткосрочный период (< = 2 лет) |
| Технические пакеты поддержки | +0.4% | Глобальный | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Вариации качества керамики | -0.8% | Глобальный | Краткосрочно (< = 2 года) |
| Затраты на остановку | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Энергоёмкое производство | -0.5% | Европа, Азия | Среднесрочное (2–4 года) |
| Альтернативные формы опор | -0.4% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Какие страны будут масштабировать рынок инертных керамических шариков до 2036 года?
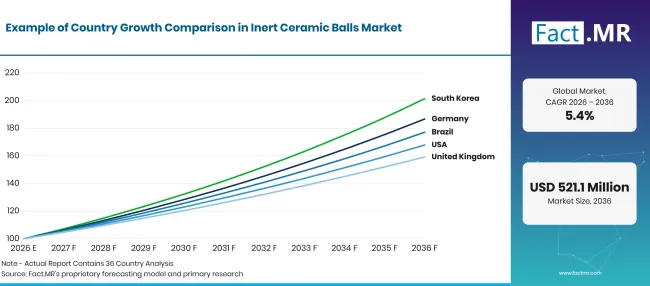
Factmr Inert Ceramic Balls Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 6.4% |
| Бразилия | 5.9% |
| Соединённые Штаты | 5.3% |
| Великобритания | 4.8% |
| Япония | 4.2% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Почему Германия расширяет рынок инертных керамических шариков?
6.4% CAGR, связанным с обслуживанием технологического оборудования и квалификацией носителей.
Операторы химических заводов могут выбирать термостойкие глиноземные материалы для оборудования, где пласт должен оставаться стабильным на протяжении всех производственных циклов. По данным Destatis, производство в энергоёмких промышленных филиалах Германии сократилось на 0.8% в январе 2026 года по сравнению с декабрем 2025 года [2]. Меняющаяся промышленная активность побуждает операторов химических заводов пересматривать эксплуатационные расходы на реакторы и надёжность вспомогательных материалов.
Как Бразилия поддерживает закупки инертных керамических шариков?
5.9% CAGR, формируется благодаря техническому обслуживанию нефтеперерабатывающих заводов и региональным поставкам керамики.
Драйверы роста: Бразилия и #39; s ANP указала нефтеперерабатывающие мощности примерно в 2.3 миллионов баррелей в сутки на 2025 год в своём статистическом ежегоднике за июнь 2026 года [3]. Установленная база создаёт регулярные потребности в обслуживании катализаторов. ANP указала номинальную мощность нефтеперерабатывающего завода Паулиния в 2 433,996 026 году [4]. Крупные установки требуют тщательной координации остановок.
Что формирует мировоззрение Соединённых Штатов?
5.3% CAGR, связана с графиками загрузки на нефтеперерабатывающие заводы и инженерными согласованиями.
Драйверы роста: Управление энергетической информации США сообщило в июне 2026 года, что 130 нефтеперерабатывающих заводов были приведены в эксплуатацию 1января 2026 года [1]. Их катализаторы формируют регулярный рынок поддерживающих медиа. EIA зафиксировала использование нефтеперерабатывающих заводов 92.0% в 2025 году [5]. Длительное использование станций делает тщательное планирование выполнения реакторов ценным для компонентов реакторов.
Как в Великобритании источник инертного контента поддерживает СМИ?
4.8% CAGR, формируется специализированным сервисом по химической переработке и плановому оборудованию.
Министерство энергетической безопасности и нулевого уровня выбросов зафиксировало в 2025 году производство энергии в Великобритании в размере 94.0 миллионов тонн нефтяного эквивалента [6]. Обработка нефти остаётся актуальной для планирования промышленного обслуживания. Тот же официальный отчет зафиксировал 2.5% рост добычи нефти в Великобритании в 2025 году. Этапы квалификации могут ограничить переключение между поставщиками керамики в короткое окно технического обслуживания нефтеперерабатывающего завода.
Что поддерживает перспективы рынка Японии и #39; с рынками?
4.2% CAGRсвязан с постоянными качествами керамики для устоявшихся технологических заводов.
Операторы нефтеперерабатывающих заводов могут использовать хорошо охарактеризованные опорные шары при повторной загрузке катализаторов после планового обслуживания. Химические заводы могут предпочитать одинаковые размеры сферы для поддержания уровня уплотнённого опорного слоя и защиты сеток оборудования. Специализированные инженерные подрядчики могут запросить данные о прочности измельчения при сравнении высокоаглиноземных и альтернативных сортов.
Кто лидирует на рынке инертных керамических шариков?
Saint-Gobain NorPro и Christy Catalytics предлагают задокументированные керамические продукты для поддержки катализаторов.
Saint-Gobain NorPro продвигает поддерживающие материалы Denstone, сосредотачиваясь на контролируемой химии и защите катализаторных слоёв. Christy Catalytics поставляет керамические поддерживающие шарики PROX-SVERS для нефтеперерабатывающих и нефтехимических целей. Оба варианта объясняют выбор продукции с точки зрения опорных характеристик, чтобы клиенты могли сравнить инженерные спецификации перед оформлением заказа. Эти прямые семейства продуктов дают более чёткие доказательства участия, чем общие описания технической керамики. Конкуренция сосредоточена на квалифицированных качествах и поддержке доставки, а не на единой универсальной спецификации шара.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Pingxiang Funeng Chemical Industry; Saint-Gobain NorPro; Christy Catalytics LLC; Interra Global; SorbiTech.
- Химическая промышленность Пинсян Фуэн
- Saint-Gobain NorPro
- Christy Catalytics LLC
- Interra Global
- SorbiTech
Библиография
- [1] Управление энергетической информации США. (2026, июнь 29года). Мощности по переработке США сократились в 2025 году.
- [2] Statistisches Bundesamt (Destatis). (2026, март 9). Производство в январе 2026 года: -0.5% по сравнению с предыдущим месяцем.
- [3] Национальная авиация Петролео, Национальная и Биокомбустивейс. (2026, июнь 26). Ануариу Эстатистико Бразилии до Петролео, Gás Natural e Biocombustíveis 2026.
- [4] Национальная авиация Петролео, Gás Natural e Biocombustíveis. (2026, август 17г.). Мощности по переработке на 31декабря 2025 года [файл данных CSV].
- [5] Управление энергетической информации США. (2026, сентябрь 30года). Использование и мощности нефтеперерабатывающего завода США.
- [6] Департамент энергетической безопасности и нулевого чистого баланса. (2026, июль 16). Годовой отчёт DESNZ за 2025–2026 годы: Отчет о результатах. GOV.UK.
- [7] Saint-Gobain NorPro. (без даты). Семейство продуктов Denstone® Support Media.
- [8] Кристи Каталитикс. (без даты). Керамические шары.
Ответы на этот отчёт
- В отчёте рассматривается, как операторы заводов выбирают инертные поддерживающие материалы для катальных клумб и адсорбентных колонн.
- Анализ материалов сравнивает глинозем с карбидом кремния и цирконием в зависимости от конкретных условий эксплуатации.
- Анализ применения объясняет роль вспомогательных сфер в нефтехимической, химической и удобретельной эксплуатации.
- Анализ стран сравнивает закупки замены и промышленную активность на пяти выбранных национальных рынках.
- Обсуждение поставщиками отделяет готовые продукты с поддерживающими шарами от соседних технологий катализаторных слоев и глиноземных материалов.
Что охватывает рынок инертных керамических шариков?
Прицел охватывает керамические шары, используемые для поддержки, удержания или разделения слоёв катализаторов и адсорбентных сред внутри промышленных сосудов. Шары оцениваются по размеру, химической совместимости и устойчивости к измельчениям. Связанное оборудование и активные катализаторы находятся вне самой продажи материала. Связанные работы по катализаторам следующего поколения учитывают изменения в системах активных катализаторов наряду с поддерживающими средами.
Что входит в область применения?
В состав входят керамические сферы, доставляемые для инертной поддержки или удержания в упакованных промышленных сосудах.
Анализ охватывает готовые поддерживающие материалы, продаваемые операторам нефтеперерабатывающих заводов, химическим заводам и пользователям водоочистки. Он включает закупки замены при открытии существующего ложа и первую загрузку при вводе судна в эксплуатацию. Выбор материала рассматривается в связи с фактической работой, которую сфера выполняет внутри слоя.
Что исключено из сферы применения?
Фигурки исключают активные катализаторные бусины, продаваемые главным образом за катализаторную функцию, и рыхлый глиноземый порошок до того, как он станет готовыми шарами.
Керамические подшипники и обычные шлифовальные среды также находятся за пределами границ. Погрузочные работы и услуги по инспекции сосудов не считаются продажами опорных шариков. Когда продукт имеет более одного возможного применения, его размещение зависит от его основного коммерческого применения.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
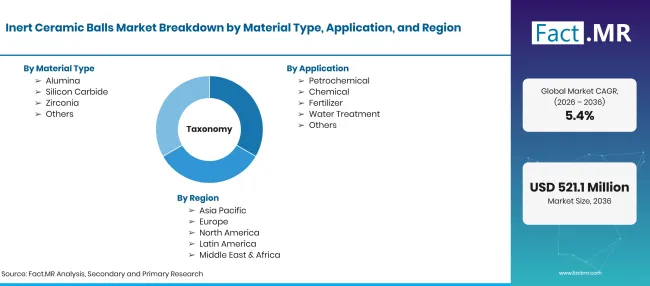
Factmr Inert Ceramic Balls Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллионов в 2026 году до USD миллионов к 2036 году, что составляет CAGR |
| Определение рынка | Инертные керамические сферы, поставляемые в качестве опорных или удерживающих материалов в промышленных упакованных кроватях. |
| Тип материала | Глинозем; Карбид кремния; Цирконий; Другие |
| Применение | нефтехимическая; химическая промышленность; удобрения; очистка воды; прочие |
| Отрасль конечного использования | Нефтегазовая промышленность; Химическая промышленность; Очистка воды; Прочие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Химическая промышленность Пинсян Фунь; Saint-Gobain NorPro; Christy Catalytics LLC; Interra Global; SorbiTech. |
| Прогнозный период | 2026–2036 годы |
| Подход | Условия эксплуатации судов, проверенные характеристики продукции, публичная энергетическая статистика и заявленные прогнозы рынка |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Как сегментируется рынок?
-
По типу материалов
- Глинозём
- Карбид кремния
- Циркония
- Другие
-
По применению
- Нефтехимия
- Химические
- Удобрения
- Очистка воды
- Другие
-
По отрасли конечного использования
- Нефть и газ
- Химические
- Очистка воды
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок инертных керамических шариков в 2026 году?
Каков CAGR рынка инертных керамических шариков с 2026 по 2036 год?
Какой тип материала лидирует на рынке инертных керамических шариков?
Какое применение лидирует на рынке инертных керамических шариков?
Кто являются ведущими компаниями на рынке инертных керамических шаров?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF