- Market Value (2025): USD 14.9 Bn
- Estimated Value (2026): USD 15.5 Bn
- Forecast Value (2036): USD 24.0 Bn
- CAGR (2026-2036): 4.4%
Какова прогнозируемая стоимость рынка слабительных препаратов к 2036 году?
USD 15.5 миллиарда в 2026 году до USD 24.0 миллиарда к 2036 году в 4.4% CAGR.
- Согласно Fact.MR анализу, рынок слабительных препаратов оценивается до USD 14.9 миллиарда в 2025 году.
- Спрос вырастет с USD 15.5 миллиарда в 2026 году до USD 24.0 миллиардов к 2036 году.
- Рынок слабительных препаратов зафиксирует 4.4% CAGR с 2026 по 2036 год.
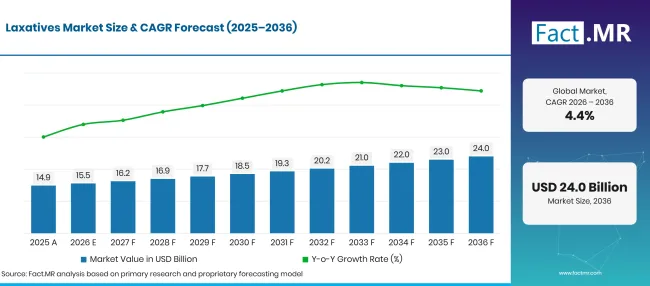
Factmr Laxatives Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Оценка | 14.9 |
| 2026 | Оценка | 15.5 |
| 2036 | Прогноз | 24.0 |
| CAGR 2026–2036 | Прогнозный период | 4.4% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Каковы определяющие показатели роста рынка слабительных?
Прогнозируется абсолютная рыночная возможность в USD 8.5 миллиардов в период с 2026 по 2036 год.
- Драйверы спроса на рынке
- Рынок слабительных препаратов демонстрирует устойчивый спрос, поскольку медицинские работники и потребители уделяют приоритетное внимание эффективному управлению запорами. Расширяющийся ассортимент осмотических, массовых формующих препаратов, стимуляторов и смягчения кала поддерживает выбор лечения на основе индивидуальных потребностей пациента и профессиональных рекомендаций [1, 2].
- Старение населения продолжит влиять на спрос в здравоохранении, создавая значимую возможность для продукции, обслуживающей пожилых пациентов [3]. Тем временем розничные аптеки останутся ключевым каналом распространения, поддерживаемым их доступностью, а больницы и онлайн-аптеки продолжат расширять доступ к продуктам среди соответствующих групп пациентов.
- Пероральные формулы, включая таблетки, капсулы, жидкости и порошки, сохраняют сильные позиции на рынке благодаря своей доступности и удобству. Эти факторы будут продолжать формировать предпочтения в продукте, стратегии распространения и расширение рынка до 2036 года.
- Ключевые сегменты, проанализированные
- По типу продукта: Осмотические слабительные, как прогнозируется, займут 34.2% рынка в 2026 году.
- По методу введения: Прогнозируется, что пероральное введение составит 78.4% рынка в 2026 году, чему способствует наличие пероральных препаратов в основных типах слабительных.
- По каналам распространения: Ожидается, что розничные аптеки будут вносить 48.7% рынка в 2026 году, что отражает их роль в обеспечении доступа к безрецептурным и рецептурным продуктам.
- По возрастной группе пациентов: По оценкам, взрослые составляют 53.6% рынка в 2026 году.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, заявляет: «Рынок слабительных будет продолжать расширяться, поскольку производители сосредотачиваются на доступных формулах и меняющихся потребностях в управлении запорами. Осмотические слабительные и пероральные продукты останутся ключевыми приоритетами, поддерживаемыми их лидирующими позициями на рынке. Компании будут всё больше уделять внимание качеству продукции, пригодности формул и коммуникации на основе доказательств для укрепления позиций на рынке. Поставщики, сочетающие надёжные портфели продуктов с широким распространением в аптеках и ориентированными на пациентов решениями, будут лучше подготовлены к использованию новых возможностей до 2036 года.»
- Стратегические последствия
- Производители осмотических слабительных препаратов должны уделять приоритетное внимание качеству продукции, соответствию формулы и чётким инструкциям по использованию, чтобы укрепить свои позиции в ведущем сегменте продукции.
- Производители пероральных формул получат выгоду от поддержания диверсифицированного портфеля таблеток, капсул, жидкостей и порошков для удовлетворения различных потребностей пациентов.
- Розничные аптечные дистрибьюторы должны обеспечивать доступность продукции, точную информацию и соответствующие рекомендации фармацевтов для поддержки обоснованных решений о закупках.
- Операторы онлайн-аптек должны поддерживать надёжные процессы выполнения и соблюдать применимые нормативы по продаже лекарств.
Япония лидирует с 5.2% CAGR, за ней следуют США с 4.7% , поскольку спрос на лечение запоров продолжается. Германия зафиксирует 4.3%, а Великобритания — 3.7%. Бразилия зарегистрирует 3.1%, что отражает сравнительно умеренный рост рынка.
Как рынок слабительных делится по сегментам?
Осмотические слабительные будут лидировать по типу продукта на 34.2%; Пероральное введение будет доминировать в методах введения в 78.4%; Розничные аптеки будут занимать канал распределения на 48.7%; Взрослые составляют крупнейшую возрастную группу пациентов в 53.6%.
Какой тип продукта доминирует?
Прогнозируется, что осмотические слабительные составят 34.2% рынка в 2026 году.
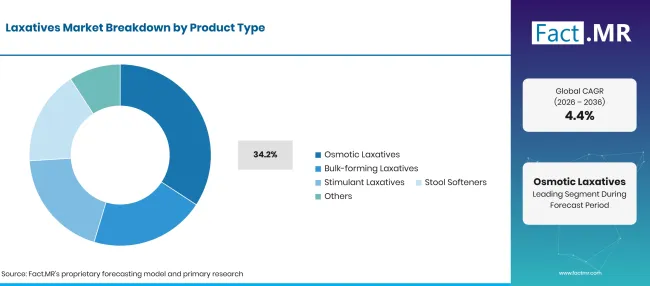
Factmr Laxatives Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Осмотические слабительные (ведущий сегмент) | 34.2% |
| Другие объединённые сегменты | 65.8% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Осмотические слабительные занимают позиционирование лидеров в категории продуктов, что подтверждается их устоявшейся ролью в управлении запорами. Эти формулы втягивают воду в кишечник, помогая смягчить кал и облегчать его дефекацию. Их рыночная позиция будет формироваться постоянным спросом на лечение запоров и доступностью формул, подходящих для разных потребностей пациентов. Массовые слабительные продолжат удовлетворять потребности в лечении, связанные с увеличением объема кала, а стимуляторы будут обслуживать пациентов, нуждающихся в стимуляции кишечной активности. Смягчивающие средства кала и другие составы будут учитывать дополнительные потребности в лечении, при этом выбор продуктов будет определяться симптомами, пригодностью пациента и профессиональными рекомендациями.
Что поддерживает оральное введение в рамках метода применения?
Устное администрирование должно занять 78.4% рынка в 2026 году.
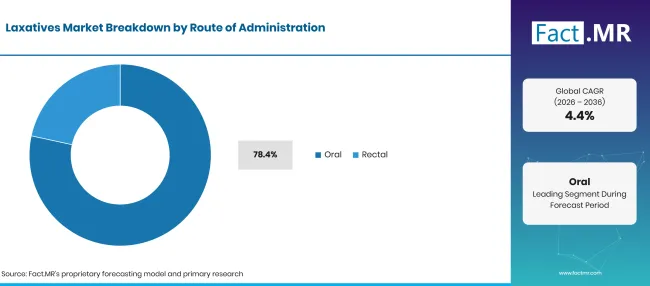
Factmr Laxatives Market Breakdown Route Of Administration | Source: Fact.MR
| Маршрут управления | Поделиться (2026) |
|---|---|
| Оральный (ведущий сегмент) | 78.4% |
| Другие объединённые сегменты | 21.6% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Пероральное введение сохраняет лидирующие позиции благодаря широкой доступности таблеток, капсул, жидкостей и порошков в различных категориях слабительных. Эти дозировочные формы учитывают разные предпочтения пациентов и требования к лечению, что усиливает коммерческую значимость пероральных препаратов в лечении запоров. Ректальные слабительные продолжат удовлетворять пациентов, нуждающихся в альтернативных методах введения. Их применение будет зависеть от клинических условий, пригодности продукта и профессионального руководства.
Что ведёт сегмент каналов распространения?
Прогнозируется, что розничные аптеки займут 48.7% рынка в 2026 году.
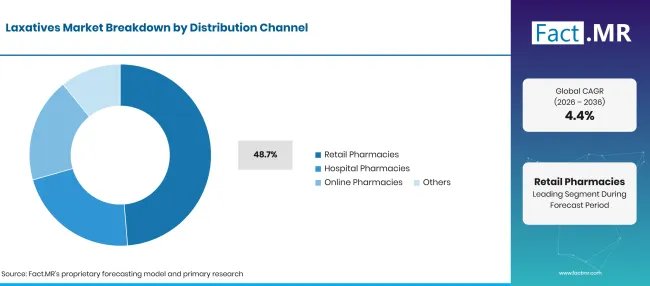
Factmr Laxatives Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Розничные аптеки (ведущий сегмент) | 48.7% |
| Другие объединённые сегменты | 51.3% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Розничные аптеки сохраняют центральную роль в распространении слабительных, предоставляя доступ к безрецептурным и назначенным продуктам. Доступность продуктов, рекомендации фармацевтов и доступ к устоявшимся брендам продолжат влиять на решения о закупках и эффективность каналов. Больничные аптеки останутся важными для предоставления медикаментов в учреждениях здравоохранения, а онлайн-аптеки расширят возможности покупки подходящих продуктов. Другие каналы распределения будут способствовать доступу на рынок в соответствии с местными системами здравоохранения и применимыми нормативами.
Как возрастная группа пациентов формирует спрос?
Взрослые будут составлять 53.6% рынка в 2026 году.
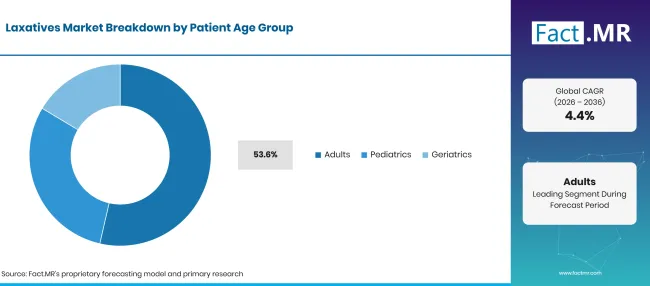
Factmr Laxatives Market Breakdown Patient Age Group | Source: Fact.MR
| Возрастная группа пациентов | Поделиться (2026) |
|---|---|
| Взрослые (ведущий сегмент) | 53.6% |
| Другие объединённые сегменты | 46.4% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Взрослые сохраняют лидирующие позиции в сегментации возрастных групп пациентов, что отражает важность управления запорами в медицине взрослых. Спрос на рынок будет продолжать зависеть от индивидуальных состояний здоровья, факторов образа жизни, применения медикаментов и предпочтений в лечении. Детские слабительные будут ориентированы на детей, нуждающихся в управлении запорами, соответствующими возрасту, тогда как гериатрический сегмент останется актуальным для медицинских нужд пожилых людей. Подходящее решение формулы, точность дозировки и профессиональное руководство останутся важными факторами для обеих групп пациентов.
Что ускоряет внедрение на рынок слабительных препаратов и что его сдерживает?
Анализ воздействия драйверов
| Водитель | (~) % Влияние на CAGR | Географическая значимость | Хронология воздействия |
|---|---|---|---|
| Старение населения и растущая распространённость хронических запоров | +1.4% | Глобальный | Среднесрочное (2-4 лет) |
| Расширение доступности безрецептурных препаратов и растущее самолечение | +0.9% | Глобальный | Краткосрочное (≤ 2 года) |
| Запор, вызванный опиоидами, и полифармация в хроническом уходе | +0.7% | Северная Америка, Западная Европа, Япония | Среднесрочное (2-4 лет) |
| Малоподвижный образ жизни, низкое потребление пищевых волокон и осведомлённость о здоровье пищеварения | +0.6% | Южная Азия и Тихоокеанский регион, Восточная Азия, Латинская Америка | Долгосрочная (≥ 4 года) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Анализ воздействия возможностей
| Opportunity | (~) % Влияние на CAGR | Географическая значимость | Хронология воздействия |
|---|---|---|---|
| Удобные форматы, такие как жевательные конфеты, шипящиеся порошки и пакетики | +0.6% | Глобальный | Среднесрочное (2-4 лет) |
| Новые рецептурные терапии хронических идиопатических запоров и СРК-С | +0.5% | Северная Америка, Западная Европа, Япония | Долгосрочная перспектива (≥ 4 лет) |
| Рост электронных аптек и каналов прямого обращения с потребителями | +0.5% | Глобальный | Краткосрочное (≤ 2 лет) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Анализ воздействия ограничений
| Сдержанность | (~) % Влияние на CAGR | Географическая значимость | Хронология воздействия |
|---|---|---|---|
| Вопросы безопасности при длительном использовании стимуляторных слабительных препаратов и зависимости | -0.5% | Глобальный | Краткосрочное (≤ 2 года) |
| Конкуренция со стороны пробиотиков, добавок с клетчаткой и диетических альтернатив | -0.4% | Глобальный | Среднесрочное (2-4 лет) |
| Эрозия общих цен и лимиты возмещения расходов | -0.2% | Северная Америка, Западная Европа | Долгосрочная (≥ 4 года) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Какие страны масштабируют рынок слабительных до 2036 года?
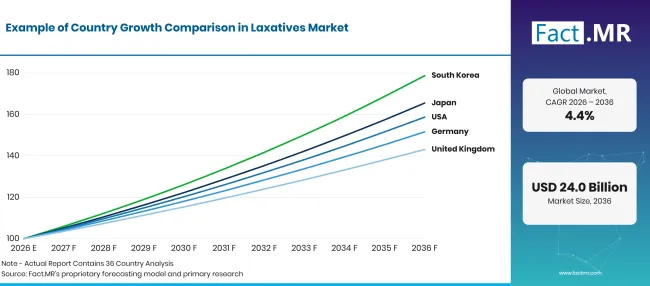
Factmr Laxatives Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Япония | 5.2% |
| Соединённые Штаты | 4.7% |
| Германия | 4.3% |
| Великобритания | 3.7% |
| Бразилия | 3.1% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Что поддерживает усыновление в Японии?
5.2% CAGRформируются местными предпочтениями в продуктах, доступом в аптеки и демографическими тенденциями.
Позиция Японии делает её самой быстрорастущей страной в этом сравнении прогнозов. Участникам рынка следует оценивать местные предпочтения в продуктах, доступ к аптекам, нормативные требования и демографические тенденции при планировании распределения и портфелей продуктов.
Как США масштабируют спрос?
4.7% CAGR, ставя США на второе место по прогнозу страны.
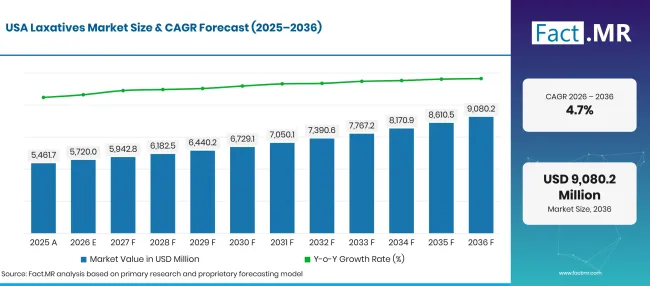
Factmr Laxatives Market Forecast Usa | Source: Fact.MR
Производители и дистрибьюторы могут оценивать возможности в розничных аптеках, больницах и онлайн-аптеках. Доступность продукции, информация о потребителях, а также соответствие применимым требованиям по маркировке и безопасности остаются важными факторами. Данные не определяют долю роста рынка, обусловленную отдельными каналами дистрибуции.
Что поддерживает усыновление Германией?
4.3% CAGR, заняв третье место среди пяти стран.
В прогнозе Германия представляет собой растущий рынок. Компании, оценивающие расширение, должны учитывать требования местного фармацевтического рынка, разрешение на продукты, соглашения о распределении и доступ пациентов. Ни один фактор продаж или спроса, специфичные для конкретных стран, не должен содержать более подробное количественное объяснение.
Как развивается спрос в Великобритании?
3.7% CAGR, отражая умеренный прогнозируемый рост в прогнозе.
Розничные аптеки, больничные аптеки и онлайн-каналы являются релевантными путями выхода на рынок. Поставщикам следует согласовывать информацию о продуктах и практики распространения с применимыми требованиями Великобритании и учитывать различия между рецептурными и безрецептурными продуктами, где это уместно.
Что поддерживает усыновление в Бразилии?
3.1% CAGR— самый низкий прогнозируемый темп роста среди пяти перечисленных стран.
Бразилия остаётся частью предполагаемого расширения рынка, хотя её CAGR ниже, чем в Японии, США, Германии и Великобритании. Компании, оценивающие этот рынок, должны оценить местные нормативные требования, распределение аптек, ценообразование и доступность продукции перед принятием инвестиционных решений.
Кто возглавляет рынок слабительных?
Конкуренция охватывает известные бренды потребительского здравоохранения и фармацевтические компании с портфелями в области пищеварения. Bayer продаёт слабительные препараты Dulcolax, Abbott предлагает Duphalac, Procter & Gamble продаёт добавки с клетчаткой Metamucil, а Norgine — Movicol и Normacol. Prestige Consumer Healthcare предлагает клизмы и суппозитории Fleet, а также Pedia-Lax для детей.
Opella сосредоточена на уходе за собой и здоровье пищеварения, а Perrigo поставляет продукты для желудочно-кишечного тракта под собственной маркой. Bausch Health поддерживает широкий портфель желудочно-кишечного тракта, а Haleon работает в более широких категориях здравоохранения. Конкурентное позиционирование будет зависеть от силы бренда, разнообразия формул, охвату распространения и соблюдения нормативных требований.
Какие компании являются ключевыми поставщиками?
Ключевые компании на рынке слабительных включают Bayer AG, Opella Healthcare, Abbott Laboratories, Procter & Gamble Co., Bausch Health Companies, Haleon plc, Norgine, Perrigo и Prestige Consumer Healthcare.
- Bayer AG
- Opella Healthcare
- Лаборатории Эбботта
- Procter & Gamble Co.
- Компании Bausch Health
- Haleon plc
- Норгин
- Перриго
- Престижное потребительское здравоохранение
Ответы на этот отчёт
- В отчете описываются прогнозируемые размеры и темпы роста рынка слабительных препаратов с 2026 по 2036 год.
- Сегментный анализ определяет ведущий тип продукта, способ применения, канал распространения и возрастную группу пациентов на основе доли рынка 2026 года.
- Анализ стран сравнивает прогнозируемые темпы роста для Германии, Бразилии, США, Великобритании и Японии.
- Конкурентный анализ перечисляет ключевые компании, выявленные на исследованном рынке.
- Анализ рыночных драйверов и ограничений рассматривает факторы, которые могут влиять на спрос, доступ к продукту и ответственное использование.
- Анализ объема определяет категории продуктов, маршруты, каналы распространения, группы пациентов и страны, охваченные в отчете.
Что охватывает рынок слабительных препаратов?
Рынок слабительных охватывает продукты, используемые для облегчения запора и облегчения стула. Слабительные действуют через различные механизмы, включая увеличение объёма кала, втягивание воды в кишечник, стимуляцию стула или смягчение стула [2].
Оценка охватывает осмотические слабительные, слабительные, стимулирующие слабительные, смягчители кала и другие слабительные. Также учитываются пероральные и ректальные методы введения, различные каналы распространения, а также взрослые, дети и гериатрические группы.
Что входит в область применения?
Область включает слабительные, используемые для управления запорами по определённым категориям продуктов, методам введения, каналам распространения и возрастным группам пациентов. Охватывает осмотические слабительные, слабительные, стимулирующие слабительные, смягчители кала и другие слабительные.
Включены пероральные и ректальные препараты, а также продажи через розничные аптеки, больницы, онлайн-аптеки и другие каналы распространения. Оценка охватывает взрослые, детские и гериатрические группы пациентов, страны с прогнозами роста и десять выявленных компаний.
Что исключено из сферы применения?
Сфера действия исключает желудочно-кишечные лекарства, не классифицированные как слабительные, включая не связанные с этим продукты для здоровья пищеварения. Продукты, используемые для других терапевтических целей, исключаются, если они явно не классифицируются в определенные категории слабительных.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
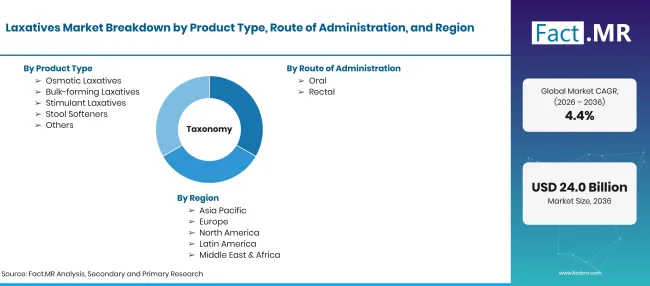
Factmr Laxatives Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда; рыночная стоимость с USD 15.5 миллиарда в 2026 году до USD 24.0 миллиарда в 2036 году, при CAGR 4.4% |
| Определение рынка | Лекарства и продукты, используемые для облегчения запора и облегчения дефекации, классифицированы по типу продукта, способу введения, каналу распространения и возрастной группе пациентов |
| Тип продукта | Осмотические слабительные; Слабительные, формирующие объем; Стимулирующие слабительные; Смягчители стула; Другие |
| Маршрут управления | Оральное; Ректальное |
| Канал распространения | Розничные аптеки; Больничные аптеки; Онлайн-аптеки; Другие |
| Возрастная группа пациентов | Взрослые; Педиатрия; Гериатрия |
| Охватываемые регионы | Северная Америка; Латинская Америка; Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профиль ключевых компаний | Bayer AG; Opella Healthcare; Abbott Laboratories; Procter & Gamble Co.; Bausch Health Companies; Haleon plc; Norgine; Perrigo; Prestige Consumer Healthcare |
| Прогнозный период | 2026–2036 годы |
| Подход | Оценка рынка на основе рыночных ценностей, прогнозных CAGR, доли сегмента, темпов роста стран и списка компаний, дополненная общественной информацией о запорах и категориях слабительных препаратов |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Осмотические слабительные
- Массовообразующие слабительные
- Стимуляторные слабительные
- Смягчители стула
- Другие
-
По административному пути
- Устная
- Ректальная
-
По каналам распространения
- Розничные аптеки
- Больничные аптеки
- Онлайн-аптеки
- Другие
-
По возрастным группам пациентов
- Взрослые
- Педиатрия
- Гериатрия
-
По регионам
- Северная Америка
- Латинская Америка
- Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Библиография
- [1] Национальный институт диабета и заболеваний пищеварения и почек. (май 2018). Симптомы и причины запора. Министерство здравоохранения и социальных служб США.
- [2] Национальная служба здравоохранения. (2026, апрель 30года). Слабительные.
- [3] Всемирная организация здравоохранения. (2025, октябрь 1года). Старение и здоровье.
Часто задаваемые вопросы
Насколько велик рынок слабительных в 2026 году?
Каков CAGR рынка слабительных препаратов с 2026 по 2036 год?
Какой тип продукта лидирует на рынке слабительных средств?
Какой способ управления ведёт рынок слабительных препаратов?
Какой канал распространения лидирует на рынке слабительных?
Какая возрастная группа пациентов лидирует на рынке слабительных?
Какая страна будет расти быстрее всего на рынке слабительных препаратов?
Кто основные компании на рынке слабительных препаратов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF