- Market Value (2025): USD 13.2 Bn
- Estimated Value (2026): USD 14.2 Bn
- Forecast Value (2036): USD 29.7 Bn
- CAGR (2026-2036): 7.6%
Какова прогнозируемая стоимость рынка управления выпадением волос к 2036 году?
USD 14.2 миллиарда в 2026 году до USD 29.7 миллиарда к 2036 году в 7.6% CAGR.
- Оценка рынка управления выпадением волос в 2025 году составила USD 13.2 миллиардов , при этом ежедневные режимы миноксидила и финастерида обеспечивали основную часть повторного дохода.
- Расходы вырастут с USD 14.2 миллиарда в 2026 году до USD 29.7 миллиардов в 2036 году, поскольку всё больше пациентов будут сочетать медикаменты с трансплантационной операцией или клиническими процедурами.
- Доходы от лечения выпадения волос составят 7.6% CAGR с 2026 по 2036 год, поскольку рецептурные ингибиторы JAK добавляют ценный сегмент аутоиммунных заболеваний к давнему косметическому сегменту.
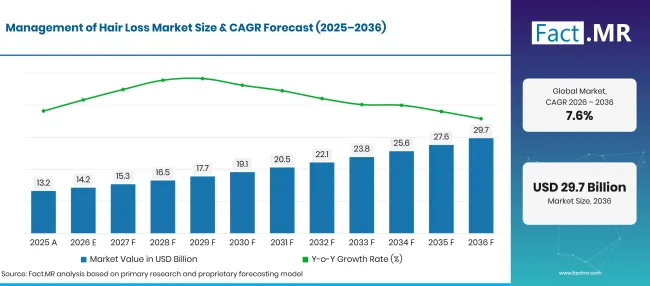
Management Of Hair Loss Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 13.2 |
| 2026 | Оценка | 14.2 |
| 2036 | Прогноз | 29.7 |
| CAGR 2026–2036 | Прогнозный период | 7.6% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Каковы определяющие показатели роста рынка управления выпадением волос?
Рынок прибавит USD 15.5 миллиарда в период с 2026 по 2036 год благодаря медикаментам и процедурам, проводимым в дерматологических клиниках.
- Драйверы спроса на рынке
- Использование финастерида при мужском типе облысения является глубоким и длительным. Обзор Европейского агентства по лекарственным средствам 2025 года по финастериду и дутастериду выявил 313 случаи суицидальных мыслей, связанных с финастеридом, и подтвердил, что преимущества этих препаратов всё ещё превышают их риски [1]. Более строгие предупреждения побуждают пациентов к контролируемому уходу, когда врач оценивает побочные эффекты настроения и сексуальные действия перед продлением рецепта.
- Лечение алопеции ареата теперь охватывает младших пациентов. В сентябре 2026 года Eli Lilly объявила, что FDA одобрило препарат Olumiant для пациентов в возрасте 12 и старше с тяжёлой алопецией areata, отметив, что до 2% людей развивают это заболевание за свою жизнь [2]. Педиатрические маркировки расширяют круг пациентов, которые могут получать ежедневную пероральную терапию.
- Мужчины в возрасте двадцати и тридцати лет начинают лечение раньше, чем предыдущие поколения. Онлайн-консультации и подписка позволяют легко начать приём миноксидила или финастерида при первых признаках истончения.
- Операция по пересадке волос стала запланированной покупкой для многих пациентов со средним доходом. Удаление фолликулярной единицы не оставляет линейных рубцов, что облегчает выбор и повторение процедуры.
- Женщины обращаются за помощью по поводу похудения, связанного с менопаузой, беременностью и стрессом. Местные миноксидил, пероральные добавки и сеансы в клинике теперь продаются женщинам через специализированные продуктовые линии.
- Ключевые сегменты, проанализированные
- По типу лечения: В 2026 году медикаменты будут занимать 38.4% долю, поскольку местный миноксидил и пероральный финастерид остаются первым шагом, рекомендованным врачом или фармацевтом.
- По полу: Доля мужчин будет составлять 67.8% в 2026 году, поскольку андрогенетическая алопеция появляется раньше и распространяется дальше у мужчин.
- По каналам распространения: Дерматологические клиники получат 36.5% долю в 2026 году благодаря диагностике, рецептам и процедурам, проводимым под одной крышей.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Уход за выпадением волос разделился на два направления: массовую косметическую рутину на основе миноксидила и финастерида и специализированную аутоиммунную практику на ингибиторах JAK. Обзоры безопасности финастерида направляют больше пациентов к наблюдающему врачу, что отдаёт предпочтение клиникам и регулируемым телемедицинским услугам. Поставщики, связывающие медикаменты, процедуры и последующие визиты, задержат пациентов дольше, чем те, кто продаёт один продукт.»
- Стратегические последствия
- Производители лекарств должны собирать долгосрочные доказательства безопасности и данные подростков для своих терапий алопеции ареата, поскольку плательщики будут оценивать их по долговечности повторного роста и риску заражения.
- Дерматологические клиники должны включать диагностику, медикаментозное лечение и сеансы плазмы, обогащённой тромбоцитами, в планы лечения, которым пациенты смогут следовать в течение целого года.
- Поставщикам телемедицины следует проверять побочные эффекты настроения и сексуальные эффекты при каждом повторном заполнении, учитывая, что регуляторы в Европе и Великобритании теперь ожидают, что врачи будут обсуждать эти риски.
- Бренды потребительского здоровья должны создавать отдельные женские модели с чёткими рекомендациями по дозировке, поскольку женщины сейчас составляют растущую долю покупателей, покупающих впервые.
Германия будет расти 8.7% CAGR, где использование финастерида под контролем клиники и пожилое мужское население поддерживают стабильные расходы. Бразилия идёт следом 8.0%с большой базой эстетической хирургии и растущим спросом на трансплантации. В Соединённых Штатах 7.2% темп отражает широкий доступ к телемедицине вместе с новыми этикетками ингибиторов JAK для детей. Великобритания будет продвигаться 6.5% , поскольку предупреждения по безопасности смещают пациентов на ориентированное лечение. Япония отстаёт от группы 5.7%, поддерживаемая пожилым населением, закупающим тоники для роста волос и клинические услуги.
Как организует управление рынком выпадения волос по сегментам?
Медикаменты будут лидировать по типу лечения в 38.4%; Мужчины — по полу в 67.8%; Дерматологические клиники возглавят канал распределения 36.5%.
Какой тип лечения преобладает?
Лекарства составляют 38.4% продаж 2026 года.
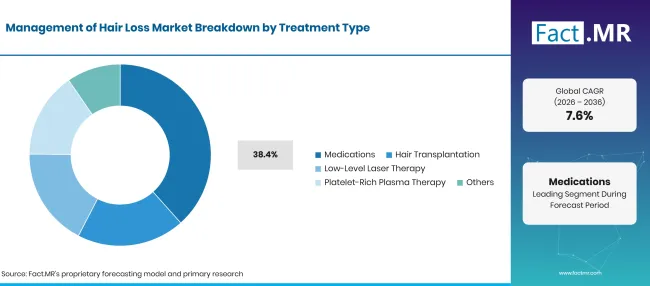
Management Of Hair Loss Market Breakdown Treatment Type | Source: Fact.MR
| Тип обработки | Поделиться (2026) |
|---|---|
| Медикаменты (ведущий сегмент) | 38.4% |
| Другие объединённые сегменты | 61.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Препараты от выпадения волос обычно являются первым делом, которое пациент пробует, так как они недороги и не требуют процедуры. Местный миноксидил продаётся без рецепта, оральный финастерид требует рецепта, и оба необходимо принимать ежедневно для поддержания эффекта. Пациенты с алопецией ареата используют пероральные ингибиторы JAK, которые стоят значительно выше в год, чем препараты с потерей паттерна, и относятся к более широкой области лечения воспалительных кожных заболеваний. Воздействие финастерида обширно. EMA оценивает совокупное использование финастерида примерно в 270 миллионов пациентских лет, охватывая как дозу 1 мг при выпадении волос, так и дозу 5 мг простаты [1]. Процедуры пересадки волос перемещают фолликулы от задней части кожи головы к истончающим участкам, а низкоуровневые лазерные колпачки предлагают домашний вариант. Клиники берут кровь для инъекций плазмы, богатой тромбоцитами , которые повторяются каждые несколько месяцев.
Что ведёт сегмент Гендер?
Мужчины-пациенты составляют 67.8% продаж 2026 года.
| Пол | Поделиться (2026) |
|---|---|
| Мужской (ведущий сегмент) | 67.8% |
| Другие объединённые сегменты | 32.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Андрогенетическая алопеция у мужчин следует чёткой схеме, начиная с висков и короны, и многие мужчины действуют на ней в двадцать с лишним лет. Такой ранний старт означает больше лет лечения на каждого пациента, и мужчины являются основными покупателями трансплантационных операций. Женское выпадение волос проявляется как диффузное истончение вдоль линии участков и часто появляется после менопаузы или беременности. Женщины в большинстве случаев не могут использовать финастерид, поэтому полагаются на местный миноксидил, спиронолактон, назначенный вне инструкции, и дерматологические средства для волос , такие как сыворотки и ампулы.
Как канал распределения формирует спрос?
Дерматологические клиники обеспечивают 36.5% продаж в 2026 году.
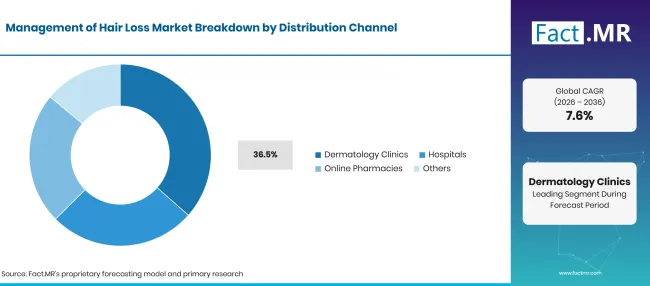
Management Of Hair Loss Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Дерматологические клиники (ведущий сегмент) | 36.5% |
| Другие объединённые сегменты | 63.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Дерматологи подтверждают диагноз с помощью осмотра кожи головы и дермоскопии, затем назначают и проводят лечение в одном приёме. Клиники получают доход от консультаций, оплаты процедур и медикаментов, что увеличивает расходы на каждого пациента. Больницы лечат сложные аутоиммунные случаи и проводят некоторые операции по трансплантации. Онлайн-аптеки и телемедицинские платформы продают подписки на миноксидил и финастерид, иногда в виде составных смесей. FDA заявило в апреле 2025 года, что в настоящее время не существует одобренной FDA топической формулы финастерида [3]. Многие покупатели добавляют добавки для волос, кожи и ногтей в один и тот же онлайн-заказ.
Что ускоряет внедрение рынка управления выпадением волос и что его тормозит?
Усыновление выиграет благодаря более раннему лечению молодыми мужчинами, новым маркировкам ингибиторов JAK для подростков и легкому доступу через телемедицину. Более сильные предупреждения о финастеридах, высокие цены на ингибиторы JAK и необходимость пожизненного использования замедлят их усваивание.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Раннее лечение выпадения волос по мужскому типу с помощью миноксидила и финастерида | +1.6% | Северная Америка, Западная Европа, Латинская Америка | Краткосрочный срок (< = 2 лет) |
| Пероральные ингибиторы JAK при тяжелой алопеции ареата, включая подростков | +1.3% | Северная Америка, Западная Европа, Восточная Азия | Среднесрочное (2-4 лет) |
| Рост при пересадке волос с использованием экстракции фолликулярных единиц | +1.1% | Латинская Америка, Западная Европа, Ближний Восток и Африка | Среднесрочное (2-4 лет) |
| Подписка на телемедицину для рецептов на выпадение волос | +0.9% | Северная Америка, Западная Европа | Краткосрочное (< = 2 лет) |
| Рост спроса на лечение среди женщин | +0.6% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Комбинированные планы, сочетающие лекарства с плазмой, обогащённой тромбоцитами, или лазерными сеансами | +0.8% | Северная Америка, Западная Европа, Латинская Америка | Среднесрочное (2-4 лет) |
| Специфические диапазоны и рецепты для выпадения волос для женщин | +0.7% | Глобальный | Среднесрочное (2-4 лет) |
| Возмещение ингибиторов JAK при тяжелой алопеции очаговой | +0.5% | Западная Европа, Восточная Азия | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Предупреждения о безопасности финастерида по поводу побочных эффектов настроения и сексуальных | -0.6% | Западная Европа, Северная Америка | Краткосрочная (< = 2 лет) |
| Высокая годовая стоимость ингибиторов JAK и ограниченное покрытие для плательщиков | -0.5% | Глобальный | Среднесрочное (2-4 лет) |
| Потеря результатов при прекращении ежедневного лечения | -0.4% | Глобальный | Долгосрочный срок (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Какие страны масштабируют рынок управления выпадением волос до 2036 года?
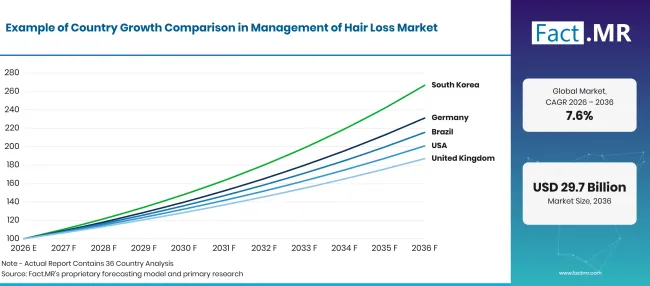
Management Of Hair Loss Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 8.7% |
| Бразилия | 8.0% |
| Соединённые Штаты | 7.2% |
| Великобритания | 6.5% |
| Япония | 5.7% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Что поддерживает принятие Германией?
8.7% CAGR, обусловленным назначанием препаратов под наблюдением клиники и старением мужского населения.
В Германии лечение выпадения волос формируется на основе консультаций аптек и строгого регуляторного контроля. В сентябре 2025 года комиссия по лекарствам Немецкой медицинской ассоциации опубликовала Rote-Hand Brief, выпущенный производителями в координации с EMA и BfArM, в котором было объявлено о выдаче пациентской карточки в упаковках финастерида 1 мг [4]. Destatis сообщила, что к концу 2025 года 31% населения составляли люди в возрасте 60 и старше [5]. Alpecin и другие отечественные бренды продают шампуни с кофеином через аптеки и аптеки.
Как Бразилия масштабирует спрос?
8.0% CAGR, поддерживаемый крупным сектором эстетической хирургии и растущим объёмом трансплантации.
Бразилия сочетает в себе сильную культуру красоты с плотной сетью пластических хирургов и дерматологов. IBGE сообщила, что в 2025 году люди в возрасте 60 и старше составляли 16.6% населения, по сравнению с 11.3% в 2012 году [6]. Пациенты из-за рубежа приезжают в Сан-Паулу и другие города для проведения трансплантационных операций, а аптеки для изготовления компаундов поставляют местные смеси миноксидила.
Что поддерживает усыновление в Соединённых Штатах?
7.2% CAGRспособствует телемедицинское назначение и новые метки ингибиторов JAK.
Американские пациенты могут начать лечение выпадения волос онлайн в течение одного дня, часто по подписке. FDA получило 32 сообщения о нежелательных явлениях, связанных с составленным топическим финастеридом, с 2019 по 2024 год, что привело к публичному предупреждению в апреле 2025 года [3]. Бюро переписи населения сообщило, что число американцев в возрасте от 65 и старше выросло до 61.2 миллионов в 2024 году, что на 13.0% больше с 2020 года [7]. NCHS оценивает мужскую среднюю продолжительность жизни в 2024 году в 76.5 лет [8]. Три пероральных ингибитора JAK одобрены для лечения тяжелой алопеции ареата, и дерматологи управляют большинством этих пациентов.
Как развивается спрос в Великобритании?
6.5% CAGR, поскольку ужесточение правил безопасности направляет пациентов к направляемому уходу.
Пациенты в Великобритании в основном покупают миноксидил в аптеках и получают финастерид через частных врачей. В мае 2026 года MHRA ужесточила предупреждения по поводу финастерида 1 мг, заявив, что сексуальная дисфункция может способствовать расстройствам настроения [9]. Управление национальной статистики оценило население Великобритании в середине 2025 года в 69.5 миллиона, при этом число людей в возрасте от 65 лет и старше в Англии выросло на 2.0% за год [10].
Как выступает Япония?
5.7% CAGR, отражая зрелый рынок тоников для роста волос и частных клиник.
Японские потребители покупают тоники для роста волос в аптеках как квази-препараты, а частные клиники назначают финастерид и дутастерид. Статистическое бюро сообщило о 36.19 миллионах человек в возрасте от 65 лет и старше в сентябре 2025 года, что соответствует 29.4% населения [11]. Министерство здравоохранения, труда и социального обеспечения оценило мужскую продолжительность жизни в 81.35 лет в сокращённой таблице жизни на 2025 год [12].
Кто руководит управлением рынком выпадения волос?
Конкуренция делится на три группы. Потребительские бренды здоровья владеют безрецептурными полками: Kenvue продаёт пену и раствор из миноксидила Rogaine для мужчин и женщин, доктор Курт Вольф продает шампуни Alpecin с кофеином, а L'Oréal предлагает средства Vichy Dercos Aminexil против выпадения волос. Organon поставляет Propecia — оригинальный бренд финастерида.
Специализированные фармацевтические компании конкурируют в области алопеции ареата. Eli Lilly получила одобрение FDA на Olumiant у пациентов в возрасте от 12 и старше в сентябре 2026 года [2], Pfizer продвигает Litfulo для той же возрастной группы, а Sun Pharma запустила Leqselvi в США в квартале, закончившимся в сентябре 2025 года [13]. Hims & Hers продаёт рецептурные и безрецептурные средства для лечения выпадения волос онлайн, включая смеси финастерида и миноксидила. Доказательства долгосрочной безопасности, подростковые этикетки и возможность поддерживать пациентов на терапии годами определяют, какие поставщики получат преимущество.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Kenvue Inc. (Rogaine); Organon & Co. (Propecia); L'Oréal S.A. (Vichy Dercos); Dr. Kurt Wolff GmbH & Co. KG (Alpecin); Eli Lilly and Company; Pfizer Inc.; Sun Pharmaceutical Industries Ltd.; и Hims & Hers Health, Inc.
- Kenvue Inc. (Рогейн)
- Organon & Co. (Propecia)
- L'Oréal S.A. (Виши Деркос)
- Dr. Kurt Wolff GmbH & Co. KG (Alpecin)
- Eli Lilly and Company
- Pfizer Inc.
- Sun Pharmaceutical Industries Ltd.
- Химс и её здоровье, Инк.
Библиография
- [1] Европейское агентство по лекарственным средствам. (2025, сентябрь 19). Направление лекарственных средств, содержащих финастерид и дутастерид.
- [2] Eli Lilly and Company. (2026, сентябрь 25). FDA одобряет препарат Lilly's Olumiant (барицитиниб) для педиатрических пациентов в возрасте 12 лет и старше с тяжелой алопецией ареата.
- [3] Управление по контролю за продуктами и лекарствами США. (2025, апрель 22года). FDA предупреждает медицинских работников, специалистов по компаундированию и потребителей о возможных рисках, связанных с компаундированными топическими финастеридными продуктами.
- [4] Arzneimittelkommission der deutschen Ärzteschaft. (2025, сентябрь 15года). Rote-Hand-Brief zu Finasterid, Dutasterid: Neue Maßnahmen zur Minimierung des Risikos für Suizidgedanken [Уважаемый медицинский специалист по финастериде и дутастериде: новые меры для минимизации риска суицидальных мыслей].
- [5] Statistisches Bundesamt (Destatis). (2026, июнь 16). Bevölkerung Deutschlands sinkt im Jahr 2025 um 0,1 % [Население Германии сократилось на 0.1% в 2025 году].
- [6] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026). Características gerais dos domicílios e dos moradores 2025 [Общие характеристики домохозяйств и жителей 2025].
- [7] Бюро переписи населения США. (2025, июнь 26). Пожилых людей численно превосходит детей в 11 штатах и почти половине округов США.
- [8] Национальный центр статистики здравоохранения. (2026, январь 29). Смертность в Соединённых Штатах, 2024.
- [9] Агентство по регулированию лекарственных средств и медицинских товаров. (2026, май 11года). MHRA усиливает предупреждения по безопасности по финастериду и дутастериду.
- [10] Управление национальной статистики. (2026, октябрь 1года). Оценки населения Великобритании, Англии, Уэльса, Шотландии и Северной Ирландии: середина 2025 года.
- [11] Статистическое бюро Японии. (2025, сентябрь 14года). [Статистические темы No 146: Пожилые люди Японии с точки зрения статистики].
- [12] Министерство здравоохранения, труда и социального обеспечения Японии. (2026, июль 24). [Краткое изложение сокращённой таблицы 2025 года].
- [13] Sun Pharmaceutical Industries Ltd. (2025, ноябрь 5года). Sun Pharma сообщает результаты2финансового года26.
Ответы на этот отчёт
- Сколько пациенты будут тратить на лекарства от выпадения волос, трансплантации, лазерную и тромбоцитную плазменную терапию ежегодно до 2036 года?
- Почему медикаменты, мужчины и дерматологические клиники занимают первое место в каждом сегменте?
- В какой из пяти стран расходы на лечение выпадения волос будут опережать остальные, и какие местные факторы объясняют этот разрыв?
- Какие бренды потребительского здоровья, производители лекарств и поставщики телемедицины конкурируют за пациентов с выпадением волос?
- Как обзоры безопасности финастерида и новые маркировки ингибиторов JAK изменят подход к лечению пациентов?
Что охватывает рынок управления выпадением волос?
Это исследование считается управлением выпадением волос любым лечением, которое пациент платит, чтобы остановить выпадение или восстановить выпадение волос. Препараты для выпадения шерсти и алопеции ареэта учитываются с помощью хирургического и аппаратного лечения.
Стоимость отслеживается в точке продажи для пациента — будь то клиника, больница или онлайн-аптека. Мужчины и женщины измеряются отдельно, поскольку их причины и варианты лечения различаются.
Что входит в область применения?
Местные и пероральные миноксидилы, финастерид, дутастерид, используемые при выпадении волос, и пероральные ингибиторы JAK при алопеции ареаэта, находятся в сфере применения. Экстракция фолликулярных единиц и трансплантация фолликулярных единиц считаются трансплантацией волос.
Низкоинтенсивные лазерные колпачки, гребни и сеансы лазера в клинике относятся к лазерной терапии. Включены инъекции плазмы, обогащённой тромбоцитами, для лечения выпадения волос на коже головы, а также телемедицинские консультации в комплекте с подписками на мужской уход и личный уход при выдаче рецепта на выпадение волос.
Что исключено из сферы применения?
Парики, парнички для волос, волокна и косметические шампуни без заявлений о выпадении волос исключаются. Лечение выпадения волос, вызванного химиотерапией, выходит за рамки, если не используется указанная терапия.
Финастерид и дутастерид, продаваемые при доброкачественной гиперплазии предстательной железы, исключаются. Применение ингибиторов JAK при ревматоидном артрите или атопическом дерматите также не входит в доход.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
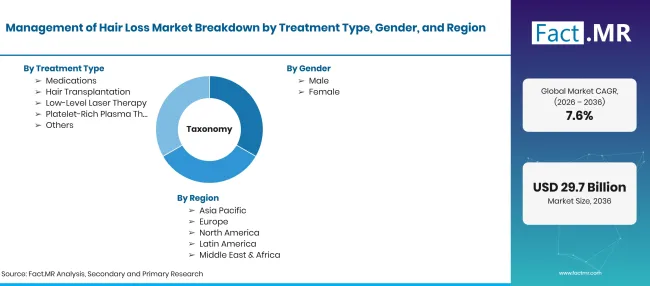
Management Of Hair Loss Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов |
| Определение рынка | Продукты и услуги, используемые для лечения или замедления выпадения волос, включая медикаменты, пересадку волос, низкоуровневую лазерную терапию и терапию, богатую тромбоцитами, плазменную терапию. Доход покрывает продажи пациентам через клиники, больницы и аптеки. |
| Тип обработки | Медикаменты; Трансплантация волос; Низкоуровневая лазерная терапия; Плазменная терапия, богатая тромбоцитами; Другие |
| Пол | Самец; Женский |
| Канал распространения | Дерматологические клиники; Больницы; Онлайн-аптеки; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Kenvue Inc. (Рогейн); Organon & Co. (Propecia); L'Oréal S.A. (Vichy Dercos); Dr. Kurt Wolff GmbH & Co. KG (Alpecin); Eli Lilly and Company; Pfizer Inc.; Sun Pharmaceutical Industries Ltd.; Hims & Hers Health, Inc. |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием количества лечённых пациентов; объёмов рецептурных и безрецептурных покупок; количества процедур и цен; разделения каналов; и обзора портфеля поставщиков. |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Как сегментируется рынок?
-
По типу лечения
- Медикаменты
- Пересадка волос
- Низкоуровневая лазерная терапия
- Терапия плазмой, обогащённой тромбоцитами
- Другие
-
По полу
- Мужской
- Женский
-
По каналам распространения
- Дерматологические клиники
- Больницы
- Онлайн-аптеки
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок управления выпадением волос в 2026 году?
Каков CAGR управления рынком выпадения волос с 2026 по 2036 год?
Какой тип лечения возглавляет рынок управления выпадением волос?
Какой пол возглавляет управление рынком выпадения волос?
Какой канал дистрибуции возглавляет управление рынком выпадения волос?
В какой стране будет больше всего развиваться рынок управления выпадением волос?
Какие компании являются основными в управлении рынком выпадения волос?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF