- Market Value (2025): USD 6.36 Bn
- Estimated Value (2026): USD 6.64 Bn
- Forecast Value (2036): USD 10.3 Bn
- CAGR (2026-2036): 4.4%
Какова прогнозируется стоимость рынка иммунодепрессантов для трансплантации органов к 2036 году?
USD 6.6 миллиардов в 2026 году до USD 10.3 миллиарда к 2036 году при CAGR 4.4%.
- Fact.MR оценивает, что рынок иммуносупрессантов для трансплантации органов оценивался в USD 6.36 миллиарда в 2025 году.
- Ожидается, что выручка вырастет с USD 6.64 миллиарда в 2026 году до USD 10.3 миллиарда к 2036 году, поскольку спрос на иммуносупрессивное лечение после трансплантации продолжается.
- Прогноз Fact.MR показывает 4.4% CAGR с 2026 по 2036 год, тогда как отображаемые округлённые рыночные значения подразумевают примерно 4.6%. Для согласования этой разницы следует использовать базовые неокругленные значения прогноза.
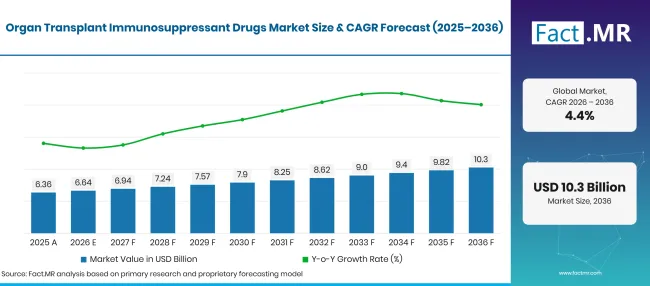
Factmr Organ Transplant Immunosuppressant Drugs Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 6.2 |
| 2026 | Оценка | 6.6 |
| 2036 | Прогноз | 10.3 |
| CAGR 2026–2036 | Прогнозный период | 4.4% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Каковы определяющие показатели роста рынка иммуносупрессантов для трансплантации органов?
USD 3.7 миллиарда дополнительной рыночной стоимости в период с 2026 по 2036 год
- Драйверы спроса на рынке
- Долгосрочная профилактика отторжения остаётся важным фактором, поскольку реципиентам трансплантата часто требуется иммуносупрессивное лечение для снижения риска иммунно-опосредованного отторжения трансплантата.
- Продолжающаяся активность по трансплантации влияет на население, нуждающееся в послетрансплантационном медикаменте и последующем наблюдении. Национальная служба информации о донорстве органов Германии сообщила, что 3,256 органов умерших доноров в Германии и сети Eurotransplant были пересадены в 2025 году, что помогло 3,150 пациентам [1]. Это даёт опубликованный в 2026 году показатель популяции, нуждающейся в постоянной клинической помощи, опубликованный в 2026 году.
- Расширение трансплантационной инфраструктуры поддерживает продолжающийся спрос на иммуносупрессирующие препараты. Министерство здравоохранения Бразилии поддерживает национальную систему трансплантации, которая контролирует процедуры, списки ожидания и операцию по трансплантации, а государственное финансирование обеспечивает значительную часть трансплантационной помощи [2]. Эти услуги обеспечивают важную основу для продолжающегося лечения, хотя одна только трансплантационная деятельность не определяет рыночные доходы.
- Разработка терапий, связанных с трансплантацией, также влияет на ландшафт лечения. В апреле 2026 года компания Veloxis Pharmaceuticals объявила, что её исследовательский поддерживающий иммуносупрессивный агент pegrizeprument (VEL-101) получил статус FDA США как орфанный препарат для предотвращения отторжения трансплантации сердца, после предыдущего назначения для предотвращения отторжения трансплантацией печени [3]. Это развитие подчёркивает продолжающиеся усилия по решению неудовлетворённых потребностей при трансплантации твердых органов. Однако pegrizeprument остаётся предметом исследований, и это обозначение не является маркетинговым одобрением.
- Ключевые сегменты, проанализированные
- По классу лекарственных средств: Прогнозируется, что ингибиторы кальцинеурина будут занимать 38.5% рынка в 2026 году, что отражает их устоявшуюся роль во многих схемах иммуносупрессии при трансплантации твердых органов.
- По типу трансплантации: Прогнозируется, что трансплантация почки составит 49.4% рынка в 2026 году.
- По каналам распространения: в 2026 году прогнозируется, что розничные аптеки будут занимать 39.8% рынка.
- Аналитическое мнение на Fact.MR
- Рынок иммуносупрессантов для трансплантации органов по-прежнему зависит от необходимости надёжной и долгосрочной профилактики отторжения трансплантата. Производители, обеспечивающие стабильную поставку лекарств, клинически подходящие формулы и поддержку соблюдения препаратов, могут быть хорошо подготовлены для обслуживания реципиентов трансплантата. Дальнейшее развитие рынка также будет зависеть от результатов лечения, переносимости лечения, конкуренции дженериков и доступа к специализированной трансплантационной помощи.
- Стратегические последствия
- Производители лекарств должны уделять приоритетное внимание надёжному поставкам, качеству продукции и формулам, поддерживающим долгосрочное соблюдение лечения.
- Трансплантационным центрам рекомендуется адаптировать иммуносупрессивные схемы для трансплантированного органа, риска отторжения, взаимодействия лекарств и специфических соображений по безопасности пациента.
- Аптеки и дистрибьюторы должны поддерживать надёжный запас рецептурных препаратов, учитывая важность непрерывности послетрансплантационного лечения.
- Системы здравоохранения могут усилить медикаментозное консультирование, терапевтический мониторинг и последующее наблюдение, чтобы помочь пациентам справляться с побочными эффектами и уменьшать предотвратимые прерывания в лечении.
Ожидается, что Япония зафиксирует самый высокий рост страны с 5.6% CAGR года до 2036 года, за ней следуют Бразилия с 5.2%, Великобритания с 4.6%, Германия с 4.1% и США с 3.7%.
Как рынок иммуносупрессантов для трансплантации органов делится по сегментам?
Прогнозируется, что ингибиторы кальцинеурина будут лидировать в классе лекарств на 38.5%; почки будут лидировать по типу трансплантации на 49.4%; а розничные аптеки будут лидировать в каналах распределения на 39.8%.
Какой класс наркотиков ведёт?
Ожидается, что ингибиторы кальцинерина составят 38.5% продаж в 2026 году.
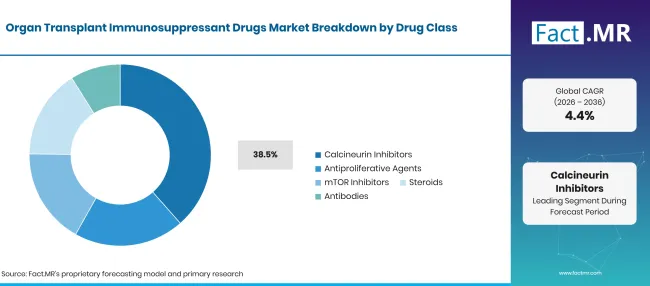
Factmr Organ Transplant Immunosuppressant Drugs Market Breakdown Drug Class | Source: Fact.MR
| Класс лекарственных средств | Поделиться (2026) |
| Ингибиторы кальциневрина (ведущий сегмент) | 38.5% |
| Другие объединённые сегменты | 61.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Ингибиторы кальциневрина, такие как такролимус и циклоспорин, подавляют иммунную активность, участвующую в отторжении трансплантата, и используются во многих схемах трансплантации. Антипролиферативные средства могут сочетаться с другими лекарствами для снижения пролиферации иммунных клеток, тогда как ингибиторы mTOR и кортикостероиды выполняют разные функции в зависимости от протокола лечения. Препараты на основе антител могут использоваться в выбранных условиях индукции или управления отторжением. Выбор лечения зависит от органа, риска пациента и клинических рекомендаций.
Какой тип трансплантации ведёт?
Ожидается, что трансплантация почки станет 49.4% на рынке в 2026 году.
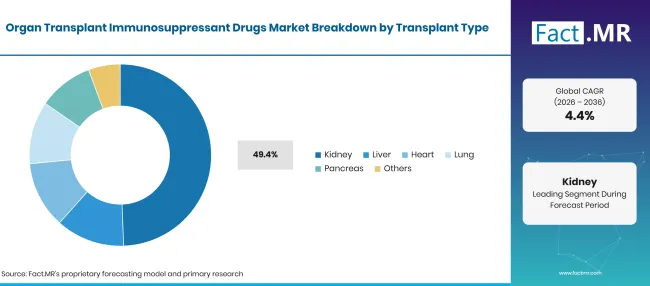
Factmr Organ Transplant Immunosuppressant Drugs Market Breakdown Transplant Type | Source: Fact.MR
| Тип трансплантации | Поделиться (2026) |
| Почка (ведущий сегмент) | 49.4% |
| Другие объединённые сегменты | 50.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Трансплантация почки представляет собой значительную область спроса на иммуносупрессивное лечение, поскольку пациентам обычно требуется регулярное медикаментозное лечение для снижения риска отторжения. Трансплантация печени, сердца и легких также требует тщательно контролируемой иммуносупрессии, с адаптацией схем с учётом функции органов, истории отторжения и толерантности пациентов. Трансплантация поджелудочной железы и комбинированных органов могут включать дополнительные клинические аспекты.
Как канал распределения формирует спрос?
Ожидается, что розничные аптеки будут занимать 39.8% рынка в 2026 году.
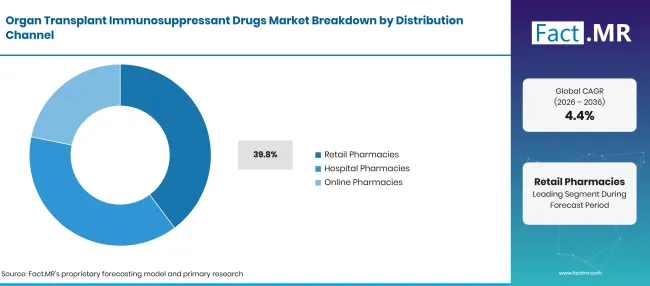
Factmr Organ Transplant Immunosuppressant Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
| Розничные аптеки (ведущий сегмент) | 39.8% |
| Другие объединённые сегменты | 60.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Розничные аптеки могут поддерживать повторное выписывание рецептов и постоянный доступ к поддерживающим препаратам. Больничные аптеки играют роль в выдаче иммунодепрессантов во время процедур трансплантации, начала лечения и последующего наблюдения специалистов. Онлайн-аптеки могут предоставлять ещё один путь доступа, если это разрешено местным регулированием и соответствующими мерами защиты по рецептам. Сам состав каналов зависит от национальных систем возмещения, правил выдачи и практик трансплантационных центров.
Что ускоряет внедрение иммунодепрессантов на рынке препаратов для трансплантации органов и что его тормозит?
Рост процедур трансплантации и долгосрочная профилактика отторжения поддерживают спрос, а побочные эффекты, высокие затраты на лечение и проблемы с соблюдением медикаментов сдерживают рост рынка.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Продолжающийся рост процедур по пересадке органов | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Долгосрочная профилактика отторжения трансплантата | +0.9% | Глобальный | Краткосрочное (≤ 2 года) |
| Расширение трансплантационных центров и клинической инфраструктуры | +0.7% | Америки, Европа, Азия | Среднесрочные (2–4 года) |
| Улучшенный доступ к иммуносупрессивным препаратам | +0.5% | Глобальный | Краткосрочное (≤ 2 лет) |
| Разработка более целенаправленных иммуносупрессивных терапий | +0.4% | Глобальный | Долгосрочная (≥ 4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Разработка терапий с улучшенными профилями безопасности | +0.8% | Глобальный | Среднесрочный (2–4 года) |
| Персонализированные иммуносупрессивные схемы лечения | +0.6% | Америки, Европа | Среднесрочное (2–4 года) |
| Расширение трансплантационных услуг на развивающихся рынках | +0.5% | Азия, Латинская Америка | Долгосрочная (≥ 4 года) |
| Улучшение соблюдения медикаментов и мониторинг пациентов | +0.4% | Глобальный | Краткосрочное (≤ 2 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие затраты на длительное иммуносупрессивное лечение | -0.8% | Глобальный | Краткосрочное (≤ 2 года) |
| Риск инфекций и других побочных эффектов | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Взаимодействие медикаментов и сложные схемы лечения | -0.5% | Глобальный | Краткосрочный срок (≤ 2 лет) |
| Неравный доступ к трансплантационной помощи и специализированному мониторингу | -0.4% | Развивающиеся рынки | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Какие страны масштабируют рынок иммунодепрессантов для трансплантации органов до 2036 года?
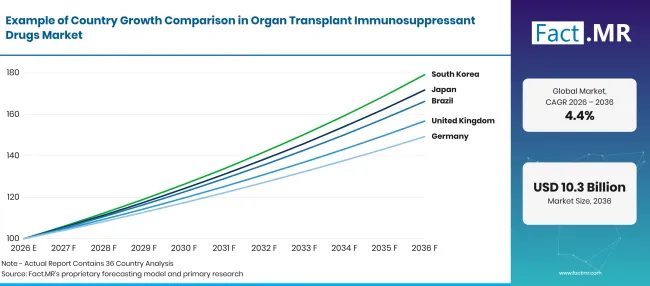
Factmr Organ Transplant Immunosuppressant Drugs Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 4.1% |
| Бразилия | 5.2% |
| США | 3.7% |
| Великобритания | 4.6% |
| Япония | 5.6% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Что поддерживает принятие Германией?
4.1% CAGRподдерживается налаженной сетью трансплантации и продолжающимся спросом на лечение после трансплантации.
Система трансплантации в Германии зависит от координации между донорскими организациями, трансплантационными центрами и специализированными командами. Рынок иммуносупрессантов для трансплантации органов в Германии поддерживается развитой инфраструктурой трансплантации, постоянным спросом на лекарства, предотвращающие отторжение органов, и необходимостью долгосрочного мониторинга пациентов. Основные факторы роста включают объёмы процедур трансплантации, доступ к специализированной медицинской помощи, возмещение расходов на жизненно важные лекарства и постоянное управление реципиентами после операции.
Что стимулирует принятие в Бразилии?
5.2% CAGR, возглавляется национальной координацией трансплантации и продолжающимися инвестициями в услуги трансплантации.
Министерство здравоохранения Бразилии управляет Sistema Nacional de Transplantes, которая координирует донорство, трансплантацию и списки ожидания. Согласно отчету Министерства по интегрированному управлению за 2025 год, в 2025 году в Бразилии было проведено 6,698 трансплантации почек по сравнению с 6,325 в 2024 году, что составляет рост примерно на 5.9%. В отчете также зафиксировано 9,938 трансплантации твердых органов по всей стране в 2025 году и 44,558 людей, ожидающих пересадки почки. Рекомендации Министерства по трансплантации почек, обновленные 18мая 2026 года, акцентируют внимание на постоянном клиническом мониторинге, тестировании на уровне иммуносупрессантов и управлении побочными эффектами после трансплантации [4] [8].
Что поддерживает усыновление в Соединённых Штатах?
3.7% CAGR, поддерживаемой зрелой сеть трансплантации и устоявшимся использованием поддерживающих иммуносупрессивных препаратов.
Соединённые Штаты ведут национальные данные по трансплантации через Сеть закупки и трансплантации органов (OPTN), которая отслеживает списки ожидания, донорство, подбор и трансплантацию органов [5]. Эта инфраструктура поддерживает координацию процедур трансплантации и последующего ухода.
Как развивается спрос в Великобритании?
4.6% CAGR, сформированы национальными трансплантационными службами и продолжающимся уходом после трансплантации.
Система трансплантации Соединённого Королевства объединяет координацию донорства органов, специализированные центры трансплантации и последующую помощь. NHS Blood and Transplant опубликовала свой годовой отчет за 2025–2026 годы 14июля 2026 года, охватывая свою деятельность и деятельность в финансовом году, закончившимся 31марта 2026 года [6].
Что поддерживает принятие в Японии?
5.6% CAGR, обусловленным инфраструктурой трансплантационного ухода и продолжающимся спросом на трансплантацию органов.
Министерство здравоохранения, труда и социального обеспечения Японии опубликовало отчёт о деятельности по трансплантации органов 9июня 2026 года. В статье для общественной информации за октябрь 2026 года министерство сообщило, что примерно 17,000 человек были зарегистрированы как ожидающие трансплантации по состоянию на 30июня 2026 года, а 636 человек получили трансплантацию в 2025 году [7].
Кто возглавляет рынок иммунодепрессантов для трансплантации органов?
Fact.MR выделяет Novartis, Asahi Kasei Therapeutics Inc. (ранее Veloxis Pharmaceuticals), Eledon Pharmaceuticals, Lupin и Astellas Pharma как компании, значимые для конкурентной среды. Их позиции различаются в зависимости от одобрения продуктов, коммерческой доступности, стадии разработки и терапевтической направленности.
Novartis имеет влияние в трансплантационной медицине и иммуносупрессивной терапии. Veloxis Pharmaceuticals, входящая в состав Asahi Kasei, ассоциируется с Envarsus XR — пролонгированной формулой такролимуса, используемой в уходе за трансплантацией почки. Astellas Pharma является признанным участником иммуносупрессии трансплантации, включая лечение на основе такролимуса.
Lupin участвует на фармацевтическом рынке, включая генерические лекарства, и её значимость следует оценивать по сравнению с её специализированными одобренными продуктами, связанными с трансплантацией. Eledon Pharmaceuticals разрабатывает экспериментальные иммуномодуляторные терапии, включая подходы, направленные на CD40 лиганды. Кандидаты на исследование следует отличать от рыночных лекарств, одобренных для рутинной иммуносупрессии при трансплантации органов.
Конкурентное положение зависит от регуляторного статуса, клинических данных, показаний лечения, надёжности поставок, формул продуктов и доступа к разным системам здравоохранения. Участие компании в исследованиях иммунологии само по себе не доказывает, что она является ведущим поставщиком одобренных иммунодепрессантов для трансплантации органов
Какие компании являются ключевыми поставщиками?
Компании, представленные для конкурентного обзора:
- Novartis
- Asahi Kasei Therapeutics Inc. (ранее Veloxis Pharmaceuticals)
- Eledon Pharmaceuticals
- Люпен
- Astellas Pharma
Библиография
- [1] Bundesinstitut für Öffentliche Gesundheit. (2026, январь 15года). Organspendezahlen 2025 auf höchstem Stand seit 2012 [Показатели донорства органов в 2025 году достигли самого высокого уровня с 2012 года].
- [2] Министерство Сауде. (без даты). Национальная система трансплантаций. Дата обращения: 19октября 2026 года из https://www.gov.br/saude/pt-br/composicao/saes/snt
- [3] Veloxis Pharmaceuticals, Inc. (2026, апрель 22года). Pegrizeprument присвоила статус орфанного препарата для предотвращения отторжения органов у пациентов после пересадки сердца.
- [4] Министерство Сауде. (2026, май 18). Хрусток – Трансплантация кольца: Ориентасо для профессионального образования.
- [5] Администрация ресурсов и услуг здравоохранения. (без даты). Отчёты по данным. Сеть закупки и трансплантации органов. Дата обращения: 19октября 2026 года
- [6] Кровь и трансплантация NHS. (2026, июль 14). Годовой отчет и отчеты NHS по крови и трансплантации: 2025–2026 годы.
- [7] Министерство здравоохранения, труда и социального обеспечения. (2026, октябрь 1года). [Рассматривается трансплантация органов].
- [8] Министерство Сауде. (2026, март 25года). Relatório de gestão integrado 2025.
Ответы на этот отчёт
- В отчете описываются рыночные доходы по классам лекарств, типам трансплантации и каналам распространения.
- Сегментный анализ сравнивает ингибиторы кальциневрина, антипролиферативные агенты, ингибиторы mTOR, стероиды и антитела.
- Анализ стран рассматривает Германию, Бразилию, Соединённые Штаты, Великобританию и Японию, а также официальные показатели, связанные с трансплантацией.
- Обзор конкурентов описывает фармацевтические компании, отличая коммерческие лекарства от исследовательских терапий.
- Драйверы, возможности и ограничения оцениваются с учётом их потенциального влияния на рост рынка до 2036 года.
Что охватывает рынок иммуносупрессантов для трансплантации органов?
Рынок охватывает лекарства, используемые для подавления иммунных ответов, которые могут повредить или отвергнуть трансплантированный орган. Эти методы терапии назначаются в зависимости от типа трансплантации, риска отторжения, состояния здоровья пациента, клинического протокола и реакции на лечение.
Оценка включает ингибиторы кальциневрина, антипролиферативные агенты, ингибиторы mTOR, стероиды и подходящие терапии на основе антител в утверждённом рыночном определении. Спрос зависит от активности трансплантации, продолжительности лечения, цен на лекарства, доступа к специализированной помощи и необходимости управления побочными эффектами.
Что входит в область применения?
Рынок включает иммуносупрессивные препараты, используемые в почках, печени, сердце, легких, поджелудочной железе и других подходящих условиях для трансплантации органов.
Он охватывает релевантные продукты по указанным классам лекарств и каналам распространения, включая поддерживающие схемы и другие одобренные применения, связанные с трансплантацией, которые входят в рыночное определение.
Что исключено из сферы применения?
Лекарства, используемые исключительно для лечения не связанных аутоиммунных заболеваний, лечения рака или других показаний без соответствующего использования при трансплантации органов, исключаются.
Трансплантационная хирургия, закупка органов, диагностическое оборудование и больничные услуги не включены в оценку рынка лекарств.
Исследуемые лекарства, не получившие соответствующего разрешения на маркетинг, не должны считаться установленными коммерческими продуктами, если только одобренная методология рынка явно не включает оценку по трубопроводу. Лекарства для трансплантации гемопоэтических стволовых клеток и заболевания трансплантата против хозяина также должны быть исключены, если только это не предусмотрено окончательным определением.
Как был построен анализ?
Анализ основан на оценках рынка, информации о компаниях, публичных статистических публикациях, регуляторных данных и отраслевых данных для оценки развития рынка и прогнозов.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
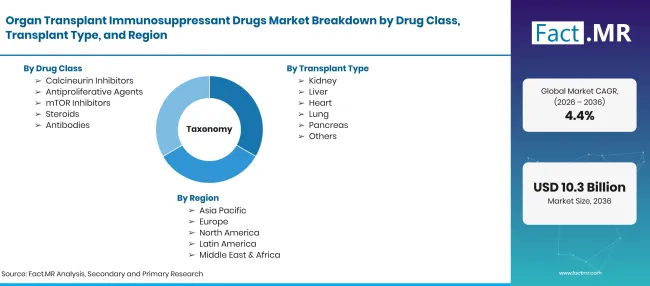
Factmr Organ Transplant Immunosuppressant Drugs Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда: оценка на 2026 год, прогноз на 2036 год и CAGR |
| Определение рынка | Рынок иммунодепрессантов для трансплантации органов охватывает лекарства, используемые для предотвращения или управления иммунно-опосредованным отторжением после трансплантации органа, с учётом определенного препарата и объёма показаний |
| Класс лекарственных средств | ингибиторы кальциневрина; антипролиферативные агенты; ингибиторы mTOR; стероиды; антитела |
| Тип трансплантации | Почки; Печень; Сердце; Лёгкие; Поджелудочная железа; Прочие |
| Канал распространения | Розничные аптеки; Больничные аптеки; Онлайн-аптеки |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Novartis; Asahi Kasei Therapeutics Inc. (ранее Veloxis Pharmaceuticals); Eledon Pharmaceuticals; Lupin; Astellas Pharma |
| Прогнозный период | 2026–2036 годы |
| Подход | Сегментация рынка и анализ, основанный на сценариях, основанные на активности трансплантации, принятии лечения, портфелях лекарств, регуляторной информации и показателях здравоохранения на уровне страны. |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Как сегментируется рынок?
-
По классам лекарств
- Ингибиторы кальцинеурина
- Антипролиферативные агенты
- Ингибиторы mTOR
- Стероиды
- Антитела
-
По типу трансплантации
- Почка
- Печень
- Сердце
- Лёгкое
- Поджелудочная железа
- Другие
-
По каналам распространения
- Розничные аптеки
- Больничные аптеки
- Онлайн-аптеки
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок иммуносупрессантов для трансплантации органов в 2026 году?
Каков CAGR рынка иммуносупрессантов для трансплантации органов с 2026 по 2036 год?
Какой класс лекарств лидирует на рынке иммунодепрессантов для трансплантации органов?
Какой тип трансплантации лидирует на рынке иммуносупрессантов для трансплантации органов?
Какой канал распространения лидирует на рынке иммуносупрессантов для трансплантации органов?
В какой стране будет развиваться больше всего на рынке иммунодепрессантов для трансплантации органов?
Кто основные компании на рынке иммуносупрессантов для трансплантации органов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF