- Market Value (2025): USD 1.8 Bn
- Estimated Value (2026): USD 2.1 Bn
- Forecast Value (2036): USD 8.7 Bn
- CAGR (2026-2036): 15.1%
Какова прогнозируемая стоимость рынка роботов для мониторинга пациентов и помощи к 2036 году?
USD 2.1 миллиардов в 2026 году до USD 8.7 миллиарда к 2036 году при CAGR 15.1%.
- Fact.MR оценивает, что рынок роботов для мониторинга пациентов и помощников в 2025 году оценивался в USD 1.84 миллиарда.
- Ожидается, что выручка вырастет с USD 2.12 миллиарда в 2026 году до USD 8.65 миллиарда к 2036 году, поскольку медицинские учреждения изучают роботизированную помощь и подключённый мониторинг пациентов.
- Прогноз Fact.MR показывает , что15.1% CAGR с 2026 по 2036 год, тогда как отображаемые округлённые рыночные конечные точки подразумевают примерно 15.3%; разница требует согласования с неокруглённой моделью. Рост рынка поддерживается разработками в области датчиков, искусственного интеллекта и автоматизации здравоохранения.
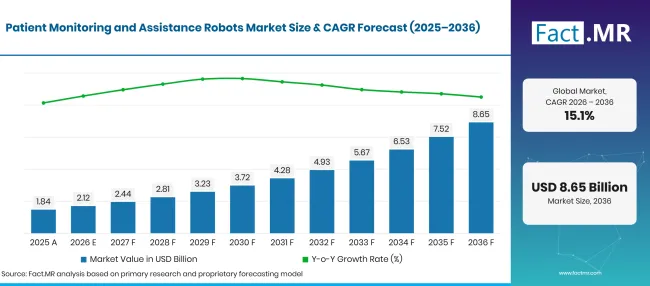
Factmr Patient Monitoring And Assistance Robots Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Оценка | 1.8 |
| 2026 | Оценка | 2.1 |
| 2036 | Прогноз | 8.7 |
| CAGR 2026–2036 | Прогнозный период | 15.1% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Каковы определяющие показатели роста рынка мониторинга пациентов и вспомогательных роботов?
USD 6.6 миллиарда дополнительной рыночной стоимости в период с 2026 по 2036 год.
- Драйверы спроса на рынке
- Связанный мониторинг пациентов расширяет инфраструктуру медицинских технологий. Больницы внедряют централизованные системы для сбора информации о пациентах, создавая возможности для роботизированных платформ, способных интегрироваться с рабочими процессами клинического мониторинга. В сентябре 2026 года Министерство здравоохранения Бразилии сообщило, что шесть больниц, участвующих в инициативе Intelligent ICUs системы общественного здравоохранения, передают жизненно важные показатели пациентов в реальном времени. Сеть включала 60 активные интеллектуальные койки и планы по расширению 280 умных коек по 14 медицинских учреждениях [1]. [1]
- Роботизированная помощь и автоматизация способствовали росту рынка. Медицинские организации оценивают робототехнику для задач, требующих повторяемых процедур, навигации на основе сенсоров и контролируемой автоматизации. 19августа 2026 года Управление по продуктам и лекарствам США (FDA) разрешило автономное роботизированное устройство для сбора крови Aletta для взрослых амбулаторных учреждений под обученным наблюдением. Пример демонстрирует нормативный прогресс в области медицинской робототехники, хотя забор крови является связанным применением, а не прямым доказательством продаж роботов, помогающих пациентам [2].
- Реабилитация и уход с использованием ИИ способствуют росту рынка. Искусственный интеллект и подключённые устройства могут поддерживать удалённую оценку, индивидуальную реабилитацию и мониторинг вне традиционных больничных условий. В июне 2026 года правительство Великобритании заявило, что услуги физиотерапии и реабилитации с поддержкой ИИ пилотируются или внедряются в некоторых частях NHS, включая цифровые опорно-двигательные пути и дистанционный мониторинг [3].
- Расширение ухода на дому: системы здравоохранения изучают технологии, которые могут поддерживать пациентов после выписки из больницы и помогать им отслеживать выздоровление. В сентябре 2026 года FDA обновила информацию по READI-Home Innovation Challenge для медицинских устройств, предназначенных для поддержки ухода на дому и потенциального снижения числа повторных госпитализаций. Инициатива касается медицинских устройств домашнего использования в целом, а не только роботов [4].
- Ключевые сегменты, проанализированные
- По типу продукта: Ожидается, что мобильные роботы будут занимать 58.3% рынка в 2026 году, что отражает их потенциальное использование в транспортировке пациентов, поддержке мобильности и перемещении в медицинских учреждениях.
- По применению: Ожидается, что реабилитационные центры будут занимать 56.7% рынка в 2026 году.
- По технологиям: Ожидается, что датчики будут занимать 48.9% рынка в 2026 году, что отражает их роль в сборе данных о передвижениях, положении и мониторинге пациентов.
- По конечным пользователям: Прогнозируется, что поставщики медицинских услуг будут занимать 56.7% рынка в 2026 году.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Рынок роботов для мониторинга пациентов и помощи пациентов находится в позиционном положении для получения выгоды от достижений в сенсорных технологиях, связанном мониторинге и рабочих процессах в здравоохранении с поддержкой искусственного интеллекта. Производители, демонстрирующие клиническую полезность, безопасную работу и совместимость с существующими больничными системами, могут лучше поддержать внедрение. Однако устройства для мониторинга, реабилитационные роботы и автономные вспомогательные роботы выполняют разные функции, поэтому их коммерческие возможности следует оценивать отдельно.»
- Стратегические последствия
- Производители роботов должны продемонстрировать безопасность, надёжность и практические преимущества для конкретной клинической или медицинской задачи, для которой система предназначена.
- Медицинским работникам необходимо оценить, соответствуют ли мобильные роботы, стационарные системы или сенсорные мониторинговые платформы их требованиям по персоналу, потоку пациентов и клиническим требованиям.
- Разработчики технологий должны отдавать приоритет безопасному обмену данными, надёжным датчикам и системам искусственного интеллекта, которые поддерживают, а не заменяют клиническое суждение.
- Реабилитационные и пожилые учреждения должны оценивать обучение персонала, принятие пациентов, обслуживание и измеримые улучшения в оказании ухода перед масштабированием развертываний.
Прогнозируется, что Бразилия зафиксирует самый быстрый рост страны с 19.0% CAGR года до 2036 года, за ней следуют Великобритания с 15.7%, Япония с 14.4%, США по 13.2% и Германия по 11.0%.
Как распределяется рынок роботов для мониторинга пациентов и помощи по сегментам?
Мобильные роботы, по прогнозам, будут учитывать 58.3% типов продуктов; Сенсоры будут возглавлять технологии в 48.9%; Реабилитационные центры будут руководить применением в 56.7%; а медицинские работники — конечными пользователями в 56.7%.
Какой тип продукта лид?
Ожидается, что мобильные роботы будут представлять 58.3% рынка в 2026 году.
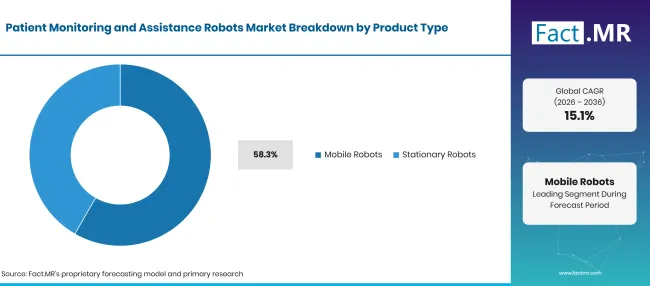
Factmr Patient Monitoring And Assistance Robots Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Мобильные роботы (ведущий сегмент) | 58.3% |
| Другие объединённые сегменты | 41.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Мобильные роботы могут перемещаться между палатами или специальными зонами ухода и поддерживать доставку, помощь пациентам и рутинные операционные задачи. Стационарные системы больше подходят для фиксированных мест, где мониторинг или помощь осуществляется с определённой позиции. Фактический спрос зависит от работы робота, планировки объекта, требований безопасности и интеграции с рабочими процессами персонала.
Какие заявки ведут?
Реабилитационные центры должны представлять 56.7% рынка в 2026 году.
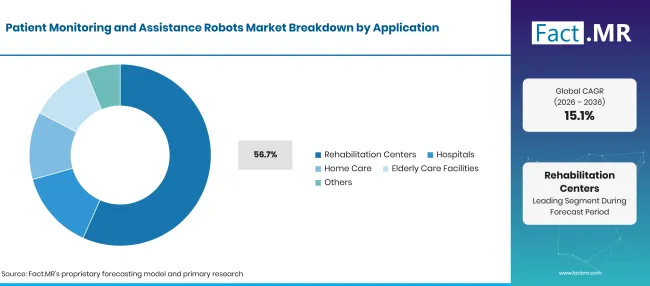
Factmr Patient Monitoring And Assistance Robots Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Реабилитационные центры (ведущий сегмент) | 56.7% |
| Другие объединённые сегменты | 43.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Реабилитационные центры могут использовать роботизированные системы для поддержки повторяющихся упражнений, управляемой физиотерапии и оценки прогресса. Больницы могут использовать робототехнику для выбранных задач мониторинга и помощи, тогда как домашний уход и учреждения ухода за пожилыми делают больший акцент на удобстве, безопасности и поддержке опекунов. Пригодность робота зависит от его назначения и потребностей пациента.
Что лидирует в сегменте технологий?
Ожидается, что датчики будут занимать 48.9% рынка в 2026 году.
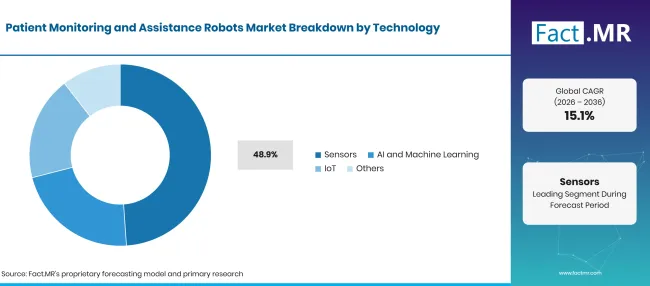
Factmr Patient Monitoring And Assistance Robots Market Breakdown Technology | Source: Fact.MR
| Технологии | Поделиться (2026) |
|---|---|
| Датчики (ведущий сегмент) | 48.9% |
| Другие объединённые сегменты | 51.1%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Датчики позволяют системам собирать информацию, такую как положение, движение и выбранные физиологические измерения. ИИ и машинное обучение могут помочь интерпретировать собранные данные или поддерживать планирование задач, тогда как связь Интернета вещей (IoT) может передавать информацию между устройствами и мониторинговыми платформами. Производительность зависит от точности датчиков, качества данных, связности и клинической валидации.
Какой сегмент конечных пользователей ведёт?
В 2026 году Healthcare Providers будет представлять 56.7% рынка.
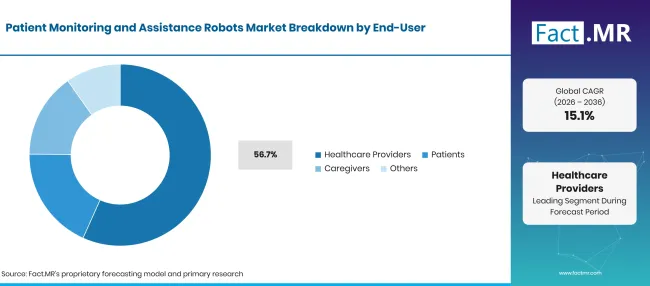
Factmr Patient Monitoring And Assistance Robots Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Поставщики медицинских услуг (ведущий сегмент) | 56.7% |
| Другие объединённые сегменты | 43.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Медицинские работники могут закупать роботизированные системы для клинического мониторинга, реабилитационной поддержки и выбранных задач оказания помощи. Пациенты и опекуны могут использовать подходящие системы для домашнего ухода, при условии предполагаемого использования, обучения и надзора. Решения о закупках обычно зависят от безопасности, клинической полезности, стоимости, обслуживания и совместимости с существующими процессами ухода.
Что ускоряет внедрение рынков мониторинга пациентов и вспомогательных роботов, и что его сдерживает?
Достижения в сенсорных технологиях, мониторинге с поддержкой ИИ и мобильных роботизированных платформ расширяют потенциал применения робототехники в здравоохранении. Внедрение может быть ограничено высокими затратами на приобретение, сложностями интеграции, требованиями к безопасности данных, потребностями в обучении персонала и неопределённостью относительно клинических и экономических выгод.
Растущий спрос на непрерывный мониторинг пациентов и поддержку ухода ускоряет внедрение, в то время как высокие затраты на развертывание и сложности интеграции замедляют расширение рынка.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Растущий спрос на непрерывный мониторинг пациентов | +1.0% | Северная Америка, Европа | Среднесрочные (2–4 года) |
| Нехватка медицинских кадров и нагрузка на опекуны | +0.9% | Глобальный | Краткосрочное (≤ 2 года) |
| Растущее население пожилых людей и потребности в долгосрочном уходе | +0.7% | Япония, Европа, Азия | Среднесрочные (2–4 года) |
| Растущее внедрение автоматизации больниц | +0.5% | Северная Америка, Азия | Краткосрочное (≤ 2 лет) |
| Достижения в сенсорах с поддержкой искусственного интеллекта и автономной навигации | +0.4% | Глобальный | Долгосрочная (≥ 4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Интеграция с электронными медицинскими записями и больничными системами | +0.8% | Северная Америка, Европа | Среднесрочный (2–4 года) |
| Расширение в сфере домашнего ухода и помощи пожилым людям | +0.6% | Япония, Северная Америка, Европа | Среднесрочное (2–4 года) |
| Обнаружение падений на базе искусственного интеллекта и дистанционный мониторинг пациентов | +0.5% | Глобальный | Долгосрочная (≥ 4 года) |
| Реабилитационная поддержка и персонализированная помощь пациентам | +0.4% | Европа, Азия | Краткосрочное (≤ 2 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие первоначальные инвестиции и затраты на обслуживание | -0.8% | Глобальный | Краткосрочное (≤ 2 года) |
| Вопросы конфиденциальности данных, кибербезопасности и соблюдения нормативных требований | -0.6% | Северная Америка, Европа | Среднесрочное (2–4 года) |
| Проблемы интеграции с существующей инфраструктурой здравоохранения | -0.5% | Глобальный | Краткосрочный срок (≤ 2 лет) |
| Ограниченное обучение персонала и принятие пациентов | -0.4% | Развивающиеся рынки, глобальные | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Какие страны масштабируют рынок мониторинга пациентов и вспомогательных роботов до 2036 года?
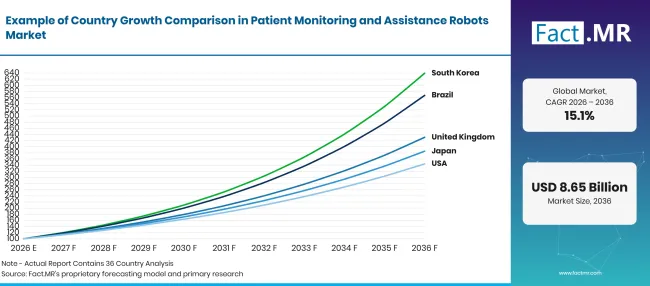
Factmr Patient Monitoring And Assistance Robots Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 11.0% |
| Бразилия | 19.0% |
| США | 13.2% |
| Великобритания | 15.7% |
| Япония | 14.4% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Что поддерживает принятие Германией?
11.0% CAGRподдерживается цифровизацией здравоохранения и развитием рабочих процессов в области связанного ухода.
Технологическая среда здравоохранения в Германии формируется инициативами по интеграции цифровых инноваций в рутинные медицинские и сестринские услуги. 11февраля 2026 года Федеральное министерство здравоохранения представило обновлённую стратегию цифровизации, направленную на внедрение цифровых инноваций в оказание медицинской помощи и более широкое использование медицинских данных [5]. Эти приоритеты актуальны для связанных систем здравоохранения с поддержкой ИИ, хотя в объявлении не указана конкретная скорость внедрения роботов для помощи пациентам.
Что стимулирует принятие в Бразилии?
19.0% CAGRвозглавляется инвестициями государственного сектора в связанный мониторинг и интеллектуальную больничную инфраструктуру.
Сектор здравоохранения Бразилии всё больше сосредоточен на улучшении ухода за пациентами через цифровую трансформацию, модернизацию больниц и технологические клинические услуги. Поставщики медицинских услуг изучают решения, улучшающие наблюдение за пациентами, поддерживающие координацию ухода и снижающие нагрузку на медицинский персонал. Эти приоритеты создают потенциальные возможности для мониторинга и помощников пациентов в больницах, реабилитационных центрах и учреждениях по уходу за пожилыми.
Что поддерживает усыновление в Соединённых Штатах?
13.2% CAGR, поддерживаемый прогрессом в области робототехники здравоохранения и связанных медицинских технологий.
В Соединённых Штатах существует устоявшаяся нормативная база медицинских устройств и развивающаяся экосистема автоматизации здравоохранения. В сентябре 2026 года FDA США сообщило, что более 1,600 медицинских устройств с поддержкой ИИ были разрешены для маркетинга [6]. Этот более широкий нормативный показатель подтверждает контекст внедрения ИИ в здравоохранении, но не означает, что все эти устройства являются роботами или принадлежат к этому рынку. Рост рынка будет зависеть от клинических показателей, стоимости и предполагаемых применений отдельных систем.
Как развивается усыновление в Великобритании?
15.7% CAGR, сформированной цифровой реабилитацией, и планирует расширить медицинскую помощь с помощью роботов.
Великобритания стремится к более широкому использованию цифровых технологий и робототехники в медицинских услугах. В письменном парламентском ответе от 5марта 2026 года правительство заявило, что 10-летний план здравоохранения предусматривает расширение роботизированной хирургии в течение следующего десятилетия, с планированием национальных реестров с 2029 года [7]. Хотя хирургическая робототехника выходит за рамки основного определения роботов для мониторинга пациентов и помощников, эта политика иллюстрирует внимание государственного сектора к робототехнике в здравоохранении.
Что поддерживает принятие в Японии?
14.4% CAGR, обусловлен вниманием правительства к технологиям ухода и разработкой вспомогательных систем для пожилых людей.
Стареющее население Японии и устоявшаяся экосистема технологий ухода создают соответствующую среду для решений по оказанию помощи пациентам, мониторингу и реабилитации. Белая книга Министерства здравоохранения, труда и социального обеспечения за 2026 год содержит доказательства использования роботов для ухода и их влияния на качество ухода и нагрузку персонала [8]. Кроме того, клиническое исследование, зарегистрированное в Японии в январе 2026 года, изучает возможность и приемлемость робота-компаньона с большой языковой моделью для пожилых людей, живущих одни [9].
Кто возглавляет рынок роботов для мониторинга пациентов и помощников?
Diligent Robotics и Relay Robotics разрабатывают мобильные роботизированные платформы для медицинских учреждений, где простота навигации, согласованность рабочих процессов и надёжная эксплуатация влияют на решения покупателей. Aeolus Robotics также работает над сервисными и вспомогательными роботами, подходящими для ухода, в то время как F&P Robotics сосредоточена на совместных и вспомогательных роботизированных системах, разработанных с тесным взаимодействием с пользователями.
SoftBank Robotics предлагает более широкий опыт работы в сфере сервисных роботов, способный поддерживать отдельные медицинские и помощнические приложения. Конкуренция на этом рынке зависит от конкретной задачи ухода, возможностей сенсоров, интеграции программного обеспечения, безопасности и совместимости с рабочими процессами больницы или реабилитации, а не от единого дизайна робота. Поставщики, предоставляющие надёжную техническую поддержку и чёткое позиционирование сценариев использования, лучше подходят для обслуживания медицинских работников.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Diligent Robotics, Inc.; Aeolus Robotics, Inc.; SoftBank Robotics; F&P Robotics AG; Relay Robotics, Inc.
- Diligent Robotics, Inc.
- Aeolus Robotics, Inc.
- SoftBank Robotics
- F&P Robotics AG
- Relay Robotics, Inc.
Библиография
- [1] Министерство здравоохранения. (2026, сентябрь 3года). Министерство Сауде представляет Центральную команду UTIs Inteligentes do SUS. https://www.gov.br/saude/pt-br/assuntos/noticias-ms/2026/setembro/ministerio-da-saude-apresenta-central-de-comando-das-utis-inteligentes-do-sus
- [2] Управление по контролю за продуктами и лекарствами США. (2026, август 19). FDA разрешает создание уникального в своем роде роботизированного устройства для взятия крови. https://www.fda.gov/news-events/press-announcements/fda-authorizes-first-its-kind-robotic-blood-draw-device
- [3] Парламент Великобритании. (2026, июнь 22). Физиотерапия: искусственный интеллект (UIN HL794). https://questions-statements.parliament.uk/written-questions/detail/2026-06-09/hl794
- [4] Управление по контролю за продуктами и лекарствами США. (без даты). FDA READI-Home Innovation Challenge: Снижение повторных госпитализаций через инновации устройств для дома. Дата обращения: 19октября 2026 года из https://www.fda.gov/medical-devices/home-health-care-hub/fda-readi-home-innovation-challenge-reducing-readmissions-through-device-innovation-home
- [5] Федеральное министерство гражданского образования. (2026, февраль 11года). Digitale Innovationen noch stärker in den Versorgungsalltag integrieren [Более прочная интеграция цифровых инноваций в повседневное здравоохранение]. https://www.bundesgesundheitsministerium.de/presse/pressemitteilungen/weiterentwicklung-digitalisierungsstrategie-pm-11-02-26
- [6] Управление по контролю за продуктами и лекарствами США. (без даты). Медицинские устройства с поддержкой искусственного интеллекта. Дата обращения: 19октября 2026 года из https://www.fda.gov/medical-devices/digital-health-center-excellence/artificial-intelligence-enabled-medical-devices
- [7] Парламент Великобритании. (2026, март 5). Хирургия: робототехника (UIN HL14869). https://questions-statements.parliament.uk/written-questions/detail/2026-02-25/hl14869
- [8] Министерство здравоохранения, труда и социального обеспечения. (2026). [Белая книга 2026 года по здравоохранению, труду и социальному обеспечению: цифры и базовые данные]. https://www.mhlw.go.jp/stf/wp/hakusyo/kousei/26/backdata/index.html
- [9] Министерство здравоохранения, труда и социального обеспечения. (2026, июль 23). Исследование осуществимости и приемлемости крупной языковой модели для пожилых людей, живущих одни (UMIN000060410). Портал информации о клинических исследованиях. https://rctportal.mhlw.go.jp/s/detail/um?trial_id=UMIN000060410
Ответы на этот отчёт
- В отчёте рассматривается рынок роботов для мониторинга пациентов и помощи по типам продукта, приложениям, технологиям и категориям конечных пользователей.
- Сегментный анализ сравнивает мобильных и стационарных роботов, приложения для реабилитации и ухода, а также технологии, используемые для поддержки мониторинга и помощи.
- Анализ стран рассматривает Германию, Бразилию, США, Великобританию и Японию с использованием официальных показателей медицинских технологий и политики.
- Конкурентный обзор оценивает медицинские технологические компании при подтверждении их значимости для определённого рынка.
- Драйверы, возможности и ограничения оцениваются с учётом их потенциального влияния на развитие рынка до 2036 года.
Что охватывает рынок роботов для мониторинга пациентов и помощников?
Рынок роботов для мониторинга пациентов и помощи охватывает роботизированные системы, предназначенные для поддержки наблюдения за пациентами, выбранных видов ухода, реабилитации и помощи в медицинских или медицинских учреждениях. Рынок может включать мобильные платформы, стационарные роботизированные системы и технологии, использующие датчики, искусственный интеллект и связь для поддержки своих функций.
Спрос зависит от клинической задачи, потребностей пациентов, инфраструктуры учреждения, стандартов безопасности, простоты использования и интеграции с существующими системами здравоохранения. Сфера деятельности должна отличать робототехнику помощи пациентов и реабилитацию от обычных мониторов пациентов, универсальной автоматизации больниц и хирургических роботов, если эти продукты явно не включены в определение рынка.
Что входит в область применения?
Рынок включает мобильных и стационарных роботов, используемых для определённых приложений мониторинга и помощи пациентам. Релевантные технологии включают датчики, искусственный интеллект и машинное обучение, IoT-подключение и другие поддерживающие технологии, интегрированные в подходящие роботизированные системы.
Приложения включают реабилитационные центры, больницы, учреждения по уходу на дому и учреждения по уходу за пожилыми. Конечные пользователи включают медицинских работников, пациентов и опекунов, в зависимости от назначения и эксплуатационных требований системы.
Что исключено из сферы применения?
Анализ исключает традиционное оборудование для мониторинга пациентов, продаваемое независимо от квалифицирующей роботизированной системы, если это не указано явно в рыночном определении. Общие промышленные роботы, автоматизация складов и роботы вне медицинских услуг выходят за рамки сферы деятельности.
Хирургические роботы также должны быть исключены, если утвержденное определение не включает их явно. Общие больничные услуги, расходы на клинический персонал и несвязанное медицинское оборудование не входят в рыночную оценку. Подписки на программное обеспечение и доходы от услуг должны включаться только в тех случаях, когда методология размера рынка их учитывает.
Как был построен анализ?
Анализ основан на оценках рынка, информации о компаниях, публичных статистических публикациях, регуляторных данных и отраслевых данных для оценки развития рынка и прогнозов.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
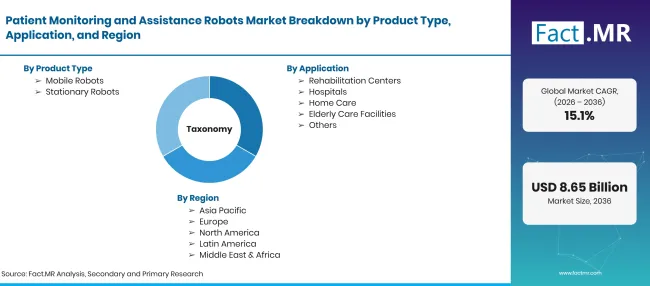
Factmr Patient Monitoring And Assistance Robots Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда: оценка на 2026 год, прогноз на 2036 год и CAGR |
| Определение рынка | Роботы для мониторинга и помощи пациентам, используемые для наблюдения пациентов, мобильности, реабилитации и отдельных задач по оказанию медицинской помощи или оказанию помощи |
| Тип продукта | Мобильные роботы; Стационарные роботы |
| Применение | Реабилитационные центры; Больницы; Домашний уход; Учреждения по уходу за пожилыми; Другие |
| Технологии | Сенсоры; ИИ и машинное обучение; IoT; Другие |
| Конечный пользователь | Медицинские работники; Пациенты; Опекуны; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Diligent Robotics, Inc.; SoftBank Robotics; Aeolus Robotics, Inc.; F&P Robotics AG; Relay Robotics, Inc. |
| Прогнозный период | 2026–2036 годы |
| Подход | Сегментация рынка и анализ, основанный на сценариях, поддерживаемый официальными показателями технологий здравоохранения, регулирования и национального уровня |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Мобильные роботы
- Стационарные роботы
-
По применению
- Реабилитационные центры
- Больницы
- Домашний уход
- Учреждения по уходу за пожилыми
- Другие
-
По технологиям
- Датчики
- ИИ и машинное обучение
- Интернет вещей (IoT)
- Другие
-
По конечному пользователю
- Поставщики медицинских услуг
- Пациенты
- Опекуны
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок мониторинга пациентов и вспомогательных роботов в 2026 году?
Каков CAGR рынка роботов для мониторинга пациентов и помощи с 2026 по 2036 год?
Какой тип продукта лидирует на рынке мониторинга пациентов и вспомогательных роботов?
Какой сегмент приложений лидирует на рынке роботов для мониторинга пациентов и помощи?
Какой технологический сегмент лидирует на рынке мониторинга пациентов и вспомогательных роботов?
Какой сегмент конечных пользователей лидирует на рынке роботов для мониторинга пациентов и помощников?
В какой стране будет наибольший рост на рынке мониторинга пациентов и вспомогательных роботов?
Какие компании являются основными на рынке мониторинга пациентов и вспомогательных роботов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF