- Market Value (2025): USD 23.4 Bn
- Estimated Value (2026): USD 24.7 Bn
- Forecast Value (2036): USD 42.6 Bn
- CAGR (2026-2036): 5.6%
Какова прогнозируемая стоимость рынка жёсткой полиэтиленной пены к 2036 году?
USD 24.7 миллиарда в 2026 году до USD 42.6 миллиарда к 2036 году в 5.6% CAGR.
- Согласно анализу Fact.MR года, рынок жёсткой пены ПУ оценивался в USD 23.4 миллиарда в 2025 году.
- Ожидается, что спрос вырастет с USD 24.7 миллиарда в 2026 году до USD 42.6 миллиардов к 2036 году.
- Ожидается, что рынок жёсткой пены ПУ увеличится с USD 24.7 миллиарда в 2026 году до USD 42.6 миллиардов к 2036 году, что составляет CAGR 5.6%.
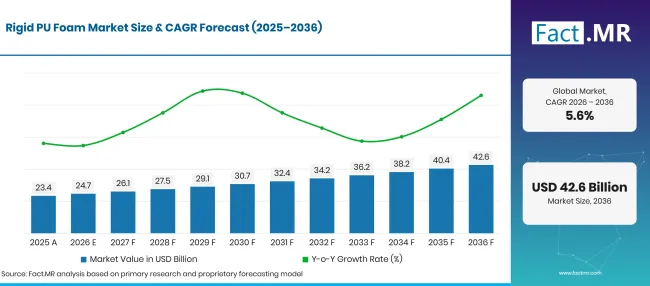
Rigid Pu Foam Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 23.4 |
| 2026 | Оценка | 24.7 |
| 2036 | Прогноз | 42.6 |
| CAGR 2026–2036 | Прогнозный период | 5.6% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Каковы определяющие показатели роста рынка жёсткой ПУ пены?
USD 17.9 миллиард абсолютных возможностей в период с 2026 по 2036 год.
- Драйверы спроса на рынке
- Энергоэффективность зданий поддерживает рост рынка. В июне 2026 года Европейская комиссия сообщила, что здания обеспечивают около 40% потребления энергии в ЕС и 36% выбросов парниковых газов, связанных с этой энергией. Политика, направленная на повышение производительности зданий, поддерживает спрос на утеплительные материалы, включая жёсткую ПУ-пену, где требования к производству и монтажу соответствуют [1].
- Требования к производительности и соответствию изоляции влияют на выбор материалов в строительных приложениях. 19октября 2026 года Европейская комиссия сообщила, что 31 из 97 испытанных образцов изоляции не соответствовали требованиям по термическому сопротивлению. Оценка охватывала шесть категорий материалов для изоляции, что подчёркивало важность проверки тепловых характеристик и точной документации по продукции [2]
- Утепление бытовой техники и промышленности способствует росту рынка жёсткой ПУ-пены за счёт увеличения спроса на энергоэффективные системы охлаждения и теплоизоляции. Жёсткая пена ПУ используется в холодильном оборудовании и других областях, требующих теплоизоляции. Производители выбирают формулы в соответствии с характеристиками изоляции, требованиями к обработке и проектированием конечного продукта [3].
- Строительство и ремонт увеличивают потребность в жёсткой PU-пене в огибающих зданиях и кровельных системах для улучшения теплоизоляции и энергоэффективности. Напыляющая пена и жёсткие компоненты из пены могут поддерживать изоляцию крыш, стен и других зон оболочки зданий. Внедрение зависит от местных строительных норм и соответствующих практик пожарной эффективности и установки [4].
- Ключевые сегменты, проанализированные
- По типу продукта: Прогнозируется, что напыляющая пена займет 48.7% рынка в 2026 году, чему способствует герметизация неровных зазоров и обеспечение непрерывной теплоизоляции.
- По применению: Строительство и строительство занимает 42.3% долю в 2026 году, что обусловлено спросом на энергоэффективную теплоизоляцию крыш и стен в новых и отреставрированных зданиях.
- По конечным пользователям: Жилые районы представляют собой 38.5% категории конечных пользователей в 2026 году, чему способствует спрос на улучшенную теплоизоляцию, снижающую теплообмен и энергопотребление.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Спрос на жёсткую пену PU тесно связан с требованиями к изоляции в зданиях и бытовой технике. Производители, обеспечивающие стабильную тепловую эффективность и надёжную документацию продукции, будут лучше подготовлены, поскольку клиенты будут уделять больше внимания энергоэффективности и соблюдению требований.»
- Стратегические последствия
- Производители должны документировать тепловые характеристики и характеристики, связанные с пожаром, для предполагаемого применения.
- Поставщики строительных материалов должны согласовывать спецификации продукции с местными строительными нормами и практиками установки.
- Производители бытовой техники могут оценивать эффективность изоляции наряду с требованиями к обработке и ограничениями по проектированию продукции.
- Дистрибьюторы играют ключевую роль в предоставлении чётких технических рекомендаций по установке, обработке и пригодности применения.
- Производителям следует уделять приоритет менее воздействующим сырьям и производственным вариантам, не жертвуя необходимой пенопластовой эффективностью.
В Германии планируется зафиксировать 7.1% CAGR до 2036 года. Прогнозируется рост в Бразилии на уровне 6.5%, за ней следуют США с 5.9%. Великобритания, по прогнозам, вырастет на 5.3%, а Япония — 4.7%.
Как рынок жёсткой полиэтиленной пены делится по сегментам?
Fact.MR определяет напылительную пену как ведущий тип продукта в 48.7%. Строительство и строительство ведёт Применение на 42.3%, тогда как жилой сектор обеспечивает 38.5% спроса конечных пользователей.
Какой тип продукта доминирует?
В 2026 году Spray Foam займет 48.7% долю акций.
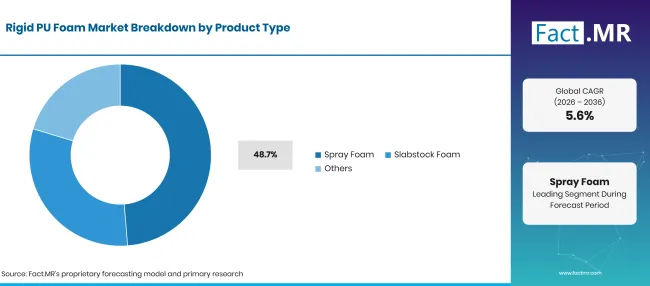
Rigid Pu Foam Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
| Пена для распыления (ведущий сегмент) | 48.7% |
| Другие объединённые сегменты | 51.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Распыляющая пена используется для изоляции огибающих зданий и герметизации зазоров вокруг строительных компонентов. Её способность образовывать непрерывный слой делает её пригодной для выбранных задач на крыше, стенах и полах. Пена Slabstock соответствует другим требованиям к жёсткой пене и обрабатывается в соответствии с предполагаемым дизайном продукта. Внедрение зависит от качества монтажа и соответствия требованиям по строительству и пожарной безопасности.
Что ведёт в сегменте «Приложения»?
В 2026 году Building and Construction составит долю 42.3% .
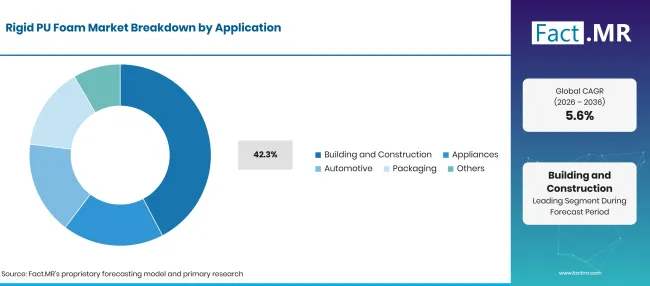
Rigid Pu Foam Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
| Строительство и строительство (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Строительные применения включают утепление стен и крыш, а также утеплённые панели и другие системы огибающих зданий. Жёсткая PU-пена может уменьшить теплообмен там, где продукт определен и установлен соответствующим образом. Бытовая техника и автомобильные приложения имеют разные требования к геометрии компонентов, методам производства и тепловым характеристикам.
Какой сегмент конечных пользователей ведёт?
Ожидается, что жилой сектор составит 38.5% доли в 2026 году.
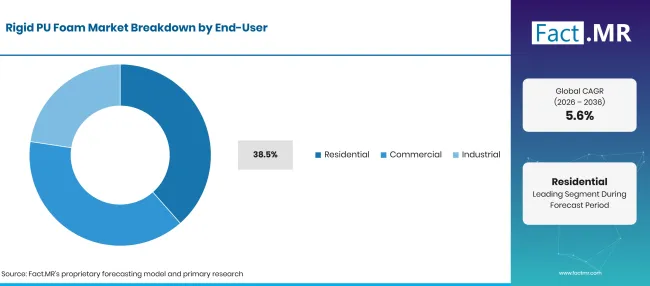
Rigid Pu Foam Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
| Жилой сектор (ведущий сегмент) | 38.5% |
| Другие объединённые сегменты | 61.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Спрос на жилые объекты поддерживается потребностью в утеплении в новых домах и ремонтных проектах. Коммерческие и промышленные покупатели оценивают эффективность изоляции наряду с долговечностью и требованиями к установке. Производители бытовой техники используют жёсткую PU-пену в бытовых и коммерческих холодильных установках. Эти категории конечных пользователей имеют разные спецификации продукции и цикл закупок.
Что ускоряет внедрение рынка жёсткой PU пены и что его сдерживает?
Спрос на теплоизоляцию и оборудование с контролируемой температурой поддерживает внедрение. Однако стоимость материалов, требования к соответствию и необходимость правильной установки могут ограничивать их использование.
Анализ воздействия драйверов
| Водитель | (~) % ВЛИЯНИЕ НА CAGR | Географическая значимость | Хронология воздействия |
|---|---|---|---|
| Повышение энергоэффективности зданий | +1.0% | Европа, Северная Америка | Среднесрочные (2–4 года) |
| Жилое и коммерческое строительство | +0.8% | Глобальный | Среднесрочный (2–4 лет) |
| Спрос на утепление от бытовой техники | +0.6% | Глобальный | Краткосрочно и среднесрочно |
| Требования к промышленной изоляции | +0.4% | Глобальный | Долгосрочная перспектива (4+ лет) |
| Улучшенная технология обработки пены | +0.3% | Глобальный | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия возможностей
| Opportunity | (~) % ВЛИЯНИЕ НА CAGR | Географическая значимость | Хронология воздействия |
|---|---|---|---|
| Энергоэффективная реконструкция здания | +0.8% | Европа, Северная Америка | Среднесрочный (2–4 года) |
| Высокопроизводительные изолированные панели | +0.6% | Глобальный | Среднесрочное (2–4 года) |
| Оборудование для холодильной и холодовой цепи | +0.5% | Азия, Америки | Долгосрочная перспектива (4+ лет) |
| Системы с меньшим ударом с выдувными агентами | +0.4% | Глобальный | Средне- и долгосрочные |
| Техническая поддержка для конкретного продукта | +0.3% | Глобальный | Краткосрочное (≤2 года) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия ограничений
| Сдержанность | (~) % ВЛИЯНИЕ НА CAGR | Географическая значимость | Хронология воздействия |
|---|---|---|---|
| Волатильность цен на сырьё | -0.8% | Глобальный | Краткосрочно (≤2 лет) |
| Требования к пожарной безопасности и строительным нормам | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Качество установки и доступность персонала | -0.5% | Глобальный | Краткосрочно и среднесрочно |
| Конкуренция со стороны альтернативных утеплительных материалов | -0.4% | Глобальный | Среднесрочное (2–4 лет) |
| Проблемы с переработкой и управлением в конце срока службы | -0.3% | Глобальный | Долгосрочная перспектива (4+ лет) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Какие страны будут масштабировать рынок жёсткой пены PU до 2036 года?
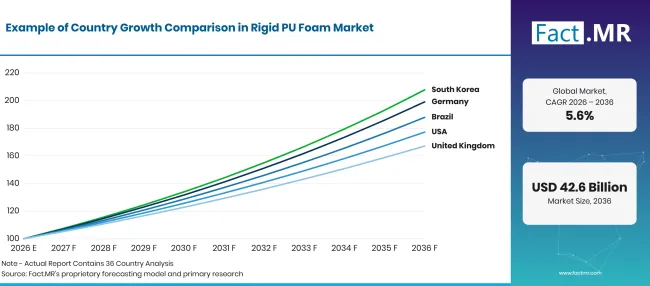
Rigid Pu Foam Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.1% |
| Бразилия | 6.5% |
| США | 5.9% |
| Великобритания | 5.3% |
| Япония | 4.7% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Что поддерживает усыновление Германией?
7.1% CAGRподдерживается ремонтом зданий и спросом на энергоэффективную изоляцию.
Германия' Реконструкционная деятельность и требования к энергоэффективности поддерживают спрос на утеплительные материалы, используемые для крыш, стен и полов. Жёсткий полиуретановый (PU) материал обладает теплоизоляционными свойствами, подходящими для применения в оболочке зданий. Выбор продукции зависит от тепловых характеристик и соответствия действующим строительным нормам и требованиям по пожарной безопасности.
Как в Бразилии развивается внедрение жёсткой ПУ пены?
6.5% CAGR, обусловленным строительной деятельностью и спросом на теплоизоляцию.
Сектор строительства в Бразилии и #39; создает возможности для использования жёсткой пенопластовой ПУ в зданиях и промышленных объектах. Внедрение зависит от местных климатических условий и конструкции зданий, а также от стоимости установки систем изоляции. Производители могут поддерживать развитие рынка с помощью специализированных продуктов и технических рекомендаций для строительных и промышленных пользователей.
Что поддерживает усыновление в Соединённых Штатах?
5.9% CAGRвозглавляют улучшения энергоэффективности зданий и спрос на утепление бытовой техники.
Рынок США использует жёсткую ПУ-пену в жилых и коммерческих зданиях, а также в холодильном оборудовании и бытовой технике, поскольку её низкая теплопроводность и структура с закрытыми ячейками обеспечивают высокую термическую устойчивость при относительно небольшой толщине материала. В огибающих зданий жёсткая ПУ-изоляция снижает теплообмен через крыши и стены, а правильно спроектированные соединения и непрерывная изоляция помогают ограничить термические мосты.
Как происходит внедрение строительства в Великобритании?
5.3% CAGR, поддерживается ремонтом здания и усилиями по улучшению энергоэффективности.
Рынок Великобритании выигрывает от спроса на жёсткий ПУ-пену в утеплении стен и полов, поскольку низкая теплопроводимость обеспечивает высокую термическую устойчивость при относительно небольшой толщине. Это особенно актуально при проектах по модернизации, где глубина полости и доступное пространство для монтажа ограничены. Конструкции из пенопласта с закрытыми ячейками также обеспечивают эффективную изоляцию и помогают снизить теплообмен через огибающие здания при установке в рамках правильно спроектированной системы. Внедрение зависит от заявленной теплопроводимости и системных расчетов U-значения, а также от оценки риска управления влагой и конденсации. Соблюдение строительных норм Великобритании и требований по пожарной безопасности остаётся необходимым при определении пеноуизоляции для жилых и коммерческих зданий.
Что поддерживает усыновление в Японии?
4.7% CAGR, формируется из-за утепления зданий и спроса на энергоэффективную технику.
Япония' рынок жёсткой PU пены обслуживает строительные приложения и производство бытовой техники. Производители оценивают пенопластовые системы по термической эффективности и долговечности, а также по совместимости с производственными процессами. Спрос будет зависеть от строительной деятельности и производства бытовой техники, поскольку производители ищут утеплительные материалы, соответствующие специфическим требованиям по характеристикам.
Кто возглавляет рынок жёсткой полиэтиленной пенопласта?
Fact.MR обнаружил, что BASF SE, Covestro AG, Huntsman Corporation, Dow Inc. и Recticel NV/SA профилируются по всей цепочке создания стоимости жёсткой полиуретановой пены.
BASF и Covestro поставляют полиуретановые системы и материалы для утепления. Huntsman и Dow участвуют на рынке, выпуская формулы жёсткой пены и полиуретановые системы для строительства и охлаждения. Recticel производит жёсткие PU и полиизоциануратные изоляционные плиты для строительных применений. Ассортимент продукции различается по формуле и категории готовой продукции, поэтому сравнения должны учитывать, предлагают ли поставщики химические материалы, формированные пенопластовые системы или готовые изоляционные плиты.
Коммерческая конкуренция зависит от теплопроводимости, размерной стабильности, эффективности обработки и пожароэффективности. Производители строительной и бытовой техники также оценивают толщину изоляции и совместимость систем для соответствия специфическим стандартам энергоэффективности и безопасности.
Какие компании являются ключевыми поставщиками?
Ключевые компании, представленные в профиле, включают BASF SE; Covestro AG; Huntsman Corporation; Dow Inc.; и Recticel NV/SA.
- BASF SE,
- Covestro AG
- Huntsman Corporation
- Dow Inc.
- Recticel NV/SA
Библиография
- 1] Европейское исполнительное агентство по климату, инфраструктуре и окружающей среде. (2026, июнь 2года). Вступают в силу новые правила EPBD для повышения энергоэффективности зданий. Европская комиссия. Официальный источник
- [2] Европейская комиссия, Генеральное управление по внутреннему рынку, промышленности, предпринимательству и малому и среднему бизнесу. (2026, октябрь 19года). Тесты ЕС выделили теплоизоляционные материалы под центр внимания. Официальный источник
- [3] BASF. (без даты). Полиизо и жёсткая пеноизоляция. Источник BASF
- [4] Ковестро. (без даты). Утепление и защита: безопасные и устойчивые ПУ-пены для высокоэффективной изоляции. Источник Covestro
Ответы на этот отчёт
- В отчёте рассматривается, насколько жёсткий ПУ-пена используется в утеплении зданий, а также в отдельных бытовых и промышленных приложениях.
- Анализ сегментов сравнивает указанные категории продукции и их долю рынка на 2026 год.
- Анализ страны оценивает Германию, Бразилию, США, Великобританию и Японию наряду с соответствующими показателями строительства и энергоэффективности.
- Обзорные профили конкурсов BASF SE, Covestro AG, Huntsman Corporation, Dow Inc. и Recticel NV/SA.
- Анализ приложений отличает утепление зданий от бытовой техники и других определённых конечных применений.
Что покрывает рынок жёсткой пены PU?
Рынок охватывает жёсткие полиуретановые изделия и системы, используемые для теплоизоляции в зданиях, а также в отдельных бытовых техниках и промышленных приложениях. Покрытие продукции соответствует указанным категориям, включая напыляемую пену и пену slabstock. Покрытие применения отражает определённые строительные и нестроительные применения. Решения о закупке зависят от теплопроводности и толщины изоляции, а также от требований к обработке и применимых стандартов безопасности.
Что входит в область применения?
Включённые продукты включают жёсткие материалы из PU-пены и сформулированные системы, продаваемые для применений, определённых в сегментации рынка.
Граница стоимости охватывает определённые строительные и строительные виды утепления, а также использование бытовой техники, автомобильной упаковки и промышленных применений, если это включено.
Анализ также охватывает спрос на жилых, коммерческих и промышленных конечных потребителей, а также пять выявленных рынков стран.
Что исключено из сферы применения?
Анализ исключает гибкий полиуретановый материал, используемый преимущественно для амортизации и обивки.
Готовые строительные проекты и услуги по установке выходят за пределы доходов от продукции. Полиуретановые материалы, не соответствующие определённой классификации жёсткой пенопласта, исключаются. Сырьё, продаваемое для несвязанных применений, и изоляционные изделия, изготовленные из других химических компонентов, также исключаются, если это не учитывается явно в методологии рыночного размера.
Как был построен анализ?
Анализ учитывает рыночные прогнозы, развитие отрасли, деятельность компаний, технические требования и соответствующую государственную статистику для оценки рыночных условий и возможностей роста.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
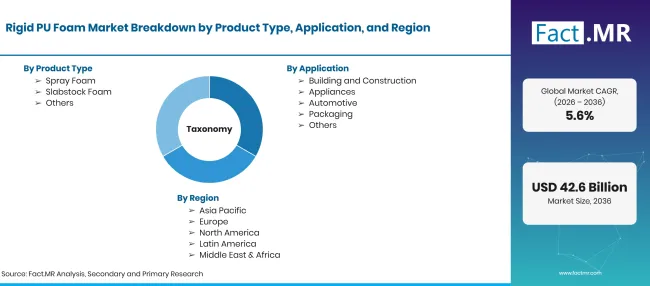
Factmr Rigid Pu Foam Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов |
| Определение рынка | Жёсткие полиуретановые продукты и системы, используемые в изоляции и других применениях с жёсткой пеной |
| Тип продукта | Пена для напыления; Пена Slabstock; Другие |
| Применение | Строительство и строительство; Бытовая техника; Автомобильная промышленность; Упаковка; Прочие |
| Конечный пользователь | жилой; коммерческий; промышленный; прочий |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Компании, представленные в профиле | BASF SE, Covestro AG, Huntsman Corporation, Dow Inc. и Recticel NV/SA |
| Прогнозный период | 2026–2036 |
| Подход | Сегментация рынка и анализ прогнозов, поддерживаемые официальной информацией по энергоэффективности и документацией по продукции компании |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Распыляющая пена
- Пена Slabstock
- Другие
-
По применению
- Строительство и строительство
- Бытовая техника
- Автомобильная промышленность
- Упаковка
- Другие
-
По конечному пользователю
- Жилые
- Коммерческая деятельность
- Промышленность
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок жёсткой ПУ пены в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продукта имеет наибольшую долю?
Какое приложение лидирует на рынке?
Какие компании покрываются?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF