- Market Value (2025): USD 31.4 Bn
- Estimated Value (2026): USD 33.2 Bn
- Forecast Value (2036): USD 58.1 Bn
- CAGR (2026-2036): 5.8%
Какова прогнозируемая стоимость рынка кремниевых пластин к 2036 году?
USD 33.2 миллиардов в 2026 году до USD 58.2 миллиардов к 2036 году на 5.8% CAGR.
- Согласно Fact.MR анализу, рынок кремниевых пластин достиг USD 31.4 миллиарда в 2025 году.
- Ожидается, что рынок вырастет с USD 33.2 миллиарда в 2026 году до USD 58.1 миллиарда к 2036 году.
- Ожидается, что продажи будут расти 5.8% CAGR в период с 2026 по 2036 годы, поскольку производство памяти и логики использует более квалифицированные кремниевые подложки.
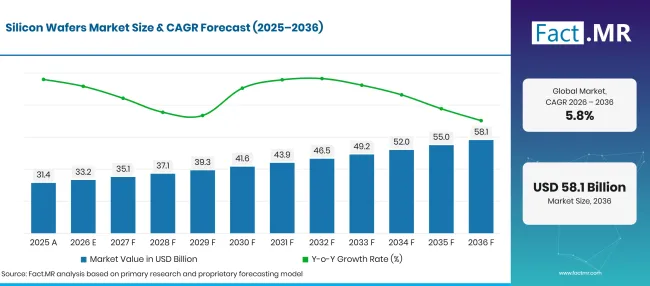
Factmr Silicon Wafers Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
| 2025 | Актуальные | 31.4 |
| 2026 | Оценка | 33.2 |
| 2036 | Прогноз | 58.1 |
| CAGR 2026–2036 | Прогнозный период | 5.8% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Каковы определяющие показатели роста рынка кремниевых пластин?
Абсолютный шанс в USD 25.0 миллиарда между 2026 и 2036 годами.
- Драйверы спроса на рынке
- Фабрики по производству логики и памяти нуждаются в пластинах с строгим контролем плоскости и дефектов поверхности. SEMI сообщила о 12,973 миллионах квадратных дюймов мировых поставок кремниевых пластин в 2025 году [1], что отражает масштабы закупок полупроводниковых субстратов.
- Операторы литейных заводов повышают потребность в материалах для сложных чипов. SEMI измерила 3573 миллионов квадратных дюймов мировых поставок пластин во втором квартале 2026 года [2], поскольку потребности в передовых вычислительных и энергетических устройствах поддерживали заказы.
- Производители памяти управляют использованием пластин с учетом новых конструкций памяти с высокой пропускной способностью. Ассоциация полупроводниковой промышленности сообщила о USD 791.7 миллиардах мировых продаж полупроводников в 2025 году [3], что отражает активность чипов во многих категориях, потребляющих пластины.
- Ключевые сегменты, проанализированные
- По диаметрам: 300мм составляет 62.4% долю в 2026 году, поскольку станции с большим объёмом памяти и логики эксплуатируют линии обработки больших диаметров.
- По продуктам: Память занимает 38.6% долю в 2026 году, поскольку качество подложки влияет на выход устройств при производстве DRAM и флеш-памяти.
- По приложениям: Потребительская электроника занимает 35.8% долю в 2026 году, поскольку телефоны и компьютеры остаются основными для дальнейших применений кремниевых чипов.
- Аналитическое мнение на Fact.MR
- Шамбу Натх Джа, главный консультант Fact.MR, отмечает: «Поставщики кремниевых пластин конкурируют по консистенции материалов, качеству поверхности и способности соответствовать строгим требованиям клиентов. Производителям памяти и логики нужны надёжные подложки, потому что даже небольшие дефекты могут повлиять на дорогостоящие этапы изготовления.»
- Стратегические последствия
- Производители пластин должны сосредоточить техническую поддержку на документированной плоскости и производительности дефектов для каждого клиентского процесса.
- Литейным заводам следует заранее планировать сертификацию по двум источникам, поскольку изменения подложки требуют инженерных испытаний перед рутинным производством.
- Производители памяти должны согласовывать графики закупок с загрузкой фабрик и использованием запасов, а не предполагать, что каждый рост продаж чипов приводит к мгновенным заказам на пластины.
- Компании по производству оборудования и материалов должны следовать датам ввода в эксплуатацию завода клиентами при планировании мощностей и персонала.
Бразилия имеет наивысший показатель CAGR страны — 6.4%, за ней следуют Япония с 6.0% и США с 5.2%. Германия прогнозируется на 4.7%%, а Великобритания — 4.3%. Каждый рынок отличается разнообразием конструкции чипов, производственных мощностей и взаимосвязей с поставками материалов.
Как распределяется рынок кремниевых пластин по сегментам?
300мм — 62.4%; Память — 38.6%; Потребительская электроника — 35.8% в 2026 году.
Какой диаметр пластины занимает наибольшую долю?
300мм, по прогнозам, будет занимать 62.4% долю в 2026 году.
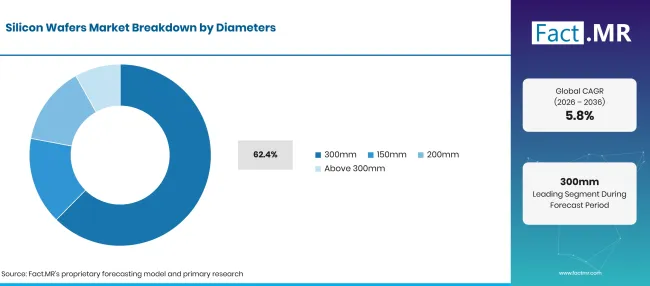
Factmr Silicon Wafers Market Breakdown Diameters | Source: Fact.MR
| Диаметры | Поделиться (2026) |
|---|---|
| 300мм (ведущий сегмент) | 62.4% |
| Другие объединённые сегменты | 37.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Крупные пластины ведут к производству крупных микросхем и обрабатывают больше устройств на каждой подложке, хотя окончательное число зависит от размера чипа и выхода мощности. Формат 300мм является стандартом во многих современных процессах памяти и логики. Однако производители полупроводников также сохраняют 200мм линии для устоявшихся аналоговых и силовых устройств. Формат 150мм обслуживает отдельные старые процессы и специализированные нужды, в то время как производство большего количества300мм остаётся вне основной коммерческой производственной практики. SEMI связала рост поставок 300мм в 2025 году с продвинутой логической и оперативной практикой памяти [7].
Что ведёт в сегменте «Продукты»?
По оценкам, память составит 38.6% долю в 2026 году.
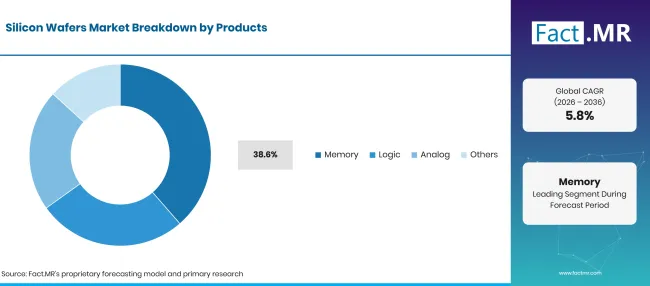
Factmr Silicon Wafers Market Breakdown Products | Source: Fact.MR
| Продукция | Поделиться (2026) |
|---|---|
| Память (ведущий сегмент) | 38.6% |
| Другие объединённые сегменты | 61.4%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Производство памяти сочетает высокую пропускную способность пластин с точными требованиями к качеству. Небольшое изменение свойств субстрата может повлиять на выход во многих отдельных ячейках памяти. У клиентов Logic есть собственные строгие ограничения по инспекции, особенно в продвинутых процессорах. Покупка аналоговых пластин сопровождается более длительным жизненным циклом продукции и часто использует зрелое оборудование. Оставшаяся группа продуктов охватывает кремниевые пластины, входящие в другие функции чипа, где электрические характеристики и методы обработки различаются между заводами.
Как приложения влияют на рыночные продажи?
Прогнозируется, что потребительская электроника составит 35.8% долю в 2026 году.
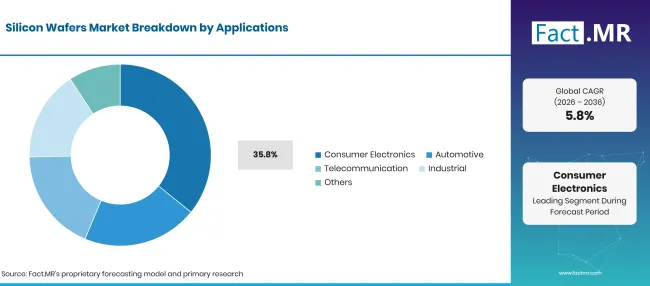
Factmr Silicon Wafers Market Breakdown Applications | Source: Fact.MR
| Продукция | Поделиться (2026) |
|---|---|
| Память (ведущий сегмент) | 38.8% |
| Другие объединённые сегменты | 61.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Потребительская электроника создаёт повторяющийся объем чипов через телефоны, компьютеры и подключённые устройства. Автомобильные чипы уделяют большее внимание сроку службы продукции и истории квалификации. Телекоммуникационным приложениям нужны процессоры и поддерживающие цепи для сетевого оборудования. Промышленные заказчики часто сохраняют чипы длительное время и ценят стабильный запас компонентов с зрелыми узлами. Различия в конечном использовании меняют характеристики пластин, но прямым заказчиком пластины остаётся производитель микросхемы.
Что ускоряет внедрение Silicon Wafers Market и что его сдерживает?
Инвестиции в производство полупроводников поддерживают закупку пластин; длительные циклы квалификации и использование на заводах ограничивают продажи.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Новая память и производство логики | +1.0% | Восточная Азия, Северная Америка | Среднесрочные (2–4 года) |
| Требования к качеству подложки | +0.9% | Глобальный | Долгосрочная перспектива (> = 4 года) |
| Увеличение мощностей заводов | +0.7% | Северная Америка, Европа | Долгосрочный срок (> = 4 лет) |
| Стабильные операции с зрелыми узлами | +0.6% | Глобальный | Среднесрочные (2–4 года) |
| Активность чипов, связанных с ИИ, | +0.5% | Восточная Азия, Северная Америка | Краткосрочная (< = 2 года) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Долгосрочные контракты на поставку | +0.8% | Япония, США | Среднесрочный (2–4 года) |
| Премиальные продукты с меньшими дефектами | +0.7% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
| Дополнительная квалификация клиента | +0.5% | Европа, Азия | Долгосрочная (> = 4 года) |
| Стабильное питание 200мм | +0.4% | Глобальный | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Длительные периоды одобрения клиентами | -0.8% | Глобальный | Долгосрочная (> = 4 года) |
| Основной капитал и энергозатраты | -0.7% | Глобальный | Среднесрочное (2–4 года) |
| Неравномерное использование фабрики | -0.6% | Глобальный | Краткосрочная (< = 2 года) |
| Риски качества поликремния и материалов | -0.4% | Глобальный | Среднесрочные (2–4 года) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Какие страны масштабируют рынок кремниевых пластин до 2036 года?
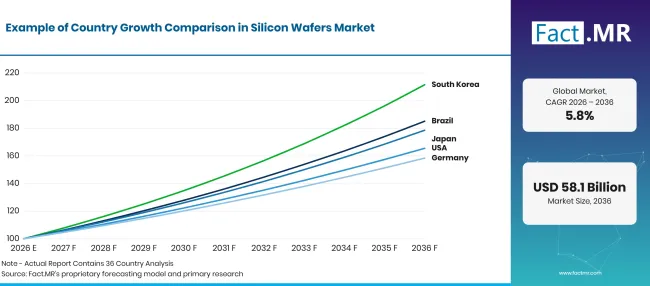
Factmr Silicon Wafers Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Бразилия | 6.4% |
| Япония | 6.0% |
| США | 5.2% |
| Германия | 4.7% |
| Великобритания | 4.3% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Что поддерживает перспективу кремниевых пластин в Бразилии?
6.4% CAGR до 2036 года, сформировано развитием экосистемы полупроводников.
Бразилии ' программы полупроводников сосредоточены на отечественном производстве чипов и техническом обучении. В декабре 2025 года Министерство науки, технологий и инноваций сообщило о инвестициях267 миллионов реалов в проекты стратегических деталей и коммуникационных технологий в 2025 году [8]. То же министерство заявило, что стимулы PADIS для деятельности в области полупроводников могут помочь компаниям подготовить производственные мощности.
Как Япония поддерживает продажи кремниевых пластин?
6.0% CAGR до 2036 года, при поддержке экспертизы поставок пластин и инвестиций в чипы.
Япония развила экспертизу в производстве кремниевых пластин и делает новые инвестиции в производство передовых чипов. В апреле 2025 года Министерство экономики, торговли и промышленности объявило о поддержке Rapidus на сумму более802.5 миллиардов ¥ [9]. По мере продвижения пилотных проектов поставщики полупроводниковых материалов, как ожидается, получат выгоду от перехода на повторяемые заводские заказы.
Что формирует рынок США?
5.2% CAGR до 2036 года, при поддержке отечественных материалов и производственных инвестиций.
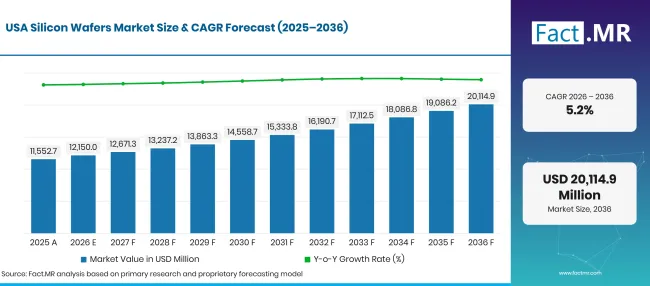
Factmr Silicon Wafers Market Forecast Usa | Source: Fact.MR
США расширяют свою базу производства полупроводников и материалов. В январе 2025 года Министерство торговли объявило о сумме до USD 325 миллионов для Hemlock Semiconductor для поддержки производства поликремния полупроводникового класса [4]. Отдел отдельно объявил о сумме до USD 18 миллионов для Edwards Vacuum в том же месяце [5]. Эти инвестиции направлены на материалы и заводское оборудование, используемое в производстве полупроводников.
Как база полупроводников Германии влияет на рост?
4.7% CAGR до 2036 года, связанный с промышленным и автомобильным производством чипов.
Германия' Перспективы кремниевых пластин следуют своей автомобильной и промышленной полупроводниковой основе. Производители используют кремниевые подложки в силовых устройствах и управляющих чипах, которые должны удовлетворять детализированные и надёжные потребности в поставках. Ожидается, что инвестиции в заводы вокруг Дрездена откроют больше возможностей для квалифицированных поставщиков пластин после готовности новых производственных линий.
Что поддерживает перспективы Великобритании?
4.3% CAGR до 2036 года, сформировалась благодаря исследованиям чипов и разработке специализированных устройств.
В Великобритании есть полупроводниковый сектор, ориентированный на проектирование микросхем и специализированные исследования. В сентябре 2025 года Департамент науки, инноваций и технологий объявил о создании фонда в размере10 миллионов фунтов стерлингов на инновации в полупроводниках [6]. Южный Уэльс также имеет специализированную экосистему полупроводников, поддерживающую практические материалы и изделия.
Кто лидирует на рынке кремниевых пластин?
Shin-Etsu Chemical и SUMCO — признанные производители полупроводниковых кремниевых пластин.
Shin-Etsu Chemical и SUMCO поставляют кремниевые пластины, используемые в производстве полупроводников. Они конкурируют благодаря качеству продукции и долгосрочным отношениям с производителями чипов. Их продуктовые портфели сосредоточены на полированных и обработанных пластинах для производства чипов.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Shin-Etsu Chemical Co., Ltd.; SUMCO Corporation; Siltronic AG; GlobalWafers Co., Ltd.; и SK Siltron Co., Ltd.
- Shin-Etsu Chemical
- SUMCO
- Siltronic AG
- GlobalWafers Co., Ltd.
- SK Siltron Co., Ltd.
Библиография
- [1] SEMI. (2026, февраль 10). SEMI отчитывается о ежегодных поставках кремниевых пластин в мире за 2025 год и результатами выручки.
- [2] SEMI. (2026, июль 29). SEMI сообщает, что поставки кремниевых пластин по всему миру увеличились 7.4% годовом выражении в2 квартале 2026 года.
- [3] Ассоциация полупроводниковой промышленности. (2026, февраль 6года). Мировые ежегодные продажи полупроводников выросли 25.6% до791.7 миллиардов долларов в 2025 году.
- [4] Министерство торговли США. (2025, январь 7). Министерство торговли объявляет о присуждении CHIPS Centives с компанией Hemlock Semiconductor для обеспечения производственных мощностей полупроводникового поликремния в США.
- [5] Министерство торговли США. (2025, январь 17года). Министерство торговли США объявляет о присуждении стимулов CHIPS с компаниями Corning, Edwards Vacuum и Infinera для увеличения внутренней производственной мощности чипов и оборудования, критически важных для технологического лидерства США.
- [6] Департамент науки, инноваций и технологий. (2025, сентябрь 24). Новый фонд в размере10 миллионов фунтов стерлингов для поддержки британских компаний в обеспечении производства следующего поколения полупроводников. GOV.UK.
- [7] SEMI. (2025, ноябрь 4года). SEMI сообщает, что поставки кремниевых пластин по всему миру увеличились 3% годовом выражении в3 квартале 2025 года.
- [8] Министерство науки, технологии и иновасао. (2025, декабрь 26). Entre chips, dados e inteligência artificial, 2025 marcou o avanço da soberania tecnológica do Brasil.
- [9] Министерство экономики, торговли и промышленности. (2025, апрель 1года). Пресс-конференция министра Муто (отрывок).
Ответы на этот отчёт
- В отчёте рассматривается, как диаметр кремниевой пластины влияет на производство полупроводниковых заводов и производственные затраты.
- Анализ сегментов охватывает 300-мм подложки, а также чипы памяти и потребительские электронные приложения.
- Охвата стран сравнивает Бразилию, Японию, США, Германию и Великобританию в течение прогнозного периода.
- Конкурентный анализ отделяет производителей полупроводниковых пластин от поставщиков кремния и производителей солнечных пластин.
- Анализ поставок учитывает влияние заводской загрузки и качества субстрата на повторные заказы.
Что охватывает рынок кремниевых пластин?
Рынок кремниевых пластин охватывает полупроводниковые кремниевые подложки, поставляемые компаниям по производству микросхем. Качество поверхности и согласованные спецификации влияют на принятие на каждом клиентском предприятии. Связанные рынки включают сырьевые материалы и фотоэлектрические пластины, хотя их следует анализировать отдельно.
Что входит в область применения?
Область охватывает готовые кремниевые подложки, которые поступают в обработку памяти, логики и аналоговых полупроводников. Рассматривается выбор диаметра и применения готовых чипов. Анализ также учитывает региональную производственную деятельность и квалификацию поставщиков, включая длительные периоды одобрения новых источников пластин.
Что исключено из сферы применения?
Солнечные фотоэлектрические пластины исключены из границы доходов полупроводников и устройств, поскольку их производственные маршруты и конечные рынки различаются. Субстраты из составных полупроводников, включая карбид кремния и арсенид галлия, также не входят в определение основной кремниевой пластины. Полупроводниковые машины и поликремний оптом рассматриваются как связанные ресурсы, а не как готовые пластины.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
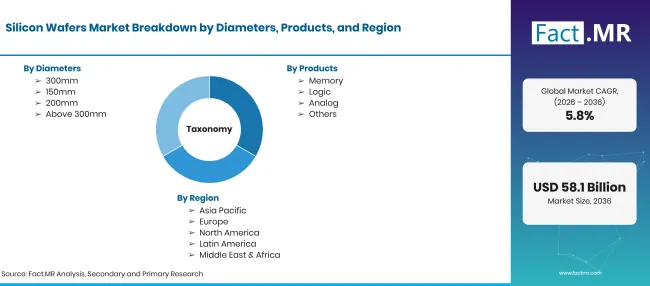
Factmr Silicon Wafers Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов в 2026 году до USD миллиарда к 2036 году при CAGR |
| Определение рынка | Кремниевые пластины, используемые в производстве полупроводниковых устройств, при этом фотоэлектрические пластины рассматриваются только как смежная категория. |
| Диаметры | 150мм; 200мм; 300мм; Выше 300мм |
| Продукция | Память; Логика; Аналог; Другие |
| Применение | Потребительская электроника; Автомобильная; Телекоммуникация; Промышленность; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Бразилия; Япония; США; Германия; Великобритания |
| Профиль ключевых компаний | Shin-Etsu Chemical; SUMCO; Siltronic AG; LONGi Green Energy; SK Siltron Co., Ltd. |
| Прогнозный период | 2026–2036 годы |
| Подход | Рассмотрены площадь пластин, производство полупроводниковых устройств, ассортимент продукции и условия страны вместе с официальными данными по материалам |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Как сегментируется рынок?
-
По диаметрам
- 300мм
- 150мм
- 200мм
- Выше 300мм
-
Побочные продукты
- Память
- Логика
- Аналоговый
- Другие
-
По применению
- Потребительская электроника
- Автомобильная промышленность
- Телекоммуникации
- Промышленность
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок кремниевых пластин в 2026 году?
Какова рыночная CAGR?
Какой диаметр вызывает продажи кремниевых пластин?
Какая категория продуктов лидирует?
Кто основные компании на рынке кремниевых пластин?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF