- Market Value (2025): USD 387.60 Bn
- Estimated Value (2026): USD 402.3 Bn
- Forecast Value (2036): USD 583.3 Bn
- CAGR (2026-2036): 3.8%
到2036年, 24小时护理机构市场预计将达到多少价值?
2026年USD 402.3亿,到2036年3.8% CAGR达到USD 583.3亿。
- 2025年 24小时护理机构市场估值为 USD 387.60 亿 ,长期住院者由公共项目资助,构成了机构收入的核心。
- 随着80岁以上人口增长速度超过任何其他年龄段,支出将从2026年的USD 402.3亿增长到2036年的USD 583.3亿。
- 养老院收入将在2036年前以3.8% CAGR增长,尽管居民需求加深,但公共补贴紧缩。
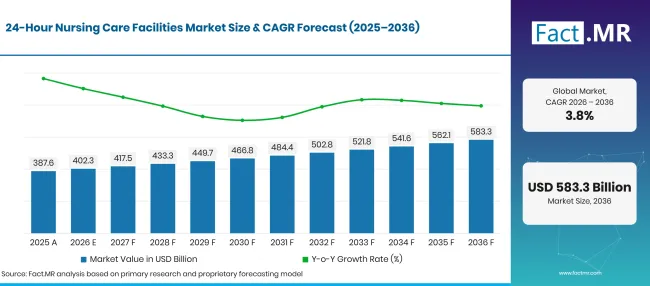
24 Hour Nursing Care Facilities Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 387.60 |
| 2026 | 估算 | 402.3 |
| 2036 | 天气预报 | 583.3 |
| CAGR 2026年至2036年 | 预报期 | 3.8% |
来源:Fact.MR 分析,更新于 2026年10月23日
24小时护理设施市场增长的主要数字是什么?
2026年至2036年的时间窗口增加了 USD 181.0 亿,其中大部分来自长期住院和痴呆症护理。
- 市场需求驱动因素
- 人口老龄化是养老院需求的基本驱动力。世界卫生组织报告称,全球80岁及以上人口将在2020年至2050年间增长三倍,达到426百万[1]。这一年龄段的人最可能需要帮助洗澡、进食和全天候活动。
- 痴呆症护理需求促使家庭朝向全天候监督。世卫组织指出,2021年全球有57百万人患有痴呆症,每年新增病例近10万[2]。一旦病情恶化,游走、夜间迷糊和吞咽风险在家中难以管理。
- 美国的专业护理支出持续增长。美国医疗保险与医疗补助服务中心报告称,2024年护理机构和持续护理退休社区的支出增加了 7.3% 美元,达到219.9 亿美元[3]。工资单上涨和居民结构更复杂的因素解释了这一增长。
- 医院会更早让患者出院,并依赖急性后期病床来完成康复。关节置换、中风和心脏病患者通常会先到护理机构接受治疗,然后再回家。
- 较小的家庭网络减少了无偿护理人员的数量。远方或全职工作的成年子女往往无法提供夜间照护,因此安置机构成为实际的选择。
- 分析的关键细分
- 按服务类型划分:专业护理将在2026年持有 38.4% 份额,因为有伤口、需喂食管和复杂的用药计划的居民每班都需要持证护士。
- 按住院医师类型划分:长期住院医师将在2026年占 58.8% 份额,因为痴呆症和虚弱患者往往会在同一机构停留数月甚至数年。
- 按支付来源:鉴于大多数长期居民已用尽储蓄并符合公共保险资格,2026年医疗补助将在2026年占据 43.7% 份额。
- 按设施类型划分:Freestanding将在2026年通过由连锁和独立业主运营的广泛社区养老院网络,获得 78.4% 份额。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“养老院床位需求并非该市场的限制;人员配置和公共支付率才是。能够招聘并留住护士的运营商将填补其他机构必须空置的床位。增长将有利于将短期康复、痴呆症和长期护理集中在同一屋檐下的群体。”
- 战略意义
- 设施运营商应为护理助理和护士建立内部培训路线,因为空缺率比床位供应更限制入院。
- 公共支付方应将养老院费率与工资成本和居民严重程度挂钩,以确保服务高需求居民的设施保持可行性。
- 医院系统应与附近专业护理人员达成出院路径,以缩短急性后患者的床位等待时间。
- 鉴于老建筑面临不断上涨的升级成本,投资者应优先选择专门建造的单间房和痴呆症单元。
以 4.6% CAGR,英国领先五国,地方议会和自费机构承担更多护理实习费用。日本在 4.2%年排名第二,超级老龄社会使公共护理院保持接近满员。德国将 3.8% ,住院护理支出增加,护理劳动力增长。巴西紧随 3.1% 其后,老年人口从较低的正规设施基础迅速扩张。美国落后于 2.8%,反映出主要由医疗补助资助的成熟床位网络。
24小时护理设施市场按细分细分如何划分?
专业护理将在 38.4%年服务类型中领先;长期护理将在第 58.8%年领先住院医师类型;医疗补助将领先支付来源,位列 43.7%;独立护理将在 78.4%年中排名第一。
哪种服务类型占主导地位?
专业护理承担2026年收入的 38.4% 。
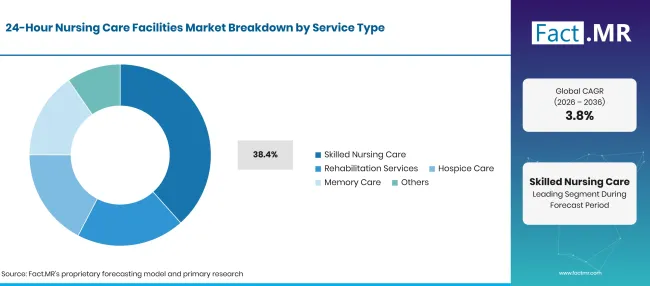
24 Hour Nursing Care Facilities Market Breakdown Service Type | Source: Fact.MR
| 服务类型 | 《Share》(2026) |
|---|---|
| 专业护理(领先领域) | 38.4% |
| 其他环节合并 | 61.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
患有压疮、静脉注射治疗或术后创伤的住院医师需要临床任务,只有注册或持证的实务护士才能完成。熟练护理单元的日费率也高于平均水平,因为人员配置和供应成本高于个人护理病区。康复服务在骨科和中风出院后提供,物理治疗、职业治疗和言语治疗则在现场进行。临终关怀在生命最后几周将缓和治疗团队带入设施。记忆护理单元采用安全的布局和训练有素的工作人员,专为痴呆症居民服务,通常配备床感应器和跌倒警报等 老年护理技术 。
是什么引领住住户类型细分?
长期居民占2026年收入的 58.8% 。
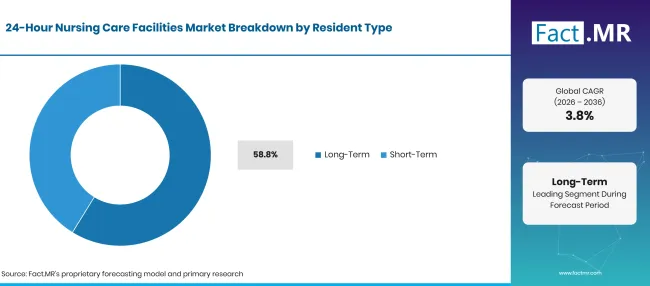
24 Hour Nursing Care Facilities Market Breakdown Resident Type | Source: Fact.MR
| 常驻类型 | 《Share》(2026) |
|---|---|
| 长期(领先细分市场) | 58.8% |
| 其他环节合并 | 41.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
晚期虚弱或痴呆症患者很少恢复独自生活能力,因此护理院成为他们的永久住所。这些长期住院为运营商提供了可预测的入住率和稳定的每日账单。短期住院者从医院返回,进行明确的恢复期。MedPAC报告称,2024年约14,400家独立的专业护理机构为1.1百万按服务收费的受益人提供了约1.500万次医疗保险覆盖的住院[4]。这些患者更换速度快,每天需要比长期住院者更多的治疗小时数。
支付来源如何塑造需求?
医疗补助资金 43.7% 2026年收入。
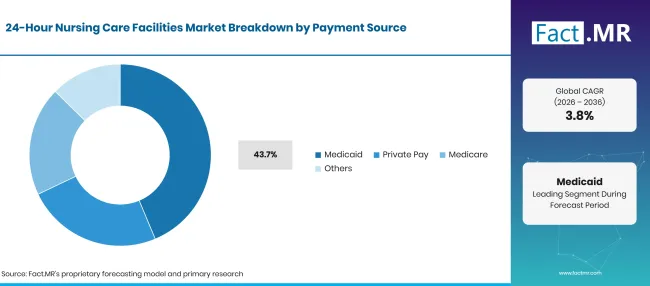
24 Hour Nursing Care Facilities Market Breakdown Payment Source | Source: Fact.MR
| 支付来源 | 《Share》(2026) |
|---|---|
| 医疗补助(领先领域) | 43.7% |
| 其他环节合并 | 56.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
长期住院居民通常在入院后一两年内花费资产,随后依赖公共保险。MedPAC发现,2024年医疗补助支付了中位独立设施的 64% 天数,而按服务收费的医疗保险占设施总收入的 13% [4]。因此,州政府机构的费率设定影响了许多家庭的利润率。私人支付覆盖了通过储蓄、养老金或房屋销售来资助护理的居民,并带来每日保费率。医疗保险支付符合条件住院后的短期急性后住院。其他包括长期护理保险、退伍军人福利以及美国境外的国家护理保险计划。
什么支持设施类型中的独立式?
独立住宅创造了2026年 78.4% 收入。
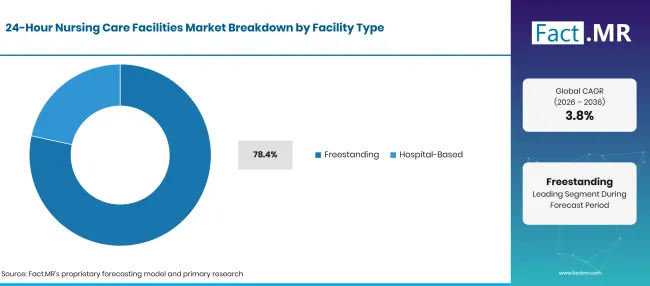
24 Hour Nursing Care Facilities Market Breakdown Facility Type | Source: Fact.MR
| 设施类型 | 《Share》(2026) |
|---|---|
| 独立式(前导段) | 78.4% |
| 其他环节合并 | 21.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
社区护理院与医院园区区分开来,服务于靠近家人的居民。连锁店和本地业主可以在郊区和小镇开设此类养老院,这些地方的土地成本低于医院。许多护理院与 辅助生活 建筑共用场地,因此居民可以在不更换地址的情况下搬到更高级别的护理机构。医院内或附属于急性医院。他们直接从病房接收有复杂医疗需求的患者,并使用医院的药房、影像和专科团队。随着医院将床位集中在急性病例,这些病房的数量在多个国家有所下降。
是什么加速了 24小时护理设施市场的采用,又是什么阻碍了这一进程?
收养将受益于人口快速增长,超过 80、痴呆症患病率上升和医院出院提前。人员短缺、公共费率压力和高昂建筑成本将限制新床位开放的速度。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 80岁及以上人口增长 | +1.3% | 全球 | 长期(>= 4 年) |
| 痴呆症患病率上升及对监督护理的需求 | +1.0% | 西欧、东亚、北美 | 中期(2年至4 年) |
| 早期医院出院进入急性后专业护理床位 | +0.7% | 北美,西欧 | 短期(<= 2 年) |
| 公共长期护理保险和医疗补助覆盖 | +0.5% | 北美、东亚、西欧 | 中期(2年至4 年) |
| 夜间照护家庭护理人员减少 | +0.3% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 专门建造的痴呆症和记忆护理单元 | +0.8% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 新兴老年人口的正式养老院容量 | +0.6% | 拉丁美洲,东亚 | 长期(>= 4 年) |
| 居住者房间的远程监测和坠落检测 | +0.4% | 北美,西欧 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 注册护士和护理助理短缺 | -0.8% | 全球 | 短期(<= 2 年) |
| 公共报销率低于医疗成本 | -0.6% | 北美,西欧 | 中期(2年至4 年) |
| 家庭和社区护理的政策偏好 | -0.4% | 北美、西欧、东亚 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
哪些国家正在扩大 24小时护理设施市场直到2036年?
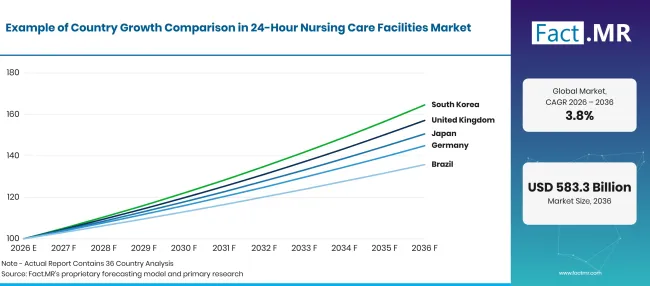
Factmr 24 Hour Nursing Care Facilities Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 英国 | 4.6% |
| 日本 | 4.2% |
| 德国 | 3.8% |
| 巴西 | 3.1% |
| 美国 | 2.8% |
来源:Fact.MR 分析,更新于 2026年10月23日
是什么支持英国的收养?
4.6% CAGR,由市政安排的护理实习和庞大的自筹资金居民群体推动。
英格兰的养老院资金既来自地方政府,也来自私人支付方。卫生与社会关怀部报告称,2024至2025年间,地方政府在为65岁及以上客户提供护理方面花费了2.6亿英镑,成人社会护理总支出为29.4亿英镑[5]。自筹资金者支付更高的费用,这帮助运营商支付护士工资并投资痴呆症病房。
日本是如何推动需求增长的?
4.2% CAGR,公共长期护理机构几乎满员。
日本的长期护理保险主要提供三种类型的机构。截至2024年10月,厚生劳动省统计 8,621 个需要长期护理的老年人福利设施,容量为 604,469 人,利用率 94.5% [6]。这些护理院的等待名单促使医疗提供者在当地计划允许的情况下增加床位和人员。
是什么支撑着德国的增长?
3.8% CAGR,反映了住院护理支出的增加和护理人员数量的扩大。
随着病情严重度上升,德国护理院正承受更高的成本。Destatis报告称,2023年住院和部分住院护理机构的医疗支出达到 48.2 亿欧元,较前一年增长 6.7% [7]。员工供应也在改善,2025年签署了 63,900 份新的护理培训合同,增长 8% [8]。
巴西的需求是如何发展的?
3.1% CAGR,得益于快速增长的老年人口和更长的寿命。
巴西的老龄化速度快于其正规养老院的供应。IBGE报告称,2012年至2024年间, 60 岁及以上人口从 22 百万增长到 34.1 百万[9]。在2024年生命表中,IBGE还发现,巴西老年 60 预计还能活到 22.6 年[10]。大城市中长期养老机构正在增加,而家庭护理人员较为稀缺。
美国表现如何?
2.8% CAGR,作为一个成熟的设施基础,主要通过费率和住院医师的病情扩展。
美国养老院服务的老年人口不断增加。美国人口普查局报告称,2024年 65 岁及以上人口增长 3.1% 至 61.2 百万,2020年至2024年又增长 13.0% [11]。床位数量变化缓慢,因此收入增长来自于更高的急性期、治疗量增加以及州医疗补助费率的更新。
谁在 24小时护理机构市场中领先?
养老院运营商分为三类。美国的后急性连锁机构如The Ensign Group、PACS Group、Genesis HealthCare和Life Care Centers of America,通过本地附属机构运营大型专业护理中心网络,并在短期康复和医院转诊合作上竞争。
像Brookdale Senior Living这样的老年生活团体为提供辅助和独立生活的校园增设了专业护理部门。国际运营商则根据国家资助规则专注于长期住院和痴呆症护理。Extendicare于2026年春季在渥太华开设了Extendicare Beauclaire,这是一所为 320 居民开设的长期护理院,也是自2024年以来在安大略省开设的第四家新院[12]。2026年10月,克拉里安大学迎来了一个由七个机构组成的培训部门,每年培养近 800 名护士、护理助理及其他学生[13]。Barchester Healthcare在英国各地运营养老院。护士招聘、痴呆症专业知识和支付方组合将使更强的运营者脱颖而出。
哪些公司是主要供应商?
主要公司包括恩赛恩集团公司;PACS集团公司;创世纪医疗;美国生命护理中心; Brookdale Senior Living Inc.; Extendicare Inc.; Clariane SE;以及巴切斯特医疗。
- 恩赛恩集团公司
- PACS集团公司
- 创世纪医疗
- 美国生命护理中心
- Brookdale Senior Living Inc.
- Extendicare Inc.
- Clariane SE
- 巴切斯特医疗
参考书目
- [1] 世界卫生组织。(2025年10月 1日)。 老龄化与健康。
- [2] 世界卫生组织。(2026年7月 3日)。 痴呆症。
- [3]医疗保险与医疗补助服务中心。(2025)。《 2024年国家健康支出亮点》。
- [4]医疗保险支付咨询委员会(MedPAC)。(2026年3月12日)。第7章:专业护理机构服务(2026年3月报告)。
- [5]卫生与社会关怀部。(2025年10月 23日)。 成人社会护理财政报告,英格兰:2024年至2025年。
- [6]日本厚生劳动省。(2025年12月19日)。[2024年长期护理机构和机构调查概述]。
- [7]国家联邦(Destatis)。(2025年5月15日)。Gesundheitsausgaben in Pflegeeinrichtungen im Jahr 2023 um 6,3 % gestiegen[2023年护理机构医疗支出增加了6.3%]。
- [8]国家联邦(Destatis)。(2026年7月2日)。2025年护理培训:Zahl neuer Auszubildender zum dritten Mal in Folge gestiegen(护理培训2025:新学员人数连续第三年增长)。
- [9]巴西地理与统计研究所(IBGE)。(2025年12月3日)。IBGE mostra que um a cada quatro idosos trabalhava em 2024 [IBGE 显示,2024年每四个老年人中就有一个工作]。
- [10]巴西地理与统计研究所(IBGE)。(2025年11月28日)。2024年76,6年预期寿命 [2024年预期寿命达到76.6岁]。
- [11] 美国人口普查局。(2025年6月26日)。11州老年人数量超过儿童,美国近一半县。
- [12]Extendicare。(2026年7月9日)。欢迎回家,Extendicare Beauclaire!
- [13]克拉丽安。(2026年10月 21日)。 克拉里安大学与圣西蒙十字基金会携手,在法兰西岛地区发展医疗和社会护理培训。
本报告回答了问题
- 护理机构按服务类型、住院医师类型、支付来源和设施类型划分的总计时 24小时。
- 为什么2026年,专业护理、长期居民、医疗补助资金和独立住宅在各自细分领域中位居首位。
- 英国、日本、德国、巴西和美国在老龄化、护理资金和劳动力供应方面有何不同。
- 哪些后急性护理连锁、老年生活团体和国际运营商运营养老院,以及它们如何争夺居民和员工。
- 在人员短缺、报销水平和家庭护理政策限制新床位容量的情况下。
24小时护理设施市场涵盖哪些内容?
当持证护士全天候在场时,养老院、专业护理机构和护理院都属于该市场。收入涵盖日常护理、食宿、药物管理和设施内的治疗。
所有支付方群体均被统计,从公共项目、国民护理保险到私人支付方和保险公司。运营商包括营利性连锁、非营利组织以及各种规模的公共机构。
范围包括哪些内容?
长期护理床、短期急性后期病床、安全痴呆病房和养老院内的临终关怀床位均在范围内。包括由设施工作人员或签约治疗师在现场提供的康复治疗。
医院内的专业护理单位也计入其护理收入。继续护理园区内的护理病区也包括在内,以及由该机构开费的相关 老年护理服务 。
哪些内容被排除在范围之外?
由来访护士或助理在私人家庭提供的护理不属于该市场,包括为家庭护理者提供医疗 服务 的服务。没有现场护理的独立生活单元不在内。
向设施销售的设备,如床位、电梯和 老年护理产品,不计入统计。居民购买的助行器和 辅助技术设备 也未计入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
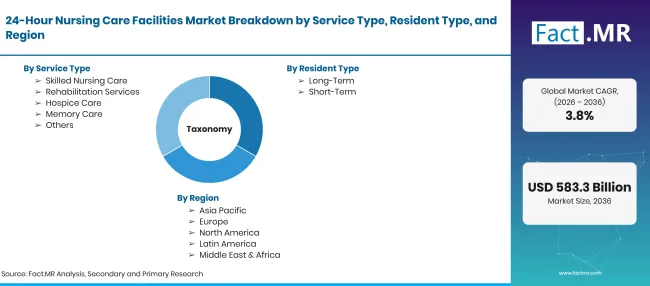
24 Hour Nursing Care Facilities Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 为年长、残疾或正在康复的居民提供每天 24 小时的持证护理和个人护理的住宿设施。范围涵盖所有支付方用于护理、住宿和现场治疗的收入。 |
| 服务类型 | 专业护理;康复服务;临终关怀;记忆护理;其他 |
| 常驻类型 | 长期;短期 |
| 支付来源 | 医疗补助;私人付费;医疗保险;其他 |
| 设施类型 | 独立式;医院式 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 英国;日本;德国;巴西;美国 |
| 介绍的公司 | 恩赛恩集团公司;PACS集团公司;创世纪医疗;美国生命护理中心; Brookdale Senior Living Inc.; Extendicare Inc.; Clariane SE;巴切斯特医疗保健 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用自上而下和自下而上的混合方法,涵盖 65 岁及 80 及以上人口;持牌养老院床位和入住率;按支付方计算的平均日费率;按国家划分的公共长期护理支出;以及运营商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月23日
市场如何细分?
-
按服务类型划分
- 专业护理
- 康复服务
- 临终关怀
- 记忆护理
- 其他
-
按居民类型划分
- 长期
- 短期
-
按支付来源
- 医疗补助
- 私人付费
- 医疗保险
- 其他
-
按设施类型
- 独立式
- 医院型
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

