- Market Value (2025): USD 287.6 Mn
- Estimated Value (2026): USD 319.0 Mn
- Forecast Value (2036): USD 896.0 Mn
- CAGR (2026-2036): 10.9%
到2036年, 24/7 大型水疗综合体市场的预测价值是多少?
2026年USD 319.0百万,到2036年USD 896.0百万,且10.9% CAGR。
- 根据 Fact.MR 分析,2025年 24/7 大型水疗综合体市场估值为 USD 287.6 百万 。
- 随着运营商扩大综合健康、水疗和目的地服务,需求将从2026年的USD 319.0百万增长到2036年的USD 896.0百万。
- 预测显示2026年至2036年间将有10.9% CAGR,这得益于沉浸式健康体验和灵活访问模式的兴趣。
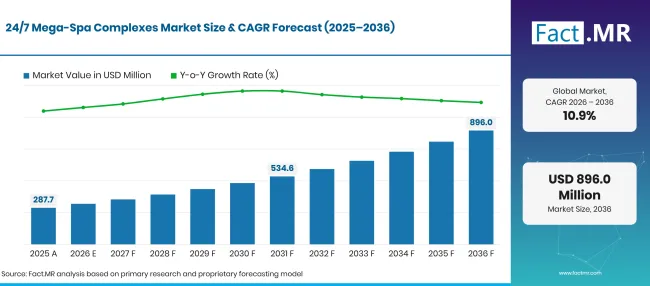
24 7 Mega Spa Complexes Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 287.6 |
| 2026 | 估算 | 319.0 |
| 2036 | 天气预报 | 896.0 |
| CAGR 2026年至2036年 | 预报期 | 10.9% |
来源:Fact.MR 分析,更新于 2026年11月6日
24/7大型水疗综合体市场增长的决定性数字是什么?
2026年至2036年间USD 577.0百万绝对机会。
- 市场需求驱动因素
- 对健康主导旅行日益增长的兴趣推动了市场增长。健康旅游正成为旅游经济中越来越重要的组成部分。全球健康研究所报告称,2024年全球约有1.24亿次国内外健康旅游旅行,占所有旅游旅行的8.3%,并占旅游支出的17.6%[1]。健康主导旅游最主要的部分推动了市场增长。健康旅游正成为旅游经济中越来越重要的组成部分。全球健康研究院报告称,2024年健康旅游旅客约完成了1.24亿次国内外出行。这些出行占所有旅游旅行的8.3%,也是旅游支出的17.6%[1]。
- 对综合健康体验的需求增加了24/7大型水疗综合体的需求。游客越来越倾向于选择将体育活动与恢复和放松相结合的设施。据全球健康研究所统计,2023年至2024年间,全球水疗行业收入增长了14.6%,而温泉和矿泉行业同期增长了11.1% [2]。综合健康体验提升了对24/7大型水疗综合体的需求。游客越来越倾向于将体育活动与恢复和放松相结合的设施。全球健康研究所报告称,2023年至2024年间,全球水疗行业增长14.6%,而温泉和矿泉则增长11.1%[2]。
- 医疗和预防健康领域的扩展支持了市场的增长。运营商正在为传统水疗服务增加健康评估、个性化项目、营养指导和恢复服务。例如,Canyon Ranch和SHA Wellness提供将健康服务与专家主导的健康和生活方式指导相结合的项目[3][4]。
- 对热疗和水疗设施的投资为市场增长创造了有利可图的机会。温泉浴和水上养生体验可以支持回访和延长停留时间。全球健康研究所估计,2024年全球31,386温泉和矿泉设施创造了USD 72亿美元的收入[5]。
- 分析的关键细分
- 按大型水疗中心模式划分:健身/恢复综合体预计在2026年占市场 26.3% ,反映出对结合锻炼、恢复和健康服务设施的需求。
- 按访问/商业模式:多日套餐在2026年占据 31.6% 份额,因为目的地健康体验鼓励游客预订结构化项目而非单独治疗。
- 按运营环境划分:目的地物业将在2026年代表市场 23.2% ,依靠度假村的健康项目和多服务设施支持。
- 根据核心访客集团:预计企业集团将在2026年占据 27.6% 市场份额,反映对组织健康静修和团体预订的需求。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“大型水疗运营商可以通过将健身、水疗、恢复和个性化健康服务整合到协调的设施中,强化自身地位。商业机会将取决于运营商如何有效管理不同游客群体的访问、人员配置和服务质量。”
- 战略意义
- 大型水疗中心运营商应制定明确的使用时间表,区分持续开放的设施与需要预约或专业人员的服务。透明的排班可以提升访客便利性,支持高效的人员配置,并帮助在不同健康、健身和恢复设施之间保持服务质量的一致性。
- 目的地物业需要将住宿套餐与健康活动、健身项目和康复服务相结合,以鼓励游客停留更长时间。将酒店与健康服务结合,可以提升整体宾客体验,提高设施利用率,并通过捆绑服务和延长住宿套餐创造额外的收入机会。
- 健身和恢复综合体必须投资于鼓励回访的设施,包括结构化的锻炼区、专用恢复空间和水疗服务。保持多样化的健康服务可以吸引不同客户群,支持设施的定期使用,并通过全面的健身和恢复体验增强客户留存率。
- 面向企业集团的运营商可以制定可预约的健康项目,配备明确的时间表、专属的团体设施和可衡量的服务内容。提供结构化的企业退修、员工健康活动和团队建设课程套餐,可以简化团体预订,优化运营规划,并创造持续的商业机会。
- 投资者应评估入住率、访客频率、人员需求和水电费用,然后才决定全天候运营。评估这些运营因素有助于判断财务可行性,识别潜在成本压力,制定可持续定价策略,同时在延长运营时间内保持服务可用性和设施表现。
预计德国将保持 10.6% CAGR 直到2036年。泰国将进入 12.1%,阿联酋紧随其后,位列 13.4%。日本预计将晋级为 9.3%,美国预计将达到 10.6%。
24/7大型水疗综合体市场按细分细分是怎样的?
Fact.MR 发现健身/恢复综合体在 26.3%大型水疗设施模式领域领先;多日套餐在 31.6%年领先无障碍/商业模式领域;目的地物业在 23.2%运营环境领域领先;企业集团在 27.6%中领先核心访客组领域。
哪种大型水疗中心模式占主导地位?
健身/恢复综合体预计将在2026年占据 26.3% 份额。
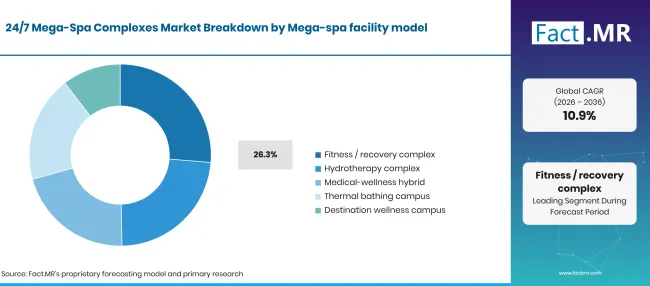
24 7 Mega Spa Complexes Market Breakdown Mega Spa Facility Model 1 | Source: Fact.MR
| 超级水疗设施模型 | 《Share》(2026) |
|---|---|
| 健身/恢复综合体(领先细分) | 26.3% |
| 其他环节合并 | 73.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
健身与恢复综合体将锻炼、体能训练和锻炼后恢复服务整合于一处。访客可以利用这些中心进行计划锻炼,同时进行放松和恢复活动。其服务组合包括健身工作室、游泳池、恢复区以及精选的水疗疗程。水疗综合体和温泉浴园区为更偏好水疗的访客提供服务,而目的地健康园区则注重更长时间的停留和结构化的健康项目。
是什么引领了准入/商业模式细分市场?
多日套票预计将在2026年占 31.6% 份额。
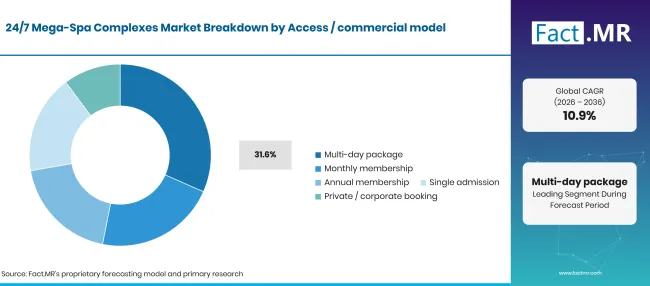
24 7 Mega Spa Complexes Market Breakdown Access Commercial Model | Source: Fact.MR
| 接入 / 商业模式 | 《Share》(2026) |
|---|---|
| 多日套餐(主导环节) | 31.6% |
| 其他环节合并 | 68.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
多日套餐为住宿、治疗、健身活动和健康咨询提供了结构化的结合方式。它们还能让运营商更好地了解访客时间表和服务需求。月度和年会员服务于偏好定期访问的回头客,而单人入场则吸引寻求个人治疗或短期访问的访客。私人和企业预约允许机构为团体提供定制项目和专属时间表。
操作设定如何塑造需求?
目的地物业很可能在2026年占 23.2% 份额。
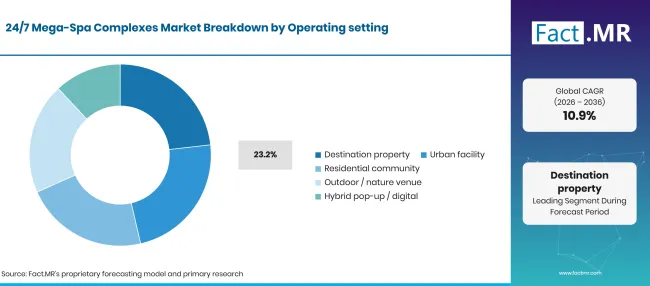
24 7 Mega Spa Complexes Market Breakdown Operating Setting | Source: Fact.MR
| 操作设置 | 《Share》(2026) |
|---|---|
| 目的地物业(领先细分市场) | 23.2% |
| 其他环节合并 | 76.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
目的地物业结合了健康设施、住宿和更广泛的旅行体验。它们的吸引力在于能够在同一地点提供多项服务,并鼓励游客停留数天。户外和自然场所吸引寻求自然环境中放松的游客,而城市设施则可服务于当地居民和在职专业人士。住宅社区设施围绕定期访问和靠近用户而设计。混合快闪和数字模式可能延长客户参与度,尽管它们不一定代表一个全面的实体超级水疗综合体。
哪个核心访客群体占比最大?
预计企业集团将在2026年持有 27.6% 股。
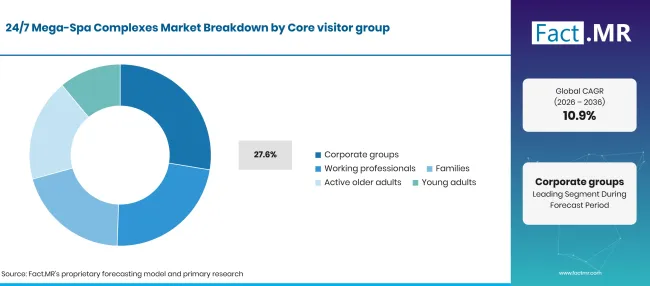
24 7 Mega Spa Complexes Market Breakdown Core Visitor Group | Source: Fact.MR
| 核心访客小组 | 《Share》(2026) |
|---|---|
| 企业集团(领先细分领域) | 27.6% |
| 其他环节合并 | 72.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
企业团体可以预订健康设施,用于团队退修、员工健康活动和有组织的康复项目。团体预订可以支持提前安排和协调服务。职场人士可能利用城市设施进行压力管理和健身,而家庭则更倾向于选择提供跨年龄段活动的设施。活跃的老年人可以寻求行动和康复服务,而年轻成年人则可能被健身、社交健康和娱乐体验所吸引。
是什么加速了 24/7 大型水疗综合体市场的普及,又是什么阻碍了这一进程?
对综合健康体验和目的地型项目的需求支持了扩张,而高昂的运营成本和持续的人员配置则限制了采用。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 健康旅游需求的增长 | +1.1% | Global,泰国,阿联酋 | 中期(2年至4 年) |
| 综合健身与恢复服务的发展 | +0.9% | 美国、德国、日本 | 中期(2年至4 年) |
| 多日健康套餐的扩展 | +0.8% | 泰国、阿联酋、欧洲 | 短期(≤ 2 年) |
| 对热处理和水疗设施的兴趣增加 | +0.7% | 日本、德国、泰国 | 中期(2年至4 年) |
| 企业健康退修与团体预订 | +0.5% | 美国、德国、阿联酋 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月6日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 目的地级健康园区的发展 | +0.9% | 泰国、阿联酋、亚太地区 | 长期(≥ 4 年) |
| 个性化健康与康复项目 | +0.8% | 美国、德国、日本 | 中期(2年至4 年) |
| 基于会员的准入与经常性收入 | +0.6% | 美国、德国、英国 | 中期(2年至4 年) |
| 企业健康套餐 | +0.5% | 美国、阿联酋、德国 | 短期(≤ 2 年) |
| 数字健康服务的整合 | +0.4% | 全球 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月6日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高昂的资本投资和维护成本 | -0.9% | 全球 | 长期(≥ 4 年) |
| 持续的人员配置和安全要求 | -0.8% | 全球 | 短期(≤ 2 年) |
| 高能耗和高水资源消耗 | -0.7% | 德国、阿联酋、美国 | 中期(2年至4 年) |
| 目的地物业的季节性需求 | -0.5% | 泰国、日本、欧洲 | 中期(2年至4 年) |
| 医疗健康的监管和许可要求 | -0.4% | 美国、德国、日本 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月6日
哪些国家正在扩大 24/7 大型水疗综合体市场直到2036年?
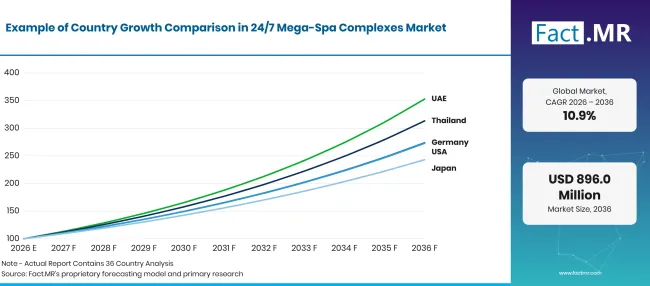
24 7 Mega Spa Complexes Market Growth Index 1 | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 10.6% |
| 泰国 | 12.1% |
| 阿联酋 | 13.4% |
| 日本 | 9.3% |
| 美国 | 10.6% |
来源:Fact.MR 分析,更新于 2026年11月6日
哪些因素支持德国市场增长?
10.6% CAGR,得益于成熟的旅游业以及对温泉和健康设施的需求。
德国拥有庞大的住宿和旅游基础,能够支持目的地健康设施和大型水疗设施。Destatis报告2025年有 497.5 百万次过夜游客,创下年度新纪录 [6]。该国还建立了温泉浴和康复传统。大型水疗运营商可以通过结合浴场设施与健身、恢复及长期健康服务,进一步发展。
泰国市场发展如何?
12.1% CAGR,受健康旅游定位和专业健康服务投资推动。
泰国正在巩固其作为健康导向旅游目的地的地位。2026年7月,公共卫生部宣布与泰国传统与替代医学部、BDMS Wellness、Chiva-Som及其他组织合作,培养合格的健康治疗师并提升专业标准。政府还报告称,泰国'2024年健康经济达到USD 42.7亿[7]。这一生态系统能够支持将传统疗法与现代健身及康复服务相结合的目的地健康园区和设施。
什么支持阿联酋的收养?
13.4% CAGR,得益于国际旅游和高端酒店投资。
阿联酋,尤其是迪拜,为高端酒店和目的地健康设施提供了坚实基础。迪拜经济与旅游部称,2025年迪拜接待了19.59百万国际过夜游客,较2024年增长5% [8]。这一游客基础能够为酒店联动的大型水疗中心、私人健康项目和高端康复设施创造机会。运营商可以通过个性化护理、延长访问时间和为国际游客设计的套餐来实现服务差异化。
是什么推动了日本的需求?
9.3% CAGR,由成熟的沐浴传统和对综合健康体验的需求所引领。
日本 #39;温泉文化为温泉和目的地健康设施奠定了基础。国内旅游支出也依然与该行业相关。日本 '旅游局报告称,2026年4月至6月国内旅游支出约为 7.47 万亿日元,同比增长 10.7% [9]。大型水疗运营商可以将传统浴场体验与现代健身、恢复及酒店服务相结合。设施需要明确区分传统浴场与大型综合健康综合体。
什么支持美国的采纳?
10.6% CAGR,依靠庞大的健康经济和成熟的高端健康运营商。
美国拥有庞大的消费者健康市场和成熟的目的地健康运营商基础。全球健康研究所将美国认定为世界'2024年美国最大的国家健康经济体,估值约为USD 2.1万亿[ 10]。该国还拥有成熟运营商,提供涵盖水疗治疗、健康评估、健身和营养的综合服务。例如,Canyon Ranch将水疗和美容服务与健康与绩效项目、健身及营养支持相结合。这些能力可支持大型健康综合体和结构化访客项目的进一步发展。
谁在 24/7 大型水疗综合体市场中领先?
Fact.MR 对Six Senses、Canyon Ranch、SHA Wellness、Aman、COMO Shambhala和Chiva-Som在豪华健康、目的地水疗和综合健康服务领域进行了介绍。这些品牌展示了相关的运营模式,尽管在确认大型水疗规模和连续营业时间时,应分别评估其各自的物业。
六感将水疗与睡眠、营养、运动和正念课程相结合。其健康服务包括个性化体验和在精选酒店举办的多日静修[11]。
Canyon Ranch将水疗和美容服务与健康与表现项目、健身、营养以及身心服务相结合。其目的地静修包括专家指导和有组织的日常活动。SHA Wellness围绕医疗指导的健康优化、长寿和个性化健康项目定位。其服务模式将临床指导与奢华目的地体验相结合。
Aman在其各个物业内提供健康静修和水疗体验,涵盖身体优化、心理平衡和传统养生实践的项目。其服务包括多晚静修和个性化健康体验[12]。
COMO Shambhala通过瑜伽、体育训练、营养、阿育吠陀和多晚静修提供综合健康体验。该理念已在多个国家的COMO酒店和度假村运营[13]。Chiva-Som是泰国重要的健康目的地,并参与该国的广泛专业健康生态系统。›39;其更广泛的专业健康生态系统。其在泰国的参与›39;2026年健康治疗师项目证明了其参与健康服务和专业标准的发展。
哪些公司是主要供应商?
重点介绍的公司包括六感;峡谷牧场;SHA Wellness;Aman;COMO 香巴拉;以及Chiva-Som。
- 六感
- 峡谷牧场
- SHA健康
- 阿曼
- 香巴拉
- 奇瓦-索姆
参考书目
- [1]全球健康研究所。(2025年11月)。 2025年全球健康经济监测。
- [2]全球健康研究所。(2025年11月)。2025年 全球健康经济监测:全球温泉及热泉/矿泉行业。
- [3]峡谷牧场。(无日期)。 豪华健康与养生静修。
- [4]SHA健康中心。(无日期)。 健康转型的奢华健康目的地。
- [5]全球健康研究所。(2025年11月)。 热泉/矿泉:2024年全球机构与收入。
- [6]联邦国家管理局(Destatis)。(2026年2月11日)。德国雅尔旅游 2025:耶斯图尔夜晚德国铁路公司。
- [7]泰国政府公共关系部。(2026年7月 6日)。 推动泰国成为可持续的全球健康中心。
- [8]迪拜经济与旅游部。(2026年1月, 7年1月)。2025年1月至12月旅游业绩报告。
- [9]日本旅游厅。(2026年10月 30日)。 [旅游与旅游消费趋势调查:2026年4月至6月,第二份初步报告]。
- [10]日本旅游厅。(2026年10月 21日) [进口消费趋势调查:2026年7月至9月,首次初步报告]。
- [11]六感。(无日期)。 健康与水疗。
- [12]阿曼。(无日期)。 阿曼健康:长寿圣地。
- [13]COMO集团。(无日期)。 COMO 香巴拉。
本报告回答了问题
- 报告介绍了 24/7 大型水疗综合体市场中使用的主要设施模型。
- 细分市场分析比较了健身与恢复综合体、水疗综合体、医疗-健康混合型、温泉疗养园区和目的地健康园区。
- 商业分析考察多日套餐、会员制、单次入场以及私人或企业预订。
- 国家分析涵盖德国、泰国、阿联酋、日本和美国,以及相关的旅游和健康产业指标。
- 竞赛项目包括Six Senses、Canyon Ranch、SHA Wellness、Aman、COMO Shambhala和Chiva-Som。
- 运营环境分析区分了目的地物业与城市设施、住宅社区、户外场所和混合模式。
24/7大型水疗综合体市场涵盖哪些内容?
该市场涵盖将多项健康服务结合在协调运营环境中的大型设施。这些服务可能包括水疗、健身项目、水疗、温泉浴、恢复服务、健康咨询以及目的地项目。商业活动包括入场、会员、多日套餐以及私人或企业预订。
24/7称谓适用于经核实持续通行或运营时间表的设施或服务区域。仅在计划白天开放的水疗度假村不应自动被归类为24/7大型水疗综合体。
范围包括哪些内容?
所包含的设施提供多项综合健康服务,并以符合超级水疗综合体定义的规模运营
.市场包括健身与恢复综合体、水疗设施、温泉浴园区、医疗-健康混合体以及目的地健康园区。收入覆盖范围依设施、通达性、运营环境和游客群体分类而定。
哪些内容被排除在范围之外?
分析排除了不符合大型水疗规模和服务整合标准的传统独立日间水疗中心。
它还排除了没有集成水疗或恢复设施的标准健身房、个人按摩工作室以及仅提供有限水疗服务的酒店。健康产品、补充剂、独立医疗诊所和健身器材销售均不包括,除非它们属于定义的综合体'运营收入。没有经过验证的连续或延伸访问的设施不应被视为 24/7 运营商。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
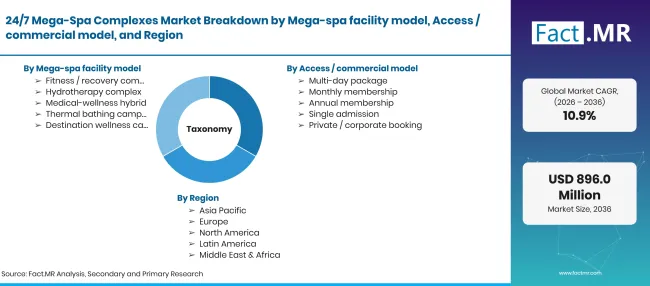
24 7 Mega Spa Complexes Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万,CAGR |
| 市场定义 | 24小时水疗与健康中心市场包括大型健康设施,提供综合水疗、健身项目、水疗、温泉浴、放松疗法和身体康复服务。 |
| 超级水疗设施模型 | 健身/恢复综合体;水疗综合体;医疗-健康混合中心;温泉浴区;目的地健康园区 |
| 接入 / 商业模式 | 多日套餐;月度会员;年度会员;单次入场;私人/企业预订 |
| 操作设置 | 目的地物业;城市设施;住宅社区;户外/自然场地;混合快闪/数字 |
| 核心访客小组 | 企业团体;职场专业人士;家庭;活跃的老年人;青年成人 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;泰国;阿联酋;日本;美国 |
| 介绍的公司 | 六感;峡谷牧场;SHA健康中心;阿曼;香巴拉中心;奇瓦-索姆 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场细分和基于场景的分析,辅以健康旅游、酒店业及公司层面的运营证据 |
来源:Fact.MR 分析,更新于 2026年11月6日
市场如何细分?
-
按超级水疗设施模式分类
- 健身/康复综合体
- 水疗综合体
- 医疗-健康混合型
- 温泉浴场
- 目的地健康园区
-
按接入/商业模式
- 多日套装
- 月度会员
- 年度会员
- 单一入场
- 私人/企业预订
-
通过操作设置
- 目的地地产
- 城市设施
- 住宅社区
- 户外/自然场地
- 混合弹出窗口 / 数字
-
按核心访客组分类
- 企业集团
- 在职专业人士
- 家族
- 活跃的老年人
- 青年组
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲