- Base Value(2025): 5.3 Bn
- Forecast Value (2035): 15.2 Bn
- CAGR (2035): 11.1%
高纯铝市场展望(2025年至2035年)
全球高纯度铝市场预计将从2025年的USD 5.3亿增长到2035年的USD 15.2亿,CAGR 11.1%增长,这得 益于高纯氧化铝(HPA)在电动汽车电池和电子制造部件中的日益普及。其应用使其非常适合需要卓越导电性、耐腐蚀性和高热稳定性的应用,尤其是在电动汽车电池和先进电子器件中。

High Purity Aluminium Market Value (usd Million) 2025 To 2035 | Source: Fact.MR
高纯铝市场的驱动因素是什么?
锂离子电池'其性能得益于氧化铝涂层的纳米厚度和分离层薄涂层。电池'通过这种HPA提升了电池的耐久性,提升了其承受高放电速率的能力。
高纯度氧化铝(HPA)是一种纯度为 99.9% 或更高纯度的精炼氧化铝。其性能和应用在很大程度上受其纯度影响,纯度按“9”数(4N、 5N、 6N)分类。美国能源部预计其大部分照明安装项目将在2035年前完成。
住宅领域预计将采用LED照明技术,这得益于ENERGY STAR产品。ENERGY STAR认证产品能耗约为液晶屏 75% 。由于HPA在住宅和商业照明LED制造中的应用,预计在预测期内将扩大。
由于LED制造和电动汽车电池需求的增长,全球HPA市场正经历显著扩展。在锂离子电池中,HPA因其稳定性和导电性而成为关键组成部分。此外,市场还在观察到新技术开发以降低成本和建立战略合作伙伴关系等趋势。
此外,行业受到LED照明、电子产品和 电动汽车电池日益增长的需求影响,这些电池因其卓越的硬度、热稳定性和亮度而被广泛应用。
HPA观察到等离子体显示器需求显著,因为它们是传统材料(如白炽灯泡)的经济高效且节能的替代品。它也是合成蓝宝石基板的基本基材,这些材料被广泛应用于各种微电子器件,尤其是半导体领域。
高纯度铝市场的区域趋势是什么?
北美市场因技术进步和积极研发而具有巨大的增长潜力。美国、加拿大和墨西哥主导该地区#39;市场涵盖电动汽车、半导体和LED照明创新。
此外,对高纯氧化铝制造能力的投资旨在改善国内矿产供应链并减少进口,推动市场增长。凭借其世界领先的电子产业和半导体生产能力,预计该市场将在2025年主导北美,并占据最大收入份额。
消费者需求也推动了市场增长,尤其是在半导体行业。对新制造和研究设施的重大投资体现了美国的承诺。'致力于在高纯氧化铝生产领域领导地位。由于半导体技术和节能照明解决方案需求的增长,欧洲高纯氧化铝消费预计将增加。
LED和电动汽车受益于该地区的努力。›39;推动可持续发展和减少碳排放的努力。高纯氧化铝技术的创新受到强有力监管体系的鼓励。随着欧洲采用更环保的技术,高纯氧化铝的需求预计将增长。
2025年,亚太市场拥有最大的收入份额。中国、日本、韩国和印度强大的制造技术推动了这一扩展。该领域 主 导着LED市场 ,电动汽车产量正在不断增加,尤其是在 中国。主要电池制造设施的存在加强了该地区的39;市场地位。
由于其庞大的半导体生产基地和强大的LED照明行业,中国'高纯氧化铝市场在2024年亚太市场中领先。中国还因政府举措和本地需求增长,成为全球照明产品的领导者。中国'其全球主导地位得益于 电动汽车电池应用中对高纯氧化铝需求的增长。
拉丁美洲市场预计将增长,主要得益于基础设施和可再生能源举措。巴西也在通过使用高纯氧化铝实现多种工业能力。由于对能源效率和可持续性的关注,LED和电动汽车日益流行,预计将推动区域高纯氧化铝市场的发展。
高纯度铝市场面临哪些挑战和限制因素?
市场面临高生产成本和原材料供应有限等挑战。高纯度铝锭的生产耗能密集,能源价格波动对制造成本产生重大影响。
此外,市场'扩张可能受到原材料成本和供应的阻碍,尤其是铝土矿。制造商的财务负担因持续研发投资以提升生产效率和降低成本而加剧。
虽然环境法规和向可持续实践的转变带来了机遇,但也带来了运营挑战和合规成本,可能影响市场动态。
拜耳工艺常用于商业生产高纯度铝;然而,它会产生大量工业废弃物,称为铝土矿残留物,也称为红泥,每吨铝约产生 1.4 至 1.5 吨红泥。
红泥因其体积大、碱性大且储存复杂,被认为对环境有害。目前,全球超过 200 家铝冶炼厂正从事铝土矿生产。
红土产量也随着全球对铝的需求增长而增长。尽管红泥在大多数国家被归类为低或无害废物,但其储存和处置需要高额资本投资,导致额外成本显著,可能侵蚀部分公司的利润空间。
生产高纯度铝需要复杂的设备和设备。因此,这些化合物的生产常伴随着较高的运营成本。要建立一个年产能 4,000 吨的标准工厂,资本支出约为 USD 297.6 百万,运营支出约为 USD 44.6 百万。
市场趋势将受多种因素影响,包括全球经济增长疲软、通胀上升以及导致贸易环境波动的战争爆发。为了确保其在该行业的未来,HPA制造商需要应对这些挑战。
各国展望
美国高纯铝市场由储能和电动汽车推动增长
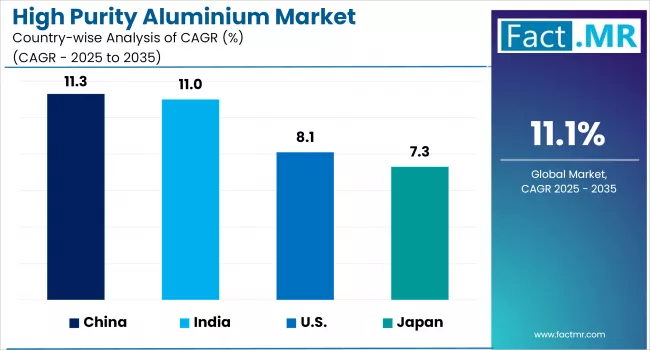
High Purity Aluminium Market By Country | Source: Fact.MR
该市场正经历显著增长,主要得益于其在先进技术应用中的关键作用。不断扩大的 消费电子产业以及广泛的研发活动是推动这一需求的主要因素。高纯氧化铝(HPA),也称为氧化铝,是一种通过氧化铝水解、盐酸浸出、铝的水下火花放电和气相氧化等工艺生产的精炼非冶金氧化氧化形式。

US High Purity Aluminium Market Value (usd Million) 2025 To 2035 | Source: Fact.MR
随着电子、能源和光电子等行业的持续发展,高纯氧化铝的需求预计将增长,使美国成为该地区市场的重要参与者。高纯度氧化铝的多功能性和卓越纯度确保其作为尖端技术关键材料的地位,预计将在未来几年进一步推动市场增长。
中国市场快速增长,政府政策和行业行动计划支持。
中国政府2025-2027年铝业行动计划强调加强铝供应链,确保资源安全,推动绿色转型。目标包括增加国内铝土矿储量、提升再生铝产量,以及对新项目实施更严格的能源和环境标准。
这些政策旨在提升资源自给自足、循环经济实践和绿色创新,共同支持高压电系统领域的可持续发展。中国正专注于清洁生产方法和回收铝的整合,以实现环保目标和产品需求增长。
对铝生产中能源效率和清洁能源应用的推动,与全球脱碳趋势相契合,尤其是在高品质铝土矿日益稀缺和环境法规趋严之背景下。研发的持续投资提升了生产效率,推动高性能铝在高性能电子和先进制造领域的新应用,进一步支持高纯铝市场的增长。
日本正经历显著增长,主要由航空航天和国防推动
HPA对于生产用于LED器件的蓝宝石基材至关重要。由于能源效率和合规性,日本LED照明的日益普及推动了市场增长。航空航天行业对轻质、高强度和超纯材料的需求推动了高纯度铝的需求不断增长。
日本正在推进多项高纯度铝行业的新举措,重点关注可持续发展、先进制造和技术创新。像 Sumitomo Corporation 这样的公司正在利用水电、太阳能和风能等可再生能源投资生产低碳铝材。
推出如“GEM”这样的品牌产品,旨在将低碳铝定位为高端、环保的替代品,支持日本'更广泛的碳中和目标。
类别分析
4N 展品按等级领先
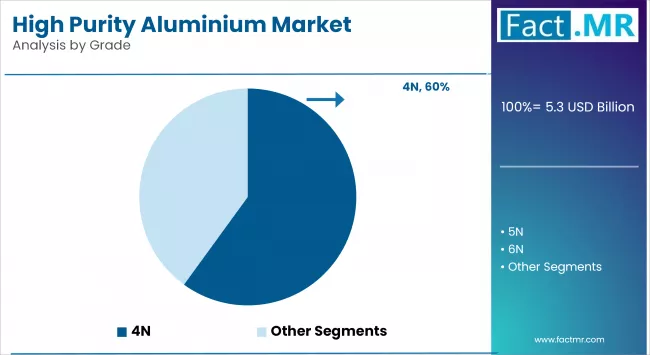
High Purity Aluminium Market By Grade | Source: Fact.MR
4N级细分市场在高纯度铝市场中占有最大收入份额,因其在LED照明、锂离子电池及其他工业用途中的广泛应用。其99.99%纯度水平在性能与成本之间取得了有效平衡,使其成为大型制造业,尤其是快速发展的照明和电动汽车行业的热门选择。
5N级细分市场预计将在预测期内成为增长最快的细分市场,主要得益于先进电子、航空航天和半导体领域对超高纯度材料需求的增长。随着技术进步不断推动对更高精度和可靠性的提升,5N铝的采用速度正在加快,主要制造商的生产能力和质量控制得到了支持。
半导体将展示最终应用领先
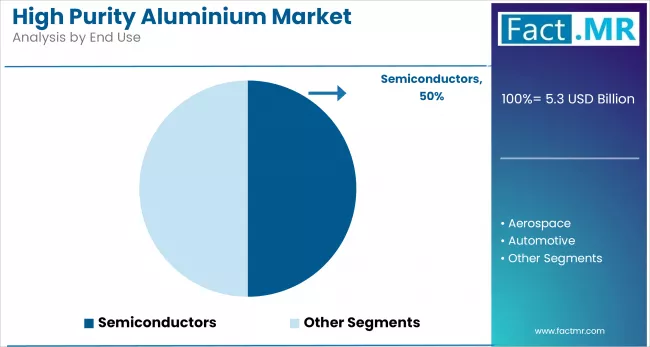
High Purity Aluminium Market By End Use | Source: Fact.MR
半导体行业主导高纯铝市场,主要依靠其在晶圆生产和化学气相沉积工艺中的关键作用。随着半导体器件制造和电子元件的快速增长,对高纯铝的需求持续激增。
在更广泛的电子领域,高纯度铝对于生产电容箔、平板显示器、薄膜和数据存储系统至关重要。器件微型化的持续趋势以及对高性能元件需求的不断增长,进一步推动了这些应用领域的市场增长。
展出锭 按形式分类
锭板块在高纯铝市场中占据最大收入份额,因其在半导体、电子和航空航天等多个终端行业的广泛应用。锭因其易于运输、储存及加工成不同形状和组件,使其在大规模制造中具有高度多功能性和成本效益。
线圈细分市场预计在预测期内增长最快,主要受电子和汽车行业需求增长推动。这些形式对于电导率应用至关重要,包括半导体和电动汽车元件中的高精度接线,这些领域对纯度和性能至关重要。
竞争分析
高纯度铝(HPA)市场竞争日益激烈,全球企业和新兴企业在技术创新、材料纯度和应用多样性方面竞争激烈。
Orbite Technologies Inc.、Altech Chemicals Ltd.、Almatis, Inc.和Nippon Light Metal Holdings Co., Ltd.等关键企业在全球范围内,尤其是亚太和欧洲,凭借先进的炼油技术和广泛的应用组合,建立了强大的市场布局。这些企业通过强大的研发能力、安全的原材料采购以及在半导体、LED和锂离子电池等行业的多元化终端合作,保持竞争优势。
合作、产能扩展和垂直整合等战略举措也在重塑竞争格局。企业投资于专有炼油工艺,以实现更高纯度(4N及以上),以满足高科技应用的严格质量要求。
与此同时,发展中国家的区域参与者也在提供具成本效益的解决方案,以满足价格敏感的市场,尤其是在拉丁美洲和东南亚。这些参与者专注于可扩展性和可负担性,以捕捉可再生能源、电子和电动汽车基础设施领域的新兴需求。
高纯度铝业的主要参与者包括Nature Alu、Chalco、昭和电工KK、挪威水电、九州三井铝业、日本轻金属控股、Join World、RuSAL、 Sumitomo Chemicals Co., Ltd.等知名企业。
近期发展
- 2025年6月, Hindalco Industries Limited,Aditya Birla集团的金属旗舰公司收购了美国特种氧化铝制造商AluChem Companies, Inc.的100%股权。此次收购通过Aditya Holdings LLC,印度铝业的全资子公司,企业价值达USD 125百万。
(资料来源:https://www.hindalco.com/media/press-releases/hindalco-to-acquire-us-based-aluchem-companies-inc)
- 2024年5月, Alpha HPA最终确定了在昆士兰格拉德斯通工厂进行高纯氧化铝(HPA)全面生产的投资决定。公司计划建设39全球最大的单一场地HPA炼油厂,预计于2024年中在位于格拉斯通附近Yarwun的现有HPA First项目场地开工。
(资料来源:https://alphahpa.com.au/alpha-hpa-takes-final-investment-decision-to-enter-full-scale-production-in-gladstone)
细分
高纯铝市场细分
-
按年级划分:
- 4N
- 5N
- 6N
-
按终端用途:
- 半导体
- 芯片生产
- 平板显示器生产
- 薄膜制作
- 电解电容器箔
- 电子存储系统
- 其他
- 航空航天
- 汽车
- 其他
-
按形式:
- 圆盘
- 颗粒
- 锭
- 线缆与线圈
- 其他形式
-
按地区划分:
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

