- Market Value (2025): USD 9.93 Bn
- Estimated Value (2026): USD 10.5 Bn
- Forecast Value (2036): USD 18.4 Bn
- CAGR (2026-2036): 5.7%
预计到2036年,炮兵弹药市场的价值是多少?
2026年USD 10.5十亿,到2036年达到USD 18.4十亿,CAGR 5.7%。
- 根据Fact.MR分析,2025年炮兵弹药市场估值为USD 9.93亿美元
- 需求将从2026年的USD 10.5亿增长到2036年的USD 18.4亿
- 随着武装部队持续采购弹药和制造商对补给需求的响应,预计该市场将以 5.7% CAGR 的速度持续扩大至2036年。
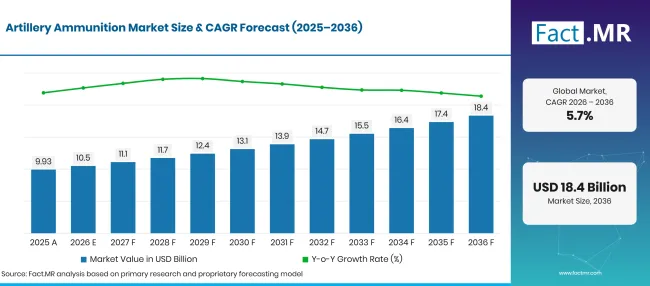
Artillery Ammunition Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市场价值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 9.93 |
| 2026 | 估算 | 10.5 |
| 2036 | 天气预报 | 18.4 |
| CAGR 2026年至2036年 | 预报期 | 5.7% |
来源:Fact.MR 分析,更新于 2026年10月30日
炮兵弹药市场增长的关键数字是什么?
2026年至2036年间USD 7.9十亿绝对机会
- 市场需求驱动因素
- 军备补给支持了国防组织维持训练和作战准备弹药供应的需求。2026年7月,战争部监察长办公室评估了生产 155 毫米火炮弹药的能力和能力,为国内生产和供应计划提供了监督背景[1]。 [1]
- 弹药制造能力的扩展正在支持工业的发展。›39;能够应对采购需求。欧盟'ASAP项目支持旨在提升炮弹生产能力并解决供应链限制的工业项目[2]。
- 现代炮兵弹药支持了对现有炮兵平台兼容产品的需求。炮兵弹药包括已确定的 105 毫米和 155 毫米产品,使用兼容的武器系统,选择受适用平台和作战需求影响[3]。 [3]
- 长期国防采购承诺可以通过让制造商更好地了解未来订单,从而改善生产规划。北约将工业产能和及时供应视为加强国防战备的优先事项,支持持续关注弹药生产和交付能力[4]。
- 分析的关键细分
- 按类型划分:中口径预计将在2026年占据 42.3% 份额。
- 按组件划分:弹丸将在2026年占市场 38.2% 。
- 按应用分类:国防部在2026年以 78.4% 份额领先。
- 按终端用户分类:预计军用将在2026年占据市场 81.2% 。
- 分析师观点 Fact.MR
- Fact.MR首席顾问尚布·纳特·贾表示:“炮兵弹药市场受国防采购优先事项和可靠弹药供应需求的影响。具备成熟生产能力和满足资格要求的制造商,将具备竞争采购机会的优势。在国防组织规划未来采购时,产能扩展和供应链韧性将继续是重要考量。”
- 战略意义
- 弹药制造商应评估生产能力和供应链韧性,以支持采购承诺和交付计划。
- 国防供应商通过展示产品合规性和与客户指定的火炮系统兼容性,可以增强市场地位。
- 采购组织在规划弹药补充时需要考虑供应商容量和供应连续性。
- 制造商必须监控长期国防采购计划和产能投资举措,以识别需求变化和潜在供应限制。
德国预计2026年至2036年将以 5.1% CAGR 增长,巴西预计增长率为 5.6%。美国预计将达到 6.3% CAGR,其次是英国,增长为 4.3%。日本的国家增长预估最高,达到 7.2%。
火炮弹药市场按细分市场如何划分?
中口径预计将在2026年 42.3%年领先类型细分市场,弹丸将代表组件 38.2% ,防务将占应用 78.4% ,军用 81.2% 则将领先终端用户。
哪种类型的主导?
中口径将占2026年市场份额的 42.3% 。
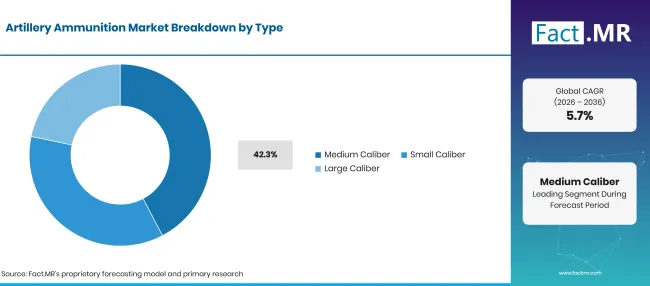
Artillery Ammunition Market Breakdown Type | Source: Fact.MR
| 类型 | 《Share》(2026) |
|---|---|
| 中口径(前段) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
中口径类别要求市场分类内有明确的口径范围;其与火炮弹药的相关性必须通过基础研究确定。需求取决于现役平台和国防组织的采购规格。然而,该类别应与市场边界进行审查:小口径弹药通常不被狭义市场归类为炮弹。报告应明确所包含的口径,然后才将类型共享视为直接可比。
组件内支持投射物的是什么?
弹丸将占2026年份额的 38.2% 。
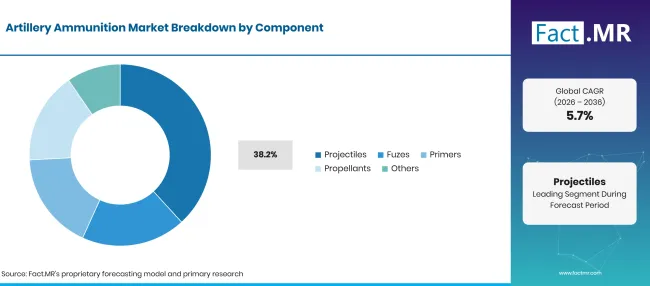
Artillery Ammunition Market Breakdown Component | Source: Fact.MR
| 组成部分 | 《Share》(2026) |
|---|---|
| 弹丸(前段) | 38.2% |
| 其他环节合并 | 61.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
弹丸是炮弹的主要物理组成部分,必须满足尺寸一致性和与相关武器系统的兼容性要求。其制造过程包括材料加工和质量检查,以确保成品符合规定标准。引信和底火是支持弹药预期功能的独立部件,而推进剂则提供发射所需的能量。这些部件的相对价值取决于产品组合和市场估值范围。
应用形态需求如何?
国防预计将占2026年市场份额的 78.4% 。
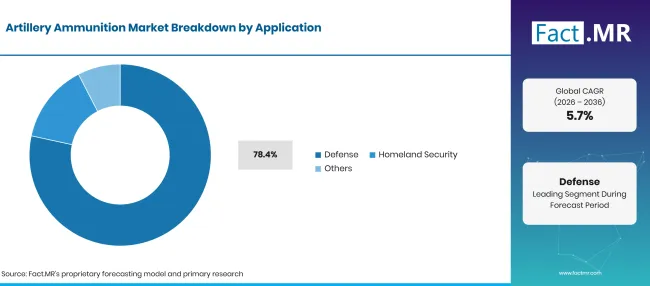
Artillery Ammunition Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 防御(主导部分) | 78.4% |
| 其他环节合并 | 21.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
国防需求受军事采购计划及为训练和作战准备维持弹药库存的需求所塑造。采购决策取决于与现有火炮平台的兼容性以及供应商满足合同质量要求的能力。长期采购安排可以帮助制造商规划生产和管理供应承诺。国土安全及其他应用应仅在报告†39;市场定义识别相关弹药采购时,应作为独立类别保留。
哪些终端用户潜在客户?
预计军方将在2026年持有 81.2% 份额。
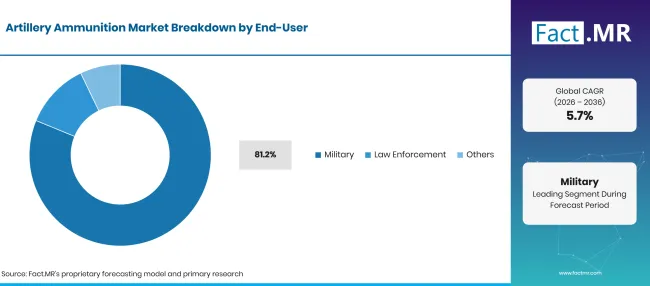
Artillery Ammunition Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 军事(主导部分) | 81.2% |
| 其他环节合并 | 18.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
军事组织是细分中的主要终端用户类别,因为炮兵弹药主要为武装部队及其作战需求采购。需求受库存补充及维护已服役装备兼容供应的需求影响。采购周期还可能反映训练需求和长期国防规划。执法类别需要特别审查,因为常规炮兵弹药通常不是执法部门的标准采购;只有当相关研究支持其纳入特定市场时,才应保留该类别。
是什么加速了炮兵弹药市场的发展,又是什么阻碍了它的发展?
国防支出的增加和对现代火炮系统的需求加快了采用速度,而高昂的弹药成本和严格的采购需求则减缓了市场增长。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 国防开支和弹药补给的上升 | +1.2% | 欧洲,美洲 | 短期(≤ 2 年) |
| 炮兵系统的现代化 | +1.0% | 全球 | 中期(2年至4 年) |
| 在区域安全担忧下采购增加 | +0.9% | 欧洲,亚洲 | 短期(≤ 2 年) |
| 国内弹药生产能力的扩展 | +0.6% | 欧洲、美洲、亚洲 | 中期(2年至4 年) |
| 对精确兼容火炮弹药的需求 | +0.5% | 全球 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 多年国防采购合同 | +0.9% | 欧洲,美洲 | 中期(2年至4 年) |
| 新弹药制造设施的投资 | +0.8% | 欧洲,亚洲 | 中期(2年至4 年) |
| 替换老化弹药库存 | +0.7% | 全球 | 短期(≤ 2 年) |
| 盟军间的标准化与互操作性 | +0.5% | 欧洲,美洲 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高昂的生产成本和原材料成本 | -0.8% | 全球 | 短期(≤ 2 年) |
| 严格的安全、测试和采购要求 | -0.6% | 全球 | 中期(2年至4 年) |
| 有限的制造能力和供应链限制 | -0.5% | 欧洲,亚洲 | 短期(≤ 2 年) |
| 冗长的政府合同和资格认证流程 | -0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
哪些国家正在扩大炮兵弹药市场直到2036年?
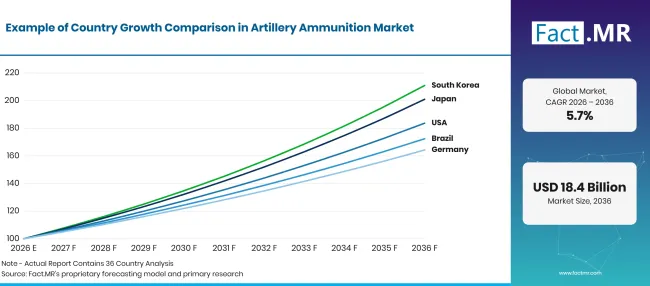
Artillery Ammunition Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 5.1% |
| 巴西 | 5.6% |
| 美国 | 6.3% |
| 英国 | 4.3% |
| 日本 | 7.2% |
来源:Fact.MR 分析,更新于 2026年10月30日
是什么支持日本的**39;的采纳?
7.2% CAGR,受弹药采购优先事项和加强库存供应努力的影响。
日本'炮兵弹药市场得益于国防采购优先事项和改善自卫队弹药供应的努力。防卫省'2026财年预算文件包括采购155毫米高爆弹药弹及加强弹药供应的措施[5]。
是什么支撑着美国市场?
6.3% CAGR,得到了国内制造业扩张和加强弹药供应链的努力支持。
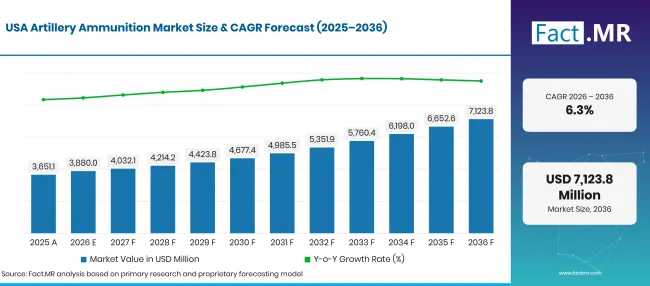
Artillery Ammunition Market Forecast Usa | Source: Fact.MR
美国正在扩大炮兵弹药生产能力,以支持军事需求并补充物资。2026年4月 13日,美国陆军宣布在堪萨斯州帕森斯建立了一个新的装载、组装和包装设施,与Day & Zimmermann合作,生产 155 毫米M795 炮弹。在满负荷运转时,该设施预计每月可生产 12,000 枚弹药。提高产能可提升供应韧性,支持库存补充,并减轻现有制造设施的压力[6]。
巴西的需求是如何发展的?
5.6% CAGR,由军事战备优先事项和维持兼容弹药供应的需求驱动。
巴西'炮兵弹药市场可能从保持作战准备和支持现有炮兵系统的努力中受益。需求受弹药库存需求、炮管和武器系统的兼容性、口径标准化以及国内生产能力的可用性影响。采购决策还取决于国防预算分配和交付计划。
是什么支持着德国'市场?
5.1% CAGR,得到了更高的国防开支和弹药采购的支持,以提升国家及盟友的防备。
德国'炮兵弹药市场得益于国防投资重点,重点是加强军事能力和补充弹药供应。政府对弹药采购的资金支持155毫米炮弹的订单、生产线扩建及长期供应协议。与北约标准炮兵系统的兼容性也支持互操作性和协调采购[7]。
英国表现如何?
4.3% CAGR,以国防准备需求和保持可靠弹药供应的需求为主导。
英国'火炮弹药市场受军事战备优先事项以及保持足够库存以供训练和作战部署的需求影响。需求依赖于兼容火炮弹药的采购、弹药储存容量、制造吞吐量以及供应商满足严格安全与质量要求的能力。多年采购协议和产能投资有助于提高交付可靠性,减少供应瓶颈。
谁领导着炮兵弹药市场?
Fact.MR 发现BAE系统、通用动力、莱茵金属、Elbit Systems和KNDS在火炮弹药制造领域均有相关分析。
BAE系统提供与炮兵相关的弹药,包括博福斯 155 毫米BONUS弹药。通用动力军械与战术系统生产 105 毫米至 155 毫米口径的炮弹。莱茵金属供应 155 毫米炮弹并投资产能。埃尔比特系统提供高爆和远程 155 毫米弹药。KNDS生产 105 毫米和 155 毫米炮弹,适用于兼容武器系统。产品组合因口径、弹丸设计、射程及预期作战用途而异,因此比较应考虑弹药资格、平台兼容性、生产能力和投放性能。
哪些公司是主要供应商?
炮兵弹药市场的主要公司有:
- BAE系统公司
- General Dynamics Corporation
- Rheinmetall AG
- Elbit Systems Ltd.
- 法国KNDS
参考书目
- [1] 战争部监察长办公室。(2026年7月 9日)。对 DoW生产 155毫米炮弹药能力和能力的评估(报告编号DOWIG-2026-095)。
- [2] 欧洲委员会。(无日期)。 支持弹药生产条例(ASAP)。
- [3]通用动力学军械与战术系统。(无日期)。 《炮兵》。
- [4]北大西洋公约组织。(2026年7月 8日)。 增加国防工业生产。
- [5]日本防卫省。(2025年12月 26日)。2026财年 预算:重大项目。
- [6]钱伯斯,M.(2026年4月 13日)。 美国陆军与工业合作伙伴开设新的火炮组装设施。美国陆军。
- [7]德国联邦政府。(2025年12月 19日)。联邦沙乌斯哈尔特2026:未来调查。
本报告对此作出回答
- 炮兵弹药市场收入按类型和组件、应用和终端用户细分。
- 每个类别的领先细分市场都被识别出相关需求因素。
- 德国、巴西与美国、英国和日本的国家层面增长数据进行比较。
- 公司档案涵盖了经过验证的炮兵弹药组合的精选制造商。
- 市场驱动因素和机遇在影响采购和生产能力的限制因素的同时被评估。
炮兵弹药市场涵盖哪些内容?
炮兵弹药市场涵盖用于炮兵系统的弹药。根据定义的市场边界,这包括完整弹药及相关部件,如弹丸和引信,以及底火和推进剂。需求受国防采购计划和兼容火炮平台需求的影响。报告还考虑了制造能力及供应商满足客户规格的能力。
范围包括哪些内容?
市场包括用于军事采购及其他明确定义应用的炮兵弹药。它涵盖了细分中列出的零部件类别以及生产合格产品的供应商。市场估值应根据边界进行产品计数,以避免重复计算完整弹药及其中包含的单个组件。
哪些内容被排除在范围之外?
小型武器弹药及无关武器系统弹药除外,除非报告中明确包含 '定义市场边界。炮兵平台和武器系统本身不计入弹药收入。一般防御服务和无关军事装备也被排除在外。单独销售的零部件在完整弹药评估中时不应重复计算。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
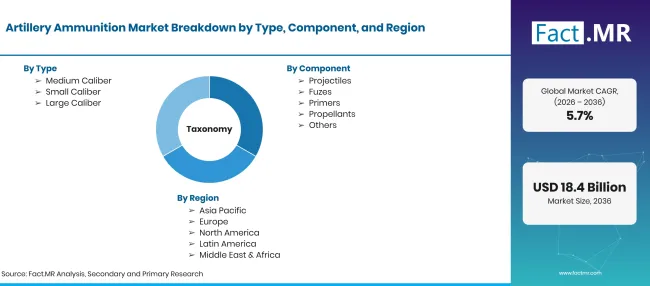
Artillery Ammunition Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD亿,到2036年USD亿,CAGR |
| 市场定义 | 炮兵弹药市场涵盖了设计用于炮兵系统的弹药,包括在定义市场范围内的弹药及相关弹药组件。 |
| 类型 | 中口径;小口径;大口径 |
| 组成部分 | 弹药;引信;雷管;推进器;其他 |
| 应用 | 国防部;国土安全部;其他 |
| 终端用户 | 军事;执法部门;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | BAE系统公司; General Dynamics Corporation; Rheinmetall AG; Elbit Systems Ltd.;法国国家国家航空航天系统公司(KNDS) |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 基于国防采购指标和弹药需求,以及供应商组合分析和国家层面增长 CAGR进行市场规模和预测。 |
来源:Fact.MR 分析,更新于 2026年10月30日
市场如何细分?
-
按类型划分
- 中口径
- 小口径
- 大口径
-
按组件划分
- 弹丸
- 引信
- 引物
- 推进剂
- 其他
-
按应用分类
- 辩护
- 国土安全部
- 其他
-
按终端用户分类
- 军事
- 执法
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东和非洲

