- Market Value (2025): USD 4.47 Bn
- Estimated Value (2026): USD 4.65 Bn
- Forecast Value (2036): USD 6.87 Bn
- CAGR (2026-2036): 4.0%
漂白专用牛皮纸市场预计到2036年将处于什么程度?
2026年USD 4.7亿,到2036年4.0% CAGR达到USD 6.9亿。
- Fact.MR 估计,2025年市场规模达到 USD 4.47 亿美元 ,主要基于食品包装和涂层防护等级。
- 随着转换商将柔性包装从塑料薄膜转向纸张,收入预计将从2026年的 USD 4.65 亿 增长到2036年的 USD 6.87 亿 。
- 这一十年将带来 4.0% CAGR,因为欧洲和美国的PFAS限制扩大了涂层防护等级的使用。
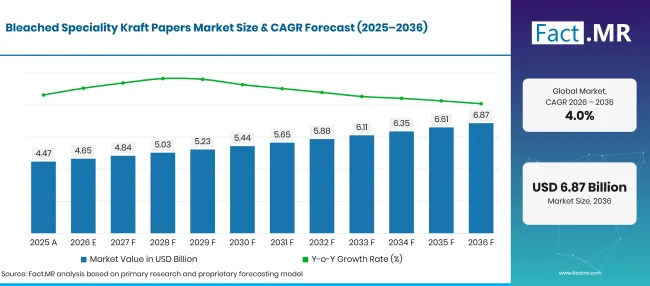
Factmr Bleached Speciality Kraft Papers Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 4.47 |
| 2026 | 估算 | 4.65 |
| 2036 | 天气预报 | 6.87 |
| CAGR 2026年至2036年 | 预报期 | 4.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
漂白专用牛皮纸市场增长的决定性数据是什么?
2026年至2036年间,市场将增加 USD 2.2 亿,障壁包装将占据主导地位。
- 市场需求驱动因素
- 欧洲的食品接触规则现已限制氟化油脂屏障。欧盟2025/40 包装及废弃物法规自2026年8月 12 日起生效,限制食品接触包装中的PFAS含量超过设定阈值[1]。依赖氟化学处理的烘焙和快餐包装转化剂正在转向带屏障涂层的漂白牛皮。
- 屏障涂层现在使纸张能够保护曾经需要箔纸或多层膜的干食品。Mondi 于 2025 年 8 月宣布,正在加大 FunctionalBarrier Paper Ultimate 的研发力度,这是一种可回收的纸张,具有氧气和水蒸气屏障,适用于咖啡棒和茶包 [2]。此类等级的纸张采用现有的成型-填充-封口系列,因此品牌避免使用新机器。
- 网购不断增加需要轻便、可打印包装的包裹。欧盟统计局报告称,2025年78%16至74的欧盟互联网用户在线购买或订购商品或服务[3]。零售商用纸质邮寄物替代塑料邮寄件,购买白色牛皮纸,因其印刷表面和撕裂强度。
- 造纸厂正在逐步减少印刷等级。白色机釉和特种牛皮纸线为生产者提供了纤维销售到印刷纸张后的新渠道。
- 医疗器械制造商需要清洁且坚固的纸张来制作无菌屏障包。其低绒毛和均匀的表面防护服印制了剥皮袋和消毒绷带。
- 分析的关键细分
- 按产品类型划分:涂层将在2026年占 52.7% 份额,因为屏障层和热封层将纸张送入食品包装,未涂层的纸张无法保护。
- 按应用分类:2026年包装将占据 42.8% 份额,因为品牌所有者将塑料薄膜替换为包装、袋子和袋装中的纸张。
- 按终端用户行业划分:食品饮料行业将在2026年占据 31.6% 份额,因为食品接触规定偏向清洁漂白纤维。
- 按分销渠道划分:鉴于大型转换器购买固定规格的整卷线轴,直销将在2026年占据 48.3% 份额。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“转工现在指定漂白的特种牛皮作为工作屏障材料,并根据油脂、湿度和热封效果进行评判。欧洲和美国的PFAS限制取消了旧有的氟化学捷径,因此涂层化学决定哪些等级能赢得食品合同。能够从同一区域生产白色基纸和涂层等级的工厂,将在食品、医疗和电子商务买家中占据更强地位。”
- 战略意义
- 造纸商应扩大其热封和屏障涂层产品线,因为买家现在会比较纸张与薄膜的密封速度和保质期。
- 涂层开发商应为每个等级记录无PFAS状态和食品接触合规性,以便转换器能够满足自2026年8月起生效的欧盟限制[1]。
- 转换商应在现有袋装和袋子线上试用白色机釉等级,再决定是否更换新设备。
- 服务大型客户的工厂应将直接合同与技术试验相结合,因为规格买家为稳定卡尺和涂层重量付费。
英国在五国集团中位居 5.0%,因为塑料包装税使胶片的成本高于纸张。日本紧随其后,纸质包装包装 4.5% ,主食包装和稳定的线上商品销售。德国紧随全球步伐,目前 4.0%年,欧盟包装规则直接适用于转换商。巴西拥有深厚的纸浆基础, 3.3%,而美国则以成熟但包裹为多的包装基础,以 3.0% 收尾。
漂白专用牛皮纸市场按细分市场如何划分?
涂层产品将在 52.7%年领先;包装将领先 42.8%年应用领域;食品饮料将在 31.6%年领先终端用户行业;直销将在 48.3%年获得分销渠道第一。
哪些产品类型是主导?
涂层等级占据了2026年销售的 52.7% 。
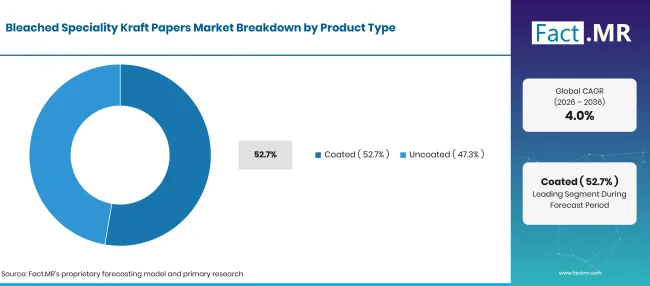
Factmr Bleached Speciality Kraft Papers Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 涂层(前段) | 52.7% |
| 其他环节合并 | 47.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
食品品牌需要能阻挡油脂和水分,同时在袋口线上保持密封的纸张。涂层漂白牛皮纸通过挤出、分散或热封层覆盖白色底层,同时还能进行清晰的零售印刷。转换工现在将这些等级用于柔性包装和食品袋,这些包装曾依赖胶片,通常还带有 纸质屏障涂层 ,确保包装在纸流中可回收。无涂层等级在买家重视自然质感和撕裂强度的地方保留了位置。包袋制造商和医疗包装转换商购买它们用于购物袋、交织和包装。光滑的未涂层纸张也与 超卡历牛皮纸 竞争,作为标签和柔性包装的基材。
应用中支持打包的是什么?
包装占2026年收入的 42.8% 。
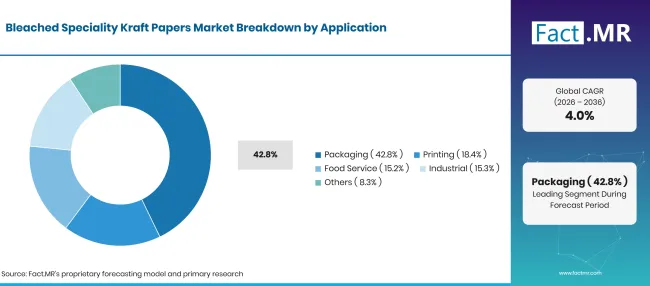
Factmr Bleached Speciality Kraft Papers Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 包装(领先细分领域) | 42.8% |
| 其他环节合并 | 57.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
食品、个人护理和电子商务领域的品牌所有者正在用可回收纸张取代塑料薄膜。漂白牛皮纸为纸质提供了洁白的印刷效果。随着零售商设定回收目标,纸质包装材料的广泛转变也推动了需求增长。纤维已经占据欧洲包装流的大部分。欧盟统计局报告称,纸张和纸板占欧盟79.7百万吨包装废弃物中的32.3百万吨(40.4%吨)[4]。印刷紧随包装通过标签和高级包装膜,而食品服务则依赖外卖包装和烘焙袋。工业买家则选择保护包装和技术等级。
最终用户行业细分领域有哪些领先?
食品和饮料占2026年需求的 31.6% 。
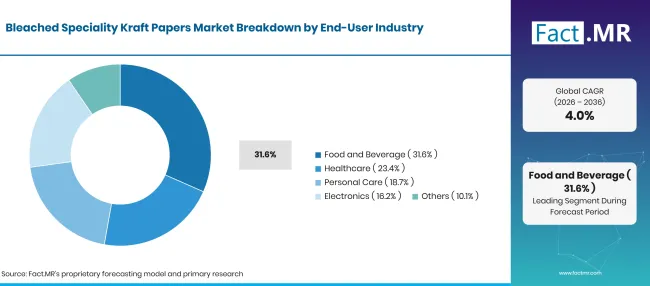
Factmr Bleached Speciality Kraft Papers Market Breakdown End User Industry | Source: Fact.MR
| 终端用户行业 | 《Share》(2026) |
|---|---|
| 食品与饮料(主导细分) | 31.6% |
| 其他环节合并 | 68.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
面包师、糖果师和冷冻食品包装商包裹的产品会释放脂肪和水分,因此需要清理耐油纸才能直接接触食物。漂白纤维提供干净无异味的纸张,便于食品接触的批准。无氟防油纸等级正在取代这类中较旧的处理纸张。在美国,食品药品监督管理局(FDA)确定,截至2025年1月6日,用于纸张和纸板上的PFAS防油物质的35食品接触通知已不再有效[5]。其次是医疗保健领域,使用坚固干净的纸张,用于无菌医疗包装,如剥皮袋和包装。个人护理和电子产品部门购买少量的高级可回收包装和内衬。
分销渠道如何影响需求?
直销是2026年市场的 48.3% 。
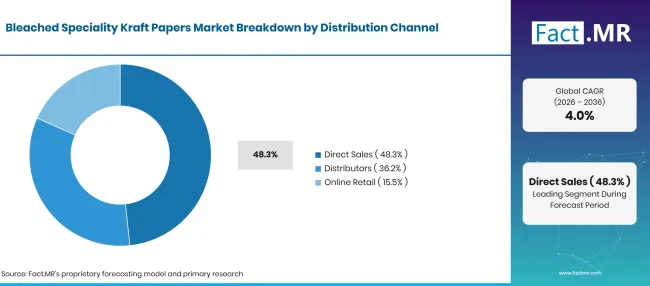
Factmr Bleached Speciality Kraft Papers Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 直销(主导细分市场) | 48.3% |
| 其他环节合并 | 51.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
转货厂和品牌所有者购买的全卷轴,符合技术规范,确定基重、涂层和交货日期。长期合同为工厂提供稳定订单和稳定质量的买家。分销商服务于较小的转工厂和需要混合等级、短交期和本地库存的区域买家。在线零售则服务印刷厂和工艺包装商的小额重复订单。
是什么加速了漂白专用牛皮纸市场的普及,又是什么阻碍了这一进程?
塑料税、PFAS限制和包裹增长正促使买家转向带有屏障涂层的白色牛皮纸。易燃的纸浆和能源成本,加上涂层纸与胶片之间的价格差距,减缓了成本敏感包装的转变。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 食品和消费品中从塑料向纸质包装的监管和品牌主导迁移 | +1.4% | 全球 | 短期(<= 2 年) |
| 对符合食品接触标准的耐油防潮纸张需求的增长 | +1.0% | 全球 | 中期(2年至4 年) |
| 清洁、高强度纸张在无菌屏障和医疗包装中的日益普及 | +0.5% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 扩大在线零售和餐饮服务的包裹和外卖数量 | +0.3% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 在柔性包装中替代塑料层压纸的屏障涂层纸张 | +0.6% | 全球 | 中期(2年至4 年) |
| 可回收的单一材料纸张格式,用于高端个人护理和电子包装 | +0.4% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 闲置图形纸容量转换为包装和特殊等级 | +0.3% | 西欧,东亚 | 长期(>= 4 年) |
| 基于规格的供应协议与与转换器的数字订购 | +0.2% | 北美,西欧 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 纸浆价格和能源成本的波动 | -0.4% | 全球 | 短期(<= 2 年) |
| 障壁涂层等级相较于塑料薄膜的价格溢价 | -0.2% | 全球 | 中期(2年至4 年) |
| 印刷和图形纸需求的结构性下降 | -0.1% | 西欧、北美、东亚 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
哪些国家正在扩大漂白专用牛皮纸市场直到2036年?
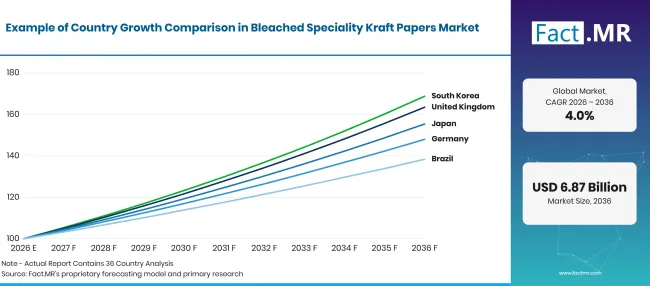
Factmr Bleached Speciality Kraft Papers Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 英国 | 5.0% |
| 日本 | 4.5% |
| 德国 | 4.0% |
| 巴西 | 3.3% |
| 美国 | 3.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
在英国,什么支持收养?
5.0% CAGR,由低回收成分塑料的塑料包装税推动。
自2026年4月 1 日起,英国塑料包装税率为每吨228.82 英镑,适用于含有少于 30% 回收塑料的塑料包装部件[6]。英国税务海关总署(HMRC)统计显示,2025-2026财年该税收共筹集了250 百万英镑,约 4% 不到一年前[7]。零售和食品品牌正在转向纸质包装和袋装,这更有利于食品安全的白色牛皮纸。
日本是如何发展需求?
4.5% CAGR,主要靠纸质包装主食和稳定的线上商品销售。
METI电子商务调查显示,2024年日本的企业对消费者在线商品销售额达到15.2万亿日元,增长3.70%,线上市场份额为9.78%[8]。这持续推动了可打印纸包装和邮寄包裹的订单。食品包装也在转变。2026年4月,Nippon Paper Industries报道其SHIELDPLUS纸质屏障材料已被用于Zennoh珍珠米包装,2公斤尺寸的塑料使用减少了约38%9。
是什么支持德国的采纳?
4.0% CAGR,欧盟包装规则直接适用于德国转换器。
德国环境署报告称,2023年包装消费量 5.8% 降至 17.92 百万吨,而回收率上升至 69.4% 吨[10]。较小但更易回收的包装流更倾向于纤维而非混合塑料。Destatis还报告称,2026年5月纸张、纸板和纸制品的生产者价格 1.5% 低于一年前[11]。欧盟包装规则直接应用于每个成员国,增加了对符合食品安全格式的要求[1]。
什么支持巴西的收养?
3.3% CAGR,基于深层纸浆基础和不断上升的纸张进口。
巴西农业和畜牧业部报告称,2026年7月纸浆出口创下 USD 1.06 亿 1.97 万吨的纪录[12]。2026年1月至7月,纸张进口价值 18.0% 增长,约 USD 0.7 亿12。丰富的漂白纸浆为国内工厂提供了白色牛皮纸的成本基础。成本敏感的买家仍依赖进口和更简单的等级,因此增长将持续到2036年。
美国表现如何?
3.0% CAGR,反映出成熟的包装基础和稳步增长的包裹。
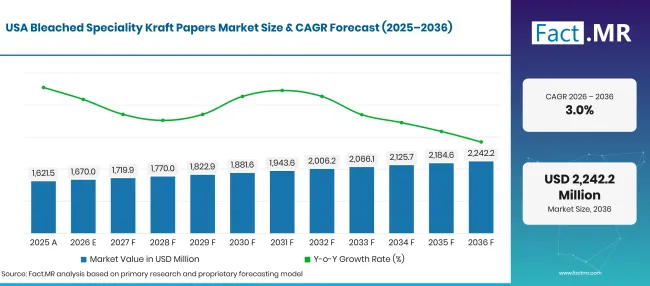
Factmr Bleached Speciality Kraft Papers Market Forecast Usa | Source: Fact.MR
美国人口普查局报告称,2026年第二季度零售电子商务销售额达到 USD 340.2 亿,较去年同期增长 12.2% ,等同于零售总销售额的 17.1% [13]。如此庞大且成熟的包装基础限制了新需求的增长速度。包裹增长和联邦政府退出PFAS防油措施[5]使白色牛皮纸和邮寄包裹的订单保持稳定。
谁在漂白专用牛皮纸市场中领先?
竞争使得销售卷轴底纸的厂与销售成品屏障级的厂商区分开来。
像Mondi Group、Billerud和Smurfit Westrock这样的综合集团在纤维强度、白色机釉表面和食品接触认证方面大规模竞争。Billerud销售其Basix白色MG纸用于面包和糕点袋,Smurfit Westrock则提供用于白色袋子的漂白半伸缩纸张。Mondi于2025年8月宣布将在波兰Sorec工厂扩大FunctionalBarrier Paper Ultimate的产量[2]。屏障专家则在涂层化学领域竞争。Sappi于2025年7月表示将在FACHPACK 2025大会上推出Guard Pro OMH,一款新型高屏障纸[14]。 Oji Holdings 通过Oji F-Tex销售O-hajiki,这是一种无PFAS的耐油白色和棕色纸张[15]。 Nippon Paper Industries 将漂白牛皮纸等级与其SHIELDPLUS屏障材料搭配使用。未经氟化学物质且由区域工厂供应支持的有效屏障效果将区分出更强的供应商。
哪些公司是主要供应商?
主要公司包括Mondi集团;Billerud;Smurfit Westrock plc; Sappi Limited; Nippon Paper Industries Co., Ltd.;以及 Oji Holdings Corporation。
- 蒙迪集团
- 比勒鲁德
- 斯默菲特·韦斯特洛克有限公司
- Sappi Limited
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
参考书目
- [1] 欧洲议会和欧盟理事会。(2025年1月, 22年1月)。欧洲 议会和理事会40 2025年12月(欧盟)条例 19 2024年12月,关于包装及包装废弃物,修订2019/1020 条例和2019/904指令,废除指令 94/62/EC。
- [2] Mondi集团。(2025年8月, 14年8月)。 Mondi 加大了 FunctionalBarrier Paper Ultimate 的规模,以满足对可持续高障壁纸质包装日益增长的需求。
- [3]欧盟统计局。(2026年2月)。 个人电子商务统计数据。
- [4]欧盟统计局。(2025年10月)。 包装废弃物统计。
- [5] 美国食品药品监督管理局。(2025年1月 3日)。 FDA认定 35 与PFAS相关的食品接触通知已不再有效。
- [6]英国税务与海关总署。(2026年2月 12日)。 塑料包装税:应采取的步骤。
- [7]英国税务与海关总署。(2026年8月, 27年)。 塑料包装税(PPT)统计评论。
- [8]日本经济产业省。(2025年8月)。令和6年度 电子商交易关于市场调查 报告書 [2024财年电子商务市场调查:报告]。
- [9] Nippon Paper Industries。(2026年4月 30日)。环保 纸质屏障材料“SHIELDPLUS”®被用于全野珍珠米鱼沼小山香的包装中。
- [10]联合世界联邦事务部。(2026年5月13日)。2023年包装公司(Verpackungsverbrauch 2023)gesunken, Recyclingquote gestiegen [2023年包装消费下降,回收率上升]。
- [11]国家物价(Destatis)。(2026年6月19日)。2026年5月生产者价格:+2,2 % gegenüber Mai 2025 [2026年5月生产者物价:+2025年5月2.2%]。
- [12]巴西农业与佩夸里亚农业部。(2026年8月)。农业经济记录。Mês: julho/2026 [农业贸易收支记录]。月份:2026年7月]。
- [13] 美国人口普查局。(2026年8月 18日)。 《月度零售贸易:季度零售电子商务销售报告,2026年 2季度》。
- [14]Sappi。(2025年7月 14日) Sappi在FACHPACK 2025上庆祝未来防护纸包装。
- [15]大路 F-Tex。(2026年6月 9日)。 非フッ素耐油紙(O-hajiki) [非氟耐油纸(O-hajiki)]。
本报告回答了问题
- 漂白专用牛皮纸在产品类型、应用、终端用户行业和分销渠道中是如何被使用的?
- 每个细分市场的主导者是哪个细分市场?2026年市场份额由什么买家驱动?
- 这五个国家在塑料包装税、PFAS规定和纸浆获取方面表现如何?
- 综合牛皮纸厂和屏障纸专家在哪里竞争,以什么条件竞争?
- 哪些食品接触规则和包装废弃物法规会影响等级选择?
漂白专用牛皮纸市场涵盖哪些内容?
该市场主要生产由漂白化学浆制成并用于技术、印刷和包装的牛皮纸。主要等级包括涂层屏障纸、机釉白色牛皮纸、食品包装纸和无涂层白袋纸。
涂层和未涂层等级在包装、印刷、餐饮和工业应用中被追踪。原材料主要来自漂白软木和硬木牛皮纸浆。
范围包括哪些内容?
以卷轴或片张形式出售的漂白牛皮纸有涂层和未涂层两种形式,包括屏障涂层、热封、机釉和可打印等级。使用漂白牛皮纸底材的专业纸类别中也计入等级。
如果涂层或层压产品使用漂白牛皮作为基底,则仅记录纸张价值。转换商制造的袋子和袋子按纸张含量计价。
哪些内容被排除在范围之外?
未漂白的棕色牛皮纸、未漂白纸浆制成的羊毛衬里纸和袋纸被排除在外,折叠箱板、实心漂白板和瓦楞纸也未被使用。未使用牛皮纸浆制成的纸巾、新闻纸和标准图形纸对市场收入没有任何增加。
塑料薄膜、铝箔和无纸质底层的层压材料不被计入,市场纸浆也不计入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
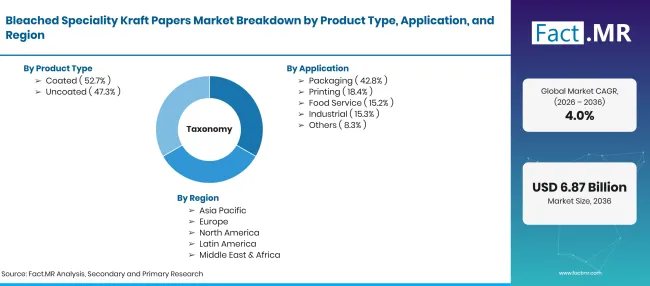
Factmr Bleached Speciality Kraft Papers Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 牛皮纸由漂白化学浆制成,经过涂层、处理或表面特性处理,适用于包装、印刷、食品服务、工业及其他专业用途。 |
| 产品类型 | 涂层;未涂层 |
| 应用 | 包装;印刷;食品服务;工业;其他 |
| 终端用户行业 | 食品与饮料;医疗保健;个人护理;电子产品;其他 |
| 分销渠道 | 直销;分销商;在线零售 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 英国;日本;德国;巴西;美国 |
| 介绍的公司 | 蒙迪集团;比勒鲁德;斯默菲特·韦斯特罗克有限公司; Sappi Limited; Nippon Paper Industries Co., Ltd.; Oji Holdings Corporation |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用自上而下与自下而上的混合方法,采用按国家的包装纸产量;涂覆与无涂布等级混合;终端用户行业需求;分销渠道结构;以及公司组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月21日
市场如何细分?
-
按产品类型划分
- 涂层
- 未涂层
-
按应用分类
- 包装
- 印刷
- 餐饮服务
- 工业
- 其他
-
按终端用户行业划分
- 餐饮
- 医疗保健
- 个人护理
- 电子设备
- 其他
-
按分销渠道分类
- 直销
- 发行商
- 在线零售
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

