- Market Value (2025): USD 151.0 Mn
- Estimated Value (2026): USD 162.0 Mn
- Forecast Value (2036): USD 326.4 Mn
- CAGR (2026-2036): 7.3%
到2036年,陶瓷绝缘膜市场预计将值多少?
2026年USD 162.0百万,到2036年USD 326.4百万,且7.3% CAGR。
- 根据 Fact.MR 分析,2025年陶瓷绝缘膜市场估值为 USD 151.0 百万 。
- 预计需求将从2026年的USD 162.0百万增加到2036年的USD 326.4百万。
- 预测显示,随着电子、工业设备、能源系统及其他应用领域对专用绝缘材料的需求增长,2026年至2036年将7.3% CAGR。
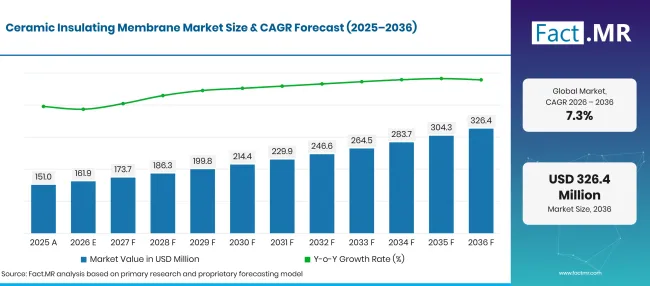
Ceramic Insulating Membrane Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 151.0 |
| 2026 | 估算 | 162.0 |
| 2036 | 天气预报 | 326.4 |
| CAGR 2026年至2036年 | 预报期 | 7.3% |
来源:Fact.MR 分析,更新于 2026年10月23日
陶瓷绝缘膜市场增长的关键数字有哪些?
2026年至2036年间USD 164.4百万绝对机会。
- 市场需求驱动因素
- 电子制造业的兴起推动了市场增长。陶瓷绝缘材料用于需要电气隔离、尺寸稳定性和耐高温的元件。半导体工业协会于2026年2月报告称,2025年全球半导体销售额达到USD 791.7亿,较2024年增长25.6% [1]。
- 工业电气化的增长增加了陶瓷绝缘膜的需求。电气设备、电力转换系统和工业装置需要在特定运行条件下保持绝缘性能的材料。The International能源署在其2026年电力评估中报告称,2025年全球电力需求增长约3%倍,为持续投资电力基础设施及相关设备提供了更广泛的背景[2]。
- 高温性能要求已提升陶瓷绝缘膜的需求。当聚合物基替代品可能无法满足所需的温度、化学耐受性或尺寸稳定性要求时,陶瓷材料被考虑使用。
- 分析的关键细分
- 按材料类型划分:氧化铝2026年占 38.5% 份额
- 按应用分类:电子产品将在2026年占市场 65.0% ,反映电子和电气绝缘应用的需求集中。
- 按终端用户行业划分:工业应用在2026年市场占 58.3% ,体现了工业设备和专业制造的重要性。
- 按销售渠道划分:直销在2026年占据 52.1% 份额,显示出直接供应商与客户关系的重要性。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“陶瓷绝缘膜供应商有望在需要稳定电气和热性能的应用中找到机会,尤其是在严苛的运行条件下。材料选择、应用特定测试和制造质量的一致性将继续重要,买家将根据自身技术和成本需求评估陶瓷解决方案。”
- 战略意义
- 制造商应优先考虑使用经过验证的性能数据,涵盖介电强度、热稳定性、化学兼容性和机械耐久性等。
- 电子供应商需要验证膜尺寸、电气性能和材料兼容性,以符合预期元件的工作条件。
- 工业采购方可以优先考虑整体运营性能和更换需求,而非仅凭采购价格比较供应商。
- 分销商从保持清晰的技术文档中受益,并帮助客户确定适合其设备和操作环境的等级。
- 当应用需求要求买家与制造商密切协调时,企业可以探索定制产品和直接技术参与的机会。
预计德国将达到2036年的持续 8.3% CAGR 。巴西将达到 7.6%,美国紧随其后,位列 6.8%。英国预计将晋升至 6.1%,日本预计为 5.4%。
陶瓷绝缘膜市场按细分市场如何细分?
Fact.MR 发现氧化铝在材料类型方面领先 38.5%;电子领域在应用领域领先 65.0%;工业领域领先终端用户行业 58.3%;直销潜在客户销售渠道领先 52.1%。
哪种材料类型占主导地位?
氧化铝在2026年持有 38.5% 份。
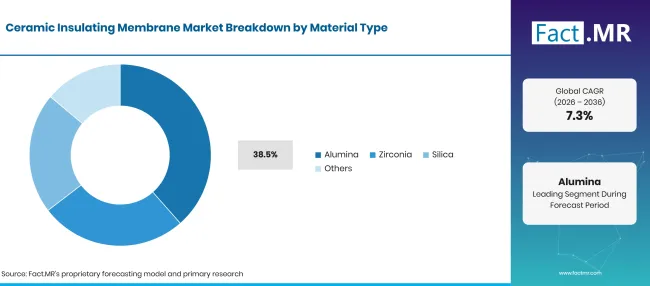
Ceramic Insulating Membrane Market Breakdown Material Type | Source: Fact.MR
| 材料类型 | 《Share》(2026) |
|---|---|
| 氧化铝(前段) | 38.5% |
| 其他环节合并 | 61.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
氧化铝广泛应用于技术陶瓷,因其具有电绝缘性、硬度、耐磨性和热稳定性。其适用性取决于纯度、晶粒结构、密度以及所需的电气和机械性能。锆可能被选用于断裂韧性和机械强度重要的领域,而硅基配方则适用于具有不同热、化学或结构需求的应用。绝缘膜的精确性能取决于其成分和制造工艺。
应用领域领先什么?
电子产品预计将在2026年占据 65.0% 份额。
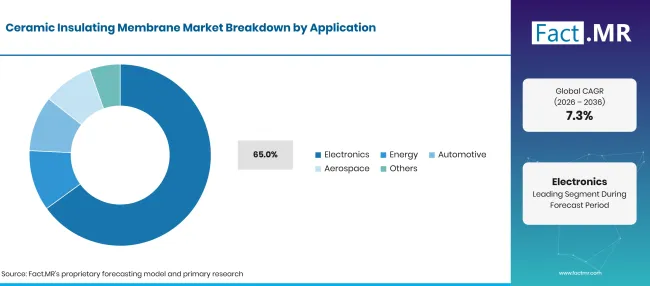
Ceramic Insulating Membrane Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 电子(领先细分领域) | 65.0% |
| 其他环节合并 | 35.0%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
电子应用可能需要陶瓷材料用于电气隔离、元件保护、热管理或专用设备中的分离功能。陶瓷的选择取决于介电强度、工作温度、化学暴露、膜几何形状以及所需的尺寸稳定性水平。能源、汽车、航空航天及其他应用可能有不同的资格认证要求和采购周期。
终端用户行业如何塑造需求?
工业应用预计将在2026年占 58.3% 份额。
Ceramic Insulating Membrane Market Breakdown End User Industry | Source: Fact.MR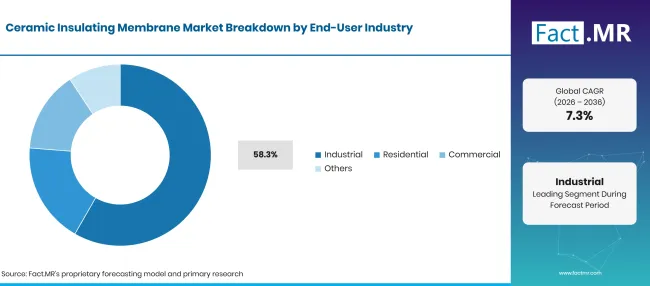
工业客户可能会在电气设备、工艺系统、专用机械以及暴露于高温或腐蚀环境下的装置中使用陶瓷绝缘材料。采购决策通常取决于使用寿命、设备可靠性、维护需求以及与现有系统的兼容性。住宅和商业应用采用不同的采购模式,而航空航天及其他专业领域可能需要广泛的材料资格认证。
哪些销售渠道的潜在客户?
预计2026年直销将占 52.1% 份额。
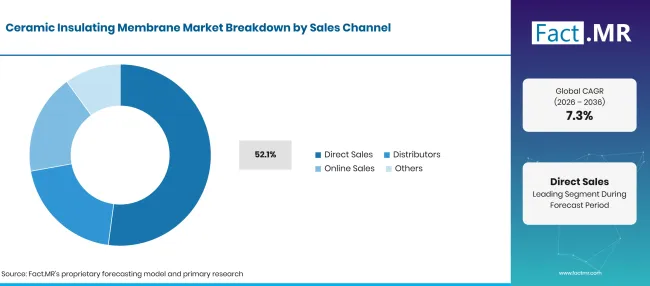
Ceramic Insulating Membrane Market Breakdown Sales Channel | Source: Fact.MR
| 销售渠道 | 《Share》(2026) |
|---|---|
| 直销(主导细分市场) | 52.1% |
| 其他环节合并 | 47.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
直销可以支持制造商与工业买家之间的技术讨论,尤其是在产品需要定制尺寸、特定陶瓷等级或有文档性性能特征时。分销商有助于扩大地理覆盖范围并服务较小的订单,而在线销售则支持产品发现和标准产品采购。各渠道的相对重要性取决于订单规模、技术复杂度、交付需求和售后支持。
是什么加速了陶瓷绝缘膜市场的采用,又是什么阻碍了这一进程?
对高性能绝缘的需求以及电子设备支持的普及,同时制造成本、资格认证要求和应用特定性能限制都限制了增长。
驱动因素影响分析
| 车手 | 对CAGR的大致影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 电子元件需求的增长 | +1.0% | 全球 | 中期(2年至4 年) |
| 高温电绝缘的要求 | +0.8% | 欧洲、亚洲、美洲 | 中期(2年至4 年) |
| 工业电气化与设备现代化 | +0.7% | 全球 | 长期(≥ 4 年) |
| 对耐化学性技术材料的需求 | +0.5% | 全球 | 中期(2年至4 年) |
| 与设备制造商的直接技术合作 | +0.4% | 全球 | 短期(≤ 2 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
机会影响分析
| 机遇 | 对CAGR的大致影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 电子定制陶瓷配方 | +0.8% | 全球 | 中期(2年至4 年) |
| 提高制造一致性和良率 | +0.6% | 全球 | 中期(2年至4 年) |
| 在能源和电气系统的应用 | +0.5% | 欧洲、亚洲、美洲 | 长期(≥ 4 年) |
| 与设备制造商的技术合作 | +0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
约束带影响分析
| 约束 | 对CAGR的大致影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 高昂的材料和加工成本 | -0.8% | 全球 | 短期(≤ 2 年) |
| 复杂的产品鉴定与测试 | -0.6% | 全球 | 中期(2年至4 年) |
| 脆性和对机械应力的敏感性 | -0.5% | 全球 | 中期(2年至4 年) |
| 材料等级间的可更换性有限 | -0.4% | 全球 | 短期(≤ 2 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
哪些国家正在扩大陶瓷绝缘膜市场直到2036年?
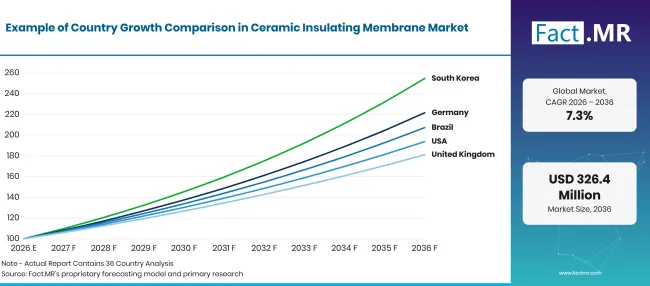
Ceramic Insulating Membrane Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 8.3% |
| 巴西 | 7.6% |
| 美国 | 6.8% |
| 英国 | 6.1% |
| 日本 | 5.4% |
来源:Fact.MR 分析,更新于 2026年10月23日
是什么支持德国的收养?
8.3% CAGR,这得益于对先进工业材料和精密制造的需求。
德国'其技术制造基础为用于电气设备、电子设备及专业工业系统的陶瓷绝缘产品提供了相关环境。买家可能优先考虑可靠的绝缘性能、尺寸一致性以及对组件规范的合规性。
巴西是如何推动陶瓷绝缘膜的采用的?
7.6% CAGR,主要由工业设备、能源基础设施和电子相关应用的潜在需求驱动。
巴西'工业和能源部门为陶瓷材料在需要绝缘和耐受严苛操作条件的设备中提供了潜在的应用场景。巴西地理与统计局报告称,2025年工业产量增加了0.6% [3]。
什么支持美国的采纳?
6.8% CAGR,依靠电子制造、先进设备和工业投资。
美国拥有庞大的电子和半导体生态系统,为用于电子元件及相关设备的专用陶瓷材料创造了潜在机会。美国经济分析局报告称,美国计算机和电子产品制造业的外国直接投资比例从2013年的 USD 39.0 亿增长到2025年的 USD 222.5 亿[4]。
英国在建设收养方面进展如何?
6.1% CAGR,由专业制造和对高性能工程材料的需求塑造。
英国'电子、光学设备和工业制造业为陶瓷绝缘膜提供了潜在的应用领域。美国国家统计局报告称,2026年7月计算机、电子和光学产品的产量增加了5.2% [5]。月度变化显示相关下游制造类别的活动,但并未直接衡量陶瓷膜的采购量。
是什么支持日本的收养?
5.4% CAGR,由电子生产、精密元件和先进制造驱动。
日本'电子和工业零部件行业为用于电气绝缘和专用设备的陶瓷材料提供了相关基础。经济产业省报告称,2026年第一季度电子零部件和器件生产指数同比增长5.8% [6]。陶瓷绝缘膜的需求将取决于下游生产中使用市场定义中具体产品的比例。
谁在陶瓷绝缘膜市场中领先?
Fact.MR 将 Pall Corporation、 METAWATER Co., Ltd.、 TAMI Industries、CoorsTek、Nanostone Water(Acuriant Technologies)和 LiqTech International公司列为在陶瓷膜技术及相关先进陶瓷材料领域进行竞争评估的公司。
这些公司涵盖了陶瓷膜过滤、分离技术以及工业应用中的先进陶瓷材料的混合。 Pall Corporation 和纳米石水(Acuriant Technologies)与陶瓷膜过滤有直接关联,而 METAWATER Co., Ltd.、 TAMI Industries、CoorsTek和 LiqTech International公司则活跃于更广泛的陶瓷技术和工程材料市场。
商业竞争依赖于膜性能、制造一致性、材料耐久性以及满足特定应用技术要求的能力。相关评估标准包括电气绝缘(如需)、热稳定性、机械强度、化学抵抗性、分离效率和操作可靠性。制造商必须证明其产品符合预期应用的性能规格和运行条件。
哪些公司是主要供应商?
主要介绍公司包括纳米石水(Acuriant Technologies); Pall Corporation; METAWATER Co., Ltd.; TAMI Industries;CoorsTek;以及 LiqTech International公司。
- 纳米石水(Acuriant Technologies)
- Pall Corporation
- METAWATER Co., Ltd.
- TAMI Industries
- 库尔斯泰克
- LiqTech International公司
参考书目
- [1] 半导体行业协会。(2026年2月 6日)。 全球半导体销售额 25.6% 增长至2025年791.7 亿美元。
- [2] 国际能源署。(2026年4月 20日)。 电力需求。载于《全球能源评论2026》。
- [3]巴西地理与统计研究所。(2026年2月 3日)。 Produção industrial recua 1,2% em dezembro。
- [4]Smith, R. 和 Colantoni, J.(2026年9月 10日)。 2025年按国家和行业划分的直接投资。美国经济分析局。
- [5]国家统计局。(2026年9月, 11年9月)。 英国生产指数:2026年7月。
- [6]经济产业部。(2026年)。 工业生产指数:2026年4月最终报告。
- [7]印度政府化学与化肥部新闻信息局。(2026年1月 30日)。 2025年经济调查26 强调化工和石化行业的稳步增长。
本报告回答了问题
- 报告考察了陶瓷绝缘膜在指定材料、应用、终端行业和销售渠道中的需求。
- 细分市场分析识别主要材料、应用、终端用户和销售渠道细分。
- 国家分析涵盖德国、巴西、美国、英国和日本,并结合相关官方工业指标。
- 竞争综述涵盖了六家活跃于相关先进陶瓷和工程材料市场的公司,需接受产品层面的验证。
- 市场分析评估材料性能、制造一致性、应用资格和技术支持在采购决策中的作用。
陶瓷绝缘膜市场涵盖哪些内容?
该市场涵盖了定义的产品范围和应用范围内的陶瓷绝缘膜产品。它评估了氧化铝和锆等材料类别,以及基于硅基的陶瓷材料和其他陶瓷材料。应用涵盖电子和能源系统,以及汽车和航空航天领域。分析考虑了产品性能要求和终端用户需求,以及商业分销模式。
范围包括哪些内容?
包含的产品包括符合报告›39;定义材料和应用标准的陶瓷绝缘膜。分析考虑了通过直销、分销商、在线渠道及其他商业渠道销售的产品。它还考察了工业、住宅、商业及其他终端用户类别。
最终范围应将膜产品与传统固体陶瓷绝缘组件、陶瓷涂层和通用陶瓷过滤膜区分开来,除非这些产品明确包含在市场规模评定方法中。
哪些内容被排除在范围之外?
除非底层数据集明确包含,否则分析排除了传统固体陶瓷电绝缘体、陶瓷基材、陶瓷涂层以及在定义膜类别外销售的无关技术陶瓷组件。不含指定绝缘功能的标准陶瓷过滤产品也不在研究范围内。用于制造或安装陶瓷膜的设备不计入产品收入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
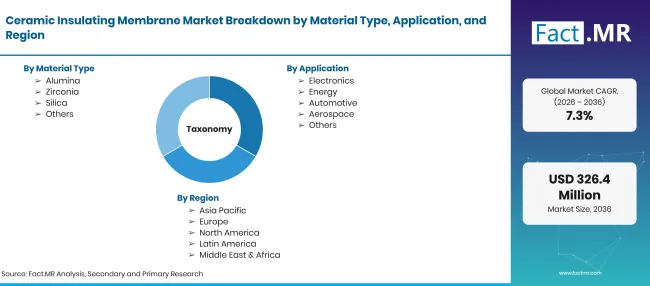
Ceramic Insulating Membrane Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万,CAGR |
| 市场定义 | 陶瓷绝缘膜及相关陶瓷膜产品,涵盖指定的电气和工业绝缘市场边界内 |
| 材料类型 | 氧化铝;锆石;二氧化硅;其他 |
| 应用 | 电子学;能源;汽车;航空航天;其他 |
| 终端用户行业 | 工业区;住宅区;商业区;其他 |
| 销售渠道 | 直销;分销商;在线销售;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Pall Corporation; METAWATER Co., Ltd.; TAMI Industries;CoorsTek;纳米石水(Acuriant Technologies); LiqTech International公司。 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场细分和基于情景的预测,均由官方下游行业统计和企业层面研究支持。 |
来源:Fact.MR 分析,更新于 2026年10月23日
市场如何细分?
-
按材料类型分类
- 氧化铝
- 锆石
- 硅
- 其他
-
按应用分类
- 电子设备
- 能源
- 汽车
- 航空航天
- 其他
-
按终端用户行业划分
- 工业
- 住宅
- 商业
- 其他
-
按销售渠道分类
- 直销
- 发行商
- 在线销售
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

