- Market Value (2025): USD 41.4 Bn
- Estimated Value (2026): USD 44.0 Bn
- Forecast Value (2036): USD 81.5 Bn
- CAGR (2026-2036): 6.4%
到2036年,商用航空涡扇发动机市场的预测价值是多少?
2026年USD 44.0十亿,到2036年USD 81.5亿,且6.4% CAGR。
- 根据 Fact.MR 分析,2025年该市场估值为 USD 41.4 亿 。
- 预计销量将从2026年的 USD 44.0 亿 增加到2036年的 USD 81.5 亿 。
- 预计 6.4% CAGR 将于2026年至2036年间运行,并由新发动机项目和持续维护支持。
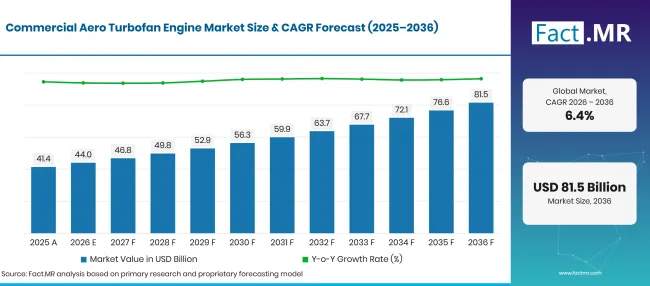
Commercial Aero Turbofan Engine Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 41.4 |
| 2026 | 估算 | 44.0 |
| 2036 | 天气预报 | 81.5 |
| CAGR 2026年至2036年 | 预报期 | 6.4% |
来源:Fact.MR 分析,更新于 2026年11月10日
商用航空涡扇发动机市场增长的关键数字是什么?
预计2026年至2036年间增长 USD 37.5 亿。
- 市场需求驱动因素
- 分析的关键细分
- 按发动机类型划分:高涵道比占2026年市场价值的 72.8% ,因其节能设计适合亚音速客运线路。
- 按应用分类:商业航空以2026年市场价值的 68.5% 领先,因为航空公司机队占据了核心收入边界。
- 按机型划分:窄体机占据了2026年市场价值的 58.4% ,因为单通道飞机运营频繁航班。
- 按推力类别划分:中推力代表2026年市场价值的 54.2% ,因为窄体车队需要此性能区间。
- 按终端用户分类:售后市场价值 72.0% 2026年市场价值,因为航空公司购买了发动机寿命较长的维护和更换支持。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“商用涡扇需求受新飞机交付和已服役发动机维护需求的影响。航空公司在选择发动机系列时会比较燃油效率、耐用性、维修周转时间和备件发动机的可用性。”
- 战略意义
- 发动机原厂制造商可以将产量计划与单个机体生产计划和承诺的发动机选项对齐。
- 航空公司在选择发动机系列时需要比较完整的服务套餐,包括周转时间和备用发动机的可用性。
- 维护服务商则受益于专注于已服役发动机家族的获批维修能力和可靠的零部件访问。
- 飞机租赁商在评估租赁机队财务表现时,可以同时评估维护预备条款与发动机状况。
预计巴西将达到2036年的持续 7.9% CAGR ,其次是美国, 7.3%。
商用航空涡扇发动机市场按细分市场如何划分?
高涵道领先 72.8%;商业航空持有 68.5%;窄体飞机占 58.4%。
哪种发动机类型占主导地位?
高流量占2026年市场价值的 72.8% 。
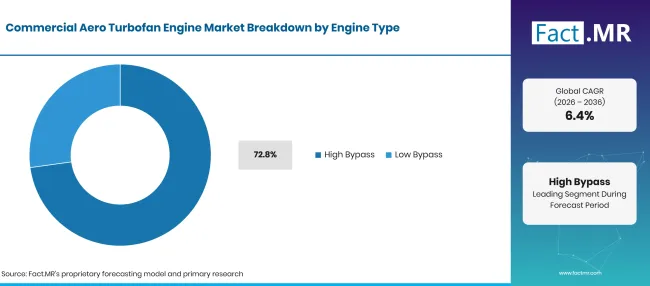
Commercial Aero Turbofan Engine Market Breakdown Engine Type | Source: Fact.MR
| 分段 | 《Share》(2026) |
|---|---|
| 高绕行线(领先段) | 72.8% |
| 其他环节合并 | 27.2% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
高涵道比涡扇发动机将大量进气引导绕过发动机核心。这种设计支持亚音速客机的高效推进,使其成为现代商用机队中的重要选择。运营商仍会将发动机与飞机型号、运行需求及现有维护安排进行比较。
应用领域领先什么?
商业航空以2026年市场价值的 68.5% 领先。
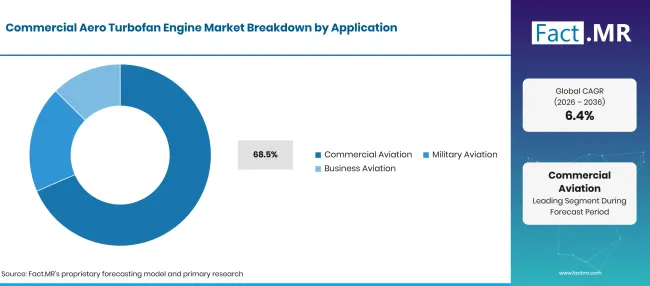
Commercial Aero Turbofan Engine Market Breakdown Application | Source: Fact.MR
| 分段 | 《Share》(2026) |
|---|---|
| 商业航空(领先细分领域) | 68.5% |
| 其他环节合并 | 31.5% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
航空公司占有最大申请份额,因为新飞机需要批准的发动机,现役机队也需要持续的技术支持。发动机供应商既服务于飞机生产项目,也服务于那些持续飞行多年的机队。
飞机型的需求如何?
窄体型代表2026年市场价值的 58.4% 。
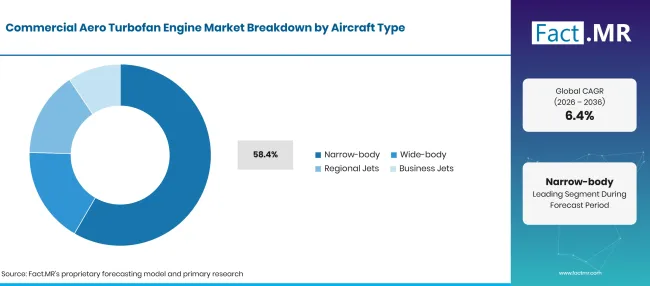
Commercial Aero Turbofan Engine Market Breakdown Aircraft Type | Source: Fact.MR
| 分段 | 《Share》(2026) |
|---|---|
| 窄体(前段) | 58.4% |
| 其他环节合并 | 41.6% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
窄体飞机执行短程和中程航班,通常一天内完成多次飞行。其发动机频繁起飞并定期进行维护检查。已服役发动机则产生周期性维护工作。宽体飞机采用不同的推力需求,且常常积累较长的飞行区段。区域喷气机和公务机属于较小类别,拥有各自获批的发动机系列。波音在2026年1月的年度业绩中报告了2025年447 737系列的交付量[2]。
什么是主要的推力类?
中等推力持有2026年市场价值的 54.2% 。
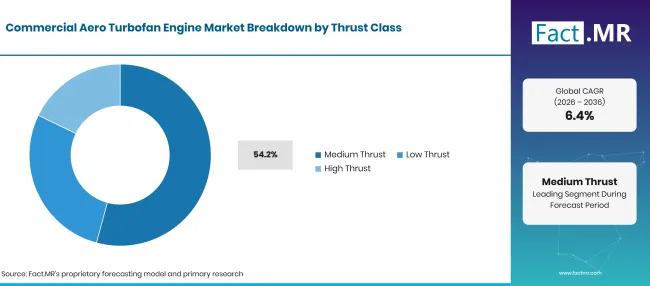
Commercial Aero Turbofan Engine Market Breakdown Thrust Class | Source: Fact.MR
| 分段 | 《Share》(2026) |
|---|---|
| 中等推力(前段) | 54.2% |
| 其他环节合并 | 45.8% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
中推力发动机为窄体飞机机队提供了相当大比例的服务。飞机制造商在设计时会确定推力要求,考虑工作重量和预期航线所需的性能。发动机选择必须满足这些飞机的特定要求,而非统一的类别标签。
哪个终端用户账户会有更多支出?
售后市场涵盖了2026年市场价值的 72.0% 。
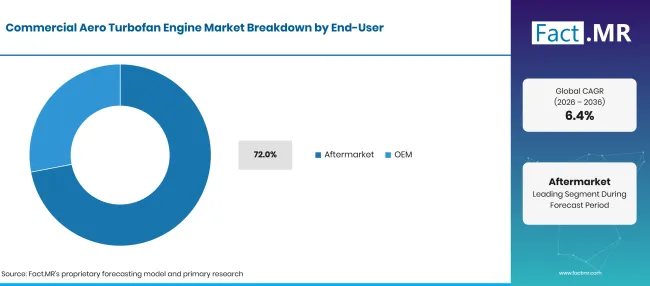
Commercial Aero Turbofan Engine Market Breakdown End User | Source: Fact.MR
| 分段 | 《Share》(2026) |
|---|---|
| 售后市场(领先细分市场) | 72.0% |
| 其他环节合并 | 28.0% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
售后市场收入包括发动机交付后所需的支持。航空公司需要更换零部件和批准的车间作业,以确保发动机安全复归服务。发动机制造商还签署长期服务协议,将收入与运营活动挂钩。劳斯莱斯报告称,2025年民航长期服务协议发动机飞行小时达 20.0 百万小时,其中大发动机飞行小时 17.0 百万小时,商务航空及区域发动机飞行小时 3.0 小时[4]。
是什么加速了商用航空涡扇发动机市场的普及,又是什么阻碍了这一进程?
航空公司机队更新支持新发动机订单,而认证零件供应和维修车间容量则影响飞机入航或复航的速度。
驱动因素影响分析
| 车手 | (~) % 对CAGR的影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 航空公司机队更新与飞机交付 | +1.3% | 全球 | 短期(≤ 2 年) |
| 长期发动机服务协议 | +1.0% | 北美;欧洲 | 长期(≥ 4 年) |
| 窄体航线活动 | +0.8% | 全球 | 中期(2年至4 年) |
| 发动机耐久性升级 | +0.6% | 全球 | 中期(2年至4 年) |
| 备件发动机及更换需求 | +0.5% | 全球 | 短期(≤ 2 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
机会影响分析
| 机遇 | (~) % 对CAGR的影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 发动机大修能力的扩展 | +0.8% | 美洲;亚太地区 | 中期(2年至4 年) |
| 更高的机翼发动机耐久性 | +0.6% | 全球 | 长期(≥ 4 年) |
| 零件维修与零部件供应 | +0.4% | 北美;欧洲 | 中期(2年至4 年) |
| 航空公司的区域服务覆盖 | +0.3% | 拉丁美洲;亚太地区 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
约束带影响分析
| 克制 | (~) % 对CAGR的影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 认证零件供应瓶颈 | -0.7% | 全球 | 短期(≤ 2 年) |
| 发动机车间周转时间很长 | -0.5% | 全球 | 中期(2年至4 年) |
| 发动机耐久性与检测压力 | -0.4% | 全球 | 中期(2年至4 年) |
| 航空公司资本与机队规划限制 | -0.3% | 全球 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
哪些国家正在扩大商用航空涡扇发动机市场直到2036年?
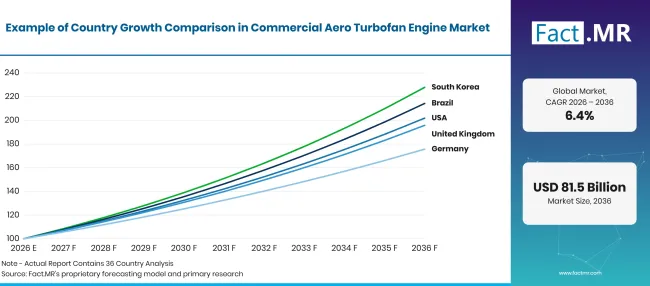
Commercial Aero Turbofan Engine Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 巴西 | 7.9% |
| 美国 | 7.3% |
| 英国 | 7.0% |
| 德国 | 5.8% |
| 日本 | 5.3% |
来源:Fact.MR 分析,更新于 2026年11月10日
是什么支撑了巴西的商业涡扇需求?
7.9% CAGR,主要依靠高客流量、广泛的国内航线以及对备件发动机和维护支持的需求。
巴西的商业涡扇发动机市场受繁忙的国内航班网络和航空公司在定期航班间维护飞机的能力所塑造。港口和机场部于2026年1月报告称,巴西航空在2025年运送了 129.6 百万国内和国际乘客[7]。航空公司在规划跨大型国家航线航线时,还会考虑备用发动机的可用性。
美国如何影响涡扇发动机的销售?
7.3% CAGR,主要由大型航空公司机队、定期发动机维护和认证零部件需求驱动。
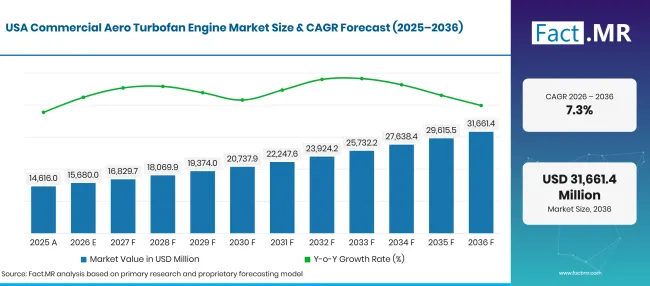
Commercial Aero Turbofan Engine Market Forecast Usa | Source: Fact.MR
美国的航空公司机队为发动机制造商和批准的维护组织创造了大量业务。美国交通统计局于2026年9月报告称,2026年6月美国航空公司载客量达 87.5 百万[9]。维修车间还必须规划合格技术人员和认证替换部件的交付,尤其是在多个运营商使用同一发动机系列时。
是什么支撑着英国的发动机服务市场?
7.0% CAGR,国际航空公司活动和强大的商业发动机服务能力支持。
英国将商业发动机工程能力与跨国际航线的航空业务相结合。英国民航局于2026年2月报告称,2025年 302 百万次旅客通过英国机场[5]。劳斯莱斯的服务网络还将英国本土的工程工作与其他国家的航空公司连接起来,因此本地业务不仅限于英国注册的飞机。
德国如何促进涡扇需求?
5.8% CAGR,与航空航天制造、机场交通和维护活动相关。
德国的商业涡扇业务结合了专业的航空航天制造与与国际航空公司机队相关的维护服务。联邦统计局于2026年1月报告称,德国主要机场2025年处理旅客约 207.2 万人次[8]。生产时限取决于认证部件和飞机制造商的交付计划。
是什么正在塑造日本的商用发动机市场?
5.3% CAGR,通过频繁的国内飞行和参与国际发动机供应项目得到支持。
日本航空公司频繁运营国内航班,而该国航空航天制造商则参与国际发动机项目。国土交通旅游省于2026年6月报告称,2025财年日本国内定期航班旅客吞吐量达 112.50 万人次[6]。日本制造商也在批准的发动机供应链内运营,技术标准规范零部件和生产方法。
谁领导商用航空涡扇发动机市场?
商用航空涡扇发动机市场由一小群拥有成熟飞机认证、大型机队和长期服务网络的发动机制造商和项目合作伙伴领导。GE航空航天、劳斯莱斯、普惠及 CFM International 在窄体和宽体飞机上使用的主要商用发动机家族中占据重要地位。
竞争不仅限于发动机销售。售后维护、车间访问、更换零部件和长期服务协议都很重要,因为发动机能长期运行。这使得拥有强大维护能力和广泛航空公司支持网络的制造商相较于仅专注于新车交付的供应商更具优势。
赛峰航空发动机还通过参与 CFM International 及更广泛的商业发动机活动发挥核心作用。MTU航空发动机在维护商业维护的同时,积极参与国际发动机项目。国际航空发动机通过V2500 系列及其已安装基础保持相关性。
哪些公司是主要供应商?
主要公司包括通用电气航空航天、 Rolls-Royce Holdings plc、普惠、 CFM International、 Honeywell Aerospace Technologies、赛峰飞机发动机、 MTU Aero Engines AG和 International Aero Engines AG。
- 通用电气航空航天
- Rolls-Royce Holdings plc
- 普惠公司
- CFM International
- Honeywell Aerospace Technologies
- 赛峰飞机发动机
- MTU Aero Engines AG
- International Aero Engines AG
参考书目
- [1] 空客。(2026年1月, 12年)。 空客报告 793 2025年商业飞机交付。
- [2] 波音公司。(2026年1月, 27年)。 波音公布了第四季度业绩。
- [3]通用电气航空航天。(2026年1月, 22年1月)。 通用电气航空航天公布了2025年第四季度业绩。
- [4] Rolls-Royce Holdings公司。(2026年2月26日)。Rolls-Royce Holdings公司2025年全年业绩。
- [5]英国民航局。(2026年2月 24日)。 英国航空业在2025年正式打破了超过 300万次旅客出行的纪录。
- [6]国土交通旅游部。(2026年6月 30日)。航空运输统计年报(令和7年度(2025年度)分)概要 [航空运输统计年度报告摘要,2025财年]。
- [7]巴西港口与机场部。(2026年1月 19日)。航空民事登记册记录2025年历史及2026年克雷西门托新城市的合并基础。
- [8]国家联邦(Destatis)。(2026年1月 29日)。 3,9 % 2025年Jahr Fluggäste als im Vorjahr。
- [9]交通统计局。(2026年9月, 14日)。2026年6月美国航空交通数据较去年同期下降 1.4% 。
本报告回答了问题
- 原厂发动机需求与后续维护工作有何不同,以及为什么两类支出流遵循不同的进度。
- 哪些商用飞机和推力类别解释了上述细分段的组合,并解释了发动机选择如何与飞机设计相关。
- 五个国家的增长率如何比较,以及它们的航空公司和航空航天业务在哪些方面产生了不同的服务需求。
- 哪些发动机制造商、项目合作伙伴和维护企业在竞争激烈的环境中运营。
- 供应可用性、耐用性和维修能力对航空公司机队规划意味着什么?
商用航空涡扇发动机市场涵盖哪些内容?
分析涵盖了商用涡扇发动机的原始销售及其相关生命周期支持。研究更广泛飞机发动机类别的读者应区分客机与军用及其他推进类型。
涡扇发动机的销售还依赖于更广泛的 商用飞机制造 活动,因为发动机是为特定飞机项目获得批准的。发动机的选择成为该机队运营和服务关系的一部分。
范围包括哪些内容?
报告中包括安装在窄体和宽体飞机上的航空公司涡扇发动机。
还包括兼容的商务喷气式涡扇发动机(如适用)以及发动机售后服务,如经批准的车间访问和更换零部件。专用车间设备影响维护能力,但不在发动机收入范围内。
哪些内容被排除在范围之外?
商业收入边界不包括仅限军用的动力装置和独立涡桨发动机。
机体销售和机场基础设施支出也不在发动机市场的测量范围内。燃油采购成本属于航空公司运营费用,与发动机分开处理。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
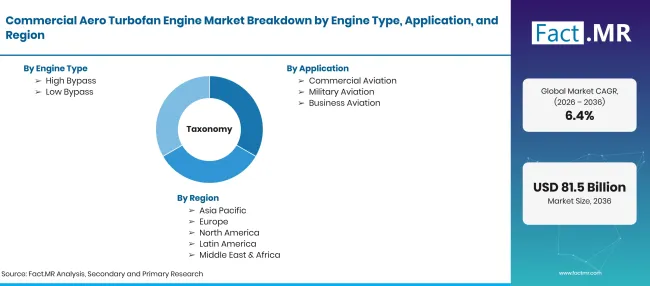
Commercial Aero Turbofan Engine Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 商用航空涡扇发动机及其相关全生命周期发动机支持;适用时包括商务喷气式涡扇发动机。 |
| 发动机类型 | 高绕行;低绕行 |
| 应用 | 商业航空;军事航空;商务航空(用于分类比较的军事数据,商业收入范围外) |
| 飞机类型 | 窄体机;宽体机;区域喷气机;商务喷气机 |
| 推力级 | 中等推力;低推力;高推力 |
| 终端用户 | 售后市场; OEM |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 巴西;美国;英国;德国;日本 |
| 介绍的公司 | 通用电气航天、 Rolls-Royce Holdings 公司、普惠、 CFM International、 Honeywell Aerospace Technologies、赛峰飞机发动机、 MTU Aero Engines AG和 International Aero Engines AG |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 飞机交付和装机需求分析,辅以发动机输出和服务活动指标 |
来源:Fact.MR 分析,更新于 2026年11月10日
市场如何细分?
-
按发动机类型划分
- 高绕行线
- 低绕行线
-
按应用分类
- 商业航空
- 军事航空
- 商务航空
-
按飞机类型划分
- 窄体机
- 宽体车
- 区域喷气机
- 公务机
-
按推力类划分
- 中等推力
- 低推力
- 高推力
-
按终端用户分类
- 售后市场
- OEM
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

