- Market Value (2025): USD 695.8 Mn
- Estimated Value (2026): USD 752.0 Mn
- Forecast Value (2036): USD 1634.0 Mn
- CAGR (2026-2036): 8.1%
牙科锆材料市场预计到2036年将达到多少价值?
2026年USD 752.0百万,到2036年达到USD 1,634.0百万,8.1% CAGR。
- 2025年牙科锆材料收入总计 USD 695.8 百万 ,铣削毛坯的实验室订单提供了大部分收入。
- 随着越来越多的金属陶瓷工艺被整体氧化锆冠和桥梁取代,价值将从2026年的USD 752.0百万增长到2036年的USD 1,634.0百万。
- 8.1% CAGR反映了恢复量的稳步增长,以及向高端多层和快烧结品位的转变,这些品类每单位价格更高。
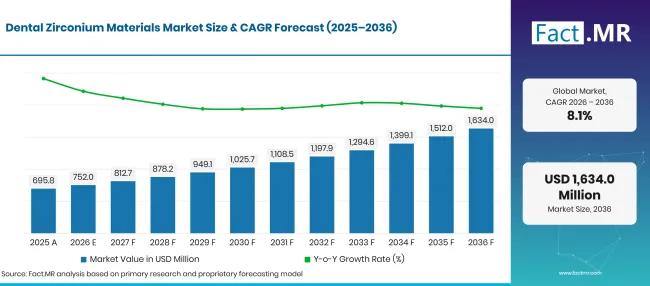
Dental Zirconium Materials Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 695.8 |
| 2026 | 估算 | 752.0 |
| 2036 | 天气预报 | 1,634.0 |
| CAGR 2026年至2036年 | 预报期 | 8.1% |
来源:Fact.MR 分析,更新于 2026年11月4日
牙科锆材料市场增长的决定性数据是什么?
2026年至2036年期间新增价值 USD 882.0 百万,数字实验室的皇冠生产占了大部分增长。
- 市场需求驱动因素
- 牙齿脱落导致固定和可移除修复体患者群体庞大且年龄增长。世界卫生组织估计,口腔疾病影响近3.7亿人,完全牙齿脱落在60岁及以上人群中达到23%[1]。每颗缺失或受损的牙齿都是实验室可能的牙冠、牙桥或种植体。
- 渐变锆正在扩大单个空白锆可提供的病例范围。美国食品药品监督管理局(FDA)于2025年2月21通过510(k)决定批准VITA YZ Multi Translucent[2]。此类等级允许技师从同一椎间盘铣削前后牙冠,简化库存并减少浪费。
- 更快的烧结速度使锆进入单次就诊牙科。Ivoclar表示,其IPS e.max ZirCAD Prime块在测试条件下可在 15 分钟内烧结,牙本质弯曲强度达 1,100 MPa[3]。诊所现在可以提供当天锆牙冠,这项服务曾仅限于玻璃陶瓷。
- 实验室数字化推动了铣床毛坯的需求不断上升。扫描仪、设计软件和五轴铣床已成为中型实验室的标准设备,每安装一台新铣床就会产生对块和圆盘的重复订单。
- 分析的关键细分
- 按产品类型分类:锆矿块将在2026年 38.5% ,因为椅子边磨坊和小型实验室单位使用预先成型的单冠块。
- 按应用方式:牙冠将占2026年收入的 54.2% ,因为单齿修复是日常修复工作的主体。
- 按终端用户:牙科实验室将获得2026年 67.4% 价值,因为设计、铣削、烧结和表面处理主要集中在实验室车间。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“锆石已从隐藏在瓷器下的框架材料转向修复的可见表面,这一转变将继续提升每一件空白坯料的价值。实验室将奖励那些圆盘研磨干净、烧结可预测且色调导向匹配且无需重新加工的供应商。未来十年,商品白色锆石与高端多层氧化锆之间的差距将扩大,定价力将跟随半透明性和速度。”
- 战略意义
- 制造商应发布主流CAD/CAM系统的经过验证的铣削和烧结参数,因为实验室主要根据新碟片需要多少调整来判断。
- 分销商应将锆砂坯与烧结炉、打刀和染色剂捆绑销售,以供购买第一台磨机的实验室使用,因为这些实验室会提前锁定供应商。
- 牙科实验室应统一采用少量多层等级,涵盖前后病例,以减少库存和遮蔽误差。
- 投资者应关注拥有内部粉末加工的生产商,因为对粉末纯度和颗粒大小的控制限制了半透明性和批量一致性的上限。
日本将在 9.6%年领先比较,这得益于公共收费体系,该计划已支付加元/合成牙冠费用,并保持实验室铣床产能繁忙。英国紧随其后,在 8.9%年,NHS大量治疗课程支持牙冠和桥梁工作。美国将以 7.9% 增长,技术人员减少推动实验室向自动化机械化发展。德国 6.4%年起步于成熟的假肢基础,理愿数量持平,因此增长来自替换旧材料。巴西在 5.8%年收尾,公共数字义肢项目仍处于早期推广阶段。
牙科锆材料市场按细分细分是怎样的?
锆块将在 38.5%年领先产品类型;牙冠将在 54.2%年领先申请;牙科实验室将在2026年 67.4% 端用户。
哪些产品类型是主导?
锆合金块占据2026年销售的 38.5% 。
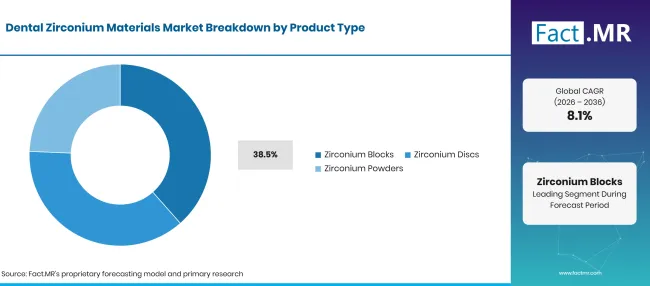
Dental Zirconium Materials Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 锆块(前段) | 38.5% |
| 其他环节合并 | 61.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
椅边铣床和紧凑型实验室单元围绕模块构建,模块预先尺寸并安装于单牙冠或短牙桥。这种形式适合如今在诊所中普及的口腔 内扫描 仪和诊所铣床的当天工作流程。模块还能降低实验室每项工作只切割一到两个单元时材料浪费的风险。圆盘服务于将多个牙冠和牙桥嵌套在一个空白中的高容量实验室,并携带用于长跨度工作的多层梯度。粉末为空白生产者、注塑成型以及可打印氧化锆的研究提供原料,该领域与更广泛的 牙科 3D打印 领域相关。
在应用中,什么支持牙冠?
皇冠代表2026年收入的 54.2% 。
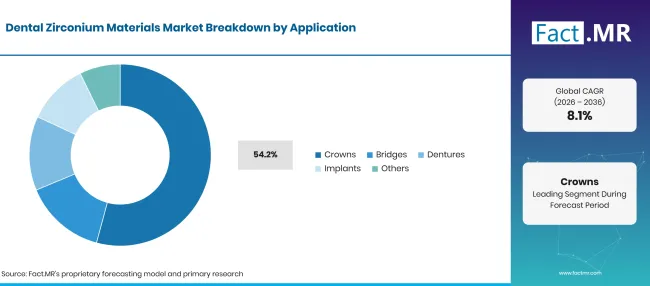
Dental Zirconium Materials Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 皇冠(领先段) | 54.2% |
| 其他环节合并 | 45.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
牙冠是全科医学中最常见的间接修复,整体氧化锆现覆盖磨牙、前磨牙及许多前牙。其强度允许壁面较薄,比金属陶瓷设计更能保留牙齿结构。患者要求无金属修复,通常作为美容 牙科 计划的一部分,增加更多体积。牙桥使用相同盘,但数量较少,而用于假牙和种植体的锆框架则是全拱病例中日益增长的细分市场。种植体基台和一体陶瓷种植体组成种植体部分,与 牙科植体基系统 相关联。
终端用户如何塑造需求?
牙科实验室占2026年价值的 67.4% 。
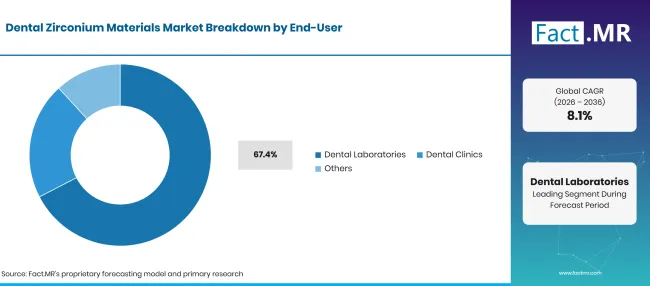
Dental Zirconium Materials Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 牙科实验室(领先领域) | 67.4% |
| 其他环节合并 | 32.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
大多数修复体仍需经过实验室,技术人员设计、嵌套、研磨、烧结、染色和釉面。实验室根据收缩精度、烧结后的颜色稳定性以及细边缘加工的洁净度来选择锆。他们的产品范围最广,从高强度框架到半透明前段。配备椅边设备的诊所直接购买模块,是大多数新模块需求的来源。其他买家包括牙科服务机构的内部铣削中心和牙科 假体合同制造商,其订单取决于产能和病例组合。
是什么加速了牙科锆材料市场的采用,又是什么阻碍了这一进程?
增长来自更多数字制造的冠和桥梁,以及锆取代金属陶瓷和部分玻璃陶瓷工艺。梯度和更快的烧结每年都开辟了新的迹象。相比之下,小型实验室的磨坊和炉子成本很高,二硅酸锂在美观上仍赢得许多前置案例,烧结控制不佳可能导致断裂和重制。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 在冠饰和固定修复体中更广泛使用单片锆石 | +1.6% | 全球 | 短期(<=2 年) |
| CAD/CAM铣削在牙科实验室中的普及 | +1.2% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 多层氧化锆,半透明性提升 | +0.9% | 西欧、东亚、北美 | 中期(2年至4 年) |
| 人口老龄化与对固定修复需求的增长 | +0.7% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 当天椅子边冠的快烧结块 | +0.9% | 北美、西欧、东亚 | 短期(<=2 年) |
| 中型实验室中的新型数字铣床设施 | +0.7% | 南亚及太平洋、西欧、北美 | 中期(2年至4 年) |
| 用于种植基座和全弓框架的锆石 | +0.5% | 全球 | 中期(2年至4 年) |
| 新兴市场的公共数字义肢项目 | +0.4% | 拉丁美洲、南亚及太平洋地区 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| CAD/CAM磨机和烧结炉的高成本 | -0.6% | 全球 | 短期(<=2 年) |
| 来自二硅酸锂及其他玻璃陶瓷的竞争 | -0.4% | 全球 | 短期(<=2 年) |
| 铣削、烧结和遮阳控制的技术要求 | -0.3% | 全球 | 中期(2年至4 年) |
| 锆石等级和适应症间性能不均 | -0.2% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
哪些国家正在扩大牙科锆材料市场直到2036年?
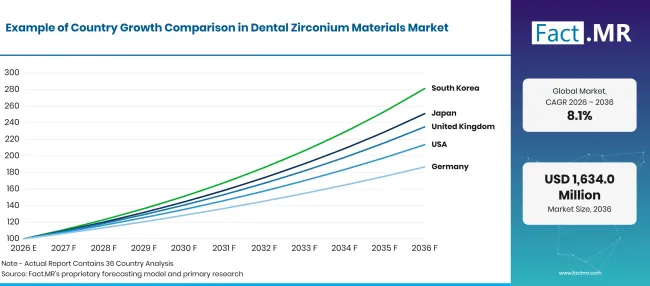
Dental Zirconium Materials Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 日本 | 9.6% |
| 英国 | 8.9% |
| 美国 | 7.9% |
| 德国 | 6.4% |
| 巴西 | 5.8% |
来源:Fact.MR 分析,更新于 2026年11月4日
是什么让日本成为比较的焦点?
9.6% CAGR,得益于保险的CAD/CAM牙冠以及深厚的国内牙科材料制造商基础。
日本厚生劳动省在其国家牙科费用表中列出了CAD/CAM牙冠,前牙为 388 点,磨牙为最高 615 个点,该通知自2026年3月 1 日生效 [4]。2025年11月 28 日的通知也包含了2025年12月 1 日的同样牙冠条目[5]。保险的CAD/CAM工作使扫描仪和铣床在日本实验室持续使用,同样设备生产自费的锆牙冠和牙桥。
英国的需求如何发展?
8.9% CAGR,随着NHS治疗量的恢复和私人诊所增加数字冠状工作。
NHS商业服务管理局报告称,2024/25年英格兰有35百万次NHS牙科治疗课程,4%比一年多前还要多,由24,655具NHS活动的牙医提供[6]。为NHS和私营服务的实验室正在转向研磨锆,以控制每单位成本。
什么才是支持美国收养?
7.9% CAGR,由劳动力短缺推动实验室向自动化磨坊方向发展。
美国劳工统计局统计2025年 34,400 个牙科实验室技术员职位,并预测从2025年到2035年该劳动力将 6% 下降[7]。随着技术员减少,实验室更多依赖嵌套铣削锆盘和设计软件来保持产量稳定。大型牙科服务机构也开始将铣削引入内部,增加了块状需求。
德国是如何发展需求?
6.4% CAGR,反映了一个成熟的假肢市场,锆石逐渐取代了老旧材料。
根据KZBV统计年鉴[8],德国法定保险公司在2024年解决了7.67百万件假体治疗案件,0.8%低于2023年。病例数停滞意味着增长取决于材料选择,实验室不断从金属陶瓷和铸造工艺转向单片和多层氧化锆。密集的高级技术实验室网络支持新品级的早期录用。
巴西是如何扩大需求的?
5.8% CAGR,随着公共数字义肢项目覆盖更多市镇。
巴西卫生部正在向409市政府交付500数字假体套件,每套配备口腔内扫描仪和3D打印机,截至2026年9月316市已收到设备[9]。2026年技术说明为专业牙科中心和地区假体实验室的记录生产制定了新规则[10]。目前大多数公共工程是可摘式假牙,因此锆在私人牙冠领域领先。
谁领导牙科锆材料市场?
竞争分为三类。全线牙科公司,如Dentsply Sirona、Ivoclar、Solventum和Straumann集团,将锆与水泥、扫描仪、种植体或椅边系统并列销售,因此它们在工作流配合度上竞争,而非材料。Ivoclar于2025年3月展示了这一点,其在自家Programat炉中烧结 15 分钟的块体[3]。
材料专家,包括Kuraray Noritake Dental、VITA Zahnfabrik和Zirkonzahn,在半透明性、阴影精度和加工指导方面竞争;Kuraray Noritake持续发布其KATANA锆YML 圆盘的实验室病例报告,最新报告于2026年9月发布 [11]。系统供应商如Amann Girrbach将自有氧化锆与其磨机和软件绑定,2026年9月该公司强调对其指南的氧化锆修复提供 10年质保[12]。在预测期内,买家将倾向于那些能够证明批量一致、烧结周期短且对常用磨机参数经过验证的供应商。
哪些公司是主要供应商?
牙科锆材料市场的主要公司包括Dentsply Sirona、Ivoclar、Solventum、Kuraray Noritake Dental、Straumann集团、Zirkonzahn、Amann Girrbach和VITA Zahnfabrik。
- 登茨普利西罗纳
- 伊沃克拉尔
- 溶剂
- 仓良诺里塔克牙科
- 斯特劳曼群
- 齐尔孔扎恩
- 阿曼·吉尔巴赫
- VITA 扎恩工厂
参考书目
- [1] 世界卫生组织。(2025年3月 17日)。 口腔健康。
- [2] 美国食品药品监督管理局。(2025年2月 21日)。 510(k) 上市前通知 K243940:VITA YZ 多透明。
- [3]Ivoclar。(2025年3月 24日)。 Ivoclar 推出全新 IPS e.max ZirCAD Prime 模块:速度与强度的下一层次。
- [4]厚生劳动部。(2026年2月 27日)
- [5]厚生劳动省。(2025年11月 28日)
- [6]NHS商业服务局。(2025年8月 28日)。 牙科统计:英格兰 2024/25。
- [7]美国劳工统计局。(2026年8月, 27年)。 牙科和眼科实验室技术员及医疗器械技术员。
- [8]联邦国家协会。(2026年3月 17日)。 2025年统计年鉴:国家教育与BEMA-Punkte。
- [9]索德部。(2026年9月 28日)。 SUS预备牙医和技术人员,针对新设备数字的produzem próteses。
- [10]《索德部》。(2026年3月18日)。《技术纪事》第32号 /2026-CGSB/DESF/SAPS/MS。
- [11]仓良诺里塔克牙科。(2026年9月 16日)。 锆石部分贴面:极少层次,最大美观。
- [12]阿曼·吉尔巴赫。(2026年9月9日)。你知道吗?佐利德修复有10年保修!
本报告回答了问题
- 锆块、圆盘和粉末能带来多少收入?2036年前的组合将如何变化?
- 为什么诊所更喜欢用磁盘,而高容量化验室则买椎间盘?
- 牙冠带来的锆石需求占多少比例?牙桥、假牙和种植体的增长速度有多快?
- 随着技术员数量的减少,牙科实验室如何改变他们的材料选择?
- 日本、英国、美国、德国和巴西中,哪个国家的增长最快?这些差距的原因是什么?
- 全线牙科团队、材料专家和系统供应商各自在哪些方面占据优势?
牙科锆材料市场涵盖哪些内容?
本报告对牙科用钚稳定锆的价值,以块状、盘状和粉末形式出售,价格与实验室、诊所及其他买家同等。它涵盖所有半透明等级,从高强度 3Y框架到 5Y和多层前级。
收入按产品形态、材料最终归属的修复类型以及加工它的买家来追踪。国家估算也遵循相同的定义。
范围包括哪些内容?
预先遮阳的白色锆石块,用于椅边和实验室磨机。
用于牙冠、牙桥、框架和全拱形工艺的单层和多层锆合金圆盘。用于空白压制、成型和可打印牙科配方的锆石粉末。用于铣削种植牙基座和假牙框架的锆石坯。
哪些内容被排除在范围之外?
二硅酸锂、长石陶瓷、复合材料、PMMA和金属合金,这些与锆竞争,但在其他 牙科消耗品 报告中也受到重视。
成品牙冠、牙桥和植入物作为完整装置出售,超出其中锆石的价值。
磨机、烧结炉、扫描仪和设计软件。
临床费用和实验室服务费。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
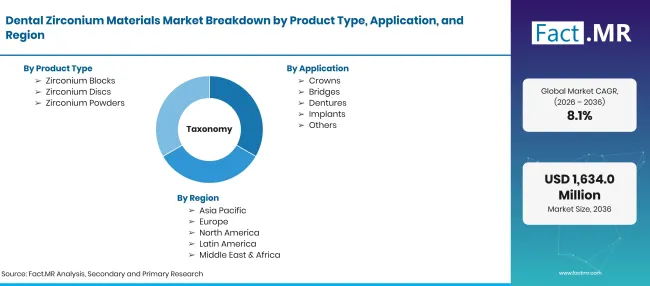
Dental Zirconium Materials Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 以锆为基的材料,以块状、椎间盘和粉末形式生产牙冠、牙桥、假牙、种植体组件及其他牙科修复体。 |
| 产品类型 | 锆块;锆盘;锆粉 |
| 应用 | 牙冠;牙桥;假牙;种植体;其他 |
| 终端用户 | 牙科实验室;牙科诊所;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 日本;英国;美国;德国;巴西 |
| 介绍的公司 | 登茨普利西罗纳;伊沃克拉尔;索尔文图姆;库拉雷·诺里塔克牙科;施特劳曼集团;齐尔孔扎恩;阿曼·吉尔巴赫;维塔扎恩工厂 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 按应用和国家划分的修复量,结合每单位空白消耗和当前材料价格,与供应商组合进行核对。 |
来源:Fact.MR 分析,更新于 2026年11月4日
市场如何细分?
-
按产品类型划分
- 锆块
- 锆盘
- 锆粉
-
按应用分类
- 皇冠
- 桥梁
- 假牙
- 植入物
- 其他
-
按终端用户分类
- 牙科实验室
- 牙科诊所
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

