- Market Value (2025): USD 4.39 Bn
- Estimated Value (2026): USD 4.59 Bn
- Forecast Value (2036): USD 7.15 Bn
- CAGR (2026-2036): 4.5%
弹性橡胶板市场预计到2036年将值多少?
2026年USD 4.6亿,到2036年4.5% CAGR达到USD 7.2亿。
- Fact.MR估计2025年弹性橡胶板材市场估值为USD 4.39亿美元
- 预计需求将从2026年的USD 4.59亿增加到2036年的USD 7.15亿。
- 预计该市场将在2026年至2036年间以4.5%CAGR 速度扩展,得益于工业、汽车和建筑领域对柔性橡胶材料的需求。
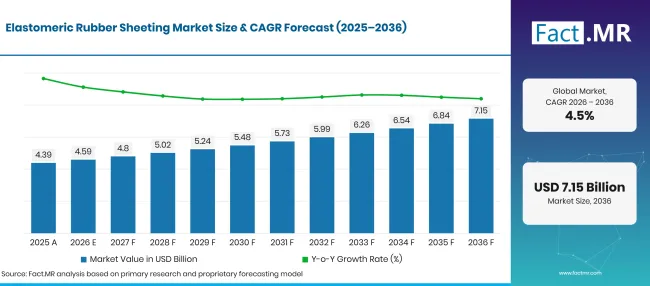
Elastomeric Rubber Sheeting Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市场价值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 4.39 |
| 2026 | 估算 | 4.59 |
| 2036 | 天气预报 | 7.15 |
| CAGR 2026年至2036年 | 预报期 | 4.5% |
来源:Fact.MR 分析,更新于 2026年11月3日
弹性橡胶板市场增长的关键数字有哪些?
2026年至2036年间USD 2.6十亿绝对机会。
- 市场需求驱动因素
- 分析的关键细分
- 按材料类型划分,EPDM预计在2026年占市场 32.4% 。其对臭氧、紫外线和耐候性的抗性支持户外和工业环境中的应用。
- 按应用分类,工业应用预计在2026年占据市场 28.3% ,反映对密封、设备保护及工艺相关用途的需求。
- 按终端用户计算,2026年制造业在 33.7% 领先,因为工业设施在机械、制造和维护中使用橡胶片。
- 按分销渠道划分,线下销售将在2026年占市场 78.4% ,这得益于基于规格的采购以及对材料等级和尺寸评估的需求。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“橡胶板采购商更倾向于关注材料性能和使用寿命,而非仅仅关注价格。能够提供一致规格和应用指导的供应商,可能更适合为工业和制造业客户提供服务。”
- 战略意义
- 制造商应明确传达每片板材的等级、厚度、硬度和性能特性。
- 供应商需要根据应用的操作条件匹配EPDM、天然橡胶、硅胶和氯丁橡胶等级。
- 分销商可以保持对常见规格板材的访问权限,并为定制切割需求提供技术支持。
- 工业采购方必须评估总使用寿命和更换频率,以及初始材料成本。
根据Fact.MR'国家层面的预测,美国预计将持续5.6% CAGR到2036年,其次是英国5.2%,巴西为4.2%,日本为3.7%,德国为3.2%。根据 ;s国家层面的预测。
弹性橡胶板市场按细分市场如何细分?
根据 Fact.MR,EPDM在 32.4%中领先材料类型;工业先导应用 28.3%;制造主导商 33.7%终端用户;离线线索分销渠道 78.4%。
哪种材料类型占主导地位?
预计EPDM将在2026年占据 32.4% 市场份额。
| 材料类型 | 《Share》(2026) |
|---|---|
| EPDM(领先段) | 32.4% |
| 其他环节合并 | 67.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
EPDM板材用于对臭氧、紫外线暴露和户外天气条件的抵抗力要求。Trelleborg识别EPDM板材适用于通用工业、建筑、汽车和海洋应用。天然橡胶用于注重柔韧性和机械性能的应用,而 硅橡胶 则用于需要较宽温度操作范围的应用。氯丁橡胶则适用于需要在耐候性和通用性能之间取得平衡的应用。
哪个应用在市场中领先?
工业应用预计将在2026年占据市场 28.3% 。
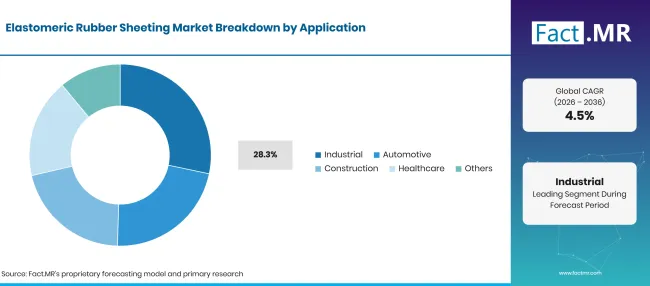
Elastomeric Rubber Sheeting Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 工业(领先细分领域) | 28.3% |
| 其他环节合并 | 71.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
工业应用包括密封、垫片生产、设备保护及工艺相关用途。橡胶板可以帮助保护机械和表面免受磨损或环境暴露。汽车应用中,橡胶板和制造部件用于密封及相关功能。建筑用途包括防水、绝缘和保护应用,而医疗需求则取决于所选橡胶等级对预期环境的适用性。
哪个终端用户占比最大?
制造业预计将在2026年占市场 33.7% 。
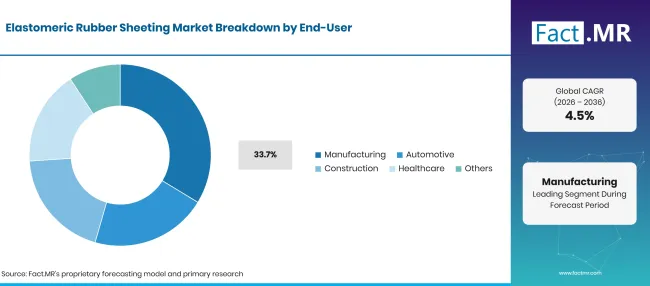
Elastomeric Rubber Sheeting Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 制造业(领先细分领域) | 33.7% |
| 其他环节合并 | 66.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
制造工厂在设备维护、制造、密封和保护应用中使用橡胶板。所需材料取决于机械、工作温度以及对油品、化学品或磨损的暴露程度。汽车和建筑用户会根据更具体的零部件和工地需求选择橡胶板材。医疗采购者可能需要符合相关材料和法规规范的产品。
分销渠道如何影响需求?
线下分销预计将在2026年占市场 78.4% 。
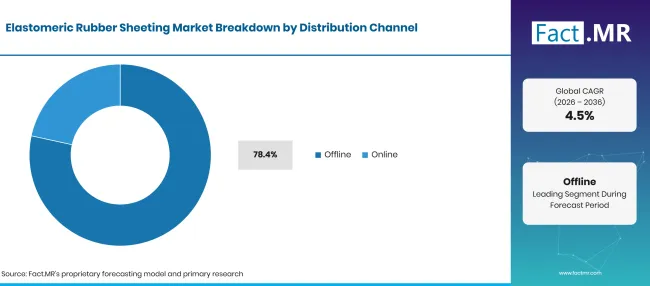
Elastomeric Rubber Sheeting Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 离线(主导细分) | 78.4% |
| 其他环节合并 | 21.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
线下分销依然重要,因为买家通常需要在购买前审查技术规格、确认尺寸并讨论应用需求。工业分销商还可以提供按尺寸裁剪的纸张。在线渠道帮助买家比较产品系列并下单以符合标准规格。在材料需求明确的情况下,线上渠道的使用可能更为适用。
是什么加速了弹性体橡胶板市场的普及,又是什么阻碍了这一进程?
工业维护需求和对特定应用橡胶材料的需求支持采用,而原材料价格变化和规格要求则可能限制采购。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 工业设备密封与保护 | +0.9% | 全球 | 中期(2年至4 年) |
| 对耐风雨EPDM板材的需求 | +0.8% | 欧洲,美洲 | 中期(2年至4 年) |
| 汽车零部件应用 | +0.7% | 全球 | 长期(≥ 4 年) |
| 制造维护与制造 | +0.6% | 全球 | 短期(≤ 2 年) |
| 定制板尺寸与复合体开发 | +0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月3日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高性能EPDM和硅胶等级 | +0.8% | 全球 | 中期(2年至4 年) |
| 定制切割和制造的橡胶片 | +0.7% | 北美、欧洲、亚洲 | 短期(≤ 2 年) |
| 工业设备现代化 | +0.6% | 全球 | 长期(≥ 4 年) |
| 应用专用橡胶化合物 | +0.5% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月3日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 天然橡胶和合成橡胶价格的波动性 | -0.8% | 全球 | 短期(≤ 2 年) |
| 来自替代密封材料的竞争 | -0.6% | 全球 | 中期(2年至4 年) |
| 等级与规格不匹配 | -0.5% | 全球 | 短期(≤ 2 年) |
| 供应商间的质量一致性 | -0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月3日
哪些国家正在扩大弹性橡胶板市场直到2036年?
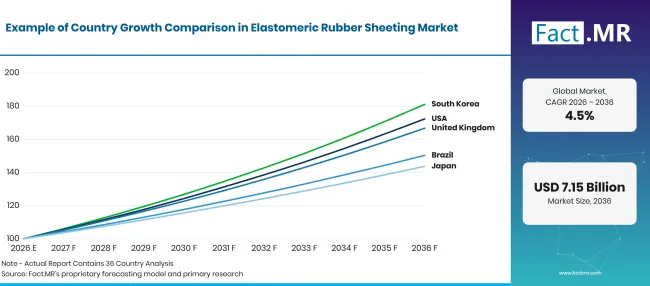
Elastomeric Rubber Sheeting Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 3.2% |
| 巴西 | 4.2% |
| 美国 | 5.6% |
| 英国 | 5.2% |
| 日本 | 3.7% |
来源:Fact.MR 分析,更新于 2026年11月3日
是什么支持德国的收养?
3.2% CAGR,工业制造和汽车供应链的需求支撑。
德国'其工业基础带来了对密封、机械保护和制造用橡胶材料的需求。服务该市场的供应商需要提供一致的材料规格和技术文档。EPDM及其他弹性体等级可根据天气暴露、温度和化学接触选择。
巴西是如何推动弹性体橡胶板的采用的?
4.2% CAGR,受工业活动和制造业及建筑行业对橡胶制品的需求影响。
巴西'橡胶制品行业满足各种工业和商业需求。买家需要适合本地操作条件和应用特定尺寸的板材。保持分销范围并提供技术支持的供应商可以服务工业客户。
什么支持美国的采纳?
5.6% CAGR,主要由工业维护、设备保护和成熟的橡胶产品分销驱动。
美国拥有发达的工业橡胶市场。Rubber-Cal将片状橡胶涵盖EPDM、氯丁橡胶、硅胶及其他材料类别,并提供工业和商业用途的产品 [4]。买家可以根据设备和应用需求自行采购标准板材或要求制造。
英国在建设收养方面进展如何?
5.2% CAGR,工业密封、设备保护及建筑相关应用的需求支持。
英国的需求与弹性体材料在制造设施和基础设施相关应用中的使用密切相关。EPDM板材在耐候性和臭氧耐受性重要时尤为重要。采购决策取决于所需的性能等级及对适用产品规格的合规性。
是什么支持日本的收养?
3.7% CAGR,主要受制造需求和对工程橡胶材料的需求所驱动。
日本'其制造基地创造了对设备、汽车零部件和工业流程材料的需求。橡胶片供应商需要满足尺寸一致性和材料性能的要求。硅胶及其他特殊弹性体可用于对耐温或特定工作特性重要的应用。
谁在弹性橡胶板市场中领先?
Fact.MR 指出 Trelleborg AB、 Continental AG、 American Biltrite Inc.、Warco和 Kiran Rubber Industries 公司均拥有可直接验证的橡胶片或弹性板材组合。南京天保橡胶 Plastic Co. Ltd. 和Zenith Rubber也展示了直接的产品证据。
Trelleborg提供工业橡胶板,采用天然和合成弹性体,包括EPDM、氯丁橡胶及其他等级。其产品组合涵盖密封和设备保护[1]。Continental列出了由多种材料制造的弹性体板材,适用于静态和动态应用。American Biltrite提供涵盖主要弹性体和织物增强选项的薄橡胶[5]。
华高自称为具备内部复合、混合、计量和片材加工能力的橡胶片制造商[6]。Kiran Rubber Industries将天然橡胶和氯丁橡胶板列为其产品范围[7]。Zenith Rubber生产工业用橡胶片,包括卷材、瓷砖和板材[8]。南京天保橡胶塑料公司在其产品中包括EPDM、硅胶和天然橡胶板材[9]。
汉纳橡胶公司在其工业产品组合中列出了片状橡胶和垫片材料 [10]。Rubber-Cal自称为工业橡胶产品的分销商,并提供多种弹性体类型的片状橡胶。这两家公司最好被视为分销和供应渠道的参与者,而非自动归类为主要片材制造商。
哪些公司是主要供应商?
竞争格局包括橡胶板制造商、专业加工商和工业分销商。制造商层面评估的公司包括Trelleborg、Continental、American Biltrite、WARCO、 Kiran Rubber Industries、Zenith橡胶和南京Skypro橡胶塑料。Hanna橡胶公司和Rubber-Cal作为供应和分销参与者分别对待。
- Trelleborg AB
- Continental AG
- American Biltrite Inc.
- 瓦尔科
- Kiran Rubber Industries
- 天顶橡胶
- 南京天普橡胶 Plastic Co. Ltd.
- 汉纳橡胶公司
- Rubber-Cal Inc.
参考书目
- [1] 特雷勒堡。(无日期)。 工业橡胶板
- [2] 大陆。(无日期)。 化合物与片状材料
- [3]工业与内部贸易促进部。(2026年)。 2025年至26年年报:具体行业及其发展。印度政府。
- [4]橡胶-卡。(无日期)。 纸质R
- [5]美国铝合金。(无日期)。 橡胶板
- [6]西美橡胶公司。(无日期)。 橡胶片
- [7] Kiran Rubber Industries。(无日期)。 橡胶布
- [8]天顶 Industrial Rubber Products Private Limited。(无日期)。 工业橡胶片
- [9]南京Skypro橡胶 Plastic Co., Ltd. (无日期)。 关于我们。
- [10]汉纳橡胶公司。(无日期)。 板材橡胶供应商。
本报告回答了问题
- 报告描述了弹性橡胶板在工业、汽车、建筑和医疗领域的应用。
- 材料分析比较EPDM、天然橡胶、硅橡胶和氯丁橡胶。
- 终端用户分析考察制造业、汽车、建筑和医疗行业的需求。
- 国家分析涵盖了德国、巴西、美国、英国和日本及其各自的市场增长预期。
- 竞争概览介绍了具有可验证橡胶板组合的制造商和供应商。
弹性橡胶板市场涵盖哪些内容?
市场涵盖由天然和合成弹性体制成的柔性橡胶板,适用于工业和商业应用。这些板材有不同厚度、宽度、硬度和材料等级。用途包括密封、垫片制造、绝缘、设备保护、地板及其他应用特定需求。市场需求取决于最终应用所需的物理和化学性能。
范围包括哪些内容?
所含产品包括由EPDM、天然橡胶、硅橡胶、氯丁橡胶及其他相关橡胶化合物制成的弹性橡胶片。市场涵盖标准格式供应的片材,以及为工业、汽车、建筑和医疗应用定制尺寸的片材。市场涵盖线下和线上分销渠道。
哪些内容被排除在范围之外?
分析排除了作为独立产品类别销售的成品橡胶,如轮胎、软管、输送带和模压部件。橡胶粘合剂、密封剂和涂层除非属于定义市场覆盖的片材产品,否则不包括在内。生橡胶、合成橡胶原料和未加工聚合物化合物也不在市场范围内。制造机械和安装设备的销售不在内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级研究: 初级研究包括与制造商、分销商、工业买家、汽车供应商、建筑材料供应商及相关领域专家的讨论。这些对话涵盖采购优先事项、产品规格、材料选择、运营挑战及竞争地位。
- 书面研究:书面 研究涵盖政府统计、公司产品组合、企业出版物、行业数据、技术研究、行业协会、标准及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估算结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、产品发布、制造发展及工业需求变化进行比较,验证结果。定期更新审查新产品供应、产能变动、合作伙伴关系及商业采用变化。
细分
报告的范围和覆盖范围是什么?
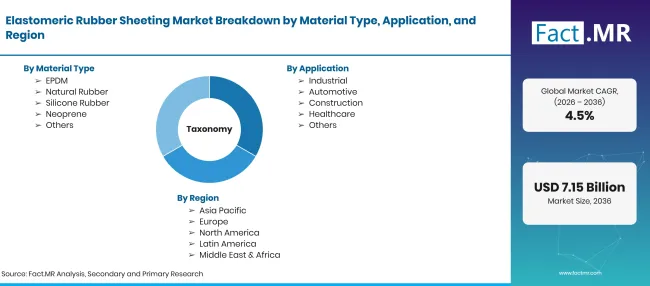
Elastomeric Rubber Sheeting Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
| 数量单位 | USD 亿 |
| 市场定义 | 弹性橡胶板市场包括由天然和合成弹性体制成的柔性橡胶板,适用于工业和商业应用。这些板材提供密封和表面保护,同时具备对环境暴露、磨损和机械应力的柔韧性和抗性。 |
| 材料类型 | EPDM;天然橡胶;硅橡胶;氯丁橡胶;其他 |
| 应用 | 工业;汽车;建筑;医疗保健;其他 |
| 终端用户 | 制造业;汽车业;建筑业;医疗保健业;其他 |
| 分销渠道 | 线下;线上 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Trelleborg AB; Continental AG; American Biltrite Inc.;瓦尔科; Kiran Rubber Industries;天顶橡胶;南京天普橡胶 Plastic Co. Ltd.;汉纳橡胶公司; Rubber-Cal Inc. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场细分和基于情景的分析,辅以公司产品组合和工业需求指标 |
来源:Fact.MR 分析,更新于 2026年11月3日
市场如何细分?
-
按材料类型分类
- EPDM
- 天然橡胶
- 硅橡胶
- 氯丁橡胶
- 其他
-
按应用分类
- 工业
- 汽车
- 建设
- 医疗保健
- 其他
-
按终端用户分类
- 制造
- 汽车
- 建设
- 医疗保健
- 其他
-
按分销渠道分类
- 离线
- 在线
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

