- Market Value (2025): USD 35.6 Bn
- Estimated Value (2026): USD 38.0 Bn
- Forecast Value (2036): USD 73.7 Bn
- CAGR (2026-2036): 6.8%
内镜系统市场预计到2036年将值多少?
2026年USD 38.0十亿,到2036年USD 73.7亿,且6.8% CAGR。
- 根据 Fact.MR 分析,2025年内镜系统市场达到 USD 35.6 亿美元 。
- 预计销量将从2026年的 USD 38.0 亿 增加到2036年的 USD 73.7 亿 。
- 预测显示,随着医院和手术中心更新可视化系统并扩大微创护理,2026年至2036年将 6.8% CAGR 。
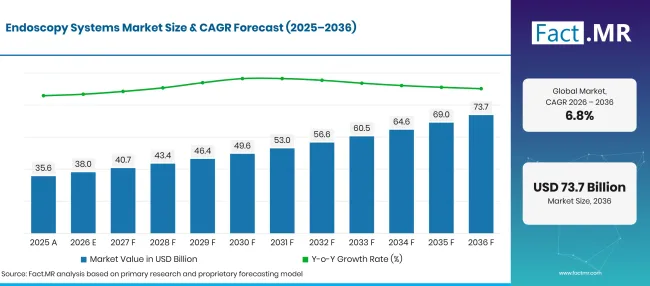
Endoscopy Systems Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 35.6 |
| 2026 | 估算 | 38.0 |
| 2036 | 天气预报 | 73.7 |
| CAGR 2026年至2036年 | 预报期 | 6.8% |
来源:Fact.MR 分析,更新于 2026年10月26日
内窥镜系统市场增长的决定性数字是什么?
2026年至2036年间USD 35.6十亿绝对机会,由柔性内窥镜、胃肠操作和医院引领。
- 市场需求驱动因素
- 医院内镜检查单元比较了通量与清洁可重复使用内窥镜所需时间。英国国民保健署(NHS England)记录 275,000 2024/25因诊断能力投资而增加的内镜检查[ 2]。扩大检查时段的部门有理由比较处理器兼容性和服务覆盖范围。
- 外科医生使用刚性成像系统在腹腔镜和关节镜手术中观察解剖结构。当设备跨多个专科协作时,医院在安排病例时有更多灵活性,无需在不同病房间移动整个摄像头设备。
- 临床工程团队密切关注修复周转和图像性能的稳定。无法使用摄像头头或光源可能会延迟手术清单,因此技术支持成为重要的采购考虑因素。
- 分析的关键细分
- 按产品类型划分:柔性内窥镜在2026年占 38.5% 份额,反映了其在胃肠检查及其他自然开口通路中的作用。
- 按应用分类:胃肠内镜在2026年占据 35.7% 份额,因为诊断检查和治疗程序需要直接的内部可视化。
- 按终端用户划分:医院在2026年占 52.3% 份额,支持基于医院的诊断和手术工作流程。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“医院在购买内镜系统时,评估的不仅仅是图像清晰度。临床团队需要符合既定治疗路径的系统,并在手术清单繁忙时提供维修支持。将影像改进与实用清洁流程和员工培训相结合的供应商,更适合为更换旧设备的科室提供服务。”
- 战略意义
- 医院管理者应在选择多个手术室平台前,审查视野车队的总成本,包括处理设备和维护计划。
- 胃肠病团队通过将图像模式与常规病例组合进行测试,从而使新的处理器功能提升观察效果,同时不增加不必要的步骤。
- 制造商需要明确的临床清洁说明和兼容配件,因为设备的可用性取决于每个部件为下一位患者准备的可靠性。
- 当手术量和转诊模式需要在有限专科重复使用时,门诊手术中心可以考虑使用紧凑型可视化设备。
巴西预计将发布 8.6% CAGR,反映出对专科诊断能力的兴趣。美国紧随其后,位列 8.2% ,日本为 7.9%,而德国则记录 6.5%。英国预计为 4.9% ,因为医疗服务在管理定期诊断和替代预算。
内镜系统市场按细分市场如何细分?
柔性内窥镜 38.5%;胃肠内镜 35.7%;医院于2026年 52.3% 。
哪种产品类型占主导地位?
柔性内窥镜在2026年占据 38.5% 份额。
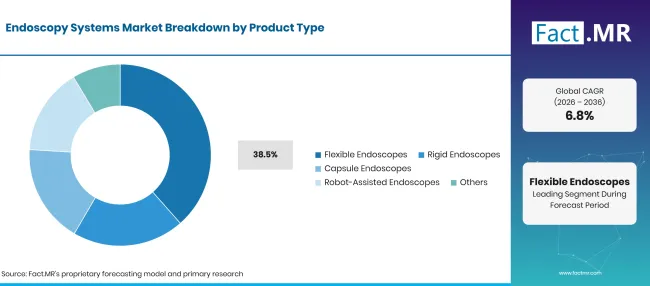
Endoscopy Systems Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 柔性内窥镜(领先细分) | 38.5% |
| 其他环节合并 | 61.5% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
柔性内窥镜使胃肠科医生能够沿着消化道的自然曲线进行检查。其价值在于结合导航、照明摄像头视角和选定工具的工作通道。刚性内窥镜在腹腔镜和关节手术中依然有用,因为稳定的视野轴适合手术路径。胶囊内镜为特定胃肠道问题提供了不同的检查方法。机器人辅助设计针对专家工作流程,其中精准的器械运动和受控图像是手术的核心。
应用领域领先什么?
胃肠内镜在2026年占 35.7% 份额。
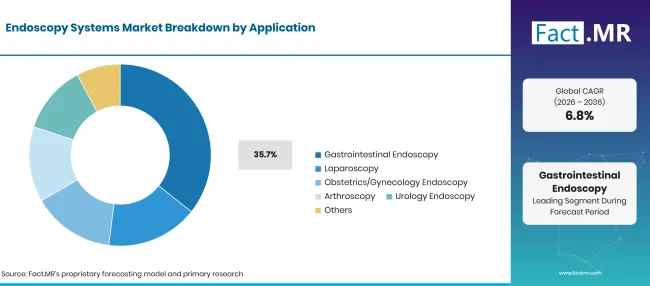
Endoscopy Systems Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 胃肠内镜(主导部分) | 35.7% |
| 其他环节合并 | 64.3% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
胃肠内镜包括对食管和胃的目视评估以及结肠检查。筛查项目和随访检测会影响患者进入这些通路的时间。腹腔镜采用不同的通路,并依赖手术中的摄像头视角。妇产科手术和关节镜也依赖于根据相关解剖结构调整的内窥镜。泌尿内镜涵盖泌尿道内的检查和特定治疗,这带来了其独特的器械尺寸和冲洗需求。
终端用户采购如何影响销售?
医院在2026年占 52.3% 份额。
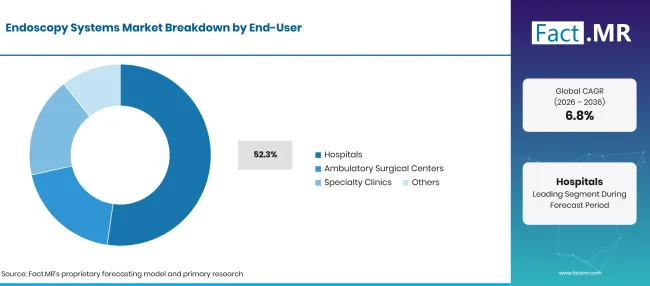
Endoscopy Systems Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 医院(领先领域) | 52.3% |
| 其他环节合并 | 47.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
医院将胃肠病服务与手术室活动结合,通常需要多种内窥镜类型。共享摄像头平台可以简化多个科室使用相关设备的培训。门诊手术中心注重可预测的预约时间表和适合其病例选择的设备。专科诊所可能专注于更窄的检查范围,并根据工作量选择系统。
是什么加速了内镜系统市场的普及,又是什么阻碍了这一进程?
筛查活动和手术可视化支持采购;再处理能力和资本成本限制了替代。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 胃肠筛查 | +1.0% | 北美、欧洲 | 中期(2年至4 年) |
| 微创手术 | +0.8% | 全球 | 中期(2年至4 年) |
| 图像增强 | +0.7% | 日本,美国 | 中期(2年至4 年) |
| 系统更换 | +0.5% | 全球 | 短期(<= 2 年) |
| 内镜检查通路 | +0.4% | 拉丁美洲 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 集成成像软件 | +0.8% | 美国,日本 | 中期(2年至4 年) |
| 服务与维修项目 | +0.6% | 全球 | 短期(<= 2 年) |
| 专科外科影像 | +0.5% | 欧洲,北美 | 中期(2年至4 年) |
| 本地供应商支持 | +0.4% | 拉丁美洲,亚洲 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 设备采购成本 | -0.8% | 全球 | 短期(<= 2 年) |
| 再处理工作量 | -0.6% | 全球 | 中期(2年至4 年) |
| 手术人员配置 | -0.5% | 欧洲,北美 | 中期(2年至4 年) |
| 监管与服务需求 | -0.4% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
哪些国家正在扩大内窥镜系统市场直到2036年?
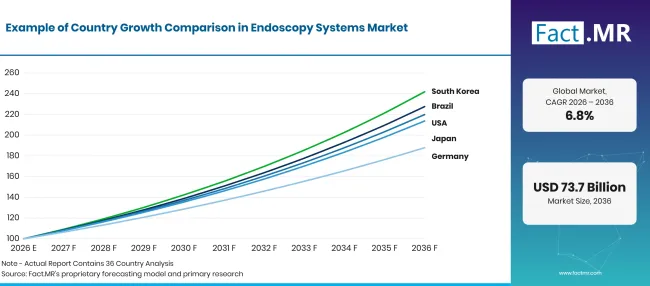
Endoscopy Systems Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 巴西 | 8.6% |
| 美国 | 8.2% |
| 日本 | 7.9% |
| 德国 | 6.5% |
| 英国 | 4.9% |
来源:Fact.MR 分析,更新于 2026年10月26日
巴西如何扩大内窥镜系统的可及性?
8.6% CAGR,与结直肠诊断通路和专科能力相关。
巴西公立医院正在扩大对有组织结直肠评估的关注,这带来了对可靠诊断内镜的明确临床需求。筛查随访和专科胃肠病服务预计将支持未来的内窥镜购买。私人机构是胃肠检查的另一渠道,设备更新也提供了比较影像平台的额外理由。
在美国,什么支持内窥镜购买?
8.2% CAGR,通过筛查和医院设备更换而形成。
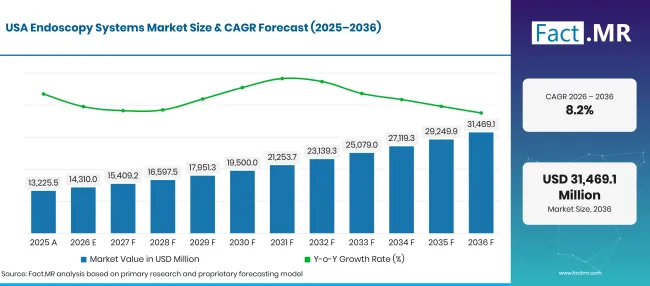
Endoscopy Systems Market Forecast Usa | Source: Fact.MR
在美国,既有的结直肠筛查通路导致在需要直接检查时反复需要结肠镜检查。美国疾病控制与预防中心(CDC)于2025年6月报告称,约七成50至75岁成年人已完成结直肠筛查[1]。随访检查和计划更换老化影像系统都会影响购买。
为什么日本在内窥镜技术上依然重要?
7.9% CAGR,反映了临床影像需求和设备更新。
日本成熟的胃肠内镜实践注重细致的表面成像和仪器的一致性操作。奥林巴斯于2025年10月宣布其EVIS X1系统采用NBI+TXI观测模式[3],为医院提供了新的成像功能进行评估。
德国医院如何评估内镜系统?
6.5% CAGR,与常规诊断活动和手术设备标准挂钩。
德国医院在诊断胃肠科和外科部门运营内镜服务,形成了对灵活且严格系统的需求。内镜更换和治疗程序为审查处理器兼容性提供了进一步理由。联邦统计局的手术表为检查当地医院活动提供了基础[4]。
是什么影响了英国内镜的观点?
4.9% CAGR,与诊断积压和计划服务容量相关。
英国对内镜检测能力持续关注,因为筛查随访需要及时获得结肠镜和其他检查。英国国民保健服务体系(NHS England)于2025年12月报告称,英格兰等待内镜诊断测试的患者 26.3% 在2025年10月至少等待了六周[6]。预计计划中的额外治疗和老旧设备的更换将影响设备的选择。
谁领导着内镜系统市场?
Olympus Corporation 和 Fujifilm Holdings Corporation 提供胃肠内镜成像平台。 Stryker Corporation 和KARL STORZ与外科影像和刚性内镜系统相关。医院会在这些类别间比较产品匹配度和服务支持,因为同一科室可能需要可重复使用的内窥镜和图像处理器。
Boston Scientific Corporation 提供用于内镜手术的治疗性内镜工具。美敦力公司和 Intuitive Surgical Inc. 参与相关的微创和机器人手术系统,而Smith & Nephew plc则服务于关节镜手术应用。公司因手术而异,因此竞争性评估主要关注产品兼容性和临床工作流程,而非假设的统一内镜系统组合。2025年11月,奥林巴斯在中国扩大了EVIS X1 生产安排,此前一家本地制造的处理器已获得监管注册[5]。
哪些公司是主要供应商?
主要公司包括 Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation;美敦力有限公司; Fujifilm Holdings Corporation;史密斯与侄子有限公司;宾得医疗(HOYA集团); Intuitive Surgical Inc.
- Olympus Corporation
- Stryker Corporation
- KARL STORZ SE & Co. KG
- Boston Scientific Corporation
- 美敦力有限公司
- Fujifilm Holdings Corporation
- 史密斯与侄子有限公司
- 宾得医疗(HOYA集团)
- Intuitive Surgical Inc.
参考书目
- [1]美国疾病控制与预防中心。(2025年6月,11年6月)。结直肠癌筛查检测的使用。
- [2] 英格兰国民保健署。(2025年10月 31日)。 绩效报告。
- [3] Olympus Corporation。(2025年10月 29日)。 奥林巴斯在EVIS X1™内镜系统CV-1500 视频系统中心引入了NBI+TXI™观察模式。
- [4]国家联邦(Destatis)。(无日期)。《 病人手术与手术:德国,年度,手术与程序》(1-4-Steller Hierarchie) [全住院患者的手术与程序:德国,年份,手术与程序]。
- [5] Olympus Corporation。(2025年11月 28日)。奥林巴斯加快了中国本地生产EVIS X1™内镜系统的步伐。
- [6]英格兰国民保健服务体系。(2025年12月 11日)。2025年10月的诊断等待时间和活动。
本报告回答了问题
- 分析解释了灵活内窥镜购买与僵硬手术可视化设备的区别。
- 产品比较回顾了可重复使用和胶囊系统在适当的临床应用中。
- 该国的视野比较了德国、巴西、美国、英国和日本。
- 申请评估包括胃肠检查、腹腔镜和专科手术。
- 竞争性讨论区分了全可视化系统与特定手术内镜器械。
内镜系统市场涵盖哪些内容?
该市场涵盖用于视觉检查或微创治疗的成像设备和内窥镜。包括灵活、刚性、胶囊和机器人辅助配置,均符合上述产品分类。设备选择取决于临床专科及到达检查区域的路径。
范围包括哪些内容?
该范围包括医院、门诊手术中心和专科诊所使用的内窥镜系统。市场还考虑了在所述临床程序中可视化所必需的设备功能。可重复使用的器械进入内镜检查单元维持适当再处理能力的位置。
哪些内容被排除在范围之外?
使用普通外科设备而不使用内镜可视化的设备则不属于该市场边界。独立影像服务和普通患者费用与系统销售分开。治疗辅助器材仅在构成定义内镜系统包的一部分时被考虑。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
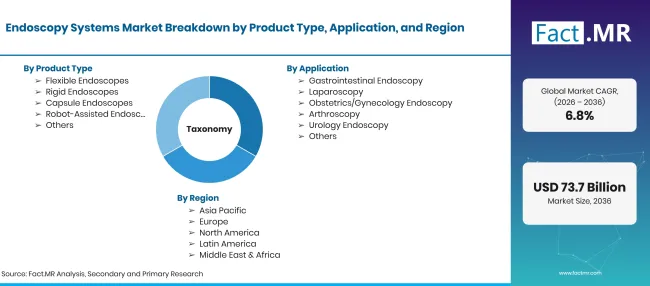
Endoscopy Systems Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD亿,到2036年USD亿,CAGR |
| 市场定义 | 用于内窥镜诊断和治疗过程中可视化内部解剖的设备 |
| 产品类型 | 柔性内窥镜;刚性内窥镜;胶囊内窥镜;机器人辅助内窥镜;其他 |
| 应用 | 胃肠内镜;腹腔镜;妇产科内镜;关节镜;泌尿内镜;其他 |
| 终端用户 | 医院;门诊手术中心;专科诊所 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation;美敦力公司; Fujifilm Holdings Corporation;史密斯与侄子公司;宾得医疗(HOYA集团); Intuitive Surgical Inc. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 评估内镜应用、临床设备选择、服务需求及官方手术指标 |
来源:Fact.MR 分析,更新于 2026年10月26日
市场如何细分?
-
按产品类型划分
- 柔性内镜
- 硬式内镜
- 胶囊内窥镜
- 机器人辅助内窥镜
- 其他
-
按应用分类
- 胃肠内镜
- 腹腔镜检查
- 妇产科内镜
- 关节镜
- 泌尿内镜
- 其他
-
按终端用户分类
- 医院
- 门诊手术中心
- 专科诊所
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

