- Market Value (2025): USD 498.4 Mn
- Estimated Value (2026): USD 542.8 Mn
- Forecast Value (2036): USD 1273.2 Mn
- CAGR (2026-2036): 8.9%
增强型飞行视觉系统市场到2036年的预测价值是多少?
2026年USD 542.8百万,到2036年达到USD 1,273.2百万,8.9% CAGR。
- 根据 Fact.MR 估计,增强型飞行视觉系统市场在2025年估值为 USD 498.4 百万 。
- 市场价值预计将从2026年的 USD 542.8 百万 增长到2036年的 USD 1,273.2 百万 。
- 预计该市场将在2026年至2036年间以8.9% CAGR增长,因为飞机运营商寻求更好的能见度、更强的态势感知以及对批准的低能见度操作的支持。
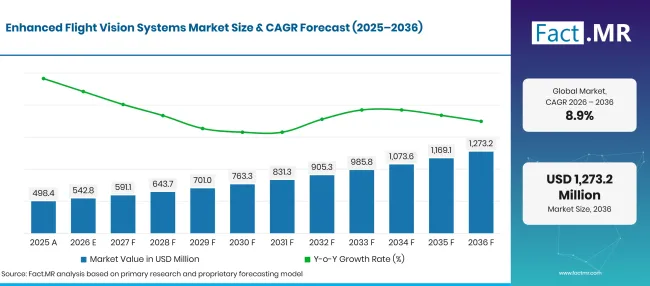
Enhanced Flight Vision Systems Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 498.4 |
| 2026 | 估算 | 542.8 |
| 2036 | 天气预报 | 1,273.2 |
| CAGR 2026年至2036年 | 预报期 | 8.9% |
来源:Fact.MR 分析,更新于 2026年11月2日
增强型飞行视觉系统市场增长的决定性数字是什么?
2026年至2036年间USD 730.4百万绝对机会。
- 市场需求驱动因素
- 低能见度飞行操作:航空公司和商务航空运营商需要技术,帮助飞行员在雾、黑暗及其他复杂条件下识别视觉参考点。联邦航空管理局(FAA)制定专门的法规和指导,以增强飞行视觉系统操作,包括仪表进近时批准使用的要求[1]。
- 红外成像和驾驶舱显示的进展:制造商正在集成多光谱传感器、红外摄像头和抬头显示器,为飞行员提供更清晰的外部环境视图。柯林斯航空39;例如,EVS-3600采用短波红外、长波红外和可见光成像技术,支持关键飞行阶段的可见性 [2]
- 对运营安全和态势感知的日益重视:航空运营商正在评估增强视觉和综合视觉技术,以提升对跑道、地形和障碍物的感知。Elbit Systems'ClearVision EFVS 结合了实时增强视觉与合成视觉及飞行导航信息 [3]
- 分析的关键细分
- 按组件划分:显示系统将在2026年占市场 38.5% ,反映出在飞行员中清晰呈现传感器图像和飞行导航的重要性。›39;视野。
- 按技术分类:红外技术在2026年以 42.7% 份额领先,这得益于其在黑暗和能见度较低条件下提供有用视觉信息的能力。
- 按平台划分:2026年商业航空占 39.8% 份额,主要受商业飞机运营中对提升飞行甲板可见性的需求推动。
- 按应用分类:导航在2026年占据 36.4% 份额,增强视觉技术支持视觉定向和飞行操作中相关外部参考的识别。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“增强型飞行视觉系统正日益重要,随着航空公司在飞行关键阶段寻求更好的视野和态势感知。将可靠传感器性能、实用驾驶舱集成及所需认证支持相结合的供应商,更能满足商业和商务航空的需求。”
- 战略意义
- 制造商应展示传感器在相关光照和天气条件下的性能,并记录与批准飞机配置的兼容性。
- 航空电子集成商需要优先考虑清晰的显示呈现、可靠的传感器融合以及与现有飞行导航设备的兼容性。
- 飞机运营商可以评估安装成本、飞行员培训要求、维护需求以及根据适用批准获得的运营效益。
- 技术开发者必须改进红外成像、合成视觉集成和障碍识别,同时保持符合航空认证要求。
德国预计将录得 7.3% CAGR 直到2036年。巴西预计将达到 11.0% CAGR,美国随后为 9.3%。英国预计将升至 11.5%,日本预计为 8.4%。
增强型飞行视觉系统市场按细分市场如何细分?
Fact.MR 发现显示系统在组件方面领先 38.5%;红外在技术方面领先 42.7%;商业航空在 39.8%中领先平台;导航在 36.4%方面领先应用。
哪个成分占主导地位?
显示系统预计在2026年占市场 38.5% 。
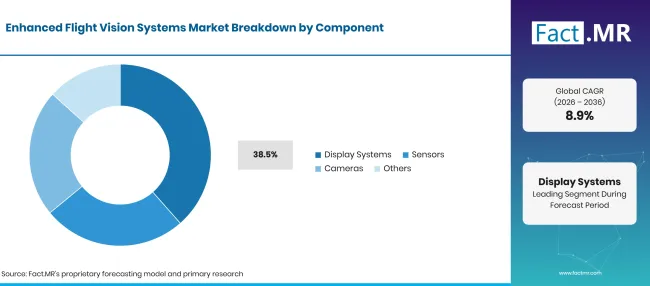
Enhanced Flight Vision Systems Market Breakdown Component | Source: Fact.MR
| 组成部分 | 《Share》(2026) |
|---|---|
| 显示系统(领先领域) | 38.5% |
| 其他环节合并 | 61.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月2日
显示系统以飞行员在高强度飞行阶段能够解读的格式呈现传感器图像、飞行符号和导航信息。抬头显示器尤为重要,因为它们允许飞行员在保持外视范围的同时查看关键飞行信息。传感器和摄像头提供底层图像,其他组件支持图像处理、集成和系统运行。
技术领域的领导者是什么?
预计红外线将在2026年占市场 42.7% 。
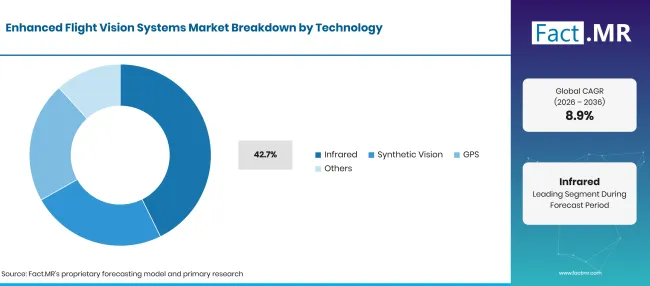
Enhanced Flight Vision Systems Market Breakdown Technology | Source: Fact.MR
| 技术 | 《Share》(2026) |
|---|---|
| 红外线(前导段) | 42.7% |
| 其他环节合并 | 57.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月2日
红外技术帮助飞行员在自然可见度受黑暗、雾或其他大气条件限制时识别外部视觉参考。红外摄像头可以捕捉肉眼难以察觉的热信息。合成视觉利用地形、障碍物和机场数据库生成计算机渲染视图,而GPS则支持飞机定位和导航,而非直接提供增强光学图像。这些技术可以在集成驾驶舱系统中相互补充。
平台如何塑造需求?
2026年商业航空业可能占 39.8% 份额。
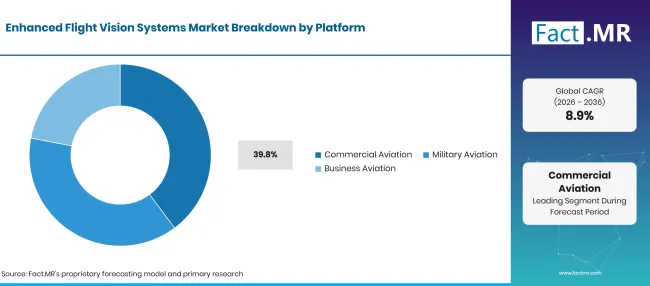
Enhanced Flight Vision Systems Market Breakdown Platform | Source: Fact.MR
| 纲领 | 《Share》(2026) |
|---|---|
| 商业航空(领先细分领域) | 39.8% |
| 其他环节合并 | 60.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月2日
商业航空运营商评估增强视觉系统在进近和着陆时提升飞行甲板感知的潜力。商务航空是另一个相关平台,因为运营商可能优先考虑先进的航空电子设备、改造机会以及在恶劣天气条件下的机场使用。军用航空有不同的任务需求,包括夜间作业和专业态势感知。平台选择取决于飞机配置、操作条件、认证和预算。
应用领域领先什么?
预计2026年,导航将占市场 36.4% 。
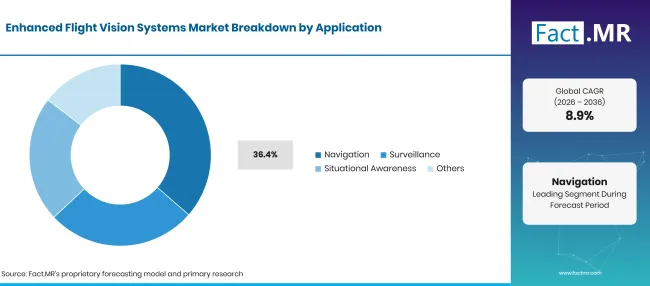
Enhanced Flight Vision Systems Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 导航(前导段) | 36.4% |
| 其他环节合并 | 63.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月2日
导航相关应用利用增强的飞行信息帮助飞行员理解自己相对于地形、跑道及其他视觉参考的地理位置。监视应用侧重于观察外部环境,而态势感知则结合相关的飞行、地形和传感器信息,以支持飞行员的决策。这些类别在集成的航空电子套件中可能有重叠,因此细分应根据市场's 定义的分类来解释。
是什么加速了增强型飞行视觉系统市场的采用,又是什么阻碍了这一进程?
低能见度操作的改进和多光谱成像支持的进步,而认证、集成成本和飞机特定需求可能拖慢部署速度。
驱动因素影响分析
| 车手 | 对CAGR的影响概率 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 对改进低能见度作业的需求 | +1.2% | 全球 | 中期(2年至4 年) |
| 红外和多光谱传感器的进展 | +1.0% | 北美、欧洲 | 中期(2年至4 年) |
| 驾驶舱现代化与航空电子设备升级 | +0.8% | 全球 | 中期(2年至4 年) |
| 增强视觉与合成视觉的整合 | +0.7% | 全球 | 长期(≥ 4 年) |
| 商用及商务飞机升级 | +0.6% | 北美、欧洲、亚洲 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月2日
机会影响分析
| 机遇 | 对CAGR的影响概率 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 现有车队的加固安装 | +0.9% | 北美、欧洲 | 中期(2年至4 年) |
| 可穿戴抬头显示解决方案 | +0.7% | 全球 | 中期(2年至4 年) |
| 多光谱相机改进 | +0.6% | 全球 | 长期(≥ 4 年) |
| 综合视觉系统集成 | +0.5% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月2日
约束带影响分析
| 约束 | 对CAGR的影响概率 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 飞机安装与认证费用 | -0.9% | 全球 | 短期(≤ 2 年) |
| 与现有航空电子设备的集成 | -0.7% | 全球 | 中期(2年至4 年) |
| 飞行员培训与运营审批要求 | -0.6% | 全球 | 中期(2年至4 年) |
| 跨不同飞机平台的兼容性 | -0.5% | 全球 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月2日
哪些国家正在扩大增强型飞行视觉系统市场直到2036年?
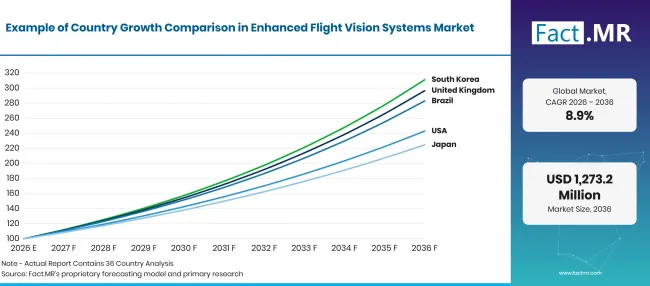
Enhanced Flight Vision Systems Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 7.3% |
| 巴西 | 11.0% |
| 美国 | 9.3% |
| 英国 | 11.5% |
| 日本 | 8.4% |
来源:Fact.MR 分析,更新于 2026年11月2日
是什么支持德国的收养?
7.3% CAGR,由对先进航空电子设备的需求推动,驾驶舱现代化。
德国›39;其机遇与其已建立的航空航天工程基础、航空电子能力以及对先进飞行甲板设备的需求密切相关。是否采纳将取决于飞机现代化项目、兼容系统的可用性以及航空公司和公务机运营商的运营需求。欧洲航空规则规定了在何种条件下,批准的增强飞行视觉系统可用于低能见度操作[4]。
巴西如何推动增强的飞行视觉系统的采用?
11.0% CAGR,商业航空活动和公务机运营得到支持
巴西'S 航空机会与其商业飞机运营、商务航空活动以及在不同天气和机场条件下可靠运营的需求相关。增强的视觉技术可支持飞行员在能见度降低的进近时的警觉。采用取决于飞机兼容性、认证要求、运营商投资决策以及批准安装带来的益处。
什么支持美国的采纳?
9.3% CAGR,受其成熟的航空电子产业和座舱现代化举措的影响
美国受益于成熟的航空电子产业和增强飞行视觉系统操作的监管框架。FAA为EFVS设备审批、运营授权和飞行员要求提供指导。这些条款为飞机运营商提供了一个明确的框架,用于评估批准系统及其运营效益。
英国在建设收养方面进展如何?
11.5% CAGR,主要由对先进座舱技术和商务航空升级的需求引领
英国'机会与商业航空、公务飞机运营以及对支持复杂进近过程中态势感知的驾驶舱技术需求相关。运营商必须评估该设施是否符合适用的适航性和运营要求。采用潜力取决于机队现代化优先事项、改造经济性以及批准设备的可用性。
是什么支持日本的收养?
8.4% CAGR,得益于航空技术的发展、飞行甲板现代化以及对夜间飞行员能见度提升和能见度降低进近需求的推动。
日本'其机遇与商业航空、飞机技术开发以及飞行甲板能力的持续投资相关。增强的视觉系统可能改善在黑暗和能见度降低时外部视觉参考的呈现效果。更广泛的部署将取决于飞机项目需求、系统集成、认证以及操作员对安装和维护成本效益的评估。
谁在增强型飞行视觉系统市场中领先?
Fact.MR 介绍了柯林斯航空航天、 Elbit Systems Ltd.、 Universal Avionics Systems Corporation、 Honeywell International Inc.和泰雷兹集团在增强视野、飞行甲板显示及相关航空电子价值链方面的业务。
柯林斯航空提供EVS-3600增强视觉系统,结合短波红外、长波红外和可见光成像。其视觉系统组合还包括合成和综合视觉技术。Elbit Systems Ltd.积极开发ClearVision EFVS系列,整合增强视觉、合成视觉、飞行导航符号和抬头显示技术。产品组合包括SKYLENS可穿戴显示器。Universal Avionics Systems Corporation提供ClearVision EFVS和多光谱EVS摄像头,包括EVS-5000和EVS-4000。其系统支持与固定和可穿戴显示器集成,设计用于起飞、进近和着陆[5]。
Honeywell International Inc.通过抬头显示器、Primus Epic航空电子设备和合成视觉能力参与相关的飞行甲板技术市场。Thales集团开发航空驾驶舱显示器和飞行员观察技术,包括其用于军用飞机的Scorpion头盔显示器。这支持了其在更广泛视觉显示生态系统中的相关性,尽管所引用的产品证据并未确立Scorpion为民用EFVS产品[6]。
竞争差异化取决于传感器性能、显示技术、飞机集成、监管批准以及整个系统的支持。'服务寿命。拥有专门EFVS产品的公司应与主要通过相关驾驶舱显示、合成视觉或军用飞行员视听系统参与的供应商区分开来。
哪些公司是主要供应商?
主要公司包括柯林斯航空航天; Elbit Systems Ltd.; Universal Avionics Systems Corporation; Honeywell International Inc.;以及泰雷兹集团。
- 柯林斯航空航天
- Elbit Systems Ltd.
- Universal Avionics Systems Corporation
- Honeywell International Inc.
- 泰雷兹集团
参考书目
- [1]联邦航空管理局。(2026年7月21日)。增强飞行视觉系统(EFVS)。
- [2] 柯林斯航空航天公司。(无日期)。 视觉系统公司。
- [3]埃尔比特系统。(无日期)。 清晰视™界。
- [4]欧盟航空安全局。(2026年3月 27日)。《 空中操作便捷规则:修订版 24》,2026年3月。
- [5]通用航空电子设备。(无日期)。 增强飞行视觉系统(EFVS)。
- [6]泰雷兹集团。(无日期)。 战斗机用蝎子。
本报告回答了问题
- 报告描述了增强型飞行视觉系统如何在能见度降低的条件下支持航空作业。
- 组件分析检查显示系统、传感器、摄像头及其他辅助设备。
- 技术分析比较了红外、合成视觉、GPS及其他细分中的技术。
- 国家分析涵盖德国、巴西、美国、英国和日本,并列增长估计。
- 竞争概述介绍了五家精选供应商,涵盖专用EFVS产品及相关驾驶舱视觉技术。
- 应用分析将导航、监视和态势感知分开。
增强型飞行视觉系统市场涵盖哪些内容?
该市场涵盖了利用实时传感器图像提升飞行员的航空系统。›39;对外部环境的感知。这些系统可以将红外或可见光摄像头与飞行导航信息和驾驶舱显示结合起来。根据系统的设计和认证,它们可能支持在进近、着陆、滑行及其他关键飞行阶段提升警觉性。
范围包括哪些内容?
产品包括增强型飞行视觉系统、相关成像传感器和摄像头、显示设备及相关系统组件。
该范围还考虑将增强视觉与合成视觉及飞行导航相结合的技术。应用涵盖了商业、军事和商务航空平台的导航、监视和态势感知。
哪些内容被排除在范围之外?
分析排除了与飞机操作无关的独立消费成像产品、无航空用途的通用相机以及无关的地面监控设备。
没有与增强飞行视觉相关关联的飞机部件不在定义市场范围内。一般合成视觉或抬头显示产品不自动计入专用EFVS产品,除非它们属于适用的市场定义。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级研究: 初级研究包括与制造商、航空电子供应商、飞机运营商、系统集成商、分销商及航空专家的讨论。这些对话探讨了优先事项、安装要求、认证路径、操作条件及采用障碍。
- 案头调研: 案头调研涵盖航空法规、政府出版物、公司产品页面、技术文档、公告和行业信息。用于产品验证和监管背景的来源均载于参考书目中。
- 市场规模与预测: 市场估计综合了市场价值、增长、细分市场份额、国家预测、技术采用模式、飞机现代化需求及市场扩张障碍。2025年估值基于2026年的估计和 CAGR。
- 数据验证与更新周期: 结果会与公司产品信息和监管文件进行核对。竞争特征区分了直接识别EFVS产品的制造商与拥有相邻航空电子设备和显示能力供应商的制造商。
细分
报告的范围和覆盖范围是什么?
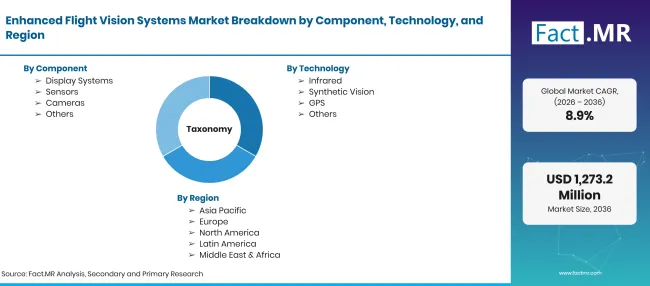
Enhanced Flight Vision Systems Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 增强型飞行视觉系统市场涵盖基于飞机的系统,这些系统利用传感器,特别是红外及其他成像技术,为飞行员在低能见度操作期间提供更强的外部环境观察。 |
| 组成部分 | 显示系统;传感器;摄像头;其他 |
| 技术 | 红外线;合成视觉;GPS;其他 |
| 纲领 | 商业航空;军事航空;商务航空 |
| 应用 | 导航;监视;态势感知;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 柯林斯航空航天公司; Elbit Systems Ltd.; Universal Avionics Systems Corporation; Honeywell International Inc.;泰雷兹集团 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场细分和基于场景的分析,由监管文件和公司产品信息支持。 |
来源:Fact.MR 分析,更新于 2026年11月2日
市场如何细分?
-
按组件划分
- 显示系统
- 传感器
- 摄像机
- 其他
-
按技术分类
- 红外
- 合成视觉
- GPS
- 其他
-
按平台划分
- 商业航空
- 军事航空
- 商务航空
-
按应用分类
- 导航
- 监控
- 态势感知
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

