- Market Value (2025): USD 2.23 Bn
- Estimated Value (2026): USD 2.39 Bn
- Forecast Value (2036): USD 4.83 Bn
- CAGR (2026-2036): 7.3%
到2036年,医疗级TPEs市场的预测值是多少?
2026年USD 2.4亿,到2036年7.3% CAGR达到USD 4.8亿。
- 根据 Fact.MR 分析,2025年医疗级TPEs市场估值为 USD 2.23 亿 。
- 需求将从2026年的 USD 2.39 亿 增长到2036年的 USD 4.83 亿 。
- 该市场预计将在2026年至2036年间以 7.3% CAGR 速度扩张,得益于医疗器械和医疗应用中对柔性聚合物材料的需求。
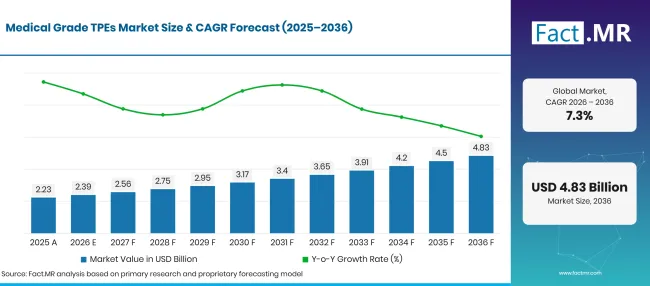
Medical Grade Tpes Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 2.23 |
| 2026 | 估算 | 2.39 |
| 2036 | 天气预报 | 4.83 |
| CAGR 2026年至2036年 | 预报期 | 7.3% |
来源:Fact.MR 分析,更新于 2026年11月4日
医疗级TPE市场增长的决定性数据是什么?
2026年至2036年间USD 2.4十亿绝对机会
- 市场需求驱动因素
- 医疗器械制造商需要为需要反复操作、弯曲或与患者接触的部件使用柔性聚合物材料。医用级TPE在保持热塑性塑料加工优势的同时,可以提供类似橡胶的灵活性。
- 一次性和一次性医疗产品的需求支持了对能够持续加工并设计用于特定器械应用材料的需求。材料的选择取决于预期用途和所需性能。
- 医疗产品开发者在选择患者接触材料时评估生物相容性和化学兼容性。提供可靠技术文件和应用特定等级的供应商,可以加强与器械制造商的关系。
- 分析的关键细分
- 按产品类型分类:热塑性聚氨酯(TPU)将在2026年占市场 38.2% ,其灵活性和耐磨性为支撑。
- 按应用分类:医疗器械将在2026年占据 42.6% 份额,反映出在医疗设备和零部件中使用柔性聚合物材料。
- 按终端用户划分:医院预计在2026年将以 44.8% 份额领先,主要由患者护理中使用的医疗产品和设备需求推动。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“医疗级TPE供应商可以通过提供具有一致加工特性和适当生物相容性文件的专用材料来巩固自身地位。随着产品设计和材料需求的演变,与医疗器械制造商的紧密合作将继续重要。”
- 战略意义
- 材料供应商应提供符合应用的具体等级,并配合相关的生物相容性和法规文件支持。
- 医疗器械制造商需要同时评估其灵活性和耐用性,同时还要对灭菌兼容性和耐化学性进行评估。
- 聚合物复合剂师必须在产品设计过程中与器件开发者合作,以满足加工需求和终端使用性能。
- 医院和医疗服务团队在评估供应商时可以考虑医疗产品的材料规格和预期用途。
德国预计将达到2036年 8.3% CAGR 。巴西预计将达到 7.6%,美国紧随其后, 6.8%。英国预计将以 6.1%增长,而日本预计增长速度为 5.4%。
医疗级TPEs市场按细分市场如何划分?
Fact.MR 发现热塑性聚氨酯在产品类型中领先 38.2%;医疗器械以 42.6%领先应用;医院以 44.8%领先终端用户。
哪种产品类型占主导地位?
热塑性聚氨酯预计将在2026年占据 38.2% 份额。
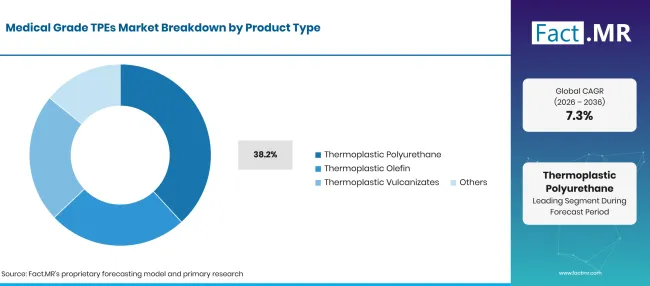
Medical Grade Tpes Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 热塑性聚氨酯(主导细分领域) | 38.2% |
| 其他环节合并 | 61.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
热塑性聚氨酯用于需要柔韧性和耐磨性的医疗应用。其适用性取决于所设计的器件和所需的材料特性。热塑性烯烃和热塑性硫化物为不同软度和性能要求的应用提供了替代材料选择。买家需要评估具体等级,而非假设所有TPU或TPE产品都符合医疗用途要求。
哪些应用主导需求?
医疗器械预计将在2026年占据 42.6% 份额。
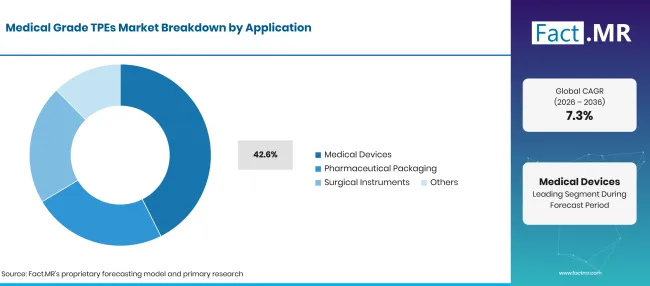
Medical Grade Tpes Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 医疗器械(领先细分领域) | 42.6% |
| 其他环节合并 | 57.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
医疗器械代表了医疗级TPE的广泛应用领域。柔性管材和器件部件可能需要受控的软性和耐用性材料。制药包装在选定的封口和柔性包装组件中使用弹性体材料,而外科器械则可能在握把和其他柔性部件中使用TPE。材料适用性取决于接触条件和相关法规要求。
哪个终端用户细分市场负责?
预计医院将在2026年占 44.8% 份额。
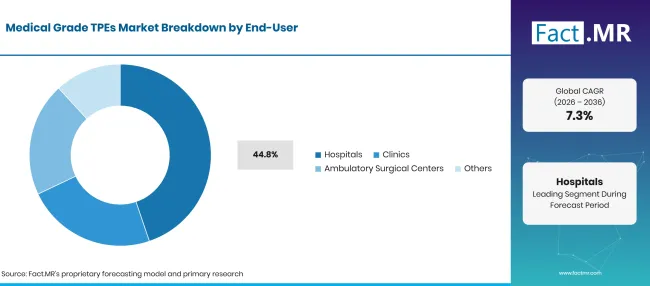
Medical Grade Tpes Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 医院(领先领域) | 44.8% |
| 其他环节合并 | 55.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
医院是主要的终端用户群体,因为它们购买和使用各种医疗器械和医疗产品。诊所和门诊手术中心也需要为常规患者护理设计的设备和消耗品。医疗级TPE的需求通常是间接的,因为聚合物供应商向复合剂和医疗产品制造商销售材料,而非直接向医疗机构销售。
是什么加速了医疗级TPEs市场的采用,又是什么阻碍了这一进程?
对柔性医疗部件和专用聚合物等级的需求支持增长,而鉴定成本和监管要求则可能减缓材料的采用。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 对柔性医疗设备组件的需求 | +1.0% | 全球 | 中期(2年至4 年) |
| 一次性医疗产品的增长 | +0.8% | 全球 | 中期(2年至4 年) |
| 需要PVC和橡胶以外的材料替代品 | +0.7% | 欧洲、美洲、亚洲 | 长期(≥ 4 年) |
| 医疗器械制造扩展 | +0.6% | 全球 | 中期(2年至4 年) |
| 器件应用的定制聚合物复合 | +0.5% | 全球 | 短期(≤ 2 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 针对特定应用的医疗TPE等级开发 | +0.8% | 全球 | 中期(2年至4 年) |
| 柔性管路和流体管理应用 | +0.7% | 全球 | 中期(2年至4 年) |
| 具有经验证生物相容性的医用级化合物 | +0.6% | 欧洲,北美 | 短期(≤ 2 年) |
| 本地医疗器械制造扩展 | +0.5% | 亚洲,拉丁美洲 | 长期(≥ 4 年) |
| 旨在改进加工和粘结的材料 | +0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 医疗级材料资格认证成本 | -0.8% | 全球 | 短期(≤ 2 年) |
| 监管和生物相容性测试要求 | -0.7% | 全球 | 中期(2年至4 年) |
| 与灭菌工艺的兼容性 | -0.6% | 全球 | 中期(2年至4 年) |
| 与医疗器械制造商的长资格认证周期 | -0.5% | 全球 | 长期(≥ 4 年) |
| 硅胶、PVC及其他聚合物的竞争 | -0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
哪些国家计划扩大医疗级TPE市场直到2036年?
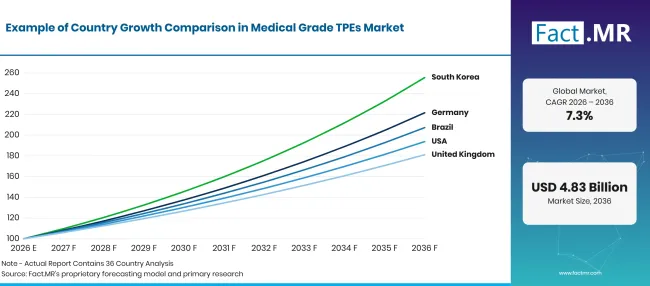
Medical Grade Tpes Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 8.3% |
| 巴西 | 7.6% |
| 美国 | 6.8% |
| 英国 | 6.1% |
| 日本 | 5.4% |
来源:Fact.MR 分析,更新于 2026年11月4日
是什么支持德国的收养?
8.3% CAGR,依靠庞大的医疗技术制造基地和对专用聚合物材料的需求。
德国›39;其成熟的医疗技术产业为医疗器械和零部件材料供应商创造了机会。德国贸易与投资报告称,该国›39;2024年,其医疗技术生产价值达到 46 亿欧元,该行业雇员超过 265,000 人。这一制造基础支持了对特定灵活性和性能要求材料的需求。TPE供应商需要提供可靠的技术文件和适合医疗器械应用的等级。 [1]
巴西如何推动医疗级TPE的普及?
7.6% CAGR,由加强国内医疗制造和改善医疗产品可及性的努力推动。
巴西正努力扩大其医疗工业供应链的国内生产。2026年3月,发展、工业、贸易和服务部制定了国家目标,目标是在2026年前实现国内健康相关商品生产的自主化 50% ,长期目标为到2033年实现 70% 。该政策将医疗器械列为优先领域 之一[2]
什么支持美国的采纳?
6.8% CAGR,由广泛的医疗器械制造和监管生态系统引领。
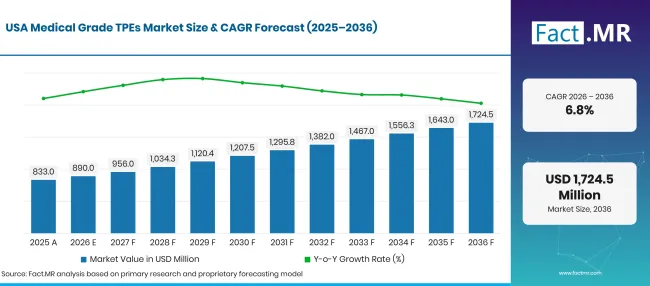
Medical Grade Tpes Market Forecast Usa | Source: Fact.MR
美国拥有广泛的医疗器械机构基础和庞大的医疗产品市场。美国食品药品监督管理局报告称,2025财年注册的医疗器械机构 29,178 家,包括国内外机构。这反映了受监管器械供应链的规模,并为专用材料供应商创造了机会。医用级TPE生产商需要通过材料文件和应用特定测试支持器械制造商。 [3]
英国在建设收养方面进展如何?
6.1% CAGR,由庞大的医疗技术产业和对医疗产品的需求塑造。
英国'医疗技术行业为用于医疗产品的聚合物供应商提供了成熟的客户基础。生命科学办公室在其2024/25统计数据中报告称,英国医疗技术子行业在2023/24年创造了约44.6亿英镑的营业额。医疗器械制造商要求材料符合产品特定性能和监管要求 [4]
是什么支持日本的收养?
5.4% CAGR,拥有庞大的医疗器械市场和成熟的国内生产。
日本'医疗器械行业对专用高分子材料的需求正在产生,用于医疗设备和消耗品。厚生劳动省报告称,2024年国内医疗器械产量约达 2.66 万亿日元,国内出货量约为 4.72 万亿日元 [5]
谁领导着医疗级TPEs市场?
Fact.MR 在竞争格局中确定了 Kraton Corporation、 BASF SE、 Covestro AG、Teknor Apex Company、RTP Company、 Avient Corporation、 Kuraray Co., Ltd.、 Mitsubishi Chemical Corporation、 Arkema S.A. 和 HEXPOL TPE 作为竞争格局中需要评估的公司。
竞争取决于材料配方和满足医疗应用需求的能力。Kraton供应用于医疗化合物的苯乙烯嵌段共聚物,包括用于医疗贴片和注射器部件的材料。Kuraray提供用于管材和静脉输液袋等应用的医用级TPE[6][7]。RTP公司提供通过ISO 10993生物相容性标准检测的医用级TPE化合物[8]。
三菱化学39;ZELAS的产品组合包括用于医疗管材和输液袋的TPE材料。HEXPOL TPE销售其医疗应用的Mediprene系列 [10]。Covestro提供医用级TPU及其他医疗材料,产品组合包含生物相容性和监管文件支持的产品。 [11]
哪些公司是主要供应商?
进入医疗级TPEs市场的公司包括:
- Kraton Corporation
- BASF SE
- Covestro AG
- 特克诺尔顶点公司
- RTP公司
- Avient Corporation
- Kuraray Co., Ltd.
- Mitsubishi Chemical Corporation
- Arkema S.A.
- HEXPOL TPE
参考书目
- [1]德国贸易与投资。(2025年9月)。德国医疗技术行业:第2025/2026期。GTAI杂志
- 官方资料来源
- [2]巴西发展、工业、贸易与服务部。(2026年3月13日)。关于工业与工业综合体的仪器与实施
- 官方资料来源
- [3] 美国食品药品监督管理局。(2026年)。2025财年机构检查年度报告。 美国食品药品监督管理局
- 官方资料来源
- [4]生命科学办公室。(2026年9月 17日)。2024年至2025年生物科学与健康技术行业统计:用户指南。GOV.UK。 GOV.UK
- 官方资料来源
- [5]日本厚生劳动省。(2025年12月 24日)。令和6年 药事工业生产动态统计年报公表について [2024年药品与医疗器械生产统计年度报告发布]。 厚生劳动省
- 官方资料来源
- [6] Kraton Corporation。(无日期)。使用ERS聚合物和SBC聚合物的医疗解决方案。 kraton.com
- 官方资料来源
- [7] Kuraray Co., Ltd. (无日期)。医疗级TPE。
- 官方资料来源
- [8]RTP公司。(无日期)。医疗器械用热塑性弹性体。 RTP公司
- 官方资料来源
- [9] Mitsubishi Chemical Corporation。(无日期)。为医疗用途设计的热塑性弹性体:ZELAS。™ 三菱ケミカル株式会社
- 官方资料来源
- [10]HEXPOL TPE。(无日期)。用于医疗应用的软质+安全TPE材料。 Hexpol
- 官方资料来源
- [11]科维斯特罗。(2025年8月)。《医疗保健参考指南》。Covestro AG
- 官方资料来源
本报告回答了问题
- 报告描述了医疗级TPE材料在医疗器械及其他医疗应用中的应用。
- 产品分析比较了TPU、TPO、TPV及其他热塑性弹性体类别。
- 应用分析研究包括医疗器械和药品包装以及外科器械。
- 终端用户分析比较了医院、诊所和门诊手术中心的需求。
- 国家分析涵盖德国、巴西、美国、英国和日本。
- 竞争性概览介绍了该市场的十家公司。
医疗级TPEs市场涵盖哪些内容?
该市场涵盖专门为医疗和医疗应用配方或合格的热塑性弹性体材料。这些材料在保持热塑性加工特性的同时,具有柔韧性和弹性性能。分析涵盖TPU、TPO和TPV等材料类型,以及它们在医疗器械和特定医疗相关应用中的应用。
范围包括哪些内容?
该范围包括用于医疗器械组件及其他明确医疗应用的医疗级TPE材料。
它涵盖用于柔性管材和器械部件的材料,以及部分药品包装和外科器械应用。产品必须是针对相关医疗应用而设计或合格的,而非仅仅是通用TPE等级。
哪些内容被排除在范围之外?
分析排除了没有明确医疗应用或相关医疗等级资格的通用TPEs。
除非硅胶、PVC及其他聚合物材料属于市场定义中的特定TPE化合物,否则不包括这些材料。成品医疗器械和设备被排除在材料市场之外。†39;以及药品和无关的工业弹性体应用。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级研究:初级研究包括与聚合物制造商、配制商、医疗器械开发商、分销商、医疗专家及相关领域专家的讨论。这些讨论涵盖材料选择、资格要求、加工性能、法规考虑及采购优先事项。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司产品组合、技术数据表、行业报告、行业数据和医疗技术出版物。分析中使用的来源已在参考书目中有记录。
- 市场规模与预测:市场估计结合历史表现、材料需求、价格和产量趋势、应用份额、终端用户需求、企业参与度及国家层面增长指标。
- 数据验证与更新周期: 通过将初级访谈与公开信息、公司产品更新、监管发展及医疗器械制造变化进行比较,验证结果。定期更新审查新材料等级、生产能力、合作伙伴关系及客户资格活动。
细分
报告的范围和覆盖范围是什么?
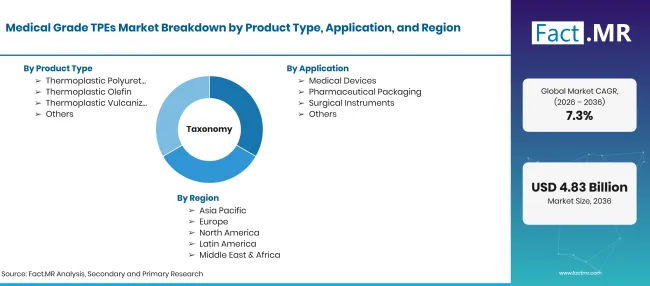
Medical Grade Tpes Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD亿,到2036年USD亿,CAGR |
| 市场定义 | 医用级TPEs市场包括专门配方或认证用于医疗和医疗应用的热塑性弹性体材料。这些材料结合了橡胶般的柔韧性和弹性,以及热塑性塑料的加工优势。它们被用于医疗器械和零部件、外科器械以及部分药品包装应用中。 |
| 产品类型 | 热塑性聚氨酯;热塑性烯烃;热塑性硫化物;其他 |
| 应用 | 医疗器械;药品包装;外科器械;其他 |
| 终端用户 | 医院;诊所;门诊外科中心;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Kraton Corporation; BASF SE; Covestro AG;Teknor顶点公司;RTP公司; Avient Corporation; Kuraray Co., Ltd.; Mitsubishi Chemical Corporation; Arkema S.A.;HEXPOL TPE |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场细分和基于场景的分析,依托行业调研、公司组合和官方医疗技术统计数据 |
来源:Fact.MR 分析,更新于 2026年11月4日
市场如何细分?
-
按产品类型划分
- 热塑性聚氨酯
- 热塑性烯烃
- 热塑性硫化物
- 其他
-
按应用分类
- 医疗器械
- 药品包装
- 手术器械
- 其他
-
按终端用户分类
- 医院
- 诊所
- 门诊手术中心
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

