- Market Value (2025): USD 6.05 Bn
- Estimated Value (2026): USD 6.39 Bn
- Forecast Value (2036): USD 11.1 Bn
- CAGR (2026-2036): 5.7%
到2036年,微波网络设备市场的预测价值是多少?
2026年USD 6.4亿,到2036年5.7% CAGR达到USD 11.1亿。
- Fact.MR 估计2025年微波网络设备市场达到 USD 6.05 亿 。
- 预计收入将从2026年的 USD 6.39 亿 增长到2036年的 USD 11.1 亿 。
- 随着网络业主更新传输容量并改善链路可用性,预计该市场将在2026年至2036年以 5.7% CAGR 速度增长。
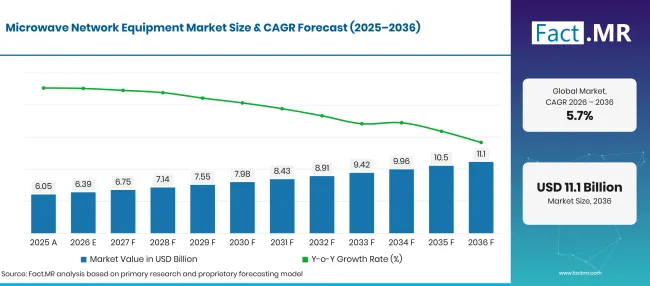
Microwave Network Equipment Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 6.05 |
| 2026 | 估算 | 6.4 |
| 2036 | 天气预报 | 11.1 |
| CAGR 2026年至2036年 | 预报期 | 5.7% |
来源:Fact.MR 分析,更新于 2026年10月31日
微波网络设备市场增长的决定性数据有哪些?
预计该市场将在2026年至2036年间增长 USD 4.7 亿。
- 市场需求驱动因素
- 移动运营商需要连接更多的无线电站点,并在现有链路承载较重流量的地区增加容量。The International电信联盟估计,2025年全球约有3亿5G用户[1]。
- 链路规划者越来越权衡容量与塔内负载和能耗。爱立信于2026年5月宣布,Cellnex已成为其MINI-LINK 6356高功率E波段无线电的主要客户,并已在波兰初步部署[2]。此次部署显示运营商在测试更高容量无线传输与网络自动化的同时。
- 微波链路可以在铺设光纤涉及复杂地形或长时间施工时,提供固定站点之间的连接。工程师在选择设备前仍需评估可用的无线路径、天线尺寸、跳数长度和频谱许可。
- 政府及其他公共部门网络使用固定无线连接来维持重要地点之间的服务。单独的微波路径可能提升韧性,尽管工程师还需规划干扰、天气影响以及两端的电力可用性。
- 分析的关键细分
- 按组件划分:天线预计将占2026年市场的 32.8% ,因为链路性能取决于增益、对准和合适的安装方式。
- 按频段划分:C频段预计将占2026年收入的 26.3% ,反映其在规划链路中用于可靠传播的合适距离。
- 按应用分类:随着移动网络运营商采购用于站点连接的传输设备,电信预计将在2026年成为 48.5% 。
- 按终端用户分类:电信运营商预计将在2026年收入中占 42.7% ,负责网络升级和现场级传输。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“当光纤建设成本高昂或难以安排时,微波传输非常有用。买家通常会比较所需的链路可用性与安装和运营连接的总成本。供应商可以通过帮助网络团队规划频率、天线对齐和软件监控跨多个站点来支持重复业务。”
- 战略意义
- 网络运营商应在选择无线平台前,比较包括塔台和许可在内的全部链路成本。
- 设备制造商应使现场工程团队能够轻松升级容量和远程监控。
- 基础设施所有者在规划高频回传链路时应检查天线负载和可用空间。
- 政府网络管理者应在批准关键固定无线连接前评估路由多样性和服务连续性。
随着网络运营商现代化交通连接,德国预计将持续到2036年实现 7.0% CAGR 。日本紧随其后,预计为 6.5%,美国预计为 6.1%。英国预计为 5.7%,巴西预计将达到 4.4%。每个市场在站点密度、频率分配以及向偏远地区延伸光纤的成本方面各不相同。
微波网络设备市场按细分市场如何划分?
天线估计为 32.8%;C波段为 26.3%;电信为 48.5%;电信运营商为 42.7%。
哪个组件负责设备支出?
天线占2026年价值的 32.8% 。
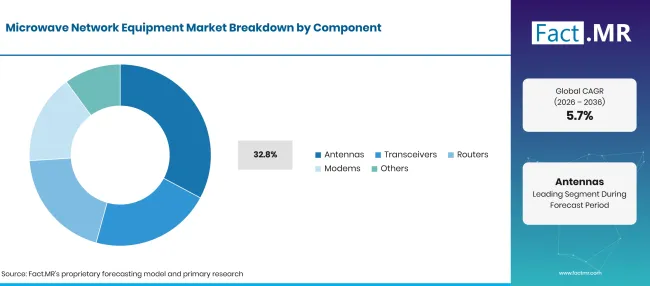
Microwave Network Equipment Market Breakdown Component | Source: Fact.MR
| 组成部分 | 《Share》(2026) |
|---|---|
| 天线(前导段) | 32.8% |
| 其他环节合并 | 67.2% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月31日
天线通过在固定端点之间集中能量,从而影响微波路径性能。工程师在检查链路长度和所需可用性后选择天线,然后评估塔台负载和对齐情况。收发器负责无线电传输和接收,调制解调器处理信号,路由器将流量导向更广泛的网络。这些组件之间的平衡会随着网络架构而变化。
频段如何影响部署?
C波段代表了2026年市场的 26.3% 。
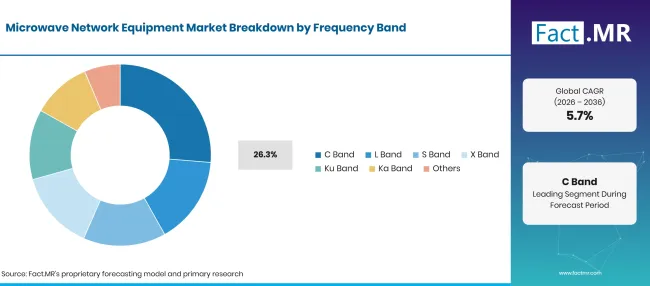
Microwave Network Equipment Market Breakdown Frequency Band | Source: Fact.MR
| 频段 | 《Share》(2026) |
|---|---|
| C波段(主导段) | 26.3% |
| 其他环节合并 | 73.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月31日
C波段适合某些微波应用,这些应用在频谱分配和所需无线电路径方面具有实用性。L波段和S波段满足不同的传播和分配需求。X波段适用于某些专业系统,而Ku波段和Ka波段则支持各自技术限制下的高频应用。买家会考虑降雨效应和天线尺寸,同时也考虑监管许可。根据Ofcom 2025年9月的更新,26 GHz频段的固定链路390自2025年9月2日起可能被撤销[3]。
什么支持电信作为应用?
电信是2026年需求的 48.5% 。
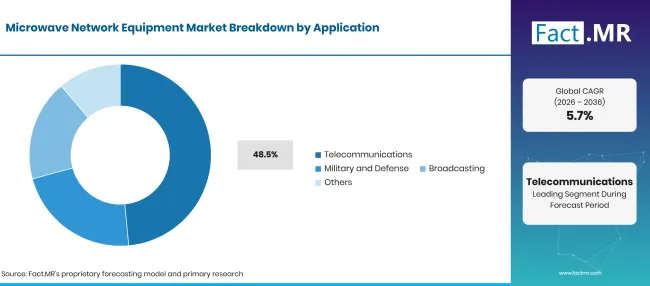
Microwave Network Equipment Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 电信(领先领域) | 48.5% |
| 其他环节合并 | 51.5% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月31日
电信支出涵盖基站与聚合点之间的微波传输。网络团队可能使用无线链路作为永久连接,或作为增强韧性的替代路径。军用和国防系统有不同的安全和连续性要求。宽带及其他固定站点服务也需要回传,但其经济效益取决于本地部署条件。国际电信联盟估计2025年全球移动宽带流量达 1.5 泽字节[4]。
哪个终端用户组占比最大?
电信运营商在2026年获得 42.7% 。
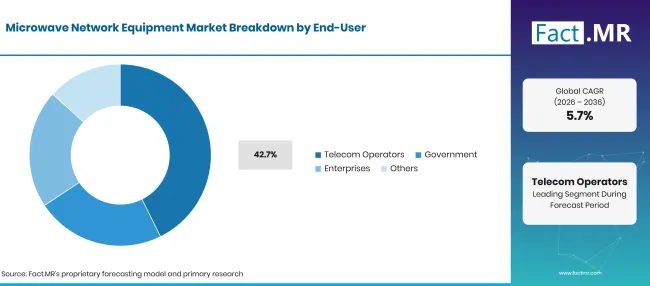
Microwave Network Equipment Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 电信运营商(领先细分) | 42.7% |
| 其他环节合并 | 57.3% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月31日
电信运营商会评估多个站点的无线电链路,因此备件兼容性和集中监控会影响设备选择。政府采购商通常关注服务连续性和长寿命。企业在路线合适时,可能会购买建筑物间或偏远设施之间的链路。广播商通常需要稳定地向其传输站点传输。许可证和可用塔楼空间因购买者而异,维护接入也包含在总成本中。
是什么加速了微波网络设备市场的采用,又是什么阻碍了这一进程?
传输能力需求鼓励网络升级,而频谱协调和复杂安装条件则可能拖慢个别项目。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 更高容量的移动回传 | +1.0% | 全球 | 中期(2年至4 年) |
| 难以到达站点的无线路由 | +0.8% | 巴西,美国 | 中期(2年至4 年) |
| 更换安装的无线电链路 | +0.7% | 欧洲,日本 | 短期(<= 2 年) |
| 韧性替代交通路线 | +0.5% | 全球 | 中期(2年至4 年) |
| 远程性能监控 | +0.4% | 运营商网络 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月31日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高容量E波段传输 | +0.8% | 欧洲,亚洲 | 中期(2年至4 年) |
| 远程无线电升级 | +0.6% | 农村网络 | 中期(2年至4 年) |
| 专用固定网络 | +0.5% | 工业和公共场所 | 长期(>= 4 年) |
| 软件辅助链路管理 | +0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月31日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 频谱协调要求 | -0.8% | 国家特定 | 短期(<= 2 年) |
| 塔楼空间与安装通道 | -0.6% | 密集地点 | 中期(2年至4 年) |
| 与天气相关的链路设计 | -0.5% | 高频线路 | 长期(>= 4 年) |
| 可行路线上的光纤竞争 | -0.4% | 城市网络 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月31日
哪些国家正在扩大微波网络设备市场直到2036年?
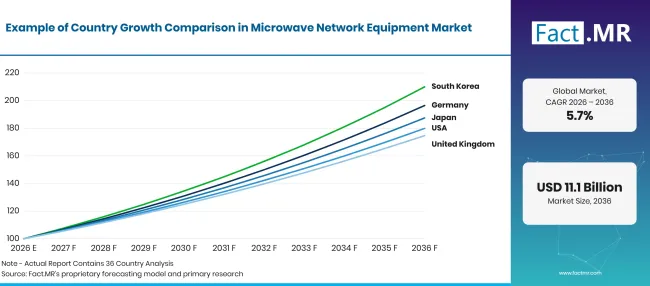
Microwave Network Equipment Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 7.0% |
| 日本 | 6.5% |
| 美国 | 6.0% |
| 英国 | 5.7% |
| 巴西 | 4.4% |
来源:Fact.MR 分析,更新于 2026年10月31日
是什么支持德国微波网络升级?
德国蜂窝网络升级计划将影响传输节点与无线电站点之间固定微波链路的需求。
2025年12月,联邦网络局报告称,2025年10月德国约 95% 土地面积实现了 5G覆盖[5]。微波专家预计将找到更多替代机会,现有塔台可以安装新天线,网络业主需要更大的传输能力。
日本是如何发展微波传输的?
日本网络工程师在更换微波设备时,权衡了站点可靠性和屋顶空间的实际限制。
NTT DOCOMO在其2025财年网络改进计划中报告称,截至2026年3月,全国 5G基站数量增加了 1.2 倍[6]。
是什么在塑造美国的购买?
美国网络所有者使用微波设备连接无线电位置,现有塔台路线在固定端点之间提供了实用连接。
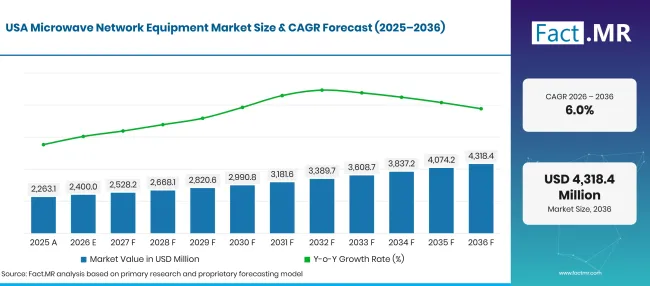
Microwave Network Equipment Market Forecast Usa | Source: Fact.MR
联邦通信委员会在其2026年通信报告中报告称,截至2025年6月,大约 95% 美国人居住在建模 5G-NR覆盖率至少为 35/3 Mbps的地区[7]。
英国如何规划固定无线链路?
随着移动数据使用的变化和现有链路接近容量限制,英国网络业主持续审查微波传输设备。
Ofcom于2025年11月报告称,月移动数据流量达到 1,257 拍字节,较去年 18% 增长[8]。
是什么影响巴西的装备决策?
巴西电信运营商服务于覆盖大范围的社区,而网络站点之间的距离会影响传输链路的选择。
交通部于2026年10月报告称,巴西在十二个月内增长30.7%,新增69.800万5G连接[9]。
谁在微波网络设备市场中领先?
微波设备供应商在链路容量、频率覆盖率及多站点无线电网络维护需求方面竞争。爱立信销售MINI-LINK传输产品,诺基亚则提供Wavence微波无线电系统。
华为和中兴在更广泛的电信基础设施组合中提供无线传输服务。Ceragon和Aviat专注于微波传输平台,Intracom Telecom开发无线回传设备。Cambium Networks专注于固定无线应用。
SIAE Microelettronica 还拥有微波传输技术和产品传承。每个供应商应根据具体频率、应用和本地销售情况进行评估,以符合计划网络的需求。
哪些公司是主要供应商?
介绍的公司包括 Huawei Technologies Co., Ltd.; Nokia Corporation;爱立信; ZTE Corporation;Intracom Telecom;Cambium Networks; Ceragon Networks Ltd.; SIAE Microelettronica S.p.A.;以及Aviat Networks, Inc.
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- 爱立信
- ZTE Corporation
- Intracom 电信
- Cambium 网络
- Ceragon Networks Ltd.
- SIAE Microelettronica S.p.A.
- Aviat 网络公司
参考书目
- [1] 国际电信联盟。(2025年11月, 17年)。 全球互联网用户数量增加,但差距加深了关键的数字鸿沟。
- [2] 爱立信。(2026年5月 21日)。 Cellnex成为爱立信高功率MINI-LINK 6356 E波段无线电的主要客户。
- [3]英国通信管理局。(2025年9月 11日)。 为新用途启用毫米波频谱。
- [4]国际电信联盟。(2025年10月 15日)。 互联网流量:2025年事实与数据。
- [5]联邦网络监测。(2025年12月 15日)。 联邦网络监测发布了移动通信监测的最新数据。
- [6]NTT DOCOMO。(无日期)。2025年度 ドコモの通信改善 取组み宣言 [FY2025 DOCOMO 网络改进计划]。
- [7]联邦通信委员会。(2026年8月 14日)。2026年第 706 节报告(FCC 26-55)。
- [8]英国通信管理局(Ofcom)。(2025年11月, 19年11月)。随着移动网络竞相提升 5G,英国人以创纪录的速度吞噬数据。
- [9]《市政部》。(2026年10月26日)。5我会在他们身上找到我们30,7%69,8巴西的军队。
本报告回答了问题
- 报告解释了微波无线电和天线如何支持无需连续光纤路由的固定站点连接。
- 分量分析比较天线与无线电单元及相关网络设备。
- 频率分析阐述了为何计划性频段使用会影响链路容量和实际距离。
- 国家分析回顾了五个国家市场的运输需求和监管条件。
- 竞争分析涵盖电信系统供应商及专业微波供应商。
微波网络设备市场涵盖哪些内容?
该市场涵盖用于固定地点之间通信的微波无线硬件及支持网络设备。它考虑公共和私人用户的网络回传及特定固定连接。收入用于设备,与通信服务的运营分开。
范围包括哪些内容?
天线、收发机、路由器和调制解调器在微波网络设备销售中包含在内。电信设备和专用固定链路设备也在覆盖范围内。评估考虑了影响产品选择的频段和采购群体。
哪些内容被排除在范围之外?
光纤电缆和土木建筑不在设备边界之外。零售移动订阅、频谱许可费和经常性服务收入不在内。除非消费者Wi-Fi设备是相关固定微波网络系统的一部分,否则也不在核心定义范围内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
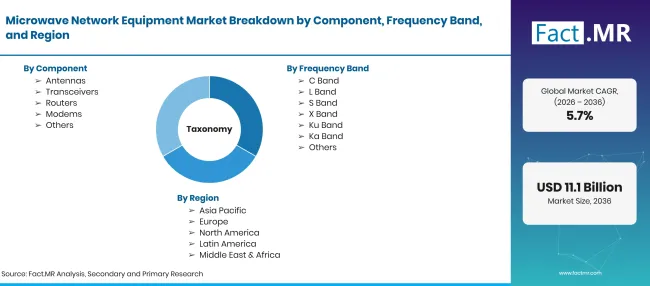
Microwave Network Equipment Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 用于地面固定无线网络和传输的微波无线设备及支持组件。 |
| 组成部分 | 天线;收发器;路由器;调制解调器;其他 |
| 频段 | C乐队;L乐队;S乐队;X乐队;Ku乐队;Ka乐队;其他 |
| 应用 | 电信;军事与国防;广播;其他 |
| 终端用户 | 电信运营商;政府;企业;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;日本;美国;英国;巴西 |
| 介绍的公司 | Huawei Technologies Co., Ltd.; Nokia Corporation;爱立信; ZTE Corporation;Intracom Telecom;Cambium Networks; Ceragon Networks Ltd.; SIAE Microelettronica S.p.A.;以及Aviat Networks, Inc. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 网络部署状况分析、监管机构出版物及官方设备组合。 |
来源:Fact.MR 分析,更新于 2026年10月31日
市场如何细分?
-
按组件划分
- 天线
- 收发器
- 路由器
- 调制解调器
- 其他
-
按频段划分
- C波段
- L乐段
- S波段
- X乐队
- 库乐队
- 卡乐队
- 其他
-
按应用分类
- 电信
- 军事与国防
- 广播
- 其他
-
按终端用户分类
- 电信运营商
- 政府
- 企业
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

