- Market Value (2025): USD 6.05 Bn
- Estimated Value (2026): USD 6.45 Bn
- Forecast Value (2036): USD 12.2 Bn
- CAGR (2026-2036): 6.5%
到2036年,军事电力解决方案市场的预测价值是多少?
2026年USD 6.45亿,到2036年6.5% CAGR达到USD 12.2亿。
- 2025年,军用电力解决方案收入总额达 USD 6.05 0亿美元 ,发电机组和电力系统已在国防舰队和设施中投入使用。
- 随着武装部队现代化平台并携带更重的电子设备进入战场,收入将从2026年的 USD 6.45 亿 增长到2036年的 USD 12.2 亿 。
- 6.5% CAGR至2036年,体现了车队的稳步更新以及混合动力、储能和战术微电网的新投入。
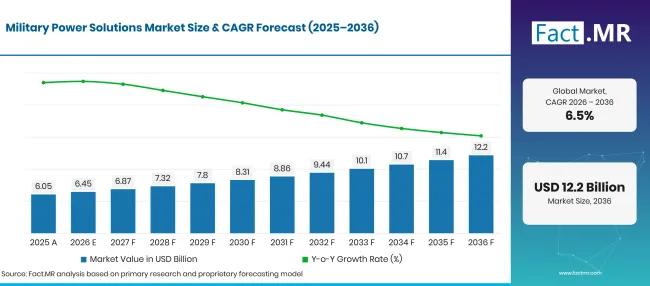
Military Power Solutions Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 6.05 |
| 2026 | 估算 | 6.45 |
| 2036 | 天气预报 | 12.2 |
| CAGR 2026年至2036年 | 预报期 | 6.5% |
来源:Fact.MR 分析,更新于 2026年11月5日
军事电力解决方案市场增长的决定性数据是什么?
2026年至2036年期间新增价值 USD 5.7 亿美元,重点包括非便携系统、基于发电机的供电和陆地平台。
- 市场需求驱动因素
- 更高的国防预算正在资助盟军的新装备。北约估计,其欧洲成员国和加拿大在2025年实际国防支出增长了约 15.94% 倍 [1]。部分资金流向了需要专用电力设备的车辆、舰船和指挥系统。
- 野战单位希望在没有发电机的情况下运行更长时间。在2025年8月描述的美国陆军演习中,插入小组在一个储能模块和一个电力分配模块上运行了 56 到 96 小时 [2]。这样的结果促使买家转向模块化储能,以减少燃料供应和噪音。
- 士兵携带的电子设备正在增加每个背包电池的重量。陆军的士兵可穿戴发电机 2.0 重量不到 3 磅,旨在为士兵在长时间任务中节省约 20 磅电池重量[3]。这种紧凑型发电机为便携电源供应商开辟了新产品线。
- 固定基地的能源韧性正被提升为投资议程的重点。国防住宅区需要安全的发电、储存和切换,以确保雷达站、数据中心和指挥所在电网中断期间能够持续运行。
- 分析的关键细分
- 按产品类型划分:非便携系统将在2026年占据 53.7% 份额,因为基地、舰船和大型平台需要全天候运行的高容量电力。
- 按能源来源计算:发电机将占2026年价值的 28.4% ,因为它们能够在没有电网连接的地方供电。
- 按申请方式:陆地将占据2026年收入的 38.2% ,因为装甲车辆、地面指挥所和防空单位将承担不断增长的机载电力负载。
- 分析师观点 Fact.MR
- Fact.MR首席顾问尚布·纳特·贾表示:“武装部队将把电力视为像燃料或弹药一样精心规划的战斗补给线。将发电机与模块化电池结合的混合动力车组将取代指挥所和前线基地中许多独立柴油机组。能够证明低重量、低特征和与现有车辆兼容的供应商,将从下一波项目中获益最大。”
- 战略意义
- 制造商应按照统一接口标准设计发电机组、储能模块和配电箱,因为战术微电网合规已成为军队招标的参赛条件。
- 平台集成商应将电力架构引入新车辆和船舶的最早设计阶段,因为后续加装额外电力容量的成本会更高。
- 国防部应将能源规划为一种供应类别,预测每单位的每日千瓦时需求,从而允许更小型的发电机和更少的燃料车队。
- 投资者应关注具备合格坚固电力电子和电池管理能力的公司,因为这些组件几乎出现在所有新国防平台中。
德国在五个被评估7.5%国家中领先,2026年超过108亿欧元的国防预算转化为车辆和现场能源系统的订单。巴西紧随其后下降0.7点,得以6.8%,国家防务战略重新调整,偏向国内工业。美国达到6.2%;其装机基数已庞大,增长主要来自更换和微电网升级。英国5.5%,与GDP 2.5%支出逐步增长相关。日本在4.9%点收尾,预算增长主要集中在导弹和无人资产。这使现场电力份额较小。
军事电力解决方案市场按细分市场如何划分?
非便携系统将在 53.7%年领先产品类型;发电机将领先能源 28.4%;土地将在2026年以 38.2% 的应用排名领先。
哪些产品类型是主导?
非便携式系统占据了2026年销售的 53.7% 。
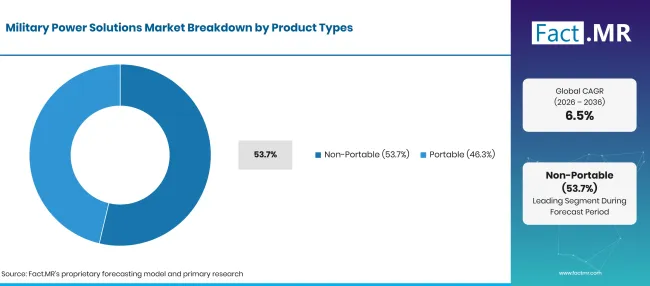
Military Power Solutions Market Breakdown Product Types | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 非便携系统(领先细分) | 53.7% |
| 其他环节合并 | 46.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
固定基地、海军舰艇、机场和大型指挥中心全天候供电,无法依赖单个小型设备。这些站点安装了大容量发电机组、开关设备、不间断电源和适合连续作业的配电网络。许多站点正向固定微电网转型,将多个 大型发电机 与电池储能连接起来,避免一次故障导致站点下线。便携式系统涵盖可背负发电机、士兵电池、充电器和小型太阳能套件。其单元价值较低,但随着每配备一台新的无线电、无人机和夜视设备,数量就会增加。商业设计如 便携逆变发电机 常作为坚固军用版本的起点。
能源源中支持发电机的是什么?
发电机占2026年收入的 28.4% 。
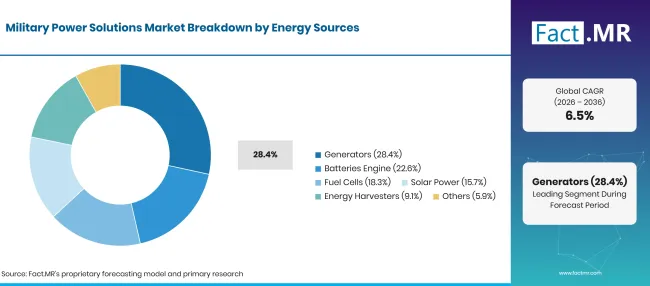
Military Power Solutions Market Breakdown Energy Sources | Source: Fact.MR
| 能源来源 | 《Share》(2026) |
|---|---|
| 发电机(主导段) | 28.4% |
| 其他环节合并 | 71.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
远征军仍依赖燃油发电机组,因为它们在完全没有电网的地区提供稳定电力。尺寸现正受到关注。在“致命鹰” 24.1 演习中, 15 千瓦和 30 千瓦的发电机常常低于 10% 的容量,浪费燃料并增强了装置的特性[2]。因此,买家更倾向于选择更小的设备和多燃料设计,包括使用多种燃料的 三燃料发电机 组。电池构成了第二大支柱,因为基于 锂离子电池 的可充电化学取代了无线电和车辆中较旧的主电池。燃料电池适合静音守夜和长续航无人机。太阳能和 能量收集系统 为偏远前哨和传感器站点提供小负载。
应用领域领先什么?
土地占2026年需求的 38.2% 。
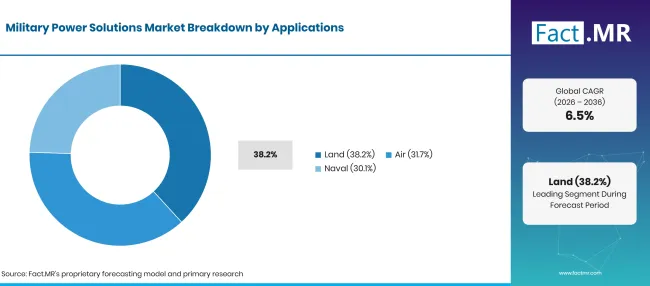
Military Power Solutions Market Breakdown Applications | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 土地(主导部分) | 38.2% |
| 其他环节合并 | 61.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
地面部队使用最广泛的动力装备,从坦克、步兵运输车到机动雷达和防空电池。仅美国陆军就占拟议的2026财年国防预算 USD 197.4 亿[4]。现代 装甲车辆 设计配备了数字火控、传感器和干扰器,远超旧有车队的机载电力需求。航空应用包括飞机发电机、电力转换和分配单元,重量和冷却限制驱动设计。海军需求来自舰载发电机组和雷达、作战管理及未来定向能武器的电力系统。这两个领域都依赖较长的资格认证周期,供应商一旦被选中,能长期保留职位。
是什么加速了军事电力解决方案市场的采用,又是什么阻碍了这一进程?
国防预算的增加和电子设备在各平台的普及使发电机、电池和电力转换设备的订单不断增长。模块化储能的现场成果也正在改变军队的能源规划方式。高昂的系统成本、燃料物流和漫长的资格认证计划减缓了新技术交付部队的速度。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 军事平台现代化与机载电气负载的增长 | +2.1% | 全球 | 长期(>=4 年) |
| 移动战术发电机和战场电力系统的日益普及 | +1.7% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 先进电池和国防电子能源储存的扩展 | +1.3% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 混合动力系统和替代能源技术的日益普及 | +0.9% | 全球 | 长期(>=4 年) |
| 军事基地对韧性电力基础设施投资的增长 | +0.5% | 北美、西欧、亚太地区 | 短期(<=2 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 轻量便携式供士兵和战术单位使用动力系统 | +1.1% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 用于远程军事部署的混合发电机和电池系统 | +0.8% | 全球 | 中期(2年至4 年) |
| 低特征军用电力应用中的燃料电池集成 | +0.6% | 北美、西欧、东亚 | 长期(>=4 年) |
| 远程防御设施的太阳能和能量收集技术 | +0.4% | 亚太地区、拉丁美洲、中东地区 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 先进军事电力系统的开发和安装成本高昂 | -1.2% | 全球 | 短期(<=2 年) |
| 对燃料供应和远程作业地点运输的依赖 | -0.9% | 全球 | 中期(2年至4 年) |
| 跨军事平台的复杂集成和鉴定要求 | -0.6% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 极端温度和严苛田间条件下电池性能限制 | -0.4% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
哪些国家正在扩大军用电力解决方案市场直到2036年?
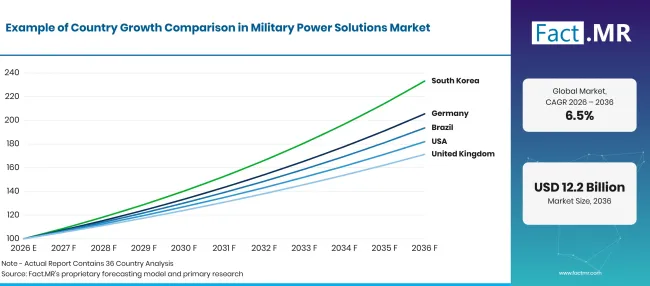
Military Power Solutions Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 7.5% |
| 巴西 | 6.8% |
| 美国 | 6.2% |
| 英国 | 5.5% |
| 日本 | 4.9% |
来源:Fact.MR 分析,更新于 2026年11月5日
在德国,什么支持收养?
7.5% CAGR,得到了联邦国防军采购资金大幅增加的支持。
2025年11月,联邦议院预算委员会批准了2026年国防预算和联邦国防军特别基金,总额超过 108 亿欧元[5]。其中大部分资金用于装甲车辆、防空和后勤车队,这些设备都需要车载发电机和现场电力。德国移动能源系统供应商在本地范围内有望赢得这项工作。
巴西的需求是如何发展的?
6.8% CAGR,得益于更新的国家防务政策,有利于本地能力。
法令编号2025年11月18日12,725批准了《国防政策》、《国防战略》和《国防白皮书》[6]。这些文件为武装部队和国内国防工业设定了优先事项。巴西漫长的边界、亚马逊驻军和沿海巡逻任务使得离网电力成为远程单位的反复需求。
是什么在塑造美国的采纳?
6.2% CAGR,随着战术微电网和战场电气化重塑陆军电力规划。
北约估计,2025年美国国防支出达到3.22%GDP,其中29.69%用于装备[1]。陆军战术微电网标准(MIL-STD-3071)为连接发电、存储和分发的硬件和软件设定了互操作性标准[7]。认证该标准的供应商可获得下一轮陆军电力项目的访问权限。
在英国,什么支持收养?
5.5% CAGR,反映了国防开支的分阶段增加和国内供应基础的增强。
2025年战略国防审查承诺政府到2027年将国防支出提高到2.5%GDP[8]。2024/25国防部与英国工业的支出达到31.7亿英镑,实际增长6% [9]。这一不断增长的国内支出支持了英国车辆电力系统、海军发电机和坚固电子设备制造商。
日本表现如何?
4.9% CAGR,这一目标由不断增长的国防预算推动,预算倾向于无人和沿海防御资产。
日本防卫省为2026财年请求拨款 8,845.4 亿日元,比2025财年预算 4.4% 高[10]。该请求包括约 312.8 亿日元用于无人防御能力,如长期航时无人机及其地面车辆。每一批新的无人机队都带来了对地面站、充电设备和紧凑型电源的需求。
谁在军事电力解决方案市场中领先?
竞争分为三组,各有优势。航空航天和海军电力专家如RTX通过柯林斯航天和劳斯莱斯,负责为飞机和舰船设计的供应发电和配电系统,他们在每个平台生命周期内担任这些职位。电力电子公司如伊顿、Vicor、Crane公司和Espey Manufacturing & Electronics Corp. 组成第二组,竞争转换器密度、军用标准认证和可靠性。Vicor于2026年10月在珀斯陆军博览会上展示了坚固的电源模块以及符合VITA和SOSA的电源[11]。
第三组则构建移动场电。VINCORION于2026年6月推出了 20 千瓦、 50 千瓦和 200 千瓦的模块化战术电力系统,可联网提供超过 1 兆瓦[12]。直到2036年,优势将归那些结合低重量、开放接口和长期支持的供应商。
哪些公司是主要供应商?
主要公司包括 RTX Corporation (柯林斯航空航天)、 Eaton Corporation、 Vicor Corporation、克兰公司、劳斯莱斯、VINCORION以及埃斯佩制造与 Electronics Corp.
- RTX Corporation (柯林斯航空航天)
- Eaton Corporation
- Vicor Corporation
- 克兰公司
- 劳斯莱斯
- 文科里昂
- 埃斯佩制造与 Electronics Corp.
参考书目
- [1]北约。(2025年8月28日)。北约国家国防开支(2014-2025)。
- [2] 美国陆军。(2025年8月 18日)。《战 场能量作战最佳实践》。
- [3] 美国陆军。(2026年6月 10日)。 陆军推动可穿戴动力系统研究,以提升士兵战术力量。
- [4] 美国战争部。(2025年6月 26日)。 高级官员概述总统提出的财政年度26 国防预算。
- [5]联邦政府政府。(2025年11月 14日)。《不 安全调查员:2026年农业调查》。
- [6]《民主部》(2026年7月 1日)。《 国家政治与战略》
- [7] 美国陆军炮兵连。(2026年7月 14日)。 TMS:美国陆军炮兵连。
- [8]国防部。(2025年6月 2日)。《 战略国防审查2025:让英国更安全:国内安全,海外强》。
- [9]国防部。(2025年9月, 11日)。 英国经济预计国防红利,新数据显示工业支出增长超过通胀。
- [10]日本防卫省。(2025年9月 24日)。《 防卫能力基础强化进展与预算:2026财年预算申请概述》。
- [11] Vicor Corporation。(2026年9月, 15日)。 Vicor 将在澳大利亚珀斯的陆军大会上展示高功率密度、可扩展的直流-直流转换器产品组合。
- [12]文科里昂。(2026年6月 18日)。 《面向未来部署场景的移动能源系统》。
本报告回答了问题
- 非便携式和便携式军用电力系统的收入如何分配?
- 为什么发电机在能源中始终占据领先地位?混合储能如何改变它们的角色?
- 陆地平台为何成为主要应用?空军和海军需求如何发展?
- 电池、燃料电池、太阳能和能量收集在军事能源计划中扮演什么角色?
- 德国、巴西、美国、英国和日本的国防预算如何影响国家增长?
- 哪些供应商集团在该领域竞争,什么将使胜者脱颖而出?
军事电力解决方案市场涵盖哪些内容?
该市场追踪用于在军事平台和国防基础设施中发电、储存、转换和分配电力的设备。发电机组、电池、燃料电池和太阳能设备构成主要产品类别。
收入在陆地、空中和海军应用的设备层面进行估值。作为军事电力解决方案的一部分,电力转换单元、配电组件和能源管理系统均被计入。
范围包括哪些内容?
包含便携战术发电机、固定军用发电机组以及军用级可充电和一次电池。
燃料电池系统、太阳能套件和为国防用途制造或改装的能量收集装置也在内。电力转换单元、配电箱、储能模块和微电网控制器在军事平台或设施销售时属于范围。地面车辆、飞机和海军舰艇配备的设备,以及野战指挥所和防御基地也在内。
哪些内容被排除在范围之外?
民用发电机、商用消费电池和住宅太阳能系统除非为军事用途设计或改装,否则不在适用范围内。
未计入无发电功能的车辆发动机和推进系统。燃料购买、电网电费和一般维护服务被排除在外。
独立武器、无线电和电子战设备除外,除非其动力单元能单独识别。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
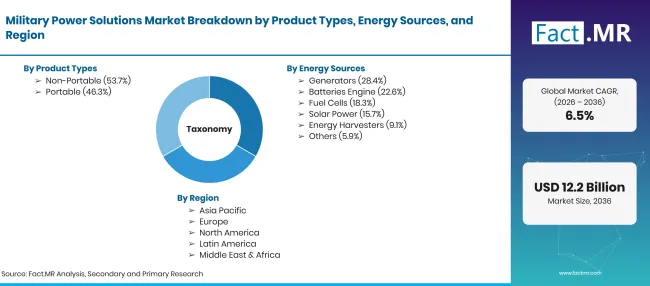
Military Power Solutions Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 用于为防御平台、军事设施和战术行动提供电力的设备。 |
| 产品类型 | 非便携式;便携式 |
| 能源来源 | 发电机;电池;燃料电池;太阳能;能量收集器;其他 |
| 应用 | 陆军;空中;海军 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | RTX Corporation (柯林斯航空航天); Eaton Corporation; Vicor Corporation;克兰公司;劳斯莱斯;文科里昂;埃斯佩制造与 Electronics Corp. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 结合国防支出模式、平台电力需求、能源源及应用组合,以及供应商组合审查构建的自上而下与自下而上的混合模型。 |
来源:Fact.MR 分析,更新于 2026年11月5日
市场如何细分?
-
按产品类型划分
- 非便携式
- 便携式
-
按能源来源分类
- 生成元
- 电池
- 燃料电池
- 太阳能
- 能量收集器
- 其他
-
按应用分类
- 土地
- 航空
- 海军
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

