- Market Value (2025): USD 402.5 Mn
- Estimated Value (2026): USD 426.6 Mn
- Forecast Value (2036): USD 764.0 Mn
- CAGR (2026-2036): 6.0%
到2036年,感光玻璃市场的预测价值是多少?
2026年USD 426.6百万,到2036年USD 764.0百万,且6.0% CAGR。
- Fact.MR 估计2025年感光玻璃市场达到 USD 402.5 百万 。
- 收入预计将从2026年的 USD 426.6 百万 增长到2036年的 USD 764.0 百万 。
- 预计该市场将在2026年至2036年间以6.0% CAGR增长,需求主要集中在光学元件和部分航空航天应用领域。
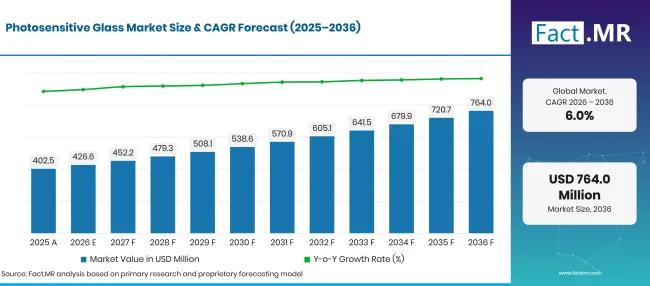
Photosensitive Glass Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 402.5 |
| 2026 | 估算 | 426.6 |
| 2036 | 天气预报 | 764.0 |
| CAGR 2026年至2036年 | 预报期 | 6.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
感光玻璃市场增长的决定性数据是什么?
截至2036年,绝对机会USD 337.4百万;银卤化物和光学元件在该细分市场份额中占据最高份额。
- 市场需求驱动因素
- 光学元件设计师重视在受控加工后能保持光学性能的玻璃。严格的公差提高了失效零件的成本,使得稳定批次比低廉的初始材料价格更有价值。
- 电子制造商寻求较小的结构,而电气绝缘和尺寸精度依然重要。半导体工业协会最初于2026年2月报告2025年全球半导体销售额为USD 791.7亿美元,较2024年增长25.6% [1]。
- 航空航天工程团队优先考虑资格认证和零件的可重复性行为。当玻璃特征进入经过严格测试的装配时,有文档的尺寸和稳定的加工成为买家评估的因素。
- 设备开发者在选择供应商时会评估晶圆厚度的变异和表面质量。SCHOTT规定,FOTURAN II在1毫米厚的样品中,能在350纳米到2,700纳米的波长范围内提供超过90%的光学透射率。这些技术规格有助于工程团队在测试前筛选材料。
- 分析的关键细分
- 按产品类型划分:银卤化物代表2026年根据定义产品分类的 48.6% 收入。
- 按应用分类:光学元件在应用拆分中占2026年收入的 42.5% 。
- 按终端用户行业划分:航空航天在终端用户分成中占2026年收入的 31.8% 。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“一个核心商业问题是供应商如何将实验室图案化的表现转化为可重复生产。器件制造商是在曝光和蚀刻后评估成品特征,而非仅仅玻璃片。”
- 战略意义
- 玻璃制造商应公布可用的加工窗口和晶圆公差,以便器件工程师在早期试验中估算良率。
- 微器件开发者应在每次热处理和蚀刻阶段后测试特征几何形状,然后再制定批量采购计划。
- 专业分销商应保持批量可追溯性,并在储存和运输过程中保护抛光表面。
- 零部件制造商应比较成品成本与替代材料,而非仅比较原材料价格。
英国预计为 7.5% CAGR,巴西为 7.1%,德国为 6.2%,美国为 5.4%,日本为 4.7% ,直至2036年。不同的采购条件塑造了各类展望,从以研究为主导的器件设计到商业晶圆加工和资格认证。
感光玻璃市场按细分市场划分?
银盐在 48.6%年领先产品类型;光学元件在 42.5%中领先应用;航空航天在终端用户行业中领先 31.8%。
哪种产品类型占主导地位?
银盐占2026年价值的 48.6% 。
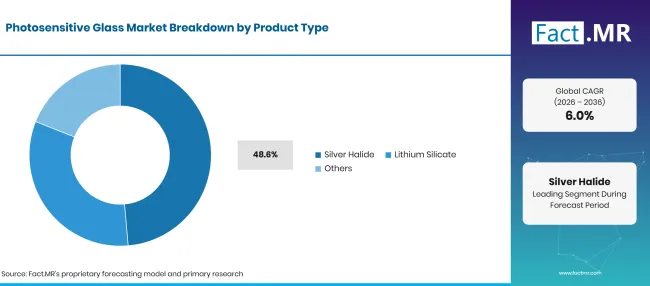
Photosensitive Glass Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 银盐(前段) | 48.6% |
| 其他环节合并 | 51.4% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
卤化银光敏感性与含银化学成分中光引起的变化相关。在商业分析中,该类别涵盖在受控暴露反应下,使得图案化或光学有用的部件成为可能的用途。锂硅酸盐等级则基于玻璃陶瓷加工和选择性结构,提供了不同的路径。这些产品应按曝光剂量、开发的特征尺寸和最终部件强度进行比较。
应用领域领先什么?
光学元件占2026年销售的 42.5% 。
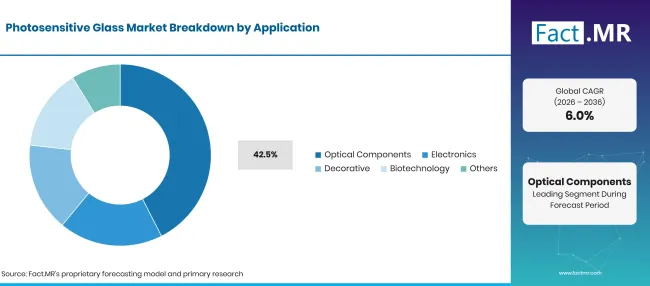
Photosensitive Glass Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 光学元件(领先细分) | 42.5% |
| 其他环节合并 | 57.5% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
当稳定透射和精确形状对系统性能重要时,光学元件使用玻璃。买家会关注粗糙度和厚度变化,因为不均匀的基板会使后续组装变得复杂。电子应用包括微型结构和晶圆加工的基板。装饰用途更多依赖外观和图案一致性,而生物技术应用则强调可用的微通道和与样品的受控接触。SCHOTT指出,通过结合紫外处理、热处理和湿刻,FOTURAN II可以在无光刻胶的情况下进行结构化。
终端用户行业如何塑造需求?
航空航天领域占据了2026年销售额的 31.8% 。
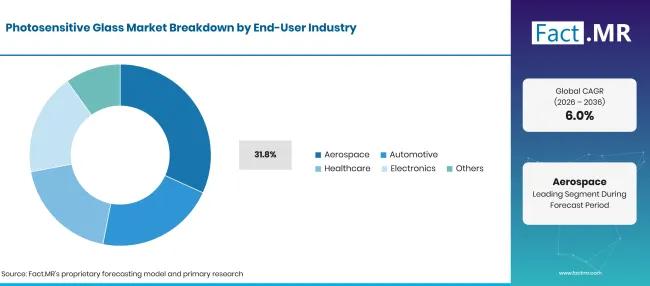
Photosensitive Glass Market Breakdown End User Industry | Source: Fact.MR
| 终端用户行业 | 《Share》(2026) |
|---|---|
| 航空航天(领先细分领域) | 31.8% |
| 其他环节合并 | 68.2% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
航空航天终端用户评估性能一致性及零件是否能满足预期服务条件。当合格玻璃部件能提供所需的尺寸精度或光学响应时,感光玻璃尤为重要。汽车用户关注稳定的单成本和可预测的生产;医疗设备团队则更加关注材料接触和工艺清洁度。
是什么加速了感光玻璃市场的采用,又是什么阻碍了它?
需求与光学元件设计和晶圆级器件制造相关。微流控器件和专业光学组件可能提供额外应用。加工成本、良率变异和鉴定周期会影响采用速度。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 在图案化光学元件中的应用 | +0.9% | 欧洲,北美 | 中期 |
| 晶圆级器件制造 | +0.8% | 美国,日本 | 中期 |
| 微型槽制造 | +0.6% | 全球专业用户 | 长期 |
| 航空航天规范需求 | +0.5% | 美国,欧洲 | 长期 |
| 可靠的重复订单供应 | +0.4% | 全球 | 短期 |
来源:Fact.MR 分析,更新于 2026年10月30日
机会影响分析
| 机遇 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 微流控基底设计 | +0.6% | 美国、日本、欧洲 | 中期 |
| 半导体封装原型 | +0.5% | 日本,美国 | 中期 |
| 特殊光学组件 | +0.4% | 德国,英国 | 长期 |
| 设计阶段供应商支持 | +0.3% | 全球 | 短期 |
来源:Fact.MR 分析,更新于 2026年10月30日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 多阶段处理成本 | −0.7% | 全球 | 短期 |
| 细结构中的屈服变化 | −0.6% | 全球 | 中期 |
| 资格与文件 | −0.5% | 美国、欧洲、日本 | 长期 |
来源:Fact.MR 分析,更新于 2026年10月30日
哪些国家正在扩大光敏玻璃市场直到2036年?
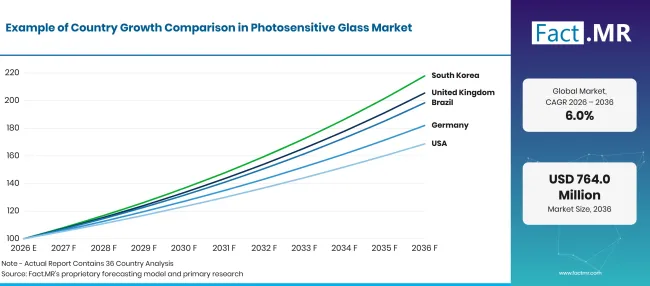
Photosensitive Glass Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 英国 | 7.5% |
| 巴西 | 7.1% |
| 德国 | 6.2% |
| 美国 | 5.4% |
| 日本 | 4.7% |
来源:Fact.MR 分析,更新于 2026年10月30日
英国的需求是如何发展的?
7.5% CAGR 与光学器件设计和专业制造相关。
预计英国将在2036年前实现 7.5% CAGR ,这得益于专业光学设计以及研究实验室与器件制造商之间的联系。英国科学与技术委员会于2026年3月报告称,光子学行业在2024年创造了18.5 亿英镑的营业额[6]。
巴西相比如何?
7.1% CAGR 与专业工业和光学应用相关。
巴西预计将在2026年至2036年间实现7.1% CAGR,因为专业光学和电子项目将带来对图案玻璃组件的需求。本地工程团队常依赖进口专用基材,使得运输计划和技术支持成为材料选择的核心。IBGE于2026年2月报告称,巴西工业产出1.2%2025年12月较11月下降[2]。
是什么支撑着德国的市场?
6.2% CAGR 与精密工业和光学工程相关。
预计德国需求将在2036年 6.2% CAGR 增长,受精密光学生产和成熟特种玻璃专业技术的影响。SCHOTT将FOTURAN II描述为光结构材料,经过紫外线照射和热处理后再进行选择性蚀刻[5]。器件制造商可在测试可重复微观结构时评估该工艺路径。Destatis于2026年2月 6日报告称,按日历调整后,德国生产部门产量在2025年减少了 1.1% [7]。
在美国,什么才是支持收养?
5.4% CAGR 与器件研究和专用芯片封装相关。
预计美国将在2026年至2036年间出现5.4% CAGR,因为芯片封装研究和微器件设计为结构绝缘玻璃提供了机会。研究人员需要材料性能在暴露和刻蚀后保持稳定,而元件制造商则关注每片晶圆可生产的可用零件数量。半导体行业协会报告称,2025年总部位于美国的半导体公司销售额达到USD 425亿美元[3]。
日本的销售规模如何?
4.7% CAGR 与材料加工专业和器件微型化相关。
日本可能注册 4.7% CAGR 至2036年,反映其在电子材料和精密光学元件方面的成熟专业能力。国家'设备制造商可以评估可光刻玻璃用于需要稳定尺寸和均匀表面的微型结构。日本 ›39;经济产业省于2026年3月发布了对2025年生产调查的年度调整[4]。
谁领导着感光玻璃市场?
SCHOTT AG 通过FOTURAN II直接提供光结构玻璃产品。该机构发布半导体兼容晶圆图案化和玻璃陶瓷加工的技术信息。
其他知名集团,包括 Corning Incorporated、 HOYA Corporation、 Nippon Electric Glass Co., Ltd.、 AGC Inc.、 OHARA Inc. 和SUMITA OPTICAL GLASS, INC.,都是成熟的玻璃或光学材料企业。他们在光学玻璃领域的更广泛业务不应被视为每个品牌销售直接可比的感光玻璃等级的证明。商业上的区别取决于等级、曝光响应及目标应用。
哪些公司是主要供应商?
主要公司包括 SCHOTT AG; Corning Incorporated; HOYA Corporation; Nippon Electric Glass Co., Ltd.; AGC Inc.; OHARA Inc.;住田光学玻璃公司。
- SCHOTT AG
- Corning Incorporated
- HOYA Corporation
- Nippon Electric Glass Co., Ltd.
- AGC Inc.
- OHARA Inc.
- 纯田光学玻璃株式会社
参考书目
- [1]半导体行业协会。(2026年2月 6日)。 全球半导体年销售额 25.6% 增长至2025年791.7 亿美元
- [2]巴西地理与统计研究所。(2026年2月, 3年)。 工业资源生产 1,2% em dezembro
- [3]LaRocca, G.(2026年7月, 27年7月)。2026年行业状况报告: 在全球竞争加剧中实现历史性增长。半导体行业协会。
- [4]经济产业部。(2026年3月19日)。2025年《现行生产调查:修订报告(年度调整)》
- [6]科学与技术委员会。(2026年3月 9日)。 CST关于光子学增长与全球领导力的建议
- [7]国家联邦(Destatis)。(2026年2月 6日)。 2025年12月产量:−1.9% 上个月。
本报告回答了问题
- 报告探讨了感光玻璃在光学元件和微型结构中提供的功能价值。
- 产品分析比较银卤化物和锂硅酸盐材料群,基于暴露响应和使用条件。
- 国家分析考虑了英国、巴西、德国、美国和日本的产品资格和制造条件。
- 供应商分析区分了有文献支持的光结构产品与更广泛的光学玻璃产品组合。
感光玻璃市场涵盖哪些内容?
市场涵盖了经过选定的玻璃材料,其对光照的响应及后续加工。它包括用于在基板内部制造特征的配方,以及为专用组件购买的模具。销售情况根据产品分类和最终商业应用进行评估。
范围包括哪些内容?
银卤化物和硅酸锂类别与其他合适的感光等级一起被纳入。
应用涵盖光学元件和电子产品,以及装饰和生物技术领域。终端用户包括航空航天和汽车企业,以及医疗保健和电子制造商。
哪些内容被排除在范围之外?
普通透明玻璃和缺乏感光功能的标准光学玻璃不属于核心定义之外。
传统建筑玻璃和展示盖玻璃不包括,除非有文献明文的感光处理功能将其纳入定义的产品组。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级研究: 初级研究包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争性营销以及影响更广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
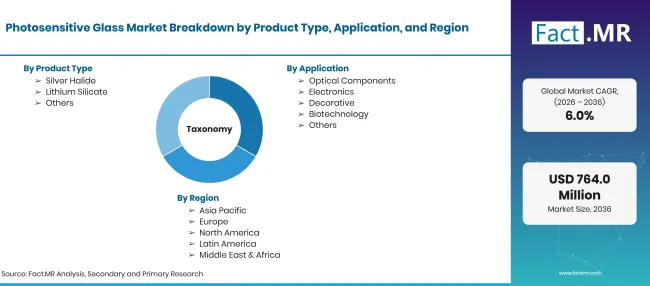
Photosensitive Glass Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 定义 | 用于图案化元件或受控光结构的曝光响应玻璃材料 |
| 产品类型 | 卤化银;硅酸锂;其他 |
| 应用 | 光学元件;电子学;装饰;生物技术;其他 |
| 终端用户行业 | 航空航天;汽车;医疗保健;电子;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 英国;巴西;德国;美国;日本 |
| 介绍的公司 | SCHOTT AG; Corning Incorporated; HOYA Corporation; Nippon Electric Glass Co., Ltd.; AGC Inc.; OHARA Inc.;住田光学玻璃公司。 |
| 预报期 | 2026年至2036年 |
| 方法介绍 | 应用层级需求评估,包含供应商产品审查和制造过程分析 |
来源:Fact.MR 分析,更新于 2026年10月30日
市场如何细分?
-
按产品类型划分
- 银卤化物
- 硅酸锂
- 其他
-
按应用分类
- 光学元件
- 电子设备
- 装饰性
- 生物技术
- 其他
-
按终端用户行业划分
- 航空航天
- 汽车
- 医疗保健
- 电子设备
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东和非洲

