- Market Value (2025): USD 35.8 Bn
- Estimated Value (2026): USD 37.4 Bn
- Forecast Value (2036): USD 58.6 Bn
- CAGR (2026-2036): 4.6%
预计到2036年,土豆脆片市场的价值是多少?
2026年USD 37.4亿,到2036年4.6% CAGR达到USD 58.6亿。
- 根据 Fact.MR 分析,2025年薯片市场达到 USD 35.8 亿美元 。
- 预计销量将从2026年的 USD 37.4 亿 增加到2036年的 USD 58.6 亿 。
- 预计市场将在2026年至2036年间实现 4.6% CAGR ,调味产品和超市购买将占销售额的较大份额。
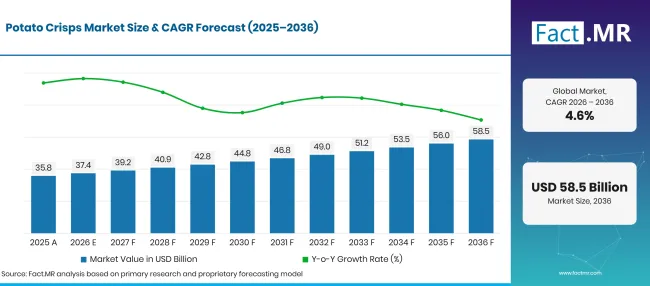
Factmr Potato Crisps Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
| 2025 | 实际情况 | 35.8 |
| 2026 | 估算 | 37.4 |
| 2036 | 天气预报 | 58.6 |
| CAGR 2026年至2036年 | 预报期 | 4.6% |
来源:Fact.MR 分析,更新于 2026年10月14日
土豆薯片市场增长的决定性数字是什么?
2026年至2036年间,市场价值增加了USD 21.2亿美元。
- 市场需求驱动因素
- 许多家庭购买薯片作为快速且熟悉的零食。稳定的口味和易于获得往往会鼓励重复购买。
- 新调味料帮助品牌增加多样性,同时保持产品熟悉感。百事公司于2025年7月重点介绍了其在地区风味的清脆口味方面的工作[5]。
- 许多注重价格的消费者更喜欢以实惠的价格选择熟悉的口味。然而,品牌需要消费者调研才能了解实际的购买偏好。
- 分析的关键细分
- 按产品类型划分:2026年,调味薯片占 42.5% 份额,调味选项帮助品牌满足不同口味偏好。
- 按销售渠道划分:超市/大型超市在2026年占据 45.8% 份额,因为购物者可以在常规购物时比较包装。
- 按口味类型划分:烧烤在2026年占据 28.7% 份额,因为它在熟味脆口味中地位稳固。
- 按包装类型划分:袋子在2026年保持 56.1% 份额,因为它们适合熟悉的单份和共享形式。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“土豆脆片品牌需要保持日常包装的实惠,同时为顾客提供新口味尝试。土豆的质量和一致的烹饪过程有助于保持人们对口感的期待。店内货架上的定期供应能让首次购者成为回头客。减少浪费并保持热门包装容量的品牌,通常更能在价格上竞争。”
- 战略意义
- 脆薯制作者需要使用能提供正确质地和口感的土豆。土豆的质量会对成品产生明显影响。
- 零售商通常同时提供价值包和高端口味,以满足不同预算。清晰的价格帮助购物者更容易比较选择。
- 包装大小通常根据不同的零食场合设计。良好的包装还有助于在运输和储存过程中保持薯片的新鲜。
- 品牌通常会在将新口味加入更广泛的产品线之前先测试新口味。强劲的回头销量通常比最初的好奇心更重要。
德国预计2026年至2036年将以 5.3% CAGR 增长。巴西紧随其后,位列 4.8%,美国则记录 4.4%。英国达到 3.9%,日本 3.5%。在日本,品牌在便利店和超市货架空间的激烈竞争中,平衡了本地口味偏好。
土豆薯片市场按细分细分是怎样的?
Flavored持有 42.5%;2026年超市/超级市场占 45.8% 份额。
哪种产品类型带来了薯片销售?
调味薯片预计将在2026年占据 42.5% 份额。
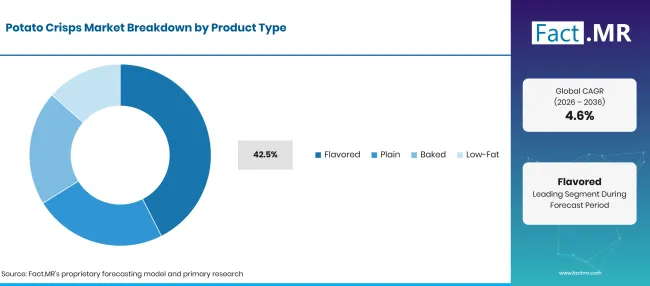
Factmr Potato Crisps Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 风味(主打部分) | 42.5% |
| 其他环节合并 | 57.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
调味薯片为顾客提供了更多选择,同时保持土豆脆片作为熟悉的零食。原味薯片依然受到喜欢简单口味或搭配蘸酱的人群欢迎。烤制和低脂口味为注重饮食偏好的消费者提供了更多选择。然而,口感和质地依然在人们购买中起着重要作用。
销售渠道细分领域有哪些领先?
预计超市/大型超市将在2026年占据 45.8% 份额。
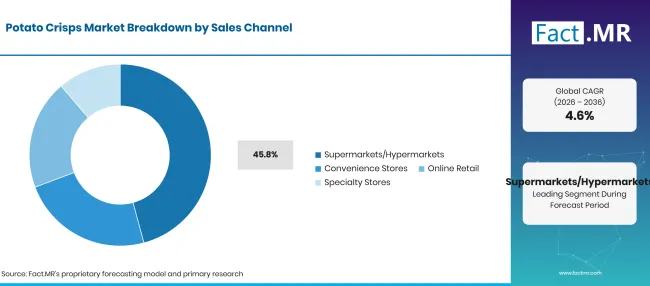
Factmr Potato Crisps Market Breakdown Sales Channel | Source: Fact.MR
| 销售渠道 | 《Share》(2026) |
|---|---|
| 超市/大型超市(领先细分市场) | 45.8% |
| 其他环节合并 | 54.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
超市让购物者在日常购物时轻松比较不同品牌和价格。这些商店既销售大包装共享包装,也销售小零食包,因此品牌需要保持充足且易于购买。便利店注重快速购买,包装大小和货架位置会影响购买决策。网店因多包装购买而受欢迎,但产品需要坚固包装才能保持良好状态。
口味类型如何影响购买?
预计烧烤将在2026年占据 28.7% 份额。
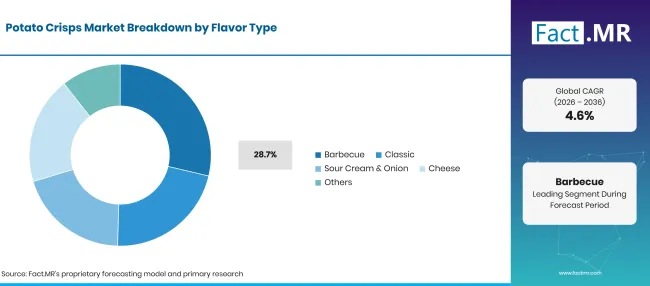
Factmr Potato Crisps Market Breakdown Flavor Type | Source: Fact.MR
| 风味类型 | 《Share》(2026) |
|---|---|
| 烧烤(主打环节) | 28.7% |
| 其他环节合并 | 71.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
烧烤口味依然受欢迎,因为它提供了许多顾客喜爱的熟悉咸味。经典的咸味薯片依然吸引着喜欢简单口味的买家。酸奶油洋葱和奶酪在同一零食类别内提供不同的口味选择。品牌通常会根据本地喜好调整调味料,而不改变核心产品。
哪种包装类型更受欢迎?
预计2026年袋子将占 56.1% 份额。
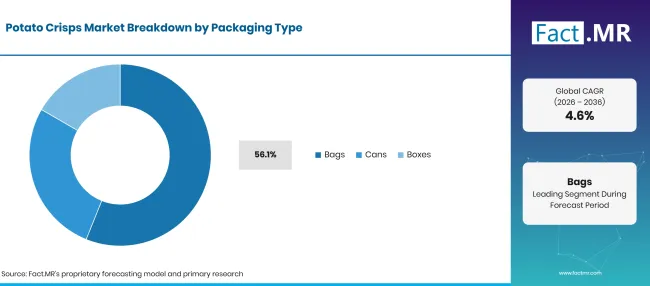
Factmr Potato Crisps Market Breakdown Packaging Type | Source: Fact.MR
| 包装类型 | 《Share》(2026) |
|---|---|
| 袋子(主导部分) | 56.1% |
| 其他环节合并 | 43.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
袋子是土豆薯片最常见的包装形式,因为它们适合不同的包装尺寸,并且在店内展示效果良好。制造商还需要包装在运输和储存过程中保护产品。罐装包装更坚固,有助于保持薯片形状,尽管并非适用于所有产品类型。盒装主要用于多包装和通过零售店销售的共享包装。
是什么加速了土豆脆片市场的采用,又是什么阻碍了它?
日常零食保持了对薯片的需求稳定。然而,土豆价格上涨和价格压力会增加增长挑战。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 方便的包装零食 | +0.9% | 全球 | 短期(<= 2 年) |
| 新的本地风味选择 | +0.7% | 全球 | 中期(2年至4 年) |
| 超市交通 | +0.6% | 全球 | 中期(2年至4 年) |
| 品牌配方更新 | +0.5% | 北美、欧洲、东亚 | 中期(2年至4 年) |
| 稳定的土豆供应 | +0.4% | 产区 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月14日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 更小且经济实惠的套装 | +0.7% | 全球 | 短期(<= 2 年) |
| 区域调味发布 | +0.6% | 拉丁美洲、东亚、欧洲 | 中期(2年至4 年) |
| 烘焙产品扩展 | +0.5% | 北美、欧洲 | 中期(2年至4 年) |
| 生产损失减少 | +0.4% | 土豆产区 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月14日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 马铃薯供应的变异性 | -0.8% | 产区 | 中期(2年至4 年) |
| 价格敏感家庭 | -0.6% | 全球 | 短期(<= 2 年) |
| 书架空间竞赛 | -0.5% | 全球 | 中期(2年至4 年) |
| 包装和机油成本 | -0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月14日
哪些国家将扩大土豆薯片市场直到2036年?
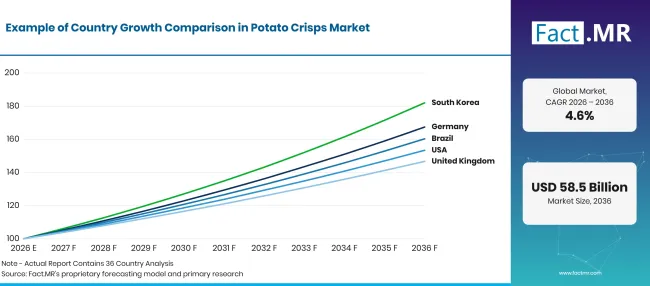
Factmr Potato Crisps Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 5.3% |
| 巴西 | 4.8% |
| 美国 | 4.4% |
| 英国 | 3.9% |
| 日本 | 3.5% |
来源:Fact.MR 分析,更新于 2026年10月14日
为什么德国领先马铃薯脆片增长?
5.3% CAGR,得益于强劲的国内马铃薯供应和成熟的杂货零售业。
德国受益于丰富的国内土豆供应和强劲的超市销售。联邦统计局报告称,2025年土豆收成量达13.9百万吨[1]。超市销售品牌薯片和自有品牌薯片。制造商通过不同口味、优质产品和有吸引力的定价竞争。价值包也帮助品牌吸引普通家庭买家。
巴西是如何扩大土豆脆片销售的?
4.8% CAGR,受地区口味偏好和包价的便利影响。
巴西受益于本地土豆生产和广泛的地区口味偏好。IBGE报告称2025年土豆产量为 4,492,581 吨[6]。脆型品牌可以在保持核心产品不变的同时引入新口味。包装尺寸和配送成本在全国范围内依然重要。在长途运输中保持产品质量的品牌,能够触及更大城市以外的更多客户。
是什么支撑着美国土豆脆片的销售?
4.4% CAGR,由成熟的零食渠道和频繁的产品更新驱动。
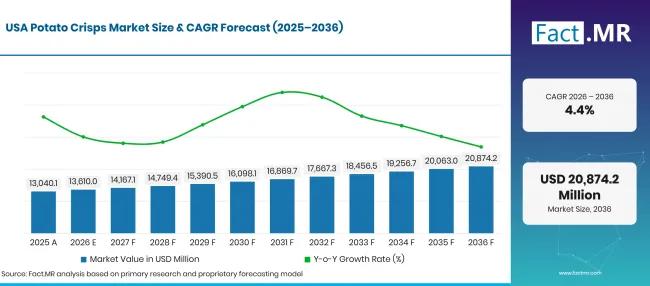
Factmr Potato Crisps Market Forecast Usa | Source: Fact.MR
美国拥有成熟的零食市场,薯片通过超市、便利店和多包装包装销售。百事公司宣布了Lay'包装和食谱的更新,时间为2025年10月[3]。这反映了领先品牌如何在保持忠实顾客参与的同时,焕新熟悉的产品。不同的包装尺寸和口味选择有助于满足日常零食、分享和家庭购买的需求。
英国是如何维持土豆脆片需求的?
3.9% CAGR,得益于强烈的零食习惯和国内土豆供应。
英国土豆脆片市场强劲,常被购买作为午餐、快速零食和家庭用。英国环境、食品及农村部报告称2025年收获土豆 5.549 百万吨 [2]。单包包装在外出购买中很受欢迎,而多包装则常见于家庭购物。商店货架上已有许多知名品牌,因此公司通过优质产品、吸引人的价格和吸引顾客反复购买的口味来竞争。
为什么日本的薯片市场更关注包装尺寸和便利店?
3.5% CAGR,受便利店商品陈列和频繁产品调整的影响。
日本便利店市场强大,小包装薯片是受欢迎的选择。Calbee于2025年9月宣布推出一款薄切松石口味的便利店洋芋片[4]。品牌通过不同的质地、口味和包装尺寸展开竞争。购物者在包装内容变化时也会密切关注价值。
谁在薯片市场领先?
竞争者包括全球食品集团和区域土豆脆片专家。百事公司在多个国家销售乐事及相关薯片产品。
Calbee是日本主要的土豆零食制造商,而Intersnack通过多个国际和本地品牌提供薯片。Lorenz和Herr Foods也在成熟的包装零食类别中竞争。Utz品牌和The Campbell's Company通过薯片品牌参与,包括Utz、Boulder Canyon和Kettle Brand。
竞争地位因国家而异,因为每家公司拥有不同的零售布局、品牌组合和产品范围。根据 Fact.MR 分析,重复购买和零售商接受度会影响新薯片包装是否能维持货架空间和生产规模。
哪些公司是主要供应商?
主要公司包括百事可乐、Calbee、Intersnack集团、Lorenz Snack-World、Utz品牌、Herr Foods和Kettle Foods。
- 百事可乐
- 卡尔比
- Intersnack 集团
- 洛伦兹零食世界
- 乌茨品牌
- 赫尔食品
- 水壶食品
参考书目
- [1] 国家联邦(Destatis)。(2025年)。 2025年谷物和土豆收获: 45 百万吨谷物和 14 万吨土豆。
- [2] 环境、食品与农村事务部。(2026年9月 3日)。英国 农业 2025:第 7章,作物。
- [3] 百事公司。(2025年10月 9日)。 《从土豆到薯片:乐事的下一章》。
- [4]Calbee公司(2025年9月 16日)。[发布超薄洋芋片清汤口味]。
- [5]百事可乐。(2025年7月24日)。6出乎意料的薯片口味的灵感来源。
- [6]巴西地理与统计研究所。(无日期)。巴西土豆生产。
- [7]巴西地理与统计学院。(2026年2月 13日)。2025年2月 1,6% [零售销售预计2025年末 1.6%]
- [8]国家统计局。(2026年1月 23日)。英国零售销售:2025年12月。
本报告回答了问题
- 报告探讨了哪些酥皮类型有助于品类销售,以及调味如何支持产品选择。
- 销售渠道部分介绍了购物者在购物和快速零食购买时如何接触到薯片。
- 国家展望比较了五个市场,分别使用各自的预测率和当地生产或零售状况。
- 竞争性评审解释了既有品牌和区域专家在产品线和客户渠道上的差异。
- 供应链讨论还包括土豆的适配性、包装保护以及影响成品脆皮价格的成本。
土豆脆片市场涵盖哪些内容?
土豆薯片市场涵盖了以土豆制成的包装咸味薯片,包括原味和调味版本。烘焙和低脂品种在以薯片形式销售时也属于该产品分类。相关土豆零食类别不仅限于成品薯片,还包括其他加工土豆形式。
范围包括哪些内容?
收入范围包括通过超市和大型超市、便利店、在线零售和特色商店分销的包装薯片。还包括以袋装或其他知名薯片包装销售的制造商和零售商品牌产品。
哪些内容被排除在范围之外?
作为配料出售的新鲜土豆不在成品零食市场。冷冻薯条、脱水土豆配料和土豆基预制餐除非作为成品薯片在定义的产品类别内销售,否则不包含在内。玉米片和非土豆零食也不在本次报告范围内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
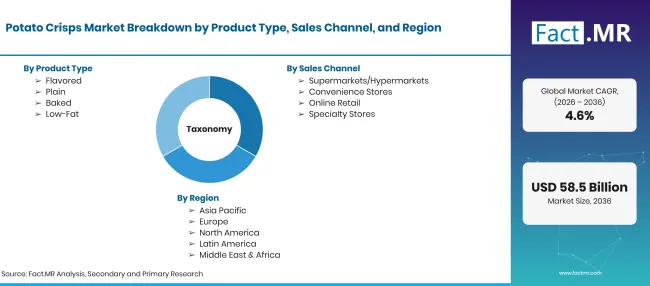
Factmr Potato Crisps Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年和2036年USD十亿;2026年至2036年CAGR |
| 市场定义 | 包装好的土豆薯片作为咸味零食出售,包括原味和调味口味。 |
| 产品类型 | 调味;原味;烘焙;低脂 |
| 销售渠道 | 超市/大型超市;便利店;在线零售;特色商店 |
| 风味类型 | 烧烤;经典;酸奶油洋葱;奶酪;其他 |
| 包装类型 | 袋子;罐头;箱子 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 预测期 | 2026年至2036年 |
| 介绍的公司 | 百事公司;卡尔比;Intersnack集团;洛伦兹零食世界;乌茨品牌;赫尔食品;水壶食品 |
| 方法介绍 | 审查产品供应、零售渠道、马铃薯供应指标及预测值。 |
来源:Fact.MR 分析,更新于 2026年10月14日
市场如何细分?
-
按产品类型划分
- 有味道
- 平原
- 烘焙
- 低脂
-
按销售渠道分类
- 超市/大型超市
- 便利店
- 在线零售
- 特色商店
-
按口味类型分类
- 烧烤
- 经典
- 酸奶油洋葱
- 奶酪
- 其他
-
按包装类型分类
- 包
- 罐头
- 盒子
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

