- Market Value (2025): USD 28.6 Bn
- Estimated Value (2026): USD 30.2 Bn
- Forecast Value (2036): USD 52.6 Bn
- CAGR (2026-2036): 5.7%
到2036年,制冷包装市场的预测价值是多少?
2026年USD 30.2亿,到2036年5.7% CAGR达到USD 52.6亿。
- 2025年,制冷包装市场达到 USD 28.6 亿美元 。
- 随着更多产品在冷藏配送中需要保护包装,销售额预计将从2026年的USD 30.2亿增长到2036年的USD 52.6亿。
- 预计2026年至2036年的5.7% CAGR反映了食品加工商、商业冷藏库和温度敏感药品制造商的需求。
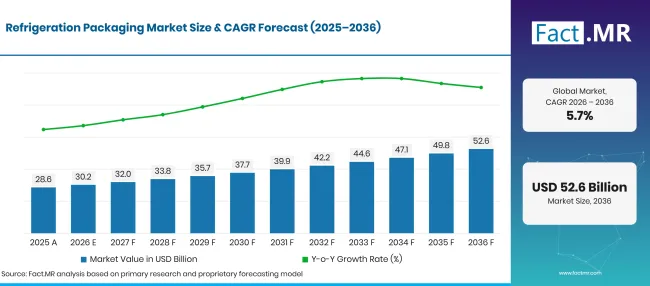
Refrigeration Packaging Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 28.6 |
| 2026 | 估算 | 30.2 |
| 2036 | 天气预报 | 52.6 |
| CAGR 2026年至2036年 | 预报期 | 5.7% |
来源:Fact.MR 分析,更新于 2026年11月3日
制冷包装市场增长的决定性数字是什么?
到2036年,市场价值将增加USD 22.4亿,塑料和刚性格式在2026年占据了主要份额。
- 市场需求驱动因素
- 食品加工商需要能够耐冷凝和冷藏配送中反复处理的包装。Sealed Air 于 2026 年 1 月介绍了 CRYOVAC 真空包装在肉类加工和食品服务中的作用 [1]。
- 包装设计师现在除了食品接触义务外,还面临更严格的回收要求。
- 冷藏操作员需要统一的包装尺寸以进行堆叠和仓库搬运。
- 食品出口商选择能够经得起长途运输和频繁转运的包装。巴西在官方贸易数据中记录了2025年 3,090.3 千吨牛肉出口[4]。
- 新鲜食品包装规范也会响应供应链的损失。欧盟统计局在2026年9月发布的报告中报告了2024年欧盟 57.9 百万吨食品浪费[5]。
- 分析的关键细分
- 按材料类型划分:塑料预计将在2026年占 38.4% ,因为其耐潮性和密封性适合冷藏食品应用。
- 按包装类型划分:刚性包装预计将在2026年成为 58.3% ,因为运输容器和保护托盘面临反复处理。
- 按应用分类:食品与饮料预计将在2026年通过冷藏肉类、乳制品和预制食品分发产生 54.2% 。
- 按终端用户分类:预计2026年商业市场将占 47.6% ,因为零售商和餐饮服务分销商将以标准化包装购买产品。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“冷藏包装的需求取决于包装在填充、冷藏、运输和零售处理方面的表现。食品加工和分销商需要在符合现有设备和存储布局的同时保持密封完整性的材料。”
- 战略意义
- 食品加工商可以在多次冷藏和装载循环后测试密封完整性,然后再将新材料引入常规生产。
- 包装转换器在向现有客户推荐更轻的冷藏包装时,可以通过比较运输损伤率和线路兼容性而受益。
- 分销商需要将固定的包装尺寸与存储布局和托盘需求保持一致,以避免空间浪费。
- 随着欧洲对食品接触材料的新要求适用,零售团体可以请求明确的处置指导和包装证据。
德国预计在2036年前将实现 6.6% CAGR ,因为包装生产商正在适应欧洲的材料规范。巴西紧随其后,拥有成熟的肉类出口供应链, 6.0% 。美国预计在冷藏仓库流量支持重复采购的市场 5.4% 。英国预计为 4.8%,而日本预计为 4.3% ,因为企业持续满足严格的处理规格。
制冷包装市场按细分市场如何划分?
塑料 38.4%;硬质包装 58.3%;食品和饮料 54.2%;2026年商业 47.6% 。
哪种材料类型占主导地位?
预计塑料将占2026年价值的 38.4% 。
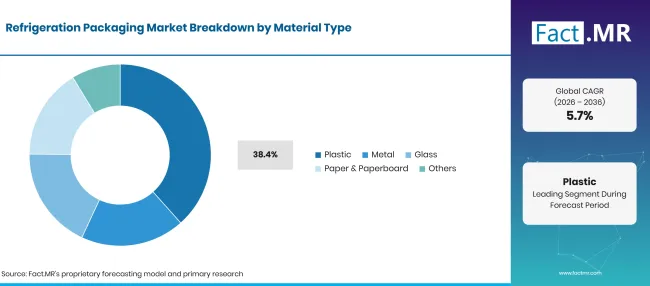
Refrigeration Packaging Market Breakdown Material Type | Source: Fact.MR
| 材料类型 | 《Share》(2026) |
|---|---|
| 塑料(领先细分) | 38.4% |
| 其他环节合并 | 61.6% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
塑料包装适用于冷藏和冷冻食品,因为它们可以密封防潮,并制成适合自动填充管线的尺寸。金属容器对于某些具有强度和长寿命且承重的产品形式仍然有用。玻璃在某些食品和制药领域具有其惰性表面的作用。纸张和纸板提供外部保护和展示表面,包括环绕密封主包装的瓦楞纸箱。材料选择取决于产品和完整的运输路线。欧盟统计局报告称,2024年欧盟产生的塑料包装废弃物 42.4% 被回收[6]。
包装类型领域的领先者有哪些?
硬质包装预计将代表2026年价值的 58.3% 。
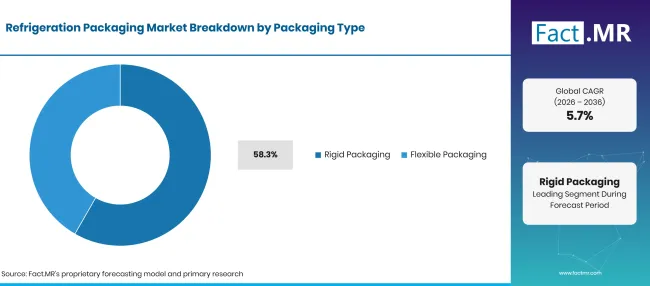
Refrigeration Packaging Market Breakdown Packaging Type | Source: Fact.MR
| 包装类型 | 《Share》(2026) |
|---|---|
| 刚性包装(领先细分) | 58.3% |
| 其他环节合并 | 41.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
刚性托盘和容器可防止堆叠和频繁转运时食物被压碎。它们还为餐饮运营商提供了熟悉的设备,方便在冷藏机和准备区之间运输货物。柔性薄膜在填充前占用的存储空间更少,并适合不规则肉类切割的真空封口。在产品规格允许的情况下,柔性袋子还允许更小的分量和更简单的包装。决策通常从包装线和运输过程中遇到的力开始。
应用形态需求如何?
食品和饮料行业预计将在2026年占 54.2% 。
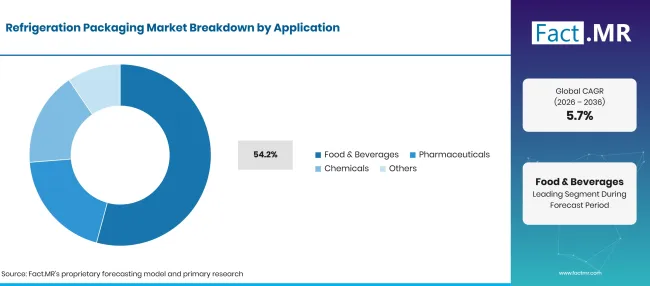
Refrigeration Packaging Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 食品与饮料(领先板块) | 54.2% |
| 其他环节合并 | 45.8% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
食品包装在销售前需经过多个冷藏阶段。新鲜肉类需要密封以防止泄漏,而冷冻预制餐则需要能耐低温处理的容器。药品包装的差异在于温度范围可能较窄,且运输规格中可能包含有记录的性能。化学品使用者更看重材料与所含物质的兼容性。
哪个终端用户组占比最大?
预计2026年商业市场将占 47.6% 。
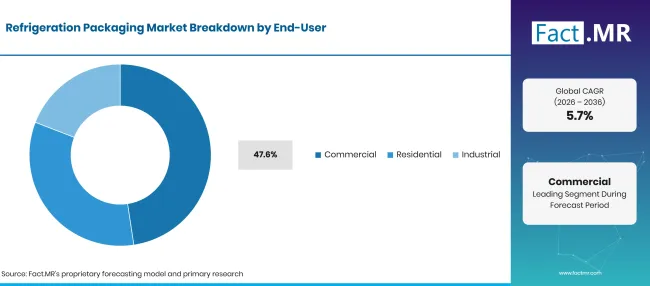
Refrigeration Packaging Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 商业(主导细分) | 47.6% |
| 其他环节合并 | 52.4% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
商业客户包括食品零售商和餐饮分销商,这些企业需要可预测的包装尺寸和易于识别的接收。他们的采购通常强调可靠性,因为包装失效可能中断日常配送。住宅应用包括较小的保温包装和面向消费者的冷藏产品。工业客户可能指定较大的保护容器或重复使用系统以进行生产转移。这些细分市场对重复使用和包装强度有不同的要求。对于商业运输,包装选择必须考虑员工如何装箱以及包装到达销售点时的展示情况。
是什么加速了制冷包装市场的采用,又是什么阻碍了它?
冷藏食品分销和密封包装性能支持销售,而材料费用和回收规则则影响产品选择。
驱动因素影响分析
| 车手 | CAGR 参考 / 影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 冷食分发与重复点餐 | 5.7% | 全球 | 短期 |
| 食品接触性能与密封可靠性 | 5.7% | 北美;欧洲 | 短期 |
| 冷冻食品和预制食品包装需求 | 5.7% | 全球 | 中期 |
| 冷藏处理和仓库安装 | 5.7% | 北美;亚洲 | 中期 |
| 温度敏感药物分布 | 5.7% | 全球 | 长期 |
来源:Fact.MR 分析,更新于 2026年11月3日
机会影响分析
| OPPORTUNIT | CAGR 参考 / 影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 可回收冷藏食品包装 | 5.7% | 欧洲 | 中期 |
| 更轻的刚性托盘设计 | 5.7% | 全球 | 中期 |
| 可回收商业集装箱 | 5.7% | 北美;欧洲 | 长期 |
| 用于分量控制的柔性薄膜 | 5.7% | 全球 | 中期 |
来源:Fact.MR 分析,更新于 2026年11月3日
约束带影响分析
| 约束 | CAGR 参考 / 影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 性能级包装材料的成本 | 5.7% | 全球 | 短期 |
| 新食品接触结构的资格认证 | 5.7% | 欧洲;北美 | 中期 |
| 由于背包选择不当导致的运输损伤 | 5.7% | 全球 | 短期 |
| 混合材料包装的困难回收 | 5.7% | 欧洲 | 长期 |
来源:Fact.MR 分析,更新于 2026年11月3日
哪些国家正在扩大制冷包装市场直到2036年?
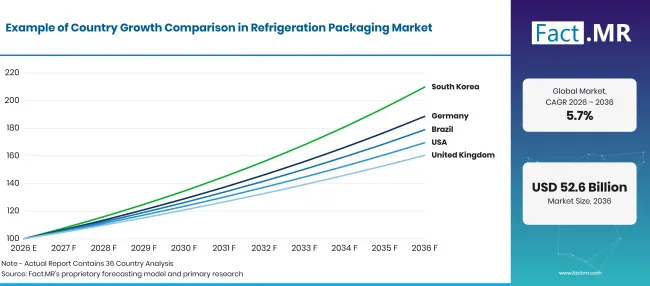
Refrigeration Packaging Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 6.6% |
| 巴西 | 6.0% |
| 美国 | 5.4% |
| 英国 | 4.8% |
| 日本 | 4.3% |
来源:Fact.MR 分析,更新于 2026年11月3日
是什么支撑着德国制冷包装的需求?
6.6% CAGR,受欧洲包装规则和冷藏食品分销的影响。
德国包装转换器预计将调整冷藏食品的包装形式以适应欧盟的新包装框架。欧盟委员会于2026年8月宣布,2025/40 条例已开始实施 [2]。该变更使得需要可靠密封和清晰回收说明的冷藏食品生产商在选择材料时成为实际考量。硬质托盘和外壳还必须符合仓库搬运和超市配送的要求。
是什么支撑了巴西制冷包装的需求?
6.0% CAGR,与出口包装和冷藏肉类物流相关。
巴西冷藏出口链制造了能够承受长途运输的密封食品包装的持续订单。农业和畜牧业部于2026年5月报告称,2025年农业企业出口达到 USD 169.2 亿[8]。肉类加工商在冷藏运输期间依赖合适的初级包装,而分销公司则需要在装载过程中保持形状的外壳。
是什么支撑着美国制冷包装的需求?
5.4% CAGR,由大型冷藏产品流支撑。
在美国,冷藏仓库网络通过商业储存和零售分销运输包装肉类及其他冷藏食品。美国农业部于2026年2月发布了冷藏年度摘要 [3]。该报告追踪了冷藏设施中的商品库存,为包装制造商提供了需要密封或保护性处理的产品类别视图。
是什么支撑着英国制冷包装的需求?
4.8% CAGR,受冷藏食品生产和零售处理的影响。
英国拥有庞大的食品加工基础,依赖密封包装进行冷藏分销。英国国家统计局于2026年7月报告称,2025年新鲜或冷藏牛肉及小牛肉部位的销售额达到 7.3 亿英镑[7]。这些产品需要适合填充线路和通过杂货供应链配送的防护包装。
是什么支撑着日本制冷包装的需求?
4.3% CAGR,受紧凑包装和严格的展示标准所塑造。
日本食品出口商需要保护包装,在国际配送过程中保存产品呈现。农业林业省于2026年2月报告称,2025年食品和农产品出口达到 1.7005 万亿日元[9]。出口订单在产品需要温控运输时,实际需要冷藏和冷冻包装。
谁领导制冷包装市场?
包装企业通过服务冷藏产品链的不同部分来竞争。Sealed Air 提供针对蛋白质及相关食品加工需求的 CRYOVAC 食品包装。
Amcor 提供刚性和柔性包装产品,而 Mondi 和 Smurfit Westrock 则提供适合外部保护和分销的纸质包装选项。国际纸张供应瓦楞纸及相关包装。Huhtamaki 提供食品包装产品。这些产品组合与冷藏包装在不同程度上有重叠,因此竞争地位取决于产品规格和目标客户。
哪些公司是主要供应商?
主要公司包括Amcor plc; Sealed Air Corporation;Mondi plc;Smurfit Westrock plc;国际纸业公司;Huhtamaki Oyj。
- Amcor plc
- Sealed Air Corporation
- 蒙迪公司
- 斯默菲特·韦斯特洛克有限公司
- 国际造纸公司
- 胡塔马基·奥伊
参考书目
- [1] Sealed Air Corporation。(2026年1月, 7年)。 CRYOVAC®品牌食品包装标志着 85 多年的创新、性能和客户服务
- [2] 欧洲委员会。(2026年8月 11日)。 新的欧盟包装规则开始实施。
- [3] 美国农业部国家农业统计局。(2026年2月 27日)。 冷藏年度摘要
- [4]发展、工业、贸易与服务部。(2026年, 6年10月)。巴西 外部商业公司 - Dados Consolidados
- [5]欧盟统计局。(2026年9月 29日)。 欧盟食品浪费:2024年每人 129 公斤
- [6]欧盟统计局。(2026年10月 22日) 欧盟塑料包装废弃物:每人 35.9 公斤
- [7]国家统计局。(2026年7月24日)。英国制造商按产品销售:2025年
- [8]农业与佩库利亚农业部。(2026年5月 27日)。巴西农业 节 2025 com recorde em 出口美国 169 bilhões e superávit de US$ 149,07 bilhões
- [9]农业、林业和渔业部。(2026年2月, 3日)。[2025年农林食品出口结果]
本报告回答了问题
- 冷藏和冷冻食品供应链如何选择防潮的初级和外包装。
- 为什么在2026年,僵化套餐比灵活格式占据更高的价值份额。
- 商业配送需求与家庭和工业包装需求的不同之处。
- 哪些国家的增长率和国家产业状况影响了2026年至2036年的展望。
- 材料规则如何影响为冷藏商品服务的包装转换器所提供的选择。
制冷包装市场涵盖哪些内容?
该市场涵盖用于保护需要低温控制产品的包装。其边界包括接触食品的初级包装和用于冷藏或运输的保护性次级包装。分析考虑包装价值,不包括制冷设备和运输服务的成本。
范围包括哪些内容?
用于冷藏食品的塑料薄膜和托盘与适合应用的玻璃和金属容器并列覆盖。纸质外壳、冷藏包装相关绝缘保护以及商业分销形式也在范围内。
哪些内容被排除在范围之外?
制冷设备和仓库运营收入不计入包装销售。没有明确冷藏产品用途的一般家用容器不在内。建筑物或车辆永久安装的制冷剂气体和保温材料被视为设备投入品,而非运输包装。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
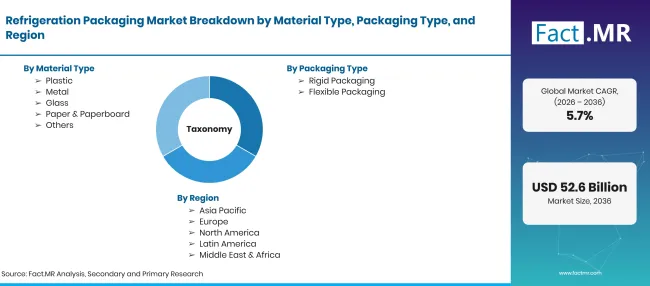
Factmr Refrigeration Packaging Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
| 数量单位 | USD 亿 |
| 市场定义 | 用于保护冷藏或冷冻条件下处理产品的包装,包括初级食品接触包装以及冷藏和运输期间使用的保护性二次包装。 |
| 材料类型 | 塑料;金属;玻璃;纸张和纸板;其他 |
| 包装类型 | 刚性包装;柔性包装;其他 |
| 应用 | 食品与饮料;制药;化学品 |
| 终端用户 | 商业;住宅;工业 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Amcor plc; Sealed Air Corporation;Mondi plc;Smurfit Westrock plc;国际造纸公司;Huhtamaki Oyj |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场规模和细分基于冷藏配送需求、包装材料性能、冷藏处理、应用需求、国家增长、供应商活动及包装法规。 |
来源:Fact.MR 分析,更新于 2026年11月3日
市场如何细分?
-
按材料类型分类
- 塑料
- 金属
- 玻璃
- 纸张与纸板
- 其他
-
按包装类型分类
- 刚性包装
- 柔性包装
- 其他
-
按应用分类
- 餐饮
- 制药
- 化学品
-
按终端用户分类
- 商业
- 住宅
- 工业
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

