- Market Value (2025): USD 23.4 Bn
- Estimated Value (2026): USD 24.7 Bn
- Forecast Value (2036): USD 42.6 Bn
- CAGR (2026-2036): 5.6%
到2036年,硬质PU泡沫市场的预测价值是多少?
2026年USD 24.7亿,到2036年5.6% CAGR达到USD 42.6亿。
- 根据 Fact.MR 分析,2025年刚性PU泡沫市场估值为 USD 23.4 亿美元 。
- 预计需求将从2026年的USD 24.7亿增加到2036年的USD 42.6亿。
- 刚性PU泡沫市场预计将从2026年的USD 24.7亿增加到2036年的USD 42.6亿,CAGR达到5.6%。
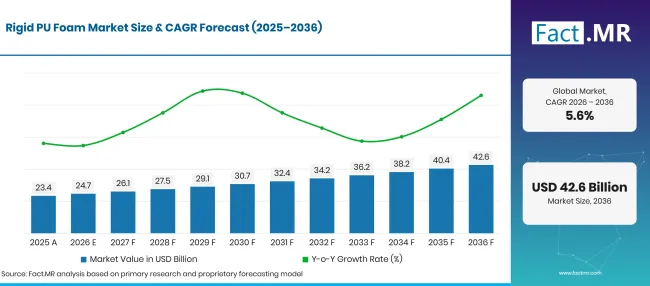
Rigid Pu Foam Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 23.4 |
| 2026 | 估算 | 24.7 |
| 2036 | 天气预报 | 42.6 |
| CAGR 2026年至2036年 | 预报期 | 5.6% |
来源:Fact.MR 分析,更新于 2026年10月27日
硬质PU泡沫市场增长的决定性数字是什么?
2026年至2036年间USD 17.9十亿绝对机会。
- 市场需求驱动因素
- 建筑能效支持了市场增长。欧盟委员会于2026年6月报告称,建筑约占欧盟能源消耗的40%,以及能源相关温室气体排放的36%。旨在提升建筑性能的政策支持对保温材料的需求,包括刚性PU泡沫,在产品规格和安装要求合适的情况下[1]。
- 保温性能和合规要求会影响建筑应用中的材料选择。2026年10月19日,欧盟委员会报告称97测试的保温样品中有31未达到热阻要求。评估涵盖了六类保温材料,强调了经过验证的热性能和准确的产品文档的重要性[2]
- 家电和工业保温通过增加节能制冷和热绝缘系统的需求,推动了刚性PU泡沫市场的增长。刚性PU泡沫广泛应用于制冷设备及其他需要热绝缘的应用。制造商根据保温性能、加工要求和最终产品设计来选择配方[3]。
- 建筑和翻新增加了对建筑外壳和屋顶系统中刚性PU泡沫的需求,以提升热绝缘和能效。喷涂泡沫和刚性泡沫组件可以支持屋顶、墙体及其他建筑围护结构区域的保温。采用取决于当地建筑规范以及适当的防火性能和安装实践[4]。
- 分析的关键细分
- 按产品类型分类:喷涂泡沫预计在2026年占市场 48.7% ,其封闭不规则缝隙和持续热绝缘的能力支持其能力。
- 按应用类型:建筑与施工在2026年占据 42.3% 份额,主要受新建和翻新建筑屋顶和墙体节能保温的需求推动。
- 按终端用户划分:住宅在2026年是终端用户类别的 38.5% ,这得益于改善家庭保温以减少热量传递和能耗的需求。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“刚性PU泡沫的需求与建筑和电器各项保温要求密切相关。能够提供稳定的热性能和可靠产品文档的制造商将更具优势,因为客户更加重视能源效率和合规性。”
- 战略意义
- 制造商需要记录热性能和火灾相关特性,以适应预期应用。
- 建筑材料供应商必须将产品规格与当地建筑规范和安装规范保持一致。
- 家电制造商可以同时评估保温性能、加工需求和产品设计限制。
- 分销商在提供关于安装、搬运和应用适用性的明确技术指导方面发挥着关键作用。
- 生产商应优先选择低影响的原材料和制造选项,同时不牺牲所需泡沫的性能。
德国预计将达到2036年的 7.1% CAGR 。巴西预计增长为 6.5%,美国紧随其后为 5.9%。英国预计将以 5.3%增长,而日本预计将达到 4.7%。
刚性PU泡沫市场按细分市场如何细分?
Fact.MR 指出喷涂泡沫是 48.7%的领先产品类型。建筑与施工在 42.3%中领先应用,而住宅领域占终端用户需求的 38.5% 。
哪种产品类型占主导地位?
喷泡沫预计将在2026年持有 48.7% 份额。
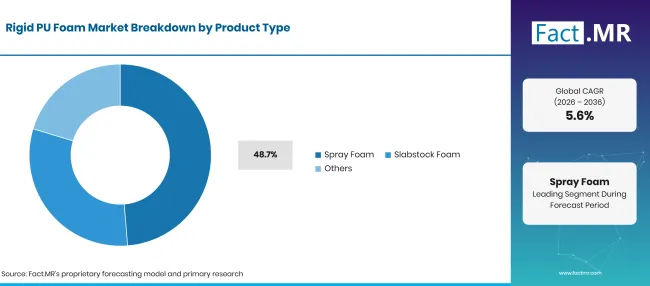
Rigid Pu Foam Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
| 喷涂泡沫(前导段) | 48.7% |
| 其他环节合并 | 51.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月27日
喷涂泡沫用于保温建筑外壳区域并密封建筑构件周围的缝隙。其形成连续层的能力使其适合特定屋顶、墙体和地板应用。Slabstock泡沫满足其他刚性泡沫需求,并根据预期产品设计进行加工。采用取决于安装质量及对相关建筑和消防安全要求的合规性。
应用领域领先什么?
建筑与施工部门预计将在2026年占 42.3% 份额。
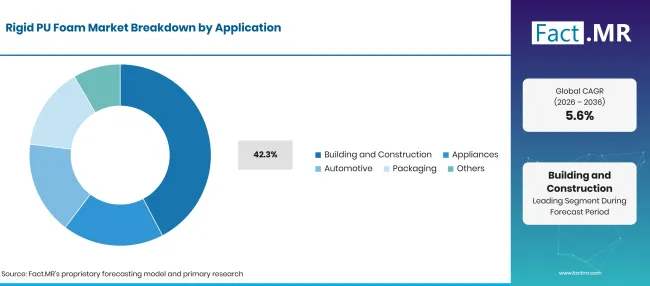
Rigid Pu Foam Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
| 建筑与施工(领先领域) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月27日
建筑应用包括墙体和屋顶保温材料,以及保温面板和其他建筑围护结构系统。刚性聚乙烯泡沫在产品规格和安装适当情况下可以减少热传导。家电和汽车应用对部件几何形状、生产方法和热性能有不同的要求。
哪个终端用户细分市场负责?
预计2026年住宅占比将占 38.5% 份额。
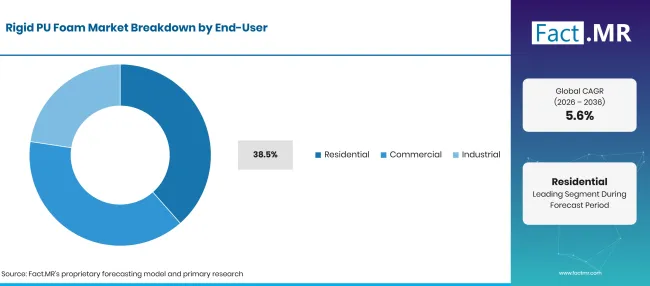
Rigid Pu Foam Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
| 住宅(领先细分市场) | 38.5% |
| 其他环节合并 | 61.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月27日
住宅需求由新建住宅和翻新项目中的保温需求支持。商业和工业买家会同时评估保温性能、耐用性和安装要求。家电制造商在家庭和商业制冷等应用中使用刚性PU泡沫。这些终端用户类别有不同的产品规格和购买周期。
是什么加速了硬质PU泡沫市场的采用,又是什么阻碍了这一进程?
对保温和温控设备的需求支持了采用。然而,材料成本、合规要求以及正确安装的需求可能会限制采用。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 撞击时间线 |
|---|---|---|---|
| 建筑能效升级 | +1.0% | 欧洲,北美 | 中期(2年至4 年) |
| 住宅和商业建筑 | +0.8% | 全球 | 中期(2年至4 年) |
| 家电的保温需求 | +0.6% | 全球 | 短期到中期 |
| 工业保温要求 | +0.4% | 全球 | 长期(4+年) |
| 改进的泡沫加工技术 | +0.3% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月27日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 撞击时间线 |
|---|---|---|---|
| 节能建筑翻新 | +0.8% | 欧洲,北美 | 中期(2年至4 年) |
| 高性能绝缘面板 | +0.6% | 全球 | 中期(2年至4 年) |
| 制冷与冷链设备 | +0.5% | 亚洲,美洲 | 长期(4+年) |
| 低冲击吹剂系统 | +0.4% | 全球 | 中长期 |
| 产品专用技术支持 | +0.3% | 全球 | 短期(≤2 年) |
来源:Fact.MR 分析,更新于 2026年10月27日
约束带影响分析
| 克制 | (~)对CAGR的影响百分比 | 地理意义 | 撞击时间线 |
|---|---|---|---|
| 原材料价格波动性 | -0.8% | 全球 | 短期(≤2 年) |
| 消防安全与建筑规范要求 | -0.6% | 全球 | 中期(2年至4 年) |
| 安装质量与劳动力可用性 | -0.5% | 全球 | 短期到中期 |
| 替代保温材料的竞争 | -0.4% | 全球 | 中期(2年至4 年) |
| 回收与终末管理挑战 | -0.3% | 全球 | 长期(4+年) |
来源:Fact.MR 分析,更新于 2026年10月27日
哪些国家正在扩大刚性PU泡沫市场直到2036年?
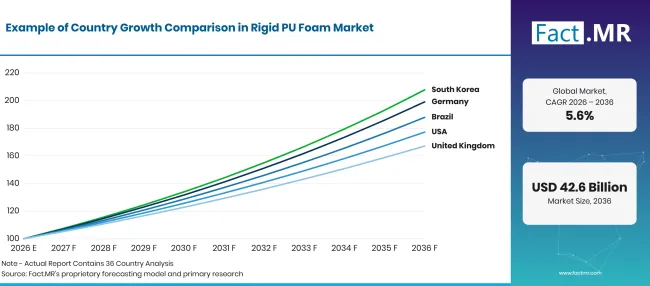
Rigid Pu Foam Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 7.1% |
| 巴西 | 6.5% |
| 美国 | 5.9% |
| 英国 | 5.3% |
| 日本 | 4.7% |
来源:Fact.MR 分析,更新于 2026年10月27日
是什么支持德国的收养?
7.1% CAGR,建筑翻新和对节能保温的需求支持。
德国'翻新活动和能源性能要求支持屋顶、墙体和地板中绝缘材料的需求。刚性聚氨酯(PU)泡沫具有适合建筑外壳应用的热绝缘性能。产品选择取决于热性能以及符合相关建筑法规和防火安全要求。
巴西是如何推动刚性PU泡沫的采用的?
6.5% CAGR,主要由建筑活动和对隔热需求推动。
巴西'建筑行业为建筑和工业设施中刚性PU泡沫创造了机会。采用取决于当地气候条件和建筑设计,以及安装保温系统的成本。制造商可以通过针对特定应用的产品和为建筑及工业用户提供技术指导来支持市场发展。
什么支持美国的采纳?
5.9% CAGR,主要由建筑节能改进和家电保温需求推动。
美国市场在住宅和商业建筑以及制冷设备和电器中使用刚性PU泡沫,因其低热导率和封闭式结构提供了高热阻且材料厚度相对较小。在建筑外壳中,刚性PU保温减少了屋顶和墙体的传导热量,而合理设计的接缝和连续保温有助于限制热桥效应。
英国在建设收养方面进展如何?
5.3% CAGR,以建筑翻新和提升能源性能为支撑。
英国市场因屋顶墙体和地板保温材料中刚性PU泡沫的需求而受益,其低热导率使得在相对较低的厚度下实现高热阻。这在改造项目中尤为重要,因为空腔深度和可用安装空间有限。闭孔泡沫结构还提供有效的隔热效果,并在正确设计的系统中安装时,有助于减少建筑外壳内的热传递。采用取决于声明的热导率和系统级U值计算,以及湿度管理和冷凝风险评估。在为住宅和商业建筑制定泡沫保温材料时,遵守英国建筑法规和防火安全要求依然至关重要。
是什么支持日本的收养?
4.7% CAGR,受建筑保温和节能电器需求的影响。
日本'硬质聚合体泡沫市场服务于建筑应用和家电制造。制造商根据热性能和耐久性以及与制造工艺的兼容性来评估泡沫系统。需求将取决于建筑活动和家电生产,因为制造商寻求满足特定应用性能要求的绝缘材料。
谁在硬质PU泡沫市场中领先?
Fact.MR 发现, BASF SE、 Covestro AG、 Huntsman Corporation、 Dow Inc. 和 Recticel NV/SA在刚性聚氨酯泡沫价值链中被剖析。
BASF和Covestro为绝缘应用提供聚氨酯泡沫系统和材料。Huntsman和Dow通过刚性泡沫配方和聚氨酯系统解决方案参与该市场,应用于建筑和制冷。Recticel生产用于建筑应用的刚性PU和聚异氰脦酯绝缘板。产品组合因配方和成品类别而异,因此比较时应考虑供应商是否提供化学原料、配方泡沫系统或成品绝缘板。
商业竞争依赖于热导率、尺寸稳定性、加工效率和防火性能要求。建筑和家电制造商还会评估保温厚度和系统兼容性,以满足具体的能效和安全标准。
哪些公司是主要供应商?
主要介绍的公司包括 BASF SE; Covestro AG; Huntsman Corporation; Dow Inc.;以及 Recticel NV/SA。
- BASF SE,
- Covestro AG
- Huntsman Corporation
- Dow Inc.
- Recticel NV/SA
参考书目
本报告回答了问题
- 报告考察了刚性PU泡沫在建筑保温及部分电器和工业应用中的应用情况。
- 细分市场分析比较了指定的产品类别及其各自的2026年市场份额。
- 国家分析评估德国、巴西、美国、英国和日本,以及相关的建筑和能源效率指标。
- 竞赛概览档案包括 BASF SE、 Covestro AG、 Huntsman Corporation、 Dow Inc. 和 Recticel NV/SA。
- 应用分析将建筑保温与家电及其他指定的终端应用区分开来。
刚性PU泡沫市场涵盖哪些内容?
该市场涵盖用于建筑物及部分电器和工业应用中热绝缘的刚性聚氨酯泡沫产品和系统。产品覆盖范围涵盖喷涂泡沫和板材泡沫等指定类别。应用覆盖范围反映了定义的建筑和非建筑用途。采购决策取决于热导率和保温厚度,以及加工要求和适用的安全标准。
范围包括哪些内容?
所包含的产品包括刚性PU泡沫材料和为市场细分中定义的应用而销售的配方系统。
价值边界涵盖特定的建筑和建筑保温用途,以及包括家电、汽车、包装和工业应用(如有)。
分析还涵盖了住宅、商业和工业终端用户需求以及五个确定的国家市场。
哪些内容被排除在范围之外?
分析排除了主要用于缓震和软垫的柔性聚氨酯泡沫。
已完成的建筑项目和安装服务不在产品收入范围之外。不符合刚性泡沫分类的聚氨酯材料被排除在外。销售用于无关应用的原材料及由其他化学物质制成的绝缘产品也被排除,除非明确计入市场规模方法论。
分析是如何构建的?
分析考虑市场预测、行业发展、公司活动、技术需求及相关政府统计数据,以评估市场状况和增长机会。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
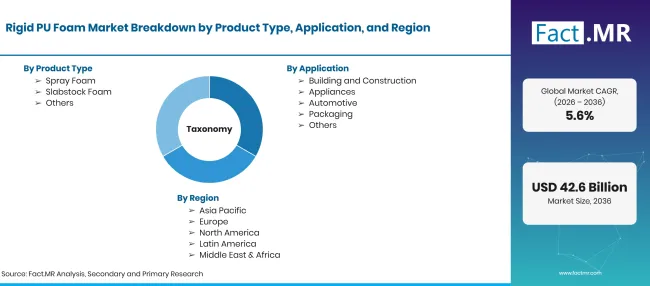
Factmr Rigid Pu Foam Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 用于绝缘及其他刚性泡沫应用的刚性聚氨酯泡沫产品和系统 |
| 产品类型 | 喷涂泡沫;板材泡沫;其他 |
| 应用 | 建筑与施工;家电;汽车;包装;其他 |
| 终端用户 | 住宅;商业;工业;其他 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | BASF SE、 Covestro AG、 Huntsman Corporation、 Dow Inc. 和 Recticel NV/SA |
| 预报期 | 2026–2036 |
| 方法介绍 | 市场细分与预测分析,依据官方能源效率信息和公司产品文档 |
来源:Fact.MR 分析,更新于 2026年10月27日
市场如何细分?
-
按产品类型划分
- 喷泡沫
- Slabstock 泡沫
- 其他
-
按应用分类
- 建筑与施工
- 家电
- 汽车
- 包装
- 其他
-
按终端用户分类
- 住宅
- 商业
- 工业
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

