- Market Value (2025): USD 2.66 Bn
- Estimated Value (2026): USD 2.82 Bn
- Forecast Value (2036): USD 4.98 Bn
- CAGR (2026-2036): 5.9%
到2036年,脊柱矫形器市场的预测价值是多少?
2026年USD 2.82亿,到2036年5.9% CAGR达到USD 4.98亿。
- 根据 Fact.MR 分析,2025年脊柱矫形器市场估值为 USD 2.66 亿美元 。
- 市场价值预计将从2026年的USD 2.82亿增长到2036年的USD 4.98亿。
- 预计该市场将在2026年至2036年间以5.9% 增长CAGR。配搭和后续服务仍是脊柱护理的一部分。
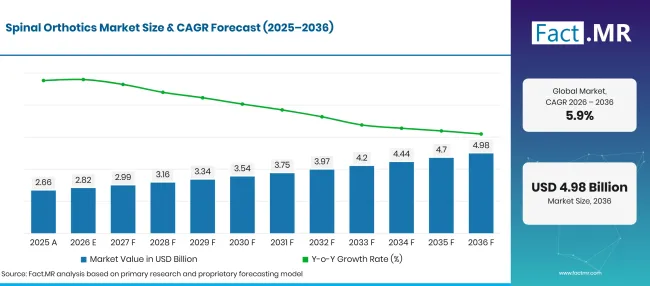
Spinal Orthotics Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市场价值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 2.66 |
| 2026 | 估算 | 2.82 |
| 2036 | 天气预报 | 4.98 |
| CAGR 2026年至2036年 | 预报期 | 5.9% |
来源:Fact.MR 分析,更新于 2026年11月3日
脊柱矫形器市场增长的决定性数据是什么?
预计该市场在2026年至2036年间年增长 USD 2.2 亿美元。
- 市场需求驱动因素
- 分析的关键细分
- 按产品类型划分:硬性牙套占2026年产品组合中需要更强固定或矫正支撑的 42.5% 。
- 按应用方式:脊柱侧弯通过专科医生处方和持续审核, 40.0% 了2026年申请组合。
- 按终端用户:诊所捕捉了2026年终端用户市场的 42.1% ,评估和匹配始终是护理的核心。
- 按分销渠道:骨科诊所通过直接的患者配对和随访,代表了2026年分销渠道市场的 42.1% 。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“脊柱支具必须提供处方支撑,同时保持日常佩戴的实用性。因此,配戴及后续调整与处方治疗同样重要。制造商和专科诊所部分竞争在于他们在治疗过程中多么可靠地维持舒适和临床功能。”
- 战略意义
- 制造商可以为矫形师提供清晰的调整说明,帮助他们安装脊柱支架并解决患者的疑虑。
- 骨科诊所需要记录每支支具的临床用途,并在患者状况变化时审查其使用情况。
- 分销商受益于为出院后需要及时定制或专家评估的患者提供多种尺码选择。
- 医疗系统可以评估护具产品以及安全且一致佩戴所需的后续支持。
德国以 7.0% CAGR领先五国展望,巴西 6.6%,美国 6.0%,英国 5.6% ,日本 5.2%。专科服务、患者可及性和覆盖条件的差异影响了这些国家的预测。
脊柱矫形器市场按细分市场如何划分?
刚性牙套主导产品类型 42.5%;脊柱侧弯主导应用 40.0%;诊所和骨科诊所各自在各自的维度中考虑 42.1% 。
哪种产品类型占主导地位?
刚性牙套占2026年产品类型价值的 42.5% 。
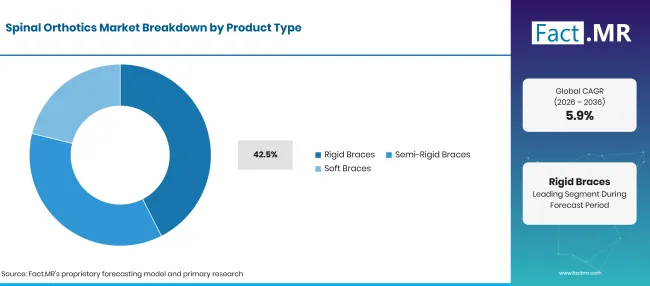
Spinal Orthotics Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 刚性支架(前导段) | 42.5% |
| 其他环节合并 | 57.5% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
刚性支具限制脊柱运动或保持躯干处于规定位置。临床团队选择合适的设计以实现矫正、保护或治疗后支持。半刚性支具允许部分活动并提供结构指导,软质支架则提供更灵活的支撑。决策考虑临床需求和耐受磨损,而非适合所有患者。
哪个应用占比最大?
脊柱侧弯以2026年申请价值 40.0% 领先。
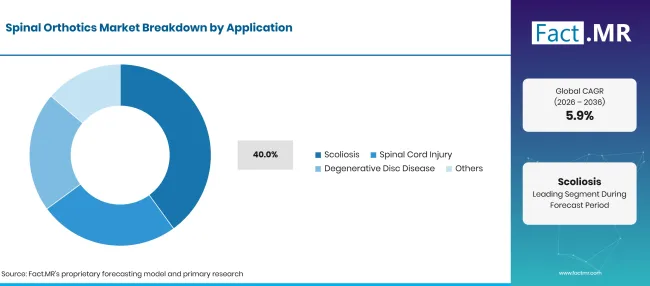
Spinal Orthotics Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 脊柱侧弯(前段) | 40.0% |
| 其他环节合并 | 60.0% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
脊柱侧弯支具需要对特定患者进行长期治疗和持续评估。专家在建议支架时会考虑骨骼生长、弯曲进展及矫正压力的需求。脊髓损伤护理在适当临床评估后,还需要进一步稳定。退行性椎间盘疾病患者可能会获得特定症状的支持,尽管支架并非通用治疗。
终端用户如何影响脊柱钢筋的购买?
诊所捕捉了2026年终端用户价值的 42.1% 。
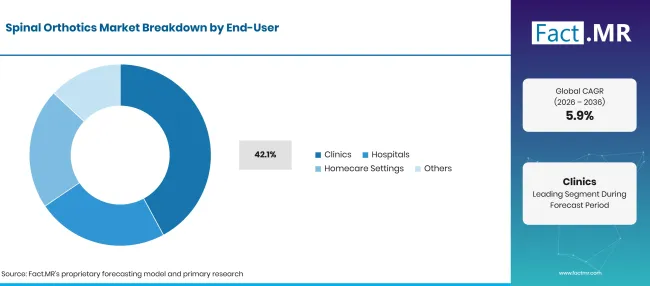
Spinal Orthotics Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 诊所(领先领域) | 42.1% |
| 其他环节合并 | 57.9% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
诊所占比较大,因为他们评估身体尺寸并监控支具的贴合度。医院在特定的急性和术后路径开具,而患者在指导后在家中使用许多设备。开具环境与患者最终使用支具的场所不同。这些差异解释了为何即使大部分佩戴时间在家中,专业配戴服务仍能保持核心地位。
哪个分销渠道能引领?
骨科诊所占2026年分销渠道价值的 42.1% 。
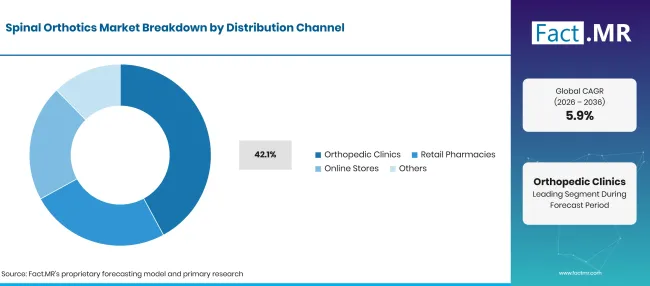
Spinal Orthotics Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 骨科诊所(领先领域) | 42.1% |
| 其他环节合并 | 57.9% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
骨科诊所将牙套选择与检查和配戴挂钩。零售药房可以分销某些现成的支撑设备,而在线卖家则提供便捷的标准尺寸。复杂的矫正牙套仍需评估患者的体型和临床目标。英国皇家国家骨科医院描述了针对患者的测量、制作和随访,说明了为何专科服务依然重要。
是什么加速了脊柱矫形器市场的普及,又是什么阻碍了这一进程?
处方脊柱支具需要临床评估和配戴。文件要求、不适感和重复调整费用都会影响使用。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 受伤或手术后的使用情况 | +1.1% | 临床 | 短期 |
| 脊柱侧弯护理路径 | +0.9% | 专科诊所 | 中期 |
| 与年龄相关的脊柱需求 | +0.7% | 欧洲与东亚 | 长期 |
| 装配及后续服务 | +0.5% | 全球 | 中期 |
| 支撑刚度选项范围 | +0.3% | 全球 | 中期 |
来源:Fact.MR 分析,更新于 2026年11月3日
机会影响分析
| 机遇 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 更好的固定和贴合设计 | +0.7% | 全球 | 中期 |
| 更一致的患者指导 | +0.6% | 全球 | 短期 |
| 改善矫形师的可及性 | +0.4% | 北美与欧洲 | 长期 |
| 临床关联的随访路径 | +0.3% | 全球 | 中期 |
来源:Fact.MR 分析,更新于 2026年11月3日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 文件与覆盖检查 | -0.8% | 美国 | 短期 |
| 长时间佩戴时的不适感 | -0.6% | 全球 | 短期 |
| 需要训练有素的定制人员 | -0.4% | 全球 | 中期 |
| 患者适宜度的差异 | -0.3% | 全球 | 长期 |
来源:Fact.MR 分析,更新于 2026年11月3日
哪些国家正在扩大脊柱矫形鞋垫市场直到2036年?
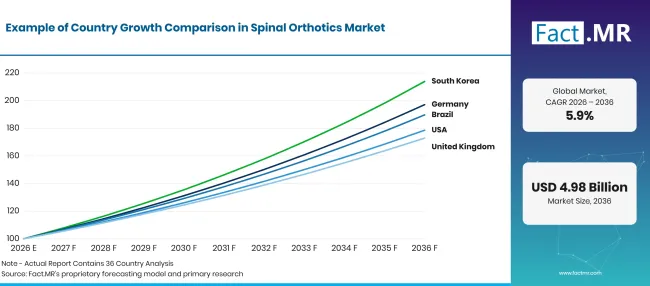
Spinal Orthotics Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 7.0% |
| 巴西 | 6.6% |
| 美国 | 6.0% |
| 英国 | 5.6% |
| 日本 | 5.2% |
来源:Fact.MR 分析,更新于 2026年11月3日
是什么支撑着德国脊柱矫形鞋垫的需求?
7.0% CAGR,依靠专业脊柱护理和老龄化患者群体的支持。
德国矫形诊所提供脊柱稳定和脊柱侧弯护理的专业评估和反复配对。Destatis报告称,2025年人口中有 23% 年龄在 65 及以上,另一官方数据显示年底人口为 83.5 百万[4]。临床医生仍需评估每位患者的状况及是否需要刚性、半刚性或矫正装置。
是什么支撑了巴西脊柱矫形鞋的需求?
6.6% CAGR,与庞大且日益老龄化的人群中矫形护理的可及性紧密相关。
在巴西,专家的可及性和旅行距离决定了从脊柱评估到可用支具的路径。城市骨科服务支持配戴和调整,而距离诊所较远的患者则面临更复杂的随访。IBGE报告称,2025年巴西人口中 60 岁及以上人口占 16.6% [5]。
是什么支持美国脊柱矫形鞋垫的需求?
6.0% CAGR,受保险覆盖规则和受过培训矫形师的可用性影响。
在美国,临床记录和覆盖规则影响对处方脊柱矫形器的获取。矫形师和治疗临床医生协调评估、配搭和患者指导。美国劳工统计局统计了2025年约 9,500 个矫形师和义肢师职位 [2],描述的是护理人员而非支架销售。CMS报告2024年医疗保险按服务收费期间腰骶矫形器的支付率 54.4% 不当[6]。
是什么支撑着英国脊柱矫形鞋垫的需求?
5.6% CAGR,与专科脊柱侧弯门诊和社区随访相关联。
英国依赖专科团队评估脊柱侧弯并配戴处方脊柱支具。英国国家统计局估计2025年中期人口为 69.5 00万[7]。针对特定患者制定纠正TLSO,并根据需求变化进行调整。专科医生预约帮助临床医生检查长时间佩戴时的压力、舒适度和依从性。
是什么支撑着日本脊柱矫形鞋垫的需求?
5.2% CAGR,受年龄增长和家庭用设备的精心选择影响。
日本老年人口使舒适度和临床适应性成为脊柱矫形器护理的重要考量。统计局报告称,2026年9月 29.6% 居民年龄在 65 及以上[8]。临床医生根据患者状况选择支持,专科医生团队则为特定脊柱侧弯病例配备矫正装置。
谁领导脊柱矫形鞋垫市场?
脊柱矫形器供应商在产品线和购买后所需服务上有所不同。Aspen Medical Products 列出了针对不同脊柱支持水平的腰骶和胸腰骶产品。
Bauerfeind提供背部矫形和支撑,而Boston Orthotics & Prosthetics和Orthomerica则专注于定制矫形鞋配合和脊柱侧弯支撑。像Hanger这样的矫形器服务提供商更贴近患者评估和配戴。产品层面的确认在比较更广泛的骨科产品组合时依然是核心。
哪些公司是主要供应商?
主要公司包括 Enovis Corporation; Bauerfeind AG;波士顿矫形与假肢;阿斯彭医疗产品; DeRoyal Industries公司;布雷格公司;汉格公司;正材产品公司;图阿斯内集团; Ottobock SE 与 Co. KGaA。
- Enovis Corporation
- Bauerfeind AG
- 波士顿矫形与假肢
- 阿斯彭医疗产品
- DeRoyal Industries公司
- 布雷格公司
- 汉格公司
- Orthomerica 产品公司
- 图阿斯内集团
- Ottobock SE 与 Co. KGaA
参考书目
- [1]医疗保险与医疗补助服务中心。(无日期)。假肢与矫形器、假肢装置及治疗鞋
- [2] 美国劳工统计局。(2026年8月, 27年)。 矫形师与义肢师。职业展望手册
- [3]国家联邦(Destatis)。(2026年8月 18日)。 Bevölkerung: Ältere Menschen
- [4]国家联邦(Destatis)。(2026年6月16日)。德国国家沉没于Jahr 2025 um 0,1 %
- [5]戈麦斯,I.,和皮尔霍,S.(2026年, 17年4月)。 自2016年以来,租赁住房单位增长了 50% 多。巴西地理与统计研究所。
- [6]医疗保险与医疗补助服务中心。(无日期)。脊柱矫形器。 医疗保险提供者合规提示
- [7]国家统计局。(2026年10月 1日)。 英国、英格兰、威尔士、苏格兰和北爱尔兰的人口估计:2025年中期
- [8]日本统计局。(2026年9月 20日)[统计主题编号 149:日本老年人]
本报告回答了问题
- 刚性和柔性脊柱支具在支撑和预期护理环境中的差异。
- 为什么专业配对会影响脊柱侧弯和脊柱稳定护理的购买。
- 尽管临床相关标签相似,临床使用和分销渠道份额仍有差异。
- 哪些地方人口和服务条件塑造了五国的前景。
- 制造商和面向患者的矫形器提供者在供应链中扮演不同角色。
脊柱矫形器市场涵盖哪些内容?
该市场涵盖用于脊柱的支架,用于提供处方支撑或运动控制。它包括用于特定脊柱疾病的硬性、半刚性和软质产品。价值在产品销售层面被考虑,而评估和跟进则有助于解释购买决策。
范围包括哪些内容?
腰骶和胸腰骶支具在用于脊柱支持或矫正时也包括在内。临床合适产品和符合条件的现成支架在上述终端用户和渠道中均属于适用范围。护理环境和患者路径被视为独立维度。
哪些内容被排除在范围之外?
外科植入物、动力辅助器和义肢不在脊柱矫形器边界内。没有支架销售的一般背部护理服务不计入产品收入。其他关节的骨科器械不包括在规定脊柱矫形器中。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
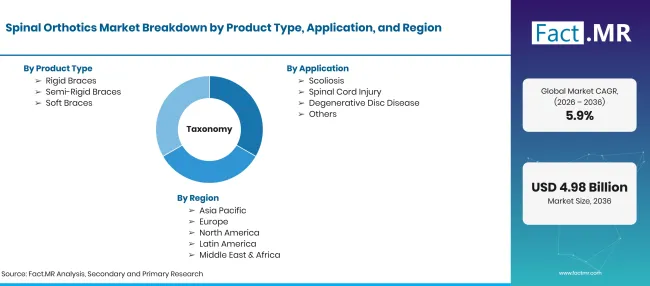
Spinal Orthotics Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 脊柱矫形器旨在支撑、稳定、限制运动或对脊柱提供矫正压力。 |
| 产品类型 | 硬性支架;半刚性支架;软支架 |
| 应用 | 脊柱侧弯;脊髓损伤;退行性椎间盘疾病;其他 |
| 终端用户 | 诊所;医院;居家护理环境 |
| 分销渠道 | 骨科诊所;零售药房;在线商店;其他 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Enovis Corporation; Bauerfeind AG;波士顿矫形与假肢;阿斯彭医疗产品; DeRoyal Industries公司;布雷格公司;汉格公司;正材产品公司;图阿斯尼集团; Ottobock SE 与 Co. KGaA。 |
| 方法介绍 | 临床应用地图绘制、产品评测及国家增长比较。 |
来源:Fact.MR 分析,更新于 2026年11月3日
市场如何细分?
-
按产品类型划分
- 刚性支架
- 半刚性支架
- 软牙套
-
按应用分类
- 脊柱侧弯
- 脊髓损伤
- 退行性椎间盘疾病
- 其他
-
按终端用户分类
- 诊所
- 医院
- 居家护理环境
-
按分销渠道分类
- 骨科诊所
- 零售药房
- 在线商店
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

