- Market Value (2025): USD 8.2 Bn
- Estimated Value (2026): USD 8.76 Bn
- Forecast Value (2036): USD 16.9 Bn
- CAGR (2026-2036): 6.8%
猪病治疗市场预计到2036年将达到多少价值?
2026年USD 8.8亿,到2036年6.8% CAGR达到USD 16.9亿。
- 2025年该猪瘟治疗市场价值 USD 8.2 0亿美元 ,其大部分价值来自疫苗、抗生素及用于保护繁殖和养殖群体的支持性疗法。
- 随着大型商业农场正式化群体健康项目和疫情应对计划,收入将从2026年的 USD 8.76 亿 增长到2036年的 USD 16.9 亿 。
- 6.8% CAGR反映了预防上的稳定支出,因为生产者现在将疾病损失视为猪肉生产中可控的成本线。
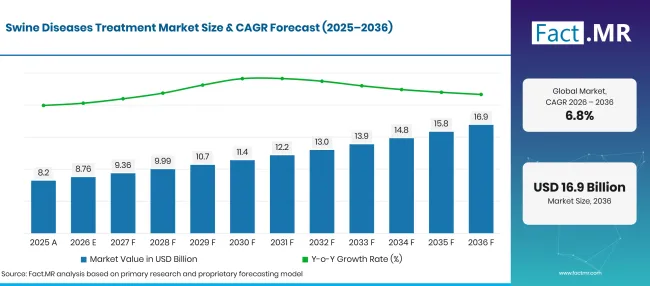
Swine Diseases Treatment Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 8.2 |
| 2026 | 估算 | 8.76 |
| 2036 | 天气预报 | 16.9 |
| CAGR 2026年至2036年 | 预报期 | 6.8% |
来源:Fact.MR 分析,更新于 2026年11月9日
猪瘟治疗市场增长的关键数字有哪些?
2026年至2036年期间新增价值 USD 8.2 亿美元,主要集中在疫苗和注射项目上。
- 市场需求驱动因素
- 可预防的疾病依然严重拖累了牲畜产量。世界动物卫生组织(WOAH)指出,每年全球超过20%的动物生产因可预防疾病而损失[1]。养猪者通过小猪死亡率、饲料转化不良和生殖周期丧失来感受到这一影响。
- PRRS使主要生产国的疫苗和兽医预算承受压力。USDA经济研究服务报告称,2025年第二季度PRRSV病例数异常高,并指出改良活疫苗仅提供部分保护[2]。这一差距促使畜牧兽医寻求更强有力的预防工具。
- 非洲猪瘟即使在尚未普及的地方,仍然影响着生物安全支出。WOAH 2026年9月的情况报告记录了 235 次新疫情爆发,受影响农场损失了 13,889 头家猪[3]。自由国家的生产者通过更严格的入境管控、检测和畜群监测来应对。
- 抗生素管理正在推动农场采取预防措施。WOAH第九届动物抗菌剂年度报告显示,2020年至2022年间全球抗菌剂使用量 5% 下降,基于持续报告参与者的 85 [4]。减少常规用药提高了疫苗、诊断和精准治疗方案的价值。
- 集中生产系统需要一致的健康习惯。较大的单位在每个阶段移动数千头猪,因此一种感染可能迅速在场地传播。定期接种疫苗和早期干预有助于保护产量和利润。
- 分析的关键细分
- 按治疗类型划分:疫苗在2026年将占据 38.5% 份额,因为农场倾向于在感染感染传染到母猪和育幼猪之前阻止疫苗接种。
- 按疾病类型分类:猪生殖与呼吸综合征(PRRS)将占2026年收入的 44.2% ,因为该病毒损害母猪的生育能力并引发养殖猪的呼吸系统疾病。
- 按给药方式:注射剂将获得2026年 52.1% 价值,因为大多数猪疫苗和许多抗生素均采用肌肉注射剂量。
- 按终端用户:鉴于生产者依赖兽医诊所进行诊断、疫苗规划和处方,诊所将在2026年 58.4% 。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“猪只健康预算将不断转向预防,因为PRRS失效或PED爆发的成本远高于本可限制的疫苗项目。生产者将偏好单剂覆盖多种病原体且易于纳入现有疫苗计划的产品。将疫苗与诊断支持和明确管理指导相结合的供应商将在群体健康计划中获得更强的位置。”
- 战略意义
- 疫苗开发者应关注更广泛的PRRS和PCV覆盖2 及即用格式,因为每多一步处理都会消耗大型农场的人工成本。
- 随着欧洲和北美监管规则的收紧,药品供应商应围绕清晰标签、短暂的戒断期和处方者指导来构建抗生素产品线。
- 兽医机构应扩大农场层面的检测和常规牛群评估,以便生产者能更早预警,并使治疗选择更加精准。
- 投资者应关注主要猪肉出口商的牛群整合和生物安全规则,这些机构的结构化健康项目提高了每头猪的支出。
德国领先于7.8%,即一个庞大但正在整合的牛群将更多动物纳入每个农场的兽医计划。巴西紧随其后,以7.1%分,出口增长将牛群健康与市场准入挂钩。美国6.5%,拥有庞大的库存和持续的PRRS压力。5.8%年,英国与英国之间形成0.7分的差距,英国以福利和生物安全标准为指导支出。日本以5.1%点收尾,反映出一个稳定的牛群,虽然农场较少但规模更大。
猪瘟治疗市场按细分市场如何细分?
疫苗将在 38.5%年领先治疗类型;PRRS将在 44.2%年领先疾病类型;注射型将在 52.1%年获得给药路径;2026年,诊所将在 58.4% 时领先终端用户。
哪种治疗类型适合?
疫苗占2026年销售的 38.5% 。
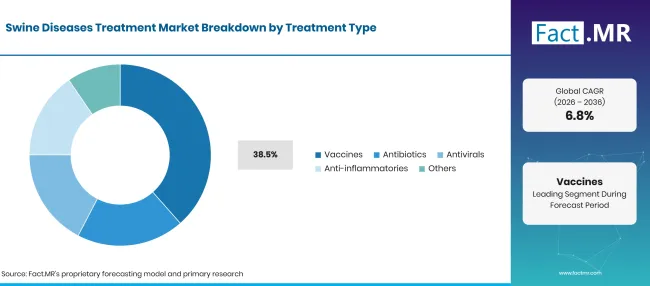
Swine Diseases Treatment Market Breakdown Treatment Type | Source: Fact.MR
| 治疗类型 | 《Share》(2026) |
|---|---|
| 疫苗(领先领域) | 38.5% |
| 其他环节合并 | 61.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
预防成本低于母猪群体的疾病爆发,因此生产者围绕预防PRRS、猪圆环病毒和支原体低肺炎的免疫来制定健康计划。即用产品在农场中不断赢得市场空间。默克动物健康于2025年12月将Circumvent CL商业化,这是一种针对PCV型 2a型和 2d型及Lawsonia intracellularis的单瓶疫苗,无需混合使用[5]。抗生素仍然是易感细菌感染和继发并发症的必需品,而更广泛的 动物抗生素和抗菌药物 类别显示了管理措施正在重塑处方方式。美国食品药品监督管理局(FDA)于2025年11月发布了2024年对食用动物销售抗微生物药物的总结[6]。较老的分子如 氯四环素 用于畜牧,面临更严格的审查,而抗病毒药和抗炎药则服务于更狭窄的临床需求。
疾病类型中PRRS的支持是什么?
PRRS 44.2% 2026年收入。
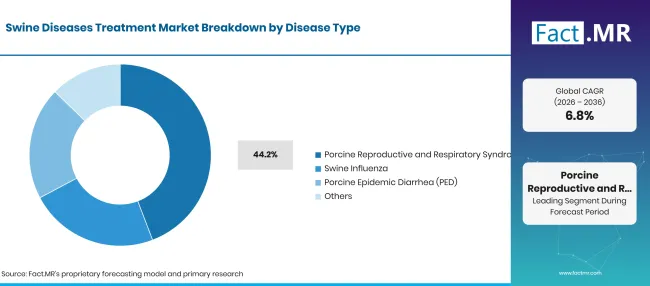
Swine Diseases Treatment Market Breakdown Disease Type | Source: Fact.MR
| 疾病类型 | 《Share》(2026) |
|---|---|
| 猪生殖与呼吸综合征(PRRS)(领先领域) | 44.2% |
| 其他环节合并 | 55.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
很少有猪感染像PRRS那样同时影响产房和收割棚。该病毒导致母猪流产和幼崽弱,以及成长中的猪的呼吸道疾病。 USDA经济研究服务指出,一旦猪被感染,PRRS就没有有效的治疗方法[2]。这使得疫苗接种、畜群关闭和继发感染控制成为主要手段。猪流感会增加季节性呼吸压力,PED在强化单元中仍对幼猪构成威胁。猪环绕病毒、地方性肺炎和回肠炎也在其他疾病类别中持续产生需求。基于饲料的营养支持,包括 饲料微量营养素,通常与这些项目并行,但不计入治疗收入。
管理路径部分的主导?
注射剂占2026年价值的 52.1% 。
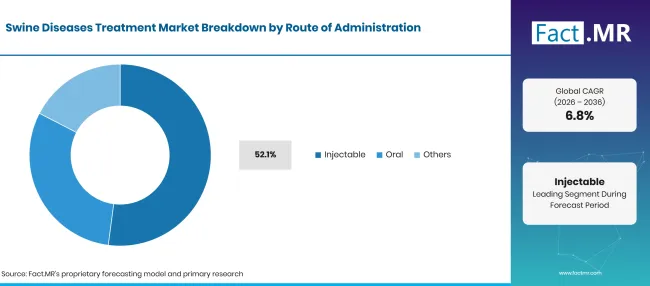
Swine Diseases Treatment Market Breakdown Route Of Administration | Source: Fact.MR
| 管理路线 | 《Share》(2026) |
|---|---|
| 注射型(领先段) | 52.1% |
| 其他环节合并 | 47.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
肌肉注射和皮下注射让兽医能够控制每只猪只所服用的具体剂量。大多数商业猪疫苗均获得注射许可,许多长效抗生素也采用相同方式。单剂量产品在断奶和转移过程中减少操作和压力。通过饲料或饮用水进行口服治疗适合当多头猪需要相同治疗时的群体药物。生产者通常在兽医指导下通过 饲料预混 混合混合。局部及其他途径服务于特定临床用途,选择取决于药物、疾病和年龄组。
终端用户如何塑造需求?
诊所占2026年支出的 58.4% 。
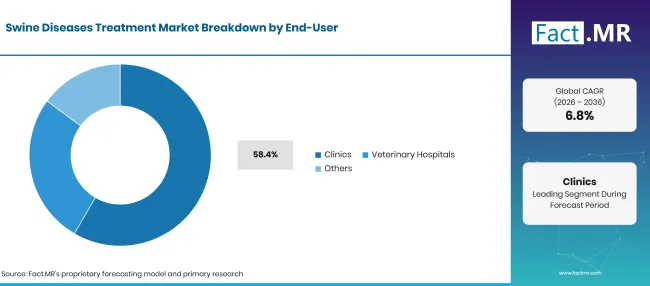
Swine Diseases Treatment Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 诊所(领先领域) | 58.4% |
| 其他环节合并 | 41.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
生产者依赖兽医诊所进行诊断、疫苗排程和处方,这使得诊所处于大多数产品决策的地点。定期的农场访问使兽医能够跟踪反复感染并调整批次间的方案。诊所设备,从 兽医检查台 到诊断工具,支持这一咨询角色。兽医医院处理需要专业诊断或手术的复杂病例。拥有内部兽医人员、研究机构及其他动物健康组织的商业农场通过直接采购猪健康产品进一步增加需求。
是什么加速了猪瘟治疗市场的采用,又是什么阻碍了这一进程?
持续的PRRS压力、ASF风险以及大型商业牛群的增长,正将支出转向疫苗和结构化的牛群健康计划。管理规则正将预算从常规抗生素转向预防。小型农场的高项目成本、新兴生产者的兽医获取不均以及各国产品注册缓慢,阻碍了更快的采纳。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 持续的PRRS、PED和猪流感对商业牛群的压力 | +1.6% | 全球 | 短期(<=2 年) |
| 大型商业养猪场的发展,并配备正式的畜群健康项目 | +1.3% | 拉丁美洲、东亚、北美 | 中期(2年至4 年) |
| 从常规抗生素转向预防性疫苗接种 | +1.0% | 西欧,北美 | 中期(2年至4 年) |
| 改进诊断技术和多价疫苗技术 | +0.7% | 西欧、北美、东亚 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 复合型及即用型猪疫苗 | +0.8% | 全球 | 中期(2年至4 年) |
| 新兴养猪国家更广泛的兽医可及性 | +0.6% | 拉丁美洲、南亚及太平洋地区 | 长期(>=4 年) |
| 农场级诊断与病原体监测服务 | +0.5% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 针对变异株的群体特异性自体疫苗 | +0.3% | 北美,西欧 | 短期(<=2 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 小型农场疫苗接种和兽医项目成本高昂 | -0.7% | 全球 | 短期(<=2 年) |
| 抗菌药物耐药性及抗生素使用限制 | -0.5% | 西欧,北美 | 中期(2年至4 年) |
| 对快速变化的PRRS株疫苗效力有限 | -0.4% | 全球 | 中期(2年至4 年) |
| 各国产品注册规则的不同 | -0.2% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
哪些国家正在扩大猪瘟治疗市场直到2036年?
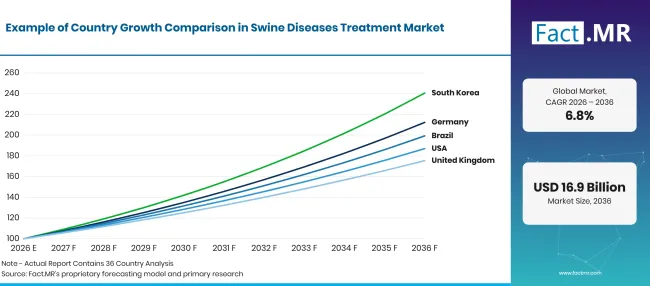
Swine Diseases Treatment Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 7.8% |
| 巴西 | 7.1% |
| 美国 | 6.5% |
| 英国 | 5.8% |
| 日本 | 5.1% |
来源:Fact.MR 分析,更新于 2026年11月9日
是什么支持德国采用猪病治疗?
7.8% CAGR,依靠群体整合和对大型农场的严格兽医监督。
德国猪只行业的养猪数量正在减少,但养猪群规模并未减少,这导致疾病风险和兽医支出集中。Destatis在2025年11月统计了15,220养猪场21.500万头猪,平均每仓超过1,400头[7]。较大的单位负责正式的疫苗接种日程和定期诊断检查,并保持生物安全预算的稳定。
巴西的需求是如何发展的?
7.1% CAGR,因为出口增长将畜群健康与市场准入挂钩。
巴西猪肉出口商必须满足买方市场的严格健康标准,因此疾病预防具有直接的商业价值。戈亚斯州农业秘书处报告称,2025年1月至11月的全国猪肉出口达到 1.3 百万吨和 USD 3.2 亿吨,创下产量和价值的纪录[8]。以出口为重点的生产者将呼吸道和肠道疾病控制视为满足采购标准的一部分。
什么才是支持美国收养?
6.5% CAGR,背后有大量库存和持续的PRRS压力。
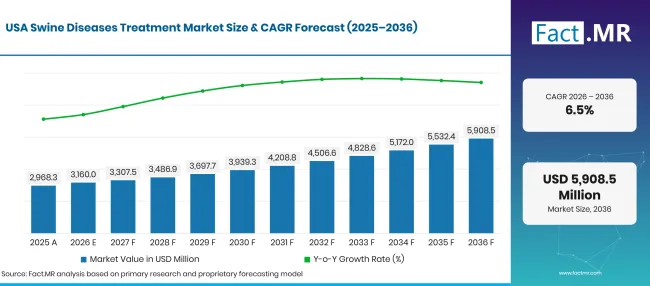
Swine Diseases Treatment Market Forecast Usa | Source: Fact.MR
美国生产者经营着世界上一些最大的母猪养殖场,而PRRS仍然是他们最昂贵的反复发病。USDA国家农业统计局于2025年12月1日统计了75.5百万头猪和猪,其中包括为繁殖而保留的5.95万头[9]。畜牧兽医结合商业疫苗、自身产品和严格的猪只流动,以控制多地点系统的爆发。
英国的需求如何发展?
5.8% CAGR,反映了福利标准和农场生物安全规则。
英国养猪场遵循详尽的福利和药品使用标准,推动生产者推行疫苗接种和兽医健康计划。英国食品及农村部2025年农业统计显示,猪只数量达到 4.7 百万头,较2024年 0.5% 增长,而母猪种群数量降至 316,000 [10]。较小的母猪基数使每窝母猪更有价值,也使人们关注生殖疾病防控。
是什么支持日本的采纳?
5.1% CAGR,因为在较少且较大的农场上有稳定的牛群。
日本养猪业正在稳步整合,疾病管理向更大规模的运营转变,采用内部健康措施。截至2026年2月1日,农林渔业省统计2,880养殖场有8.75600万头猪,较2024年调查减少8.0%[11]。养猪数量减少,疾病预防在更严格的兽医管理下。
谁领导猪病治疗市场?
该市场由两种供应商构成。博林格英格海姆、Zoetis、Elanco和默克动物健康等广泛动物健康集团拥有涵盖PRRS、环状病毒、呼吸道和肠道疾病的完整猪只产品线。
Boehringer Ingelheim介绍了其在PRRS疫苗方面的长期记录,与欧洲和中国研究机构合作,并致力于非洲猪瘟疫苗的研发[12]。默克动物健康于2025年12月通过Circumvent CL扩大了其即用产品线[5]。Elanco将Prevacent PRRS与Pradalex等呼吸道抗生素搭配使用。专家组为第二类:Ceva Santé Animale和HIPRA专注于猪疫苗和疾病教育,Ceva支持了2026年9月举办的首届猪流感研讨会[13]。Virbac供应畜牧用药,而Phibro动物健康提供针对群体的MJPRS自身疫苗。2036年的成功将取决于多种病原体覆盖、兽医的现场支持以及可靠的生物制剂供应。
哪些公司是主要供应商?
猪瘟治疗市场的主要公司包括Boehringer Ingelheim、Zoetis、Elanco、默克动物健康、Ceva Santé Animale、HIPRA、Virbac和Phibro动物健康。
- 博林格英格尔海姆
- 佐蒂斯
- 埃兰科
- 默克动物健康
- 塞瓦·桑特·阿尼马莱
- HIPRA
- 维尔巴克
- Phibro动物健康
参考书目
- [1] 世界动物健康组织。(2026年5月)。《 2026年世界动物健康状况报告》。
- [2] 美国农业部,经济研究服务处。(2025年8月 18日)。 《畜牧、乳制品与家禽展望:2025年8月》。
- [3]世界动物卫生组织。(2026年10月)。 非洲猪瘟(ASF)情况报告 81。
- [4]世界动物卫生组织。(2025年5月)。《 用于动物的抗菌剂年度报告》,第 9报告。
- [5]默克动物健康。(2025年12月, 12日)。 默克动物健康宣布,Circumvent CL疫苗已上市,这是一种即用疫苗,可保护猪 2型环状病毒A型和 2d型及Lawsonia intracellularis。
- [6] 美国食品药品监督管理局。(2025年11月 21日)。 2024年关于用于食品生产动物的抗菌药物销售或分销总结报告。
- [7]《国家联邦(Destatis)》。(2025年12月 22日)。 科雷克图尔:Schweinebestand 2025 leicht gewachsen, Zahl der Betriebe weiterhin rückläufig。
- [8]戈亚斯州农业、佩库里亚及农业检验秘书处。(2026年1月 16日)。 苏伊诺斯:农业达多斯 / 雅内卢 2026年。
- [9] 美国农业部国家农业统计局。(2025年12月, 23年12月)。 《季刊猪与猪》。
- [10]环境、食品与农村事务部。(2026年7月 9日)。英国 农业 2025:第 8章:畜牧业。
- [11]日本农林渔业省。(2026年7月28日)。畜产统计(令和8年2月1日现在)。
- [12]伯林格英格尔海姆。(2026年10月 15日)。 猪 。
- [13]Ceva 动物健康协会。(2026年9月 1日)。 Ceva 支持 1st 猪流感研讨会。
本报告回答了问题
- 2026年至2036年间,猪病治疗将带来多少价值?哪些产品能带来这种增长?
- 为什么疫苗、PRRS、注射剂量和诊所在各自细分领域占据领先地位?
- 德国、巴西、美国、英国和日本中,哪个国家增长最强?哪些群体条件解释了这些差距?
- 抗生素管理规则如何改变猪场预防与治疗之间的平衡?
- ASF风险和生物安全支出在受影响地区以外的需求中扮演什么角色?
- 广泛的动物健康团体和猪只专家在哪些方面竞争?2036年将是什么将区分开来?
猪瘟治疗市场涵盖哪些内容?
本研究衡量用于预防和治疗猪传染病及生产病的兽医疫苗及药物的支出。影响生长、生育和存活的呼吸、生殖和肠道疾病均在其范围内。
疫苗、抗生素、抗病毒药、抗炎药及其他治疗方法的价值在制造商层面统计,涵盖注射、口服及其他途径。诊所、兽医医院及其他动物健康采购者的采购情况均被追踪。
范围包括哪些内容?
统计PRRS、猪流感、兴奋剂及其他猪病的疫苗和药物。
注射剂、口服剂、外用剂及其他猪只兽医实践中使用的配方均包含在总量中。
一剂能防护多种猪病原体的复合疫苗被计入。
在为猪病开具处方时,适用于更广泛的 动物抗生素 范围的猪用标注产品也被计入。
市场上也有一些针对特定群体、由兽医处方制备的自身疫苗。
哪些内容被排除在范围之外?
仅为伴侣动物、家禽、牛、绵羊或其他物种开发的产品被排除在外。
没有直接疾病预防或治疗功效的饲料添加剂和营养产品不计入。
农用设备、住房、通风及其他非医疗农场技术不包含在本研究范围内。
诊断检测服务被视为辅助活动,不计入治疗收入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
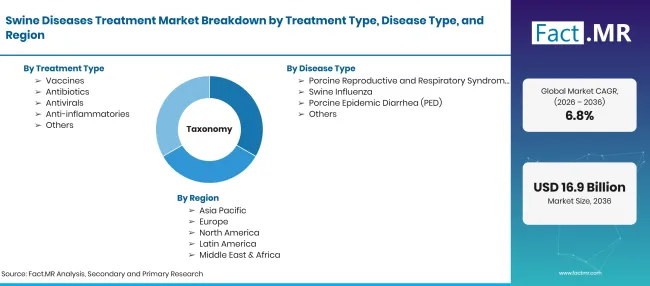
Swine Diseases Treatment Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 用于预防、管理和治疗猪的呼吸系统、生殖系统和胃肠道疾病的兽医疫苗、药品及其他药物。 |
| 治疗类型 | 疫苗;抗生素;抗病毒药物;抗炎药;其他 |
| 疾病类型 | 猪生殖与呼吸综合征(PRRS);猪流感;猪瘟疫性腹泻(PED);其他 |
| 管理路线 | 注射;口服;其他 |
| 终端用户 | 诊所;兽医医院;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 博林格英格尔海姆;佐蒂斯;埃兰科;默克动物健康;动物健康中心;HIPRA;维尔巴克;菲布罗动物健康 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 基于猪只库存、疾病流行率、疫苗接种计划、治疗组合和兽医采购模式的自上而下混合模式。 |
来源:Fact.MR 分析,更新于 2026年11月9日
市场如何细分?
-
按治疗类型分类
- 疫苗
- 抗生素
- 抗病毒药物
- 抗炎药
- 其他
-
按疾病类型分类
- 猪生殖与呼吸综合征(PRRS)
- 猪流感
- 猪瘟疫性腹泻(PED)
- 其他
-
按行政路线划分
- 注射型
- 口语
- 其他
-
按终端用户分类
- 诊所
- 兽医医院
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

