- Market Value (2025): USD 704.9 Mn
- Estimated Value (2026): USD 743.4 Mn
- Forecast Value (2036): USD 1266.3 Mn
- CAGR (2026-2036): 5.5%
到2036年,真空淬火炉市场的预测价值是多少?
2026年USD 743.4百万,到2036年USD 1,266.3百万,且5.5% CAGR。
- 2025年,真空淬火炉市场达到USD 704.9 百万台,工业工厂持续采购和升级专用热处理设备。
- 随着制造商扩大合格加工能力,市场价值预计将从2026年的 USD 743.4 百万 提升至2036年的 USD 1,266.3 百万 。
- 预计2026年至2036年将有5.5%CAGR 。航空航天加工商和精密零部件制造商预计将在受控冷却和可追溯热循环值得投资设备的领域进行投资。
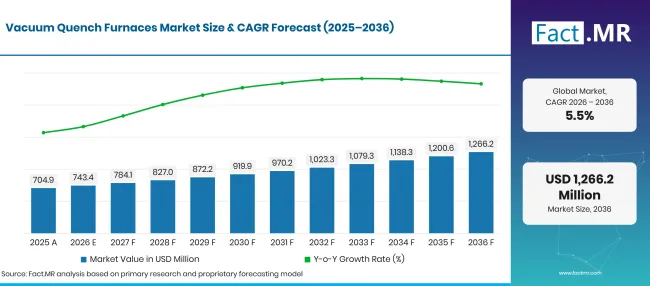
Vacuum Quench Furnaces Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 704.9 |
| 2026 | 估算 | 743.4 |
| 2036 | 天气预报 | 1,266.3 |
| CAGR 2026年至2036年 | 预报期 | 5.5% |
来源:Fact.MR 分析,更新于 2026年10月31日
真空淬火炉市场增长的决定性数据是什么?
到2036年,市场价值将增加USD 522.9百万,水平炉和航空航天应用占据主要地位。
- 市场需求驱动因素
- 航空航天热处理团队需要可重复的硬化循环,以应对严格材料规格的部件。空客于2026年1月报告2025年商用飞机交付量793 [1]。
- 商业热处理厂在选择新炉子前会将腔室容量与实际批次尺寸进行比较。较大的负载可能减少每个零件的搬运,但在规格设计过程中,冷却均匀性和密度高负载的鉴定仍然非常重要。
- 模具制造商需要高价值模具的可重复硬度和可接受的变形。真空炉可以帮助他们在同一个屋檐下加工,减少对外部加工的依赖,尤其是在订单模式值得投资时。
- 分析的关键细分
- 按类型划分:水平真空淬火炉预计在2026年占 58.5% 份额,反映了生产批次的可达易加载布置和多样的部件形状。
- 按应用分类:航空航天预计将在2026年占 35.2% 份额,因为受控热循环对安全敏感的机械加工部件具有重要价值。
- 按终端用户划分:预计制造业将在2026年占据 34.5% 份额,因为零部件制造商除了加工和精加工工艺外,还运营专门的热处理线路。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“展示可重复冷却性能的能力,这对供应商选择至关重要。工程团队根据真实零件及其批准的工艺窗口来评判炉子,而不仅仅是炉室的最大温度。”
- 战略意义
- 炉子制造商应记录代表性生产负载下的气体淬火性能,以便客户在下单前将可实现的结果与零件规格进行比较。
- 热处理分包商应在采购价格的同时评估总批次成本,包括电力需求、冷却气体使用及循环间停机时间。 Fact.MR的 工业热处理服务 研究中讨论了类似的服务经济性。
- 航空航天供应商应在早期设备规格中包含炉子资格和可追溯性要求,以减少生产审批的延误。
- 汽车零部件制造商应将水平批量装载与垂直搬运布置与实际零件尺寸和工作流程约束进行比较。
德国预计在2026年至2036年间将创下 6.6% CAGR ,其次是日本, 6.2%。美国预计为 5.6% ,因为航空航天和精密制造业对采购产生影响。巴西预计增长为 4.5%,而英国预计增长率为 4.1%,反映出不同的工业投资环境。
真空淬火炉市场按细分细分是如何划分的?
水平真空淬火炉铅铅类型 58.5%;航空航天铅铅 应用 35.2%;制造铅铅 终端用户 34.5%。
哪种类型占主导地位?
横式真空淬火炉占2026年市场价值的 58.5% 。
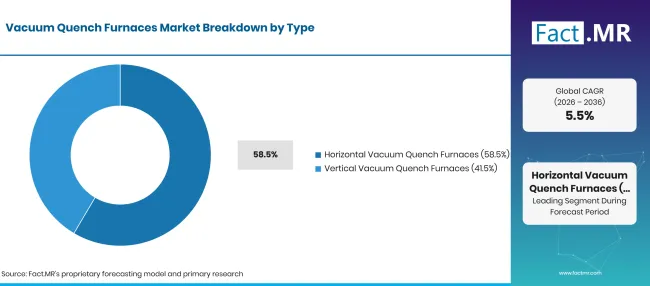
Vacuum Quench Furnaces Market Breakdown Type | Source: Fact.MR
| 类型 | 《Share》(2026) |
|---|---|
| 水平真空淬火炉 | 58.5% |
| 立式真空淬火炉 | 41.5% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月31日
水平炉适合在车间加工、装载和热处理站间移动的托盘和篮子。其前装式布置在许多批次加工操作中非常熟悉,并允许灵活选择夹具。 58.5% 份额显示了它们对一般零部件生产的重要性。垂直系统适用于需要直立悬挂或需要加热和冷却时细致支撑的工件。
应用领域领先什么?
预计航空航天将在2026年持有 35.2% 份额。
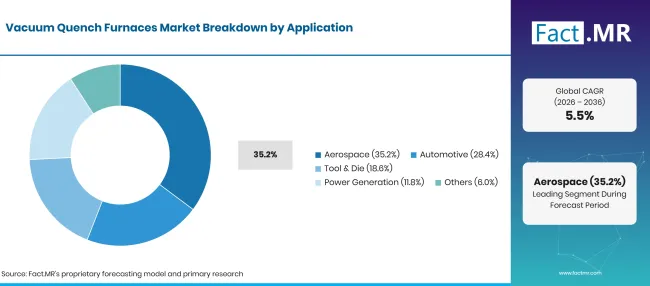
Vacuum Quench Furnaces Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 航空航天 | 35.2% |
| 汽车 | 28.4% |
| 模具与工具 | 18.6% |
| 发电 | 11.8% |
| 其他 | 6.0% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月31日
航空航天应用重视记录的处理条件和从一批到下一批的一致性性能。 35.2% 应用份额反映了结构和发动机相关金属零件专业加工的作用。汽车用户考虑 28.4% ,更可能关注在持续吞吐量下的单件成本。模具和模具制造商代表 18.6%,硬化工具的使用寿命会影响炉子的商业需求。发电通过对工程金属部件的热处理贡献 11.8% 。
终端用户如何塑造需求?
预计制造业将在2026年占 34.5% 份额。
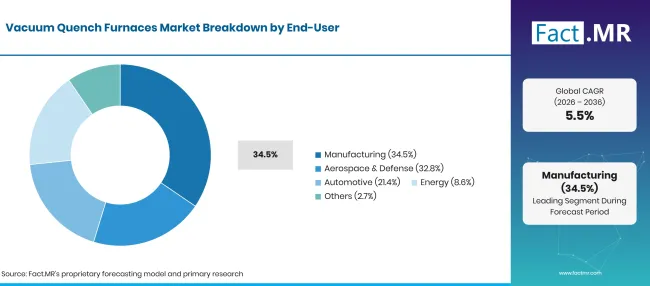
Vacuum Quench Furnaces Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 制造 | 34.5% |
| 航空航天与国防 | 32.8% |
| 汽车 | 21.4% |
| 能源 | 8.6% |
| 其他 | 2.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月31日
制造厂对从加工进入受控硬化和最终检验的零件使用真空淬火。 34.5% 份额涵盖了热处理支持更广泛输出组合的工业生产商。航空航天和国防用户属于 32.8% 因为资格标准影响工艺记录和设备验收。汽车制造商考虑 21.4% ,通常将循环可靠性与运营成本进行比较。能源用户在涉及高载金属部件的工作中贡献 8.6% 。这些终端用户类别描述购买或运营设备的组织,应用类别描述预期的零件用途。这种区分有助于避免重复计算相同份额。
是什么加速了真空淬火炉市场的普及,又是什么阻碍了这一进程?
需求来自需要可重复热处理和受控气体淬火的制造商。设备成本高昂且生产周期合格所需时间影响更换速度。
驱动因素影响分析
| 车手 | (~) % 对CAGR的影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 航空航天工艺资格认证 | +0.9% | 美国、德国、日本 | 中期 |
| 精密零件的受控失真 | +0.7% | 全球 | 短期 |
| 内部热处理能力 | +0.5% | 亚洲,欧洲 | 中期 |
| 老化批次炉的替代 | +0.4% | 北美、欧洲 | 长期 |
| 可追溯的电子工艺记录 | +0.3% | 航空航天枢纽 | 中期 |
来源:Fact.MR 分析,更新于 2026年10月31日
机会影响分析
| 机遇 | (~) % 对CAGR的影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 高压气体淬火 | +0.5% | 美国、日本、德国 | 中期 |
| 模块化服务与改装支持 | +0.4% | 全球 | 短期 |
| 本地炉组装与维护 | +0.3% | 新兴制造业中心 | 中期 |
| 模具分包能力 | +0.2% | 德国巴西 | 长期 |
来源:Fact.MR 分析,更新于 2026年10月31日
约束带影响分析
| 克制 | (~) % 对CAGR的影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 资本支出与工厂安装 | -0.8% | 全球 | 短期 |
| 资格认证与验证时间 | -0.5% | 航空航天枢纽 | 中期 |
| 动力和冷却系统需求 | -0.4% | 全球 | 短期 |
| 工业投资不均 | -0.3% | 巴西,英国 | 中期 |
来源:Fact.MR 分析,更新于 2026年10月31日
哪些国家正在扩大真空淬火炉市场直到2036年?
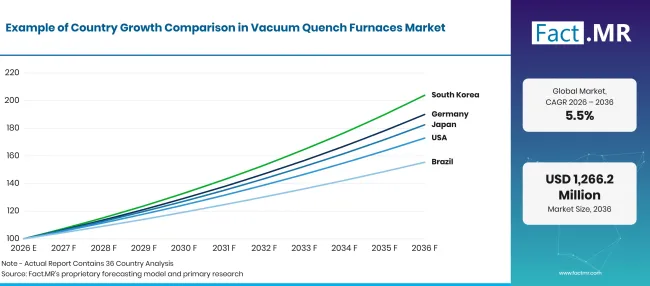
Vacuum Quench Furnaces Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 6.6% |
| 日本 | 6.2% |
| 美国 | 5.6% |
| 巴西 | 4.5% |
| 英国 | 4.1% |
来源:Fact.MR 分析,更新于 2026年10月31日
是什么支撑着德国真空淬火炉的需求?
6.6% CAGR,反映了精密生产和庞大的汽车零部件基础。
德国热处理设备的采购涵盖专业加工车间和金属零件制造商。许多工厂遵循严格的质量标准,并以可靠的交付为竞争条件。真空淬火的理由在于批量生产期间可重复的硬度和变形控制。汽车零部件制造商在成熟的制造基础内运营。VDA报告称,2025年国内生产的乘用车约有4.15万辆[2]。
是什么支撑了日本真空淬火炉的需求?
6.2% CAGR,与专业制造和严格的工艺一致性相关。
日本工程公司通常围绕紧凑的生产单元和严格控制的工艺步骤设计热处理。采购决策取决于负载处理能力和可实现的冷却一致性。真空淬火还服务于制造高价值工业和运输零部件的企业。日本经济产业省于2026年6月发布了2025年生产统计年鉴[4]。2026年6月,SECO/WARWICK宣布为一家服务燃气轮机零部件生产的日本金属处理企业发布了一款单室矢量真空带气体淬火炉[8]。
是什么支持了美国真空淬火炉的需求?
5.6% CAGR,航空航天和轴承制造影响了合格炉子的需求。
美国制造商使用真空系统处理航空航天零件及其他需要明确冷却周期的精密金属部件。工厂操作员在服务覆盖率和批次文件的同时,评估气体淬火规格。专业制造商和商业热处理商都参与设备采购。SECO/WARWICK报告称,2025年12月,一家美国轴承制造商已订购两台Vector炉子[3]。这些订单显示客户直接投资于气体淬火能力。美国航空航天加工设施重视在反复零件审批过程中清晰的工艺历史。
是什么支撑巴西真空淬火炉的需求?
4.5% CAGR,与汽车模具和工业零部件加工相关。
巴西需求包括为车辆工厂和一般工业客户服务的金属零部件生产商。客户比较内部加工成本与分包热处理成本。零件比例和炉子使用率直接影响购买决策。根据汽车制造商协会Anfavea的数据,巴西汽车产量在2026年1月达到 2.644 百万辆[5]。汽车供应链构成了热处理服务的实用终端使用基础。
是什么支持英国真空淬火炉的需求?
4.1% CAGR受航空航天供应商影响,并建立了专业金属加工能力。
英国炉子订单取决于专业零部件制造商和独立热处理公司的工作负载。航空航天生产需要有冶金结果的文档。其他买家则在工艺性能与专用真空炉运行成本之间取得平衡。英国国家统计局报告称,2025年英国制造商的产品销售额为 452.0 亿英镑[6]。2026年9月,SECO/WARWICK宣布为一家英国铸造技术中心开发大型Vector真空炉,配备气冷技术,用于钛铸件加工[9]。
谁领导着真空淬火炉市场?
炉供应商在冷却能力、腔室配置以及设备能否达到所需冶金效果的证据上竞争。SECO/WARWICK销售用于真空处理和气体淬火的矢量系统。Ipsen提供真空热处理设备, ALD Vacuum Technologies 和 ECM Technologies 则与专业的真空热处理解决方案合作。TAV真空炉和太阳能制造公司提供额外的真空炉设计。服务响应和工程支持影响设备拥有成本,尤其是运行时间敏感批次的工厂。
SECO/WARWICK于2025年11月宣布,一家中国工业客户已签订涵盖四台Vector单室真空炉的合同,应用于航空和能源组件[7]。这些订单包括2025年签订的其他系统。此案展示了炉平台认证成功后,重复采购设备如何实现。
哪些公司是主要供应商?
主要公司包括 Ipsen International GmbH; ALD Vacuum Technologies GmbH;SECO/WARWICK S.A.; TAV Vacuum Furnaces S.p.A.; ECM Technologies;太阳能制造公司;IHI机械与 Furnace Co., Ltd.; HHV Thermal Technologies Pvt. Ltd.; VAC AERO International Inc.; Chugai Ro Co., Ltd.
- Ipsen International GmbH
- ALD Vacuum Technologies GmbH
- SECO/WARWICK S.A.
- TAV Vacuum Furnaces S.p.A.
- ECM Technologies
- 太阳能制造公司
- IHI机械与 Furnace Co., Ltd.
- HHV Thermal Technologies Pvt. Ltd.
- VAC AERO International Inc.
- Chugai Ro Co., Ltd.
参考书目
- [1] 空客。(2026年1月, 12年)。 空客报告 793 2025年商业飞机交付
- [2] 德国汽车工业协会。(2026年1月 5年)。 2025年乘用车产量略高于去年水平。
- [3]SECO/沃里克。(2025年12月 17日)。来自 SECO/WARWICK的LPC炉子订单支持美国轴承制造扩张。
- [4]经济产业部。(2026). 《当前生产调查:2025年年鉴》。
- [5]Associação Nacional dos Fabricantes de Veículos Automotores.(2026年1月 15日)。 Produção e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta em 2026
- [6]国家统计局。(2026年7月 24日)。 英国制造商按产品销售:2025年。
- [7]SECO/华威。(2025年11月 26日)。中国 主要合作伙伴投资SECO/华威真空炉。
- [8]SECO/华威。(2026年6月 24日)。 SECO/华威为日本高科技产业赢得高性能真空炉合同。
- [9]SECO/华威。(2026年9月 23日)。 英国铸造技术领导者选择SECO/华威。
本报告涉及
- 报告解释了为何水平和垂直炉配置满足不同的装载和操作需求。
- 应用分析比较航空航天需求与汽车生产和刀具硬化工作负载。
- 国家分析回顾了德国、日本、美国、巴西和英国设备支出背后的独特工业环境。
- 供应商分析解释了炉子性能、工艺记录和服务覆盖如何影响采购决策。
真空淬火炉市场涵盖哪些内容?
市场涵盖用于淬火金属部件的水平和垂直真空炉。应用领域包括航空航天、汽车、模具和发电部件。相关工艺类别见 Fact.MR的热处理技术分析。
范围包括哪些内容?
收入涵盖销售给制造商和专业热处理运营商的炉具设备,包括集成控制和冷却系统。
哪些内容被排除在范围之外?
没有真空淬火功能的通用烤箱和热处理设备不在定义的设备市场范围内。
当常规热处理服务收入不代表设备销售时,则不计入。真空涂层系统及无关的实验室热仪器也不在此界限内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
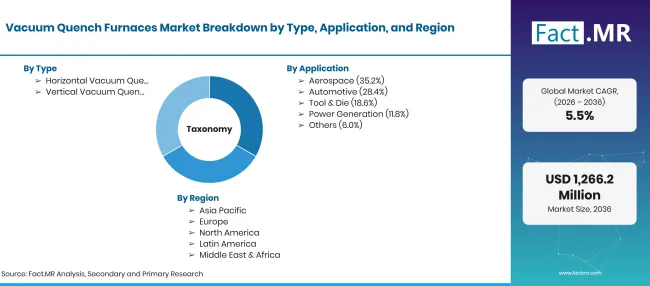
Vacuum Quench Furnaces Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 工业真空炉设计用于加热金属部件并在特定工艺条件下控制后续淬火。 |
| 类型 | 水平真空淬火炉;垂直真空淬火炉 |
| 应用 | 航空航天;汽车;工具与模具;发电;其他 |
| 终端用户 | 制造业;航空航天与国防;汽车;能源;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;日本;美国;巴西;英国 |
| 介绍的公司 | Ipsen International GmbH; ALD Vacuum Technologies GmbH;SECO/WARWICK S.A.; TAV Vacuum Furnaces S.p.A.; ECM Technologies;太阳能制造公司;IHI机械与 Furnace Co., Ltd.; HHV Thermal Technologies Pvt. Ltd.; VAC AERO International Inc.; Chugai Ro Co., Ltd. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 应用需求评估、工业设备供应审查、终端用户加工需求及国家级比较 |
来源:Fact.MR 分析,更新于 2026年10月31日
市场如何细分?
-
按类型划分
- 水平真空淬火炉
- 立式真空淬火炉
-
按应用分类
- 航空航天
- 汽车
- 模具与工具
- 发电
- 其他
-
按终端用户分类
- 制造
- 航空航天与国防
- 汽车
- 能源
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

