- Market Value (2025): USD 455.8 Mn
- Estimated Value (2026): USD 492.4 Mn
- Forecast Value (2036): USD 1065.0 Mn
- CAGR (2026-2036): 8.0%
Welchen Wert wird der Markt für säureresistente Kapseln bis 2036 prognostizieren?
USD 492.4 Millionen im Jahr 2026 bis USD 1065.0 Millionen bis 2036 mit einem 8.0% CAGR.
- Der Markt für säureresistente Kapseln lag 2025 bei USD 455.8 Millionen, wobei verschreibungspflichtige Medikamente, die Magenschutz benötigen, den größten Kapselvolumen ausmachten.
- Der Umsatz wird von USD 492.4 Millionen im Jahr 2026 auf USD 1065.0 Millionen bis 2036 steigen, da Entwickler Peptide, Enzyme und andere empfindliche Wirkstoffe in orale Kapseln umsetzen.
- Ein 8.0% CAGR spiegelt eine Verschiebung von nachträglich beschichteten Kapseln wider und hin zu Schalen, die von sich aus Säureresistenz sind.
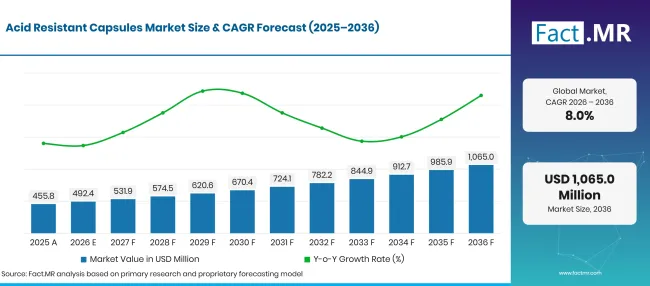
Acid Resistant Capsules Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 455.8 |
| 2026 | Schätzung | 492.4 |
| 2036 | Vorhersage | 1065.0 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für säureresistente Kapseln?
Der Zeitraum 2026 bis 2036 bringt USD 572.6 Millionen neuen Wert, der größtenteils aus enterischen Schalen, die in pharmazeutischen Formulierungen verwendet werden.
- Nachfragetreiber auf dem Markt
- Füllfertige Schalen entfallen einen kostspieligen Prozessschritt. Lonza Capsugel gibt an, dass seine Enprotect-Kapsel ohne Sekundärbeschichtung oder Wärmebehandlung eine vollständige Säureresistenz erreicht, bis zu 2 Stunden bei pH- 1.2 hält und sich oberhalb des pH- 6.0 auflöst [1]. Das Entfernen der Beschichtungsstufe verkürzt die Entwicklung und schützt hitzeempfindliche Füllungen.
- Die Pipeline neuer oraler Wirkstoffe wächst weiter. Evonik berichtete im Oktober 2025, dass mehr als 700 oralen Arzneimittelentwicklungsprogramme neuartige Wirkstoffe verwenden, von denen viele empfindliche Moleküle wie lebende Biotherapeutika, RNA und Biologika sind [2]. Diese Kandidaten benötigen Schutz im Magen, bevor sie ihre Aufnahmestelle erreichen können.
- Die Regulierungsbehörden verschaffen weiterhin einen stetigen Strom neuer Medikamente. Die EMA empfahl 2025 104 Humanarzneimittel zur Marktzulassung, und 38 davon enthielten eine neue Wirksubstanz [3]. Jedes neue orale Produkt mit einem säure-labilen Inhaltsstoff öffnet eine potenzielle Lücke für ein enterisches Kapselformat.
- Probiotika und Enzympräparate verwenden dieselbe Technologie. Marken wollen lebende Kulturen und Verdauungsenzyme, um den Magentransport zu überstehen, weshalb Kapselhersteller nun Verzögerungsschalen anbieten, die für Nutraceutical-Fülllinien zugeschnitten sind.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Enterisch beschichtete Kapseln haben einen Wert von 71.9% 2026, da sie den pharmakopoeialen Gastro-Resistenz-Test erfüllen, den verschreibungspflichtige Produkte bestehen müssen.
- Nach Anwendung: Pharmazeutika werden 58.7% des Umsatzes 2026 ausmachen, da säure-labile Medikamente und magenreizende Wirkstoffe eine Dosierungsform benötigen, die nur im Darm geöffnet wird.
- Nach Material: Gelatin wird 64.8% der Verkäufe 2026 erzielen und damit jahrzehntelange validierte Versorgung sowie die Anpassung an bestehende Hochgeschwindigkeits-Füllanlagen widerspiegeln.
- Nach Endverbraucher: Pharmaunternehmen werden 62.3% der Nachfrage 2026 ausmachen, da Arzneimittelhersteller sowohl für klinische als auch kommerzielle Chargen in großem Umfang kaufen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Die enterische Kapsel ist zu einer frühen Formulierungsentscheidung geworden, statt einer Lösung, die nach Auftreten eines Stabilitätsproblems angewendet wird. Lieferanten, die bereits in der Hülle eine vollständige Säureresistenz nachweisen können, werden Programme gewinnen, weil Entwickler den Beschichtungsschritt und das damit verbundene Skalierungsrisiko überspringen wollen. In den nächsten zehn Jahren werden orale Peptide und Mikrobiomprodukte die Nachfrage zu Schalen mit engeren Freigabezeiten lenken, und die Qualität der Dokumentation wird die Lieferanten ebenso wie den Preis trennen."
- Strategische Auswirkungen
- Kapselhersteller sollten Auflösungsdaten zum pH-Wert 1.2 und zum Darm-pH-Wert für jede Schalenklasse veröffentlichen, da Formulierer nun Lieferanten auf Testergebnissen prüfen, bevor sie Proben anfordern.
- Wirkstoffentwickler sollten sich bereits in der Vorbereitungsphase zwischen Gelatine- und HPMC-Schalen entscheiden und die Schale an Feuchtigkeitsfüllung, Nitritgrenzen und Zielfreisetzungsort anpassen.
- Vertragshersteller sollten bereitwillige enterische Schalen auf ihren Standard-Fülllinien qualifizieren, was es ihnen ermöglicht, gastroresistente Produkte anzubieten, ohne in Kapselbänder oder Beschichtungsbehälter investieren zu müssen.
- Investoren sollten nach Lieferanten suchen, die patentierte enterische Schalenchemie und regulatorische Akten haben, da diese Vermögenswerte Jahre brauchen, um sich zu replizieren.
Deutschland wird mit 10.0%wachsen, dem höchsten Tempo der fünf, da seine exportorientierte Arzneimittelindustrie neue orale Formulierungen für Märkte außerhalb der EU ausbaut. Japan folgt dicht 9.7%, unterstützt von einer inländischen Produktionsbasis, in der Kapseln bereits einen beträchtlichen Anteil der Produktion ausmachen. Das Wachstum der 8.1% im Vereinigten Königreich wird durch starke pharmazeutische Forschung und Exportaktivitäten erfolgen, obwohl die jüngste Produktion ungleichmäßig war. Brasilien liegt bei 6.9%zurück; Generikasubstitution hält die Stückpreise niedrig, was den Wert begrenzt, selbst wenn die lokale Formulierungskapazität wächst. Die Vereinigten Staaten schließen die Gruppe bei 5.6%, wo eine große Basis enterischer Produkte bedeutet, dass die neue Nachfrage hauptsächlich aus neuartigen Arzneimittelzulassungen entsteht.
Wie unterteilt sich der Markt für säureresistente Kapseln nach Segmenten?
Enterisch beschichtete Kapseln werden Produkttyp bei 71.9%führen; Pharmazeutika werden die Anwendungskategorie bei 58.7%führen; Gelatine wird die Materialspitze bei 64.8%führen; Pharmaunternehmen werden 2026 Endnutzer bei 62.3% halten.
Welcher Produkttyp führt an?
Enterisch beschichtete Kapseln machen 71.9% der Verkaufszahlen 2026 aus.
| Produkttyp | Teilen (2026) |
|---|---|
| Enterisch beschichtete Kapseln (führendes Segment) | 71.9% |
| Andere Segmente kombiniert | 28.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Verschreibungspflichtige Produkte, die Magen-Darm-Resistenz beanspruchen, müssen einen zweistufigen Auflösungstest bestehen, zunächst in Säure und dann in Puffer, und enterisch beschichtete Kapseln werden gebaut, um sie zu beseitigen. Der Schutz kann durch eine funktionelle Beschichtung auf der Schale oder durch eine mit enterischem Polymer gegossene Schale erfolgen. Evoniks EUDRACAP enteric verwendet eine HPMC-Kapsel mit funktionaler Beschichtung und läuft auf automatisierten Abfüllmaschinen ohne separaten Beschichtungsschritt. Hersteller von pulvergefüllten Hardgelatinekapseln fügen zunehmend enterische Versionen zu ihrem Sortiment hinzu. Verzögerte Freisetzungskapseln bilden die andere Hauptkategorie. Sie verlangsamen die Auflösung im Magen, erfüllen aber nicht immer die vollständigen Grenzwerte für die Säureresistenz, weshalb sie Nahrungsergänzungsmittel und einige rezeptfreie Produkte verwenden. Weitere Formate sind Kapsel-in-Kapsel-Designs und auf Darm gezielte Schalen für die ortsspezifische Lieferung.
Was unterstützt Pharmas in der Bewerbung?
Pharmaunternehmen machen 58.7% des Umsatzes 2026 aus.
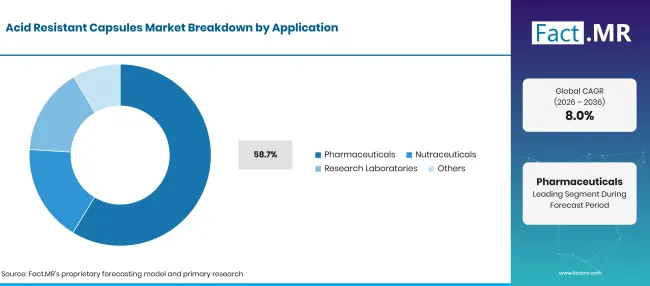
Acid Resistant Capsules Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Pharmaunternehmen (führendes Segment) | 58.7% |
| Andere Segmente kombiniert | 41.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Viele Wirkstoffe zerfallen in Magensäure oder reizen die Magenschleimhaut, und Pharmaunternehmen benötigen eine Dosierungsform, die sowohl das Molekül als auch den Patienten schützt. Protonenpumpenhemmer, Pankreasenzyme und mehrere entzündungshemmende Medikamente setzen bereits auf enterischen Schutz, und Peptidkandidaten bringen eine neue Nachfrage dar. Verschreibungspflichtige Kapseln tragen zudem die strengste Testbelastung, was den Wert pro Einheit erhöht. Nutraceuticals bilden die nächste Anwendung, angeführt von Probiotika und Verdauungsenzymen, die über probiotische Ergänzungskanäle verkauft werden. Lonza Capsugel berichtete im Mai 2026, dass sein Licaps DUOCAP Kapsel-in-Kapsel-Format in einem Labordarmmodell bis zu viermal so viel Enzymaktivität wie Standardkapseln im oberen Dünndarm lieferte [4]. Forschungslabore verwenden kleine Mengen enterischer Schalen für präklinische und frühklinische Arbeiten.
Wie beeinflusst Material die Nachfrage?
Gelatine erfasst 64.8% des Wertes von 2026.
| Material | Teilen (2026) |
|---|---|
| Gelatine (Leitsegment) | 64.8% |
| Andere Segmente kombiniert | 35.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Gelatineschalen füllen sich auf installierten Maschinen schnell auf und haben eine lange regulatorische Geschichte, was sie zum Standard für viele kommerzielle Produkte macht. Lieferanten fügen nun Nitrosamin-Kontrollen hinzu, um diese Position zu schützen. Im September 2026 startete Lonza Capsugel einen Nitrittestdienst für Gelatinekapseln mit einem validierten Test, der Nitrit bis auf 100 ppb quantifiziert [5]. Hersteller von Softgelkapseln unterliegen ähnlicher Prüfung bei Schalenentsetzten. HPMC ist die Hauptalternative und die Basis für die meisten fertigfertigen enterischen Schalen, da es weniger Wasser speichert und feuchtigkeitsempfindliche Füllungen fördert. Roquette gewann 2025 den NIE New Ingredient Award für niedrig-nitrithaltiges METHOCEL HPMC, das Nitrit in jeder Charge auf oder unter 200 ppb hält [6]. Die Beschaffung von pharmazeutischer Gelatine und Cellulosepolymeren beeinflusst die Kosten für beide Routen.
Was unterstützt Pharmaunternehmen im Endnutzerbereich?
Pharmaunternehmen stellen 62.3% der Nachfrage im Jahr 2026 dar.
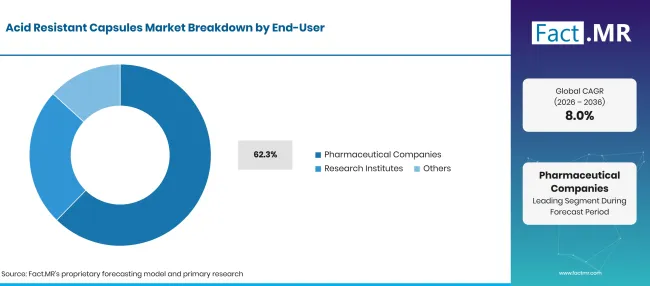
Acid Resistant Capsules Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Pharmaunternehmen (führendes Segment) | 62.3% |
| Andere Segmente kombiniert | 37.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Arzneimittelhersteller kaufen enterische Schalen für klinische Materialien und dann für den kommerziellen Markteinführung, und sie wechseln selten den Lieferanten, sobald ein Produkt registriert ist. Ihre Kaufentscheidungen basieren auf Auflösungsdaten, Unterstützung der Arzneimittel-Masterdatei und bewährten Läufen auf pharmazeutischen Kapselabfüllmaschinen. Roquette erweiterte sein Beschichtungssortiment im Februar 2025 mit Tabshield-Filmbeschichtungen für sofortige und enterische Freigabe, was Formulierern eine Beschichtungsroute neben enterischen Schalen bietet [7]. Forschungsinstitute testen Schalen in frühen Formulierungsarbeiten und in akademischen Lieferstudien. Weitere Endnutzer sind Vertragsentwickler, die orale Feststoffdosierungsverträge für Kunden ohne interne Kapselexpertise durchführen.
Was beschleunigt die Markteinnahme von säureresistenten Kapseln und was hält sie zurück?
Die Verbreitung nimmt zu, da Entwickler mehr säureempfindliche Moleküle in die orale Form bringen und fertige Schalen den Beschichtungsprozess entfernen. Nahrungsergänzungsmittel erhöhen das Volumen durch Probiotika und Enzyme. Das Wachstum wird durch die Kosten funktionaler Schalen begrenzt, die deutlich über Standardkapseln liegen. Die Validierung der Auflösung und die Pharmakopoeialprüfung verlängern ebenfalls die Zeit, bevor ein Produkt auf den Markt kommt.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Orale Pipelines mit säuresensitiven kleinen Molekülen und Peptiden | +1.3% | Global | Mittelfristig (2bis4 Jahre) |
| Bereit-zu-füllen enterische Schalen, die die Nachfüllbeschichtung entfernen | +1.1% | Nordamerika, Westeuropa | Kurzfristig (<=2 Jahre) |
| Probiotische und Verdauungsenzympräparate, die Magenschutz benötigen | +0.9% | Global | Kurzfristig (<=2 Jahre) |
| Neue Arzneimittelzulassungen in Europa und den Vereinigten Staaten | +0.6% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Schalen für orale Peptide und lebende biotherapeutische Produkte | +0.8% | Global | Langfristig (>=4 Jahre) |
| Colon-gezielte und Kapsel-in-Kapsel-Freisetzungsdesigns | +0.6% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Enterische Schalenlieferung an Vertragshersteller | +0.5% | Südasien & Pazifik, Lateinamerika | Mittelfristig (2bis4 Jahre) |
| Niedrig-nitrithaltige Gelatine- und HPMC-Qualitäten zur Nitrosamin-Kontrolle | +0.4% | Global | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Höhere Stückkosten funktionaler Schalen im Vergleich zu Standardkapseln | -0.6% | Global | Mittelfristig (2bis4 Jahre) |
| Auflösungs- und Stabilitätstests auf Magen-Darm-Resistenzbehauptungen | -0.5% | Global | Kurzfristig (<=2 Jahre) |
| Schalensprödigkeit und Passformprobleme bei Hochgeschwindigkeits-Fülllinien | -0.3% | Global | Mittelfristig (2-4 Jahre) |
| Generischer Preisdruck auf reife enterische Produkte | -0.2% | Lateinamerika, Nordamerika | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Welche Länder skalieren bis 2036 den Markt für säureresistente Kapseln?
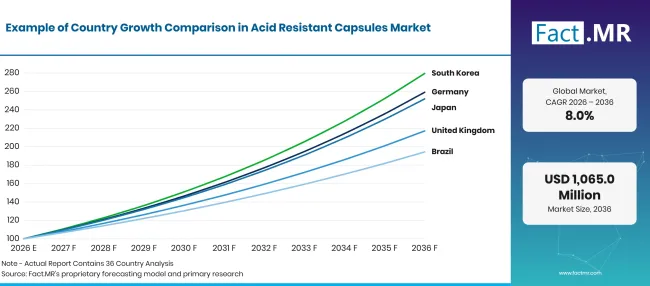
Acid Resistant Capsules Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 10.0% |
| Japan | 9.7% |
| Vereinigtes Königreich | 8.1% |
| Brasilien | 6.9% |
| Vereinigte Staaten | 5.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Was unterstützt die Einführung Deutschlands?
10.0% CAGR, angetrieben durch die Exportproduktion von Arzneimitteln und neue orale Formulierungen.
Deutschland ist eine der Hauptquellen Europas für Fertigarzneimittel, und seine Werke liefern orale Produkte weit über die EU hinaus. Eurostat berichtete im April 2026, dass Deutschland 2025 Arzneimittel und Pharmaprodukte im Wert von 67.9 Milliarden Euro in Länder außerhalb der EU exportierte, nur Irland übertroffen [8]. Diese Exportbasis verschafft Kapsellieferanten große, regulierte Kunden, die validierte gastroresistente Schalen für Produkte benötigen, die gleichzeitig in mehrere Märkte verkauft werden.
Wie entwickelt Japan die Nachfrage?
9.7% CAGR, unterstützt von einer inländischen Produktionsbasis, die bereits mit Kapseldosierungsformen vertraut ist.
Japanische Hersteller produzieren bereits Kapselmedikamente in großem Maßstab, was den Weg zu enterischen Formaten verkürzt. MHLW-Daten, die im Dezember 2025 veröffentlicht wurden, zeigen eine inländische pharmazeutische Produktion von etwa 10.25 Billionen JPY im Jahr 2024, ein Anstieg 2.1% gegenüber 2023 [9]. Kapseln machten etwa 754.5 Milliarden JPY dieser Produktion aus, oder 7.4%, obwohl die Kapselproduktion im Jahr 4.2% zurückging. Der Umstieg bestehender Kapsellinien auf höherwertige enterische Schalen ist eine Möglichkeit, wie Produzenten diesen Wert zurückholen können.
Was unterstützt die Adoption durch das Vereinigte Königreich?
8.1% CAGR, was tiefgehende pharmazeutische Forschung und eine exportorientierte Arzneimittelindustrie widerspiegelt.
Das Vereinigte Königreich verbindet starke Arzneimittelforschung mit einer exportorientierten Produktionsbasis. Die Life Sciences Competitiveness Indicators 2026 der Regierung zeigen britische Pharmaexporte von 24.7 Milliarden GBP im Jahr 2024, ein Rückgang 4% gegenüber 2023 [10]. Die gleiche Veröffentlichung schätzt den Bruttowertschöpfungswert der pharmazeutischen Produktion im Jahr 2023 auf 20.4 Milliarden GBP. Entwickler im Land verwenden enterische Kapseln in frühen Studien, bei denen eine abfüllfertige Hülle Zeit bei der Beschichtungsentwicklung spart.
Wie skaliert Brasilien die Nachfrage?
6.9% CAGR, da die generische Substitution den Zugang erweitert, während die lokale Formulierungskapazität wächst.
Der brasilianische Markt setzt stark auf Generika, die den Wert pro Kapsel begrenzen. ANVISA stellte im Mai 2026, zum 27 Jubiläum des Generikagesetzes des Landes, fest, dass Generika mindestens 35% unter den Referenzmarken bepreist werden [11]. Die Investitionen der Lieferanten steigen jedoch. Roquette eröffnete im Oktober 2025 ein pharmazeutisches Innovationszentrum in Barueri bei São Paulo, um die lokale Formulierungsarbeit vom Konzept bis zum Start zu unterstützen [12].
Was unterstützt die Adoption in den Vereinigten Staaten?
5.6% CAGR, vorausgesetzt, eine reife enterische Produktbasis und ein stetiger Strom neuartiger Arzneimittelzulassungen.
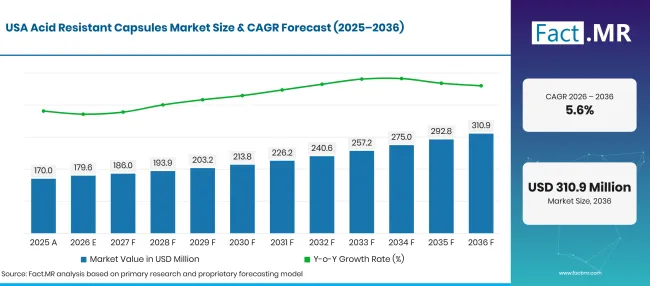
Acid Resistant Capsules Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten verfügen bereits über ein großes Sortiment an verzögerter Freisetzung und enterischen Produkten, sodass die neue Nachfrage hauptsächlich auf frischen Zulassungen und Reformulierungen beruht. Das FDA-Center for Drug Evaluation and Research genehmigte 2025 46 neuartige Medikamente [13]. Orale Kandidaten unter ihnen sowie Peptidprogramme, die auf Kapseln umsteigen, halten die Entwickler dabei, bereitwillige enterische Schalen gegen konventionelle Beschichtungen zu testen.
Wer führt den Markt für säureresistente Kapseln?
Der Wettbewerb teilt sich in drei Gruppen auf. Die polymergetriebenen Spezialisten Lonza Capsugel und Evonik besitzen die Hüllenchemie hinter fertigfertigen enterischen Produkten und konkurrieren bei Bestandsleistungen und regulatorischen Akten.
Lonza Capsugels Enprotect verwendet eine Doppelschicht-HPMC- und HPMCAS-Schale, die Säureresistenz ohne Beschichtungsschritt [1], und das Unternehmen fügte im September 2026 einen Gelatine-Nitrit-Testdienst hinzu [5]. Evonik gewann im Oktober 2025 einen CPHI Pharma Award für EUDRACAP colon, eine fertig aufgefüllte Kapsel, die auf die ileo-kolonische Region abzielt [2]. Volumenkapselhersteller bilden die zweite Gruppe: ACG, Suheung und Roquette verkaufen HPMC-Schalen mit verzögerter Freisetzung oder Säureschutz neben breiten Gelatine-Sortimenten und konkurrieren in Preis- und Füllleistung. Regionale Spezialisten, Lyfe Group und Farmacapsulas, vermarkten säureresistente HPMC-Schalen hauptsächlich als Supplement- und Generikahersteller in Amerika. Die Lieferanten, die nachgewiesene Säureresistenz mit nitritarmen Materialien kombinieren, werden die meisten neuen Arzneimittelprogramme gewinnen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Lonza Capsugel; Evonik; ACG; Suheung; Roquette; Lyfe Group; und Farmacapsulas.
- Lonza Capsugel
- Evonik
- ACG
- Suheung
- Roquette
- Lyfe-Gruppe
- Farmacapsulas
Bibliographie
- [1] Lonza Capsugel. (2025, Juli 9). Capsugel® Enprotect® 'FAQ' Artikelreihe: Verschiedene Anwendungen.
- [2] Evonik Industries AG. (2025, Oktober 29). Evonik gewinnt den CPHI Pharma Award für EUDRACAP® Colon-Funktionskapseln.
- [3] Europäische Arzneimittelagentur. (2026, Juni 11). Der Jahresbericht der EMA für 2025 zeigt starke Zulassungszahlen für humane und tierärztliche Arzneimittel.
- [4] Lonza Capsugel. (2026, Mai 28). Die Licaps® DUOCAP-Technologie® von Lonza Capsugel liefert in einer peer-reviewten Studie bis zu viermal so viel Enzymaktivität wie Standardkapseln.
- [5] Lonza Capsugel. (2026, September 24). Lonza Capsugel bringt integriertes Angebot zur Unterstützung des Arzneimittelprodukts Nitrosamin-Risikomanagement auf den Markt.
- [6] Roquette. (2025, November 5). Roquette gewinnt den NIE Award für Low-Nitrit-METHOCEL™ HPMC.
- [7] Roquette. (2025, Februar 11). Innovative und leistungsstarke Beschichtungsplattform.
- [8] Eurostat. (2026, April 13). Arzneimittel- und Pharmaprodukte:221 Milliarden Euro Handelsüberschuss.
- [9] Ministerium für Gesundheit, Arbeit und Wohlfahrt. (2025, Dezember 24). 薬事工業生産動態統計年報の概要 (令和6年: 2024).
- [10] Amt für Lebenswissenschaften. (2026, März 19). Wettbewerbsfähigkeitsindikatoren der Lebenswissenschaften 2026: Zusammenfassung.
- [11] Nationale Vigilância Sanária. (2026, Mai 26).27 Anos dos Medicamentos Genéricos no Brasil.
- [12] Roquette. (2025, Oktober 15). Neues Zentrum für pharmazeutische Innovation in Brasilien.
- [13] US-amerikanische Food and Drug Administration. (2026, Juli 8). Zulassungen für neuartige Medikamente für 2025.
Dieser Bericht beantwortet
- Wie viel Wert säureresistente Kapseln zwischen 2026 und 2036 hinzufügen und welche Formulierungen sie benötigen?
- Warum enterisch beschichtete Kapseln bei verschreibungspflichtigen Produkten vor verzögerten Release-Formaten führen.
- Wo Gelatine ihren Einfluss bewahrt und wo HPMC-Schalen neue Programme aufnehmen.
- Wie Pharmaunternehmen, Forschungsinstitute und Vertragsentwickler Patronen kaufen und qualifizieren.
- Welches der fünf vorgestellten Länder wird am schnellsten wachsen und warum?
- Wie Shell-Spezialisten, Volumenkapselhersteller und regionale Lieferanten um neue Arzneimittelprogramme konkurrieren.
Was deckt der Markt für säureresistente Kapseln ab?
Dieser Markt verfolgt Kapselschalen und Kapseldosierungsformen, die so gestaltet sind, dass sie im sauren Magen geschlossen bleiben und sich im Dünndarm oder Dickdarm öffnen. Der Schutz erfolgt entweder durch eine enterische Beschichtung, die auf die Schale aufgetragen wird, oder durch eine Schale, die mit säureresistenten Polymeren wie HPMCAS oder Hypromellosephthalat gebildet ist.
Der Wert wird auf Herstellerebene in USD Millionen gemessen, wobei Shell- und Capsule-Verkäufe an Arzneimittelhersteller, Nahrungsergänzungsmarken und Forschungsnutzer verwendet werden. Der Verkauf von fertigen Medikamenten über Apotheken wird nur so verfolgt, dass die Vertriebskanäle beschrieben werden, die diese Produkte führen.
Was ist im Umfang enthalten?
Bereit zum Füllen enterische und säureresistente Kapselschalen in Gelatine, HPMC und anderen Polymeren.
Kapseln, die durch eine funktionelle Beschichtung, Banding oder Versiegelung säurebeständig gemacht werden.
Verzögerte Freisetzungsschalen wurden für Probiotika, Enzyme und andere Nahrungsergänzungsmittel verkauft.
Colon-gezielte und Kapsel-in-Kapsel-Designs, die die Magenfüllung schützen.
Was ist vom Umfang ausgeschlossen?
Standardgelatine mit sofortiger Freisetzung und HPMC-Kapseln ohne Säureschutz.
Enterisch beschichtete Tabletten, Pellets und Granulate, die außerhalb einer Kapsel verkauft werden.
Softgel-Produkte, es sei denn, die Schale selbst ist säurebeständig.
Kapselfüllmaschinen, Beschichtungsausrüstung und Massenhandel von Polymeren.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
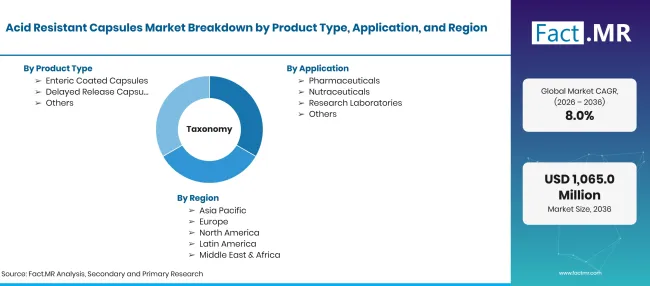
Acid Resistant Capsules Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen im Jahr 2026 bis USD Millionen bis 2036 bei CAGR |
| Marktdefinition | Kapselschalen und Kapseldosierungsformen, die Magensäure widerstehen und ihren Inhalt im Darm durch enterische Beschichtungen oder funktionelle Schalenpolymere freisetzen. |
| Produkttyp | enterisch beschichtete Kapseln; verzögerte Freisetzungskapseln; Weitere |
| Anwendung | Pharmazeutika; Nutraceuticals; Forschungslabore; Weitere |
| Material | Gelatine; HPMC; Weitere |
| Endnutzer | Pharmaunternehmen; Forschungsinstitute; Andere |
| Vertriebskanal | Krankenhausapotheken; Online-Apotheken; Einzelhandelsapotheken; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Japan; Vereinigtes Königreich; Brasilien; Vereinigte Staaten |
| Profilierte Unternehmen | Lonza Capsugel; Evonik; ACG; Suheung; Roquette; Lyfe-Gruppe; Farmacapsulas |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Bedarfsmodellierung auf Schalenebene, basierend auf Formulierungspipelines, Kapselproduktionsdaten und Produktportfolios der Lieferanten. |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Enterisch beschichtete Kapseln
- Verzögerte Freisetzungskapseln
- Weitere
-
Nach Anwendung
- Pharmazeutika
- Nutraceuticals
- Forschungslabore
- Weitere
-
Nach Material
- Gelatine
- HPMC
- Weitere
-
Nach Endnutzer
- Pharmaunternehmen
- Forschungsinstitute
- Weitere
-
Nach Vertriebskanal
- Krankenhausapotheken
- Online-Apotheken
- Einzelhandelsapotheken
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für säureresistente Kapseln im Jahr 2026?
Welche Wachstumsrate wird der Markt für säureresistente Kapseln verzeichnen?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welches Material führt?
Welche Endnutzer-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen