- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
Was wird der Markt für automatisierte klinische Analysatoren bis 2036 voraussichtlich wert sein?
USD 13.5 Milliarden im Jahr 2026 bis USD 25.0 Milliarden bis 2036, mit einem 6.3% CAGR.
- Der Markt für automatisierte klinische Analysatoren wurde 2025 auf USD 12.7 Milliarden Wert geschätzt.
- Der Umsatz wird voraussichtlich von USD 13.5 Milliarden im Jahr 2026 auf USD 25.0 Milliarden bis 2036 steigen.
- Der Markt hat einen 6.3% CAGR Ausblick für 2026 bis 2036, da klinische Labore Chemie- und Immunoassay-Plattformen aktualisieren.
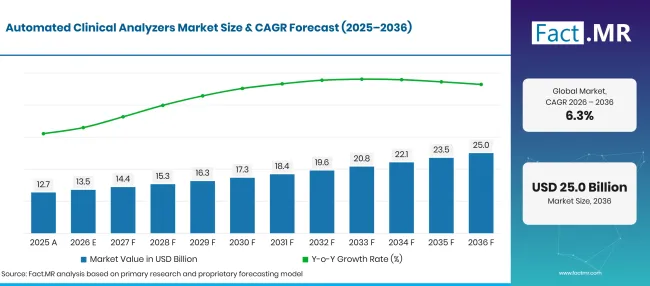
Automated Clinical Analyzers Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 12.7 |
| 2026 | Schätzung | 13.5 |
| 2036 | Vorhersage | 25.0 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für automatisierte klinische Analysatoren?
USD 11.5 Milliarden-Total-Chance von 2026 bis 2036, wobei chemische Analysatoren und Krankenhaustests die Haupteinkaufsbasis bilden.
- Nachfragetreiber auf dem Markt
- Laborleiter des Krankenhauses benötigen Instrumente, die regelmäßige Blutuntersuchungen auf stationären Patienten durchführen und gleichzeitig die Bearbeitungszeiten während hoher Schichten vorhersehbar halten.
- Unabhängige Diagnostiklabore verwenden häufig gemeinsame Analysatoren und Reagenzien an ihren Standorten. Gemeinsame Verfahren erleichtern die Schulung von Mitarbeitern, die Durchführung von Qualitätskontrollen und die Aufrechterhaltung vergleichbarer Ergebnisse.
- Abteilungen für klinische Chemie vergleichen die Verfügbarkeit von Reagenzien und die Verfügbarkeit der Analysatoren bei der Planung von Ersatzzyklen. Roche beschreibt seine COBAS Pro-Plattform als modulares Chemie- und Immunchemiesystem für Labore mit mittlerem bis hohem Volumen.
- Selbst mit automatisierter Ausrüstung muss das Laborpersonal Kalibrierungs- und Qualitätskontrollunterlagen überprüfen. Manager berücksichtigen daher, wie genau ein Gerät seine Leistung dokumentiert, bevor es für reguläre klinische Arbeit genehmigt wird.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Chemieanalysatoren machen 2026 28.5% Anteil aus, da Labore sie für routinemäßige biochemische Messungen verwenden.
- Nach Anwendung: Krankenhäuser machen 2026 42.3% Anteil dar, was die breite Belastung der stationären und ambulanten Labore widerspiegelt.
- Nach Technologie: Vollautomatisierte Systeme gewinnen 2026 71.4% Marktanteil, da die integrierte Handhabung wiederholte manuelle Schritte reduziert.
- Nach Endnutzer: Krankenhäuser halten 2026 40.1% Anteil, da Krankenhauslabore in verschiedenen klinischen Abteilungen tätig sind.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Der Kauf von klinischen Analysatoren wird durch die Kosten für den Betrieb eines Testdienstes nach der Installation bestimmt. Ein System mit einem passenden Testmenü benötigt weiterhin eine zuverlässige Versorgung mit Reagenzien und lokale Wartungsunterstützung. Krankenhauslabore legen beim Austausch von Instrumenten in mehreren Abteilungen wahrscheinlich mehr Wert auf Betriebszeit und Konsistenz der Ergebnisse."
- Strategische Auswirkungen
- Instrumentenhersteller sollten bei der Präsentation von Vorschlägen in Labornetzwerken die Kosten pro meldepflichtiges Ergebnis zusammen mit dem Durchsatz des Instruments erläutern.
- Krankenhauslabore können Proben-Routing-Layouts und Servicebedingungen vergleichen, bevor sie Platz für eine neue integrierte Testlinie festlegen.
- Diagnose-Distributoren profitieren davon, kompatible Kontrollen und Verbrauchsmaterialien vorrätig zu halten, damit ihre Kunden Unterbrechungen während routinemäßiger Tests minimieren können.
- Gesundheitsnetzwerke sollten die Schnittstellenkompatibilität zwischen Analysatoren und Laborinformationssystemen überprüfen, bevor sie einen Installationszeitplan festlegen.
Deutschland wird voraussichtlich einen 7.9% CAGRaufstellen, während Brasilien 7.3% erreicht, da Krankenhaus-Testdienste die Kapazität der Analysatoren überprüfen. Die USA folgen 6.6% in einem etablierten regulierten Labornetzwerk. Das Vereinigte Königreich veröffentlicht 5.9%, und Japan verzeichnet 5.2% , da Labore die Erneuerung der Geräte gegen die Betriebskosten abwägen.
Wie unterteilt sich der Markt für automatisierte klinische Analysatoren nach Segmenten?
Chemieanalysatoren 28.5%; Krankenhausanwendungen 42.3%; Vollautomatisierte 71.4%; Endanwender 40.1% Krankenhäuser im Jahr 2026.
Welcher Produkttyp führt den Verkauf von klinischen Analysatoren?
Laut Fact.MR Analyse halten chemische Analysatoren im Jahr 2026 28.5% Marktanteil.
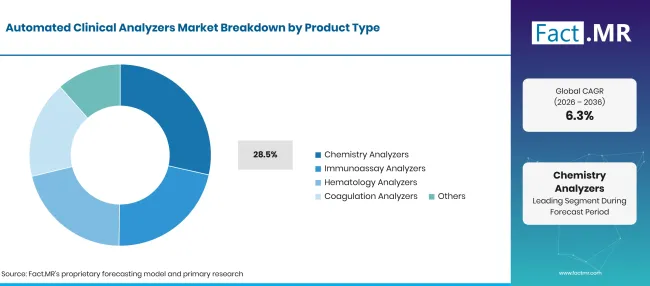
Automated Clinical Analyzers Market Breakdown Product Type 1 | Source: Fact.MR
| Produkttyp führt Clini | Teilen (2026) |
|---|---|
| Chemieanalysatoren (führendes Segment) | 28.5% |
| Andere Segmente kombiniert | 71.5% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Chemieanalysatoren führen routinemäßige klinische Chemiemessungen durch, die Krankenhäuser während der Patientenbeurteilung und Behandlungsüberwachung wiederholt anordnen. Immunoassay-Instrumente behandeln Tests, die spezifische Antigen- oder Antikörperreaktionen erfordern, während hämatologische Systeme Blutzellparameter messen. Gerinnungsanalysatoren treffen klinische Entscheidungen im Zusammenhang mit der Gerinnungsfunktion. Labore kaufen oft entsprechend dem benötigten Menü und der Frage, ob die gewählte Plattform den bestehenden Probenhandhabungsverfahren entspricht.
Was führt den Anwendungssegment?
Krankenhäuser machen 2026 42.3% Anteil aus.
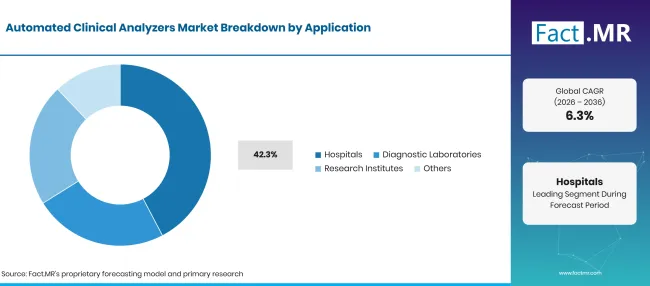
Automated Clinical Analyzers Market Breakdown Application | Source: Fact.MR
| Anwendungssegment | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Krankenhausanträge decken die Tests ab, die von stationären Stationen und ambulanten Abteilungen gefordert werden. Diagnostiklabore betreiben außerdem Hochauflagen-Routen für außerhalb des Krankenhauses entnommene Proben. Forschungsinstitute verwenden geeignete Analysatoren für definierte Untersuchungen, wenn die Testleistung ihren Protokollen entspricht. Krankenhausleiter bewerten, ob ein Analysator Änderungen bei Probenankünften bewältigen kann, ohne Berichtsverzögerungen zu verursachen.
Wie beeinflusst Technologie den Kauf von Instrumenten?
Vollautomatisierte Systeme führen 2026 mit 71.4% Marktanteil.
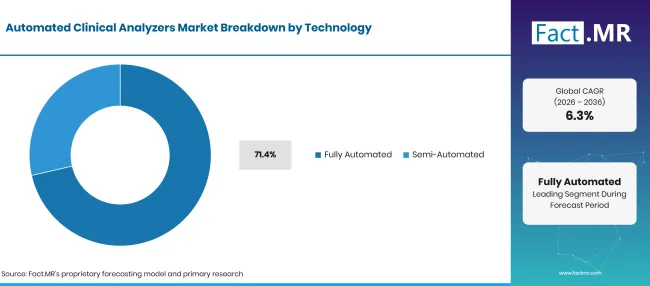
Automated Clinical Analyzers Market Breakdown Technology | Source: Fact.MR
| Technologische Einflüsse | Teilen (2026) |
|---|---|
| Vollautomatisiert (führendes Segment) | 71.4% |
| Andere Segmente kombiniert | 28.6% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Vollautomatisierte Systeme bringen Probenbewegungen, Reagenzienhandhabung und Testschritte in einen stärker vernetzten Prozess. Dies kann wiederholte manuelle Aufgaben reduzieren, aber geschultes Personal wartet weiterhin die Ausrüstung, führt Kontrollen durch und überprüft die Ergebnisse. Kleinere Labore bevorzugen möglicherweise halbautomatisierte Instrumente, wenn ihre Testmenüs oder Probenmengen ein größeres System nicht rechtfertigen.
Welche Endnutzer-Konten für den Hauptanteil?
Krankenhäuser machen 2026 40.1% Anteil aus.
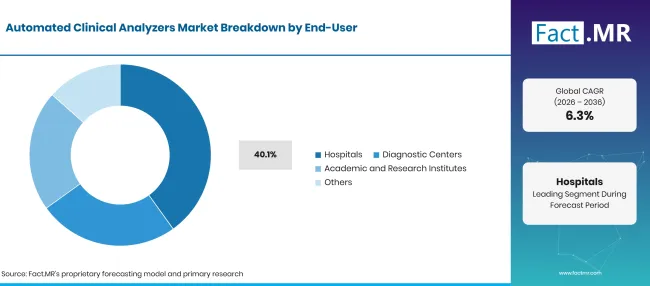
Automated Clinical Analyzers Market Breakdown End User | Source: Fact.MR
| Endbenutzer-Accounts für th | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 40.1% |
| Andere Segmente kombiniert | 59.9% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Krankenhäuser unterstützen häufig Notfall- und geplante Tests im selben klinischen Labordienst. Diagnostikzentren konzentrieren sich oft auf vorhersehbare Probenentnahmerouten und wiederholte Testpanels. Akademische und Forschungsinstitute verwenden Laboranalysatoren in Studien, die kontrollierte Arbeitsabläufe erfordern. Endanwender vergleichen den Aftersales-Service und die Schulung mit der Testleistung, da ein Instrumentenausfall die klinischen Berichtszeiten beeinflusst.
Was beschleunigt die Markteinnahme automatisierter klinischer Analysatoren und was hält ihn zurück?
Routinemäßige Labortests und integrierte Arbeitsabläufe unterstützen den Vertrieb; Validierungsanforderungen und Betriebskosten schränken Austauschentscheidungen ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Arbeitsbelastung der Krankenhauschemie | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Integrierte Analysatorplattformen | +0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Laborstandardisierung | +0.7% | Global | Kurzfristig (<= 2 Jahre) |
| Erweiterung des Assay-Menüs | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| After-Sales-Wartung | +0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Netzwerkweite Ersatzmodelle | +0.8% | Vereinigte Staaten, Europa | Mittelfristig (2–4 Jahre) |
| Kleinere Laborautomatisierung | +0.6% | Lateinamerika, Asien | Langfristig (>= 4 Jahre) |
| Kapillarprobenfähigkeit | +0.5% | Europa | Mittelfristig (2–4 Jahre) |
| Instrumentenüberholung | +0.4% | Europa, Nordamerika | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kosten für Investitionsanlagen | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Komplexe Testkonformität | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Reagenzabhängigkeit | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Ausfallrisiko der Instrumente | -0.4% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Welche Länder skalieren den Markt für automatisierte klinische Analysatoren bis 2036?
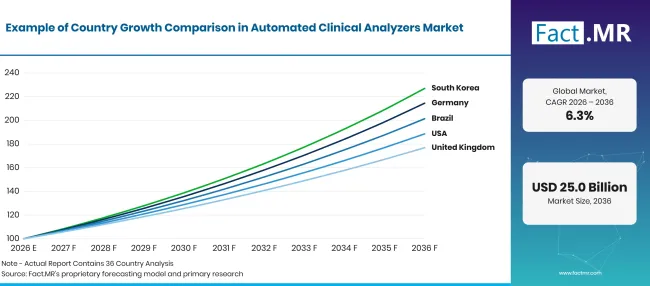
Automated Clinical Analyzers Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 7.9% |
| Brasilien | 7.3% |
| Vereinigte Staaten | 6.6% |
| Vereinigtes Königreich | 5.9% |
| Japan | 5.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Warum erweitert Deutschland den Einsatz automatisierter klinischer Analysatoren?
7.9% CAGR, geprägt von der Arbeitsbelastung im Krankenhaus und standardisierten klinischen Tests.
Es wird erwartet, dass deutsche Krankenhauslabore weiterhin in automatisierte chemische Tests investieren, da stationäre Dienste stetig Druck auf die Ergebnisbearbeitungszeiten ausüben. Im November 2025 meldete Destatis rund 17.5 Millionen stationäre Krankenhausbehandlungen für 2024 [1]. Diese Versorgungstätigkeit erfordert zuverlässige Labortests in verschiedenen Krankenhausabteilungen.
Wie entwickelt Brasilien den Kauf von Analysatoren?
7.3% CAGR, verknüpft mit klinischen Testregeln und den Anforderungen des öffentlichen Gesundheitsdienstes.
Brasilianische Diagnostiklabore passen ihre Testverfahren an die von Anvisa eingeführten Regeln zur klinischen Analyse an. Im August 2025 bestätigte Anvisa, dass RDC 978/2025 am 10. Juni 2025 in Kraft getreten ist, mit weiteren Klarstellungen bezüglich RDC 986/2025 [2]. Laborleiter haben daher einen praktischen Grund, Instrumentenunterlagen und genehmigte Arbeitsverfahren bei der Auswahl von chemischen oder Immunoassay-Geräten zu überprüfen.
Was unterstützt die Sichtweise der Vereinigten Staaten?
6.6% CAGR, was eine regulierte Laborbasis und einen breiten Bedarf an Ersatz von Analysatoren widerspiegelt.
Klinische Labore in den Vereinigten Staaten wählen Analysatorsysteme basierend auf Testqualität und zuverlässigem täglichem Betrieb. Die Centers for Medicare & Medicaid Services beschreiben in ihren Programminformationen vom Oktober 2026 die Anforderungen der Clinical Laboratory Improvement Amendments für Labortests und Qualitätskontrolle [3]. Diese Regeln beeinflussen, wie Labore Verfahren dokumentieren und eine neue Plattform vor klinischer Nutzung bewerten. FDA-Gerätebewertungen bestimmen auch, wann ein Hersteller ein neues Testsystem auf dem US-Markt einführen kann. Im Februar 2026 veröffentlichte die FDA eine Entscheidung zur Einreichung K253491 [4], die die Rolle der produktspezifischen regulatorischen Überprüfung veranschaulicht.
Wie geht das Vereinigte Königreich mit der Erneuerung der Analysatoren um?
5.9% CAGR, verbunden mit der Kapazität der Krankenhausdiagnostik und der Effizienz des Labors.
Krankenhauslabore im Vereinigten Königreich achten verstärkt auf den Probenfluss zwischen Entnahmestellen und Kerntestabteilungen. Chemie- und Immunoassay-Analysatoren werden wahrscheinlich Interesse wecken, wenn Labore konsistente Ergebnisse innerhalb einer Krankenhausgruppe benötigen. NHS England ' s 2024/25 Leistungsbericht beschreibt nationale diagnostische Aktivitäten und Wartezeitmessungen [5], was den Gesundheitsdiensten ein Bild von den Belastungen auf die Testwege der Patienten gibt.
Warum investiert Japan weiterhin in Analysatoren?
5.2% CAGR, informiert durch Laborqualitäts- und Geräteerneuerungszyklen.
Japan' s Krankenhauslabore legen bei der Überprüfung von Ersatzanalysatoren tendenziell Wert auf konsistente klinische Ergebnisse und zuverlässige Herstellerunterstützung. Chemische Testsysteme müssen etablierte Laborroutinen anpassen, was die Vertrautheit des Personals neben der Instrumentenleistung zu einem wichtigen Aspekt machen kann. Im Dezember 2025 veröffentlichte das Ministerium für Gesundheit, Arbeit und Wohlfahrt seine Oktober-Umfrage zu medizinischen Einrichtungen, die Veränderungen im Land abdeckt' s Krankenhausnetzwerk [6]. Diese Aktualisierungen helfen dabei, das umfassendere Serviceumfeld zu beschreiben, in dem Labore den Geräteeinsatz planen.
Wer führt den Markt für automatisierte klinische Analysatoren?
Roche Diagnostics bietet Cobas-Chemie- und Immunchemiesysteme an, während Siemens Healthineers Atellica-Analysatoren für klinische Laborarbeit liefert. Abbott Laboratories verkauft Alinity-Plattformen, und Beckman Coulter unterstützt klinische Chemie und Immunoassay-Tests über Dx-Systeme. Die Produkte unterscheiden sich in Assay-Menüs, Workflow-Optionen und den Wartungsregelungen für Krankenhauskunden.
Sysmex Corporation und Horiba Medical liefern hämatologische Instrumente, während Mindray Medical International Laboranalysatoren in relevanten Testkategorien vermarktet. Thermo Fisher Scientific und Bio-Rad Laboratories beteiligen sich durch klinische Laborinstrumente und zugehörige Tests oder Qualitätskontrollprodukte. Krankenhauskäufer vergleichen die Leistungsabdeckung und die Assay-Eignung, anstatt alle Lieferanten als identisch zu behandeln.
Sysmex gab im April 2025 bekannt, dass seine neue indische Produktionsstätte mit der Produktion im Großmaßstab begonnen hat, einschließlich des automatisierten Hämatologie-Analysators XQ-320 . Die lokale Produktion könnte die Versorgungs- und Dienstleistungsplanung für das Hämatologiegeschäft beeinflussen, während das Unternehmen weiterhin klinische Labore in mehreren Märkten betreut. [7]
Im Mai 2025 kündigte Siemens Healthineers sein Certified Atellica-Programm für restaurierte Analysatoren an. Das Programm bietet Laboren eine weitere Möglichkeit zur Beschaffung von Geräten, während Service- und Leistungsbewertung im Mittelpunkt des Einkaufsprozesses bleiben. [8]
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Roche Diagnostics; Siemens Healthineers; Abbott Laboratories; Beckman Coulter; Thermo Fisher Scientific; Sysmex Corporation; Bio-Rad Laboratories; Horiba Medical; und Mindray Medical International.
- Roche Diagnostics
- Siemens Healthineers
- Abbott Laboratories
- Beckman Coulter
- Thermo Fisher Scientific
- Sysmex Corporation
- Bio-Rad Labore
- Horiba Medical
- Mindray Medical International
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (2025, November 6).2,0 % mehr stationäre Krankenhausbehandlungen im Jahr 2024.
- [2] Agência Nacional de Vigilância Sanitária. (2025, August 28). Anvisa esclarece dúvidas sobre serviços que realizes exames de análises clínicas.
- [3] Zentren für Medicare und Medicaid-Dienste. (2026, Oktober 7). Änderungen zur Verbesserung von klinischen Laboren (CLIA).
- [4] US-amerikanische Food and Drug Administration. (2026, Februar 12).510(k) Vorbörsenbenachrichtigung: K253491.
- [5] NHS England. (2025). Leistungsbericht 2024/25.
- [6] Ministerium für Gesundheit, Arbeit und Wohlfahrt. (2025, Dezember 24). [Dynamische Untersuchung medizinischer Einrichtungen: Vorläufige Zahlen Ende Oktober 2025].
- [7] Sysmex Corporation. (2025, April 28). Die neue Produktionsbasis der Sysmex Group' in Indien startet die Produktion in großem Maßstab und bringt "Make in India"-Produkte auf den Markt
- [8] Siemens Healthineers. (2025, Mai 19). Grünere klinische Labortests jetzt in Reichweite: Neue Lösungen von Siemens Healthineers adressieren die Umwelt- und Effizienzziele der Labore.
- [9] Roche Diagnostics. (2026, März 30). Roche erhält FDA 510(k)-Freigabe für Cobas C 703 und Cobas ISE neo, Next-Gen-Analyseeinheiten, die Effizienz und Leistungsfähigkeit für Labore erhöhen.
- [10] Siemens Healthineers. (2025). ADVIA Chemistry XPT-System.
Dieser Bericht beantwortet
- Der Bericht vergleicht chemische Analysatoren mit Immunoassay-, Hämatologie- und Gerinnungsprodukten, die in klinischen Tests verwendet werden.
- Die Anwendungsanalyse erklärt die Unterschiede zwischen dem Kauf von Krankenhaus- und Diagnostiklaborinstrumenten.
- Die Technologieanalyse beschreibt operative Unterschiede zwischen vollautomatisierten und halbautomatisierten Systemen.
- Die Länderanalyse vergleicht klinische Laborbedingungen in Deutschland, Brasilien, den USA, Großbritannien und Japan.
- Wettbewerbsanalyse identifiziert Produktkategorien der Hersteller, ohne nicht unterstützte Marktanteile des Unternehmens zuzuweisen.
Was umfasst der Markt für automatisierte klinische Analysatoren?
Der Markt umfasst automatisierte klinische Analysatoren, die für routinemäßige chemische Tests und relevante Immunoassay-Arbeitsabläufe eingesetzt werden. Hämatologie- und Gerinnungsinstrumente fallen ebenfalls in die Produktkategorien. Geräte werden bei der Verwendung für klinische Probenanalysen berücksichtigt.
Was ist im Umfang enthalten?
Der Umfang umfasst automatisierte und halbautomatisierte klinische Analysatoren, die von Krankenhauslaboren und anderen Testeinrichtungen verwendet werden.
Sie umfasst Instrumente, die definierte diagnostische Tests unterstützen, zusammen mit Schnittstellen, die für die routinemäßige Ergebnisverarbeitung erforderlich sind. Die Analyse betrachtet die Geräteauswahl anhand der Instrumentkapazität, der Anpassung des Testmenüs und den Anforderungen an den Service. Klinische Analysatoren bleiben von Bildgebungssystemen getrennt.
Was ist vom Umfang ausgeschlossen?
Das Teleskop schließt Geräte aus, die nur für diagnostische Bildgebung und nicht-laborliche Patientenüberwachung verwendet werden.
Rein forschungsbasierte Produkte sind vom Verkauf klinischer Analysatoren ausgeschlossen, es sei denn, die Geräte werden ebenfalls für den geeigneten klinischen Gebrauch bereitgestellt. Eigenständige Probenentnahmegeräte und einzelne Testkits fallen außerhalb der Kategorie der Kernanalysatoren. Laborgebäude und allgemeine Krankenhausinfrastruktur sind ebenfalls ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
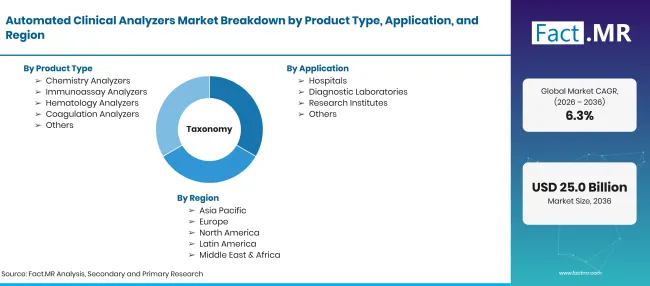
Automated Clinical Analyzers Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden im Jahr 2036, also CAGR |
| Marktdefinition | Automatisierte klinische Laboranalysatoren zur Messung von Patientenprobenparametern |
| Produkttyp | Chemie; Immunassay; Hämatologie; Gerinnung; Weitere |
| Anwendung | Krankenhäuser; Diagnostiklabore; Forschungsinstitute; Weitere |
| Technologie | Vollautomatisch; Halbautomatisiert |
| Endnutzer | Krankenhäuser; Diagnostikzentren; Akademische und Forschungsinstitute; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Produkt- und Kundenanalyse mit offiziellen regulatorischen und Lieferantennachweisen |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Chemieanalysatoren
- Immunoassay-Analysatoren
- Hämatologie-Analysatoren
- Koagulationsanalysatoren
- Weitere
-
Nach Anwendung
- Krankenhäuser
- Diagnostische Labore
- Forschungsinstitute
- Weitere
-
Nach Technologie
- Vollautomatisiert
- Halbautomatisiert
-
Nach Endnutzer
- Krankenhäuser
- Diagnostische Zentren
- Akademische und Forschungsinstitute
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für automatisierte klinische Analysatoren im Jahr 2026?
Wie CAGR der Markt für automatisierte klinische Analysatoren von 2026 bis 2036?
Welcher Produkttyp führt den Markt für automatisierte klinische Analysatoren an?
Welche Anwendung führt den Markt für automatisierte klinische Analysatoren an?
Wer sind die führenden Unternehmen auf dem Markt für automatisierte klinische Analysatoren?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen