- Market Value (2025): USD 38.7 Bn
- Estimated Value (2026): USD 40.7 Bn
- Forecast Value (2036): USD 67.8 Bn
- CAGR (2026-2036): 5.2%
Was wird der Markt für Bremsreibungsteile bis 2036 voraussichtlich wert sein?
USD 40.7 Milliarden im Jahr 2026 bis USD 67.8 Milliarden bis 2036 bei einem 5.2% CAGR.
- Die Einnahmen von Bremsreibungsteilen erreichten im Jahr 2025 laut Fact.MR USD 38.7 Milliarde, wobei Ersatzbeläge für Pkw die Basis bildeten.
- Bis 2036 werden die Umsätze von USD 40.7 Milliarden im Jahr 2026 auf USD 67.8 Milliarden steigen, da der weltweite Fahrzeugbestand älter und schwerer wird.
- Ein 5.2% CAGR wird von 2026 bis 2036 reichen, da jedes neue Fahrzeug jahrelang den Austausch von Polster und Schuhen mit sich bringt.
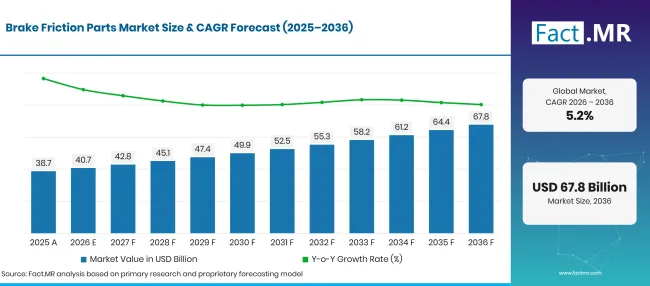
Factmr Brake Friction Parts Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 38.7 |
| 2026 | Schätzung | 40.7 |
| 2036 | Vorhersage | 67.8 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Bremsreibungsteile?
Zwischen 2026 und 2036 werden USD 27.1 Milliarden neuer Wert entstehen, angeführt von Ersatzflächen für Autos.
- Nachfragetreiber auf dem Markt
- Die Nachfrage nach Bremsbelagersatz steigt mit dem Autopark. Eurostat-Daten zeigen, dass der EU-Fahrzeugbestand 2025 260 Millionen überschritt, ein 6.5% Anstieg gegenüber 2020 [1]. Jedes dieser Autos benötigt alle paar Jahre normale Fahrbeläge neue Vorderbeläge.
- Bremspartikelgrenzen machen die Reibungschemie zu einem regulierten Merkmal. Im Juni 2026 verabschiedete die Europäische Kommission die delegierte Verordnung (EU) 2026/1214, die verlangt, dass Euro-7-Bremspartikeltests an Autos und Lieferwagen den Folgen der UN-Verordnung Nr. 179 [2] entsprechen. Belaghersteller entwerfen nun Verbindungen, die sowohl mit der gemessenen PM10 als auch der Bremskraft gemessen werden.
- Die Bremslasten bei SUVs und Elektroautos steigen stetig. Batteriepacks, größere SUVs und Pickups geben bei jedem Halt mehr Energie durch Beläge und Schuhe. Reibungsanbieter reagieren mit dickeren Rückseitenplatten und Compounds, die bei höheren Temperaturen gegen Fade resistent sind.
- Die Nachfrage nach Lkw-Bremsen folgt dem Güterverkehr. Lkw und Busse fahren täglich lange Strecken unter schwerer Last, und Flottenbetreiber richten Trommelbremsen auf festen Dienstintervallen um. Diese Routine gibt den Reibungsherstellern ein vorhersehbares Bestellbuch.
- Die Kupferreduktionsregeln haben die Produktbereiche in Nordamerika neu definiert. Lieferanten haben die Pads umformuliert, um Kupfer zu entfernen, und die neuen Verbindungen haben oft einen höheren Wert pro Satz als die von ihnen ersetzten Qualitäten.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Scheibenbremsbeläge werden 2026 47.3% Anteil halten, da vordere Scheibenbremsen bei fast allen neuen Autos serienmäßig sind und schneller verschleißen als hintere Trommeln.
- Nach Material: Halbmetallisch wird 2026 36.7% Anteil ausmachen, da es bei schweren SUVs, leichten Lkw und Nutzfahrzeugflotten hitzebeständig ist.
- Nach Fahrzeugtyp: P-Wagen werden 2026 54.6% Marktanteil erringen, dank eines Autoparks, der Vans und Trucks bei weitem übertrifft.
- Nach Vertriebskanal: Der Aftermarket wird 2026 54.2% Marktanteil beanspruchen, da ein Auto im Laufe seines Lebens mehrere Belagsets durchläuft, aber die Fabrik mit nur einem verlässt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Reibungsteile erzielen ihren Umsatz nach dem Verkauf des Fahrzeugs, daher sagen das Flottenalter und die jährliche Laufleistung mehr über diesen Markt als die Neuwagenproduktion. Euro 7 bringt erstmals Bremsstaub in die Typzulassung, und das wird Lieferanten bevorzugen, die emissionsarme Verbindungen auf einer Testbank nachweisen können. Nutzfahrzeugbeschichtungen bleiben bis 2036 eine ruhigere, aber zuverlässige Volumenquelle."
- Strategische Auswirkungen
- Hersteller von Reibungsmaterialien sollten jetzt die Teilchenemissionstests in die Entwicklung der Verbindungsstoffe integrieren, da die Typzulassung der Euro 7 Bremspartikelgrenzen für neue Autos und Lieferwagen umfasst.
- Aftermarket-Händler sollten die Keramik- und Low-Metal-Reichweite für europäische und japanische Modelle erweitern, da Besitzer dieser Fahrzeuge wenig Staub und wenig Lärm wünschen.
- Fahrzeughersteller sollten Beläge für Elektromodelle mit Blick auf Korrosion und Lärm qualifizieren, da rekupative Bremswirkungen die Reibungsflächen über lange Zeit im Leerlauf lässt.
- Flottenbetreiber sollten den Verschleiß der Auskleidung nach Strecke und Last verfolgen, da Trommelbremsumleitungen bei Lkw und Bussen einen großen Anteil der Wartungskosten ausmachen.
Deutschland führt die fünf bei 6.7% CAGRan, wo eine dichte Autoflotte und Autobahnfahrer schnell Dämpfer abnutzen. Brasilien folgt 6.1% dank einer alten Lkw-Flotte und schwerer Straßenfracht. Ein 5.5% Tempo in den Vereinigten Staaten basiert auf großen SUVs und Pickups. Das Vereinigte Königreich wird 4.9% wachsen, da der Autoverkehr steigt und TÜV-Tests abgenutzte Bremsen feststellen. Im 4.4%vervollständigt Japan die Liste mit einer Flotte, die viele kleine Kei-Autos umfasst.
Wie unterteilt sich der Markt für Bremsreibungsteile nach Segmenten?
Scheibenbremsbeläge führen den Produkttyp bei 47.3%; Halbmetallisch wird den Materialmarkt bei 36.7%führen; Pkw führen den Fahrzeugtyp bei 54.6%an; Der Aftermarket belegt den ersten Platz im Verkaufskanal bei 54.2%.
Welcher Produkttyp dominiert?
Scheibenbremsbeläge machen 47.3% der Verkäufe 2026 aus.
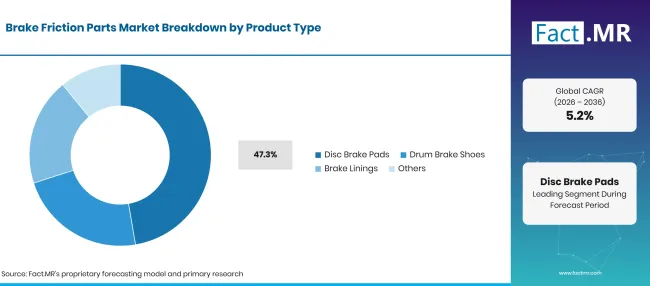
Factmr Brake Friction Parts Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Scheibenbremsbeläge (führendes Segment) | 47.3% |
| Andere Segmente kombiniert | 52.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Vordere Bremsbeläge tragen den Großteil der Bremslast eines Autos, daher verschleißen sie zuerst und müssen am häufigsten zum Austausch zurückkommen. Werkstätten ersetzen in der Regel Beläge in Achsensätzen, oft zusammen mit Bremsscheiben und Bremsscheiben , sobald die Scheibendicke unter die Grenze gefallen ist. Trommelbremsbacke sind weiterhin an der Hinterachse von Kleinwagen sowie bei vielen Lkw, Anhängern und Bussen üblich. Bremsbeläge werden in kommerziellen Flotten genietet oder an Körben gebunden und oft in großen Mengen an Reline-Werkstätten verkauft.
Was führt das Materialsegment?
Semi-Metallic macht 36.7% der Verkaufszahlen 2026 aus.
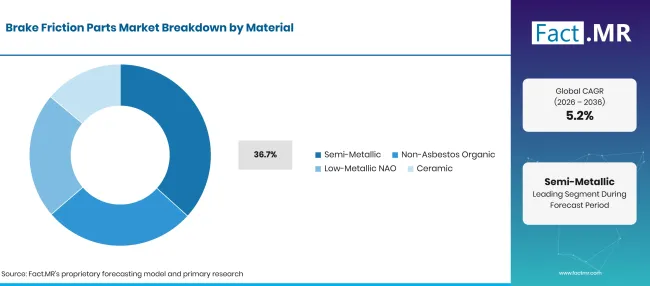
Factmr Brake Friction Parts Market Breakdown Material | Source: Fact.MR
| Material | Teilen (2026) |
|---|---|
| Halbmetallisch (Führendes Segment) | 36.7% |
| Andere Segmente kombiniert | 63.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Pickup-Trucks, Lieferwagen und Polizeiautos erzeugen Wärme, die weichere Verbindungen nur schwer aufnehmen können. Stahlfaser in halbmetallischen Belägen leitet Wärme vom Rotor ab und hält die Reibung bei wiederholten harten Stopps stabil. Bindestoffe wie phenolische Harze halten die Fasern, Füllstoffe und Schleifmittel zusammen. Keramik- und nicht-asbesthaltige organische Beläge gewannen an Boden, als die Kupfergrenzen eingeführt wurden. Die US-Umweltschutzbehörde erklärt, dass die Unterzeichner ihrer Copper-Free Brake Initiative zugestimmt haben, bis 2025 Kupfer in den Bremsbelägen nach Gewicht zu 0.5% [3]. Organische Formeln basieren heute auf Fasern wie Para-Aramid , um ohne Kupfer die Festigkeit zu erhalten. Niedrigmetallische NAO-Qualitäten passen zu europäischen Autos, die bei hoher Geschwindigkeit stark bremsen.
Wie beeinflusst Fahrzeugtyp die Nachfrage?
Pkw machen 54.6% der Verkaufszahlen 2026 aus.
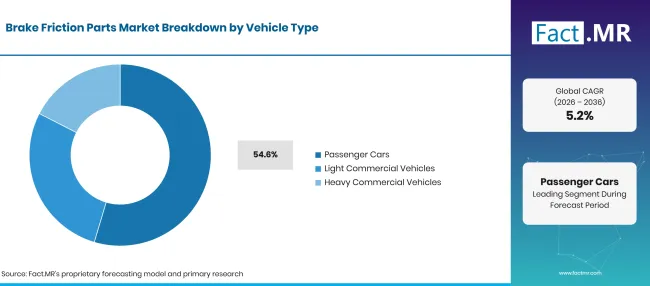
Factmr Brake Friction Parts Market Breakdown Vehicle Type | Source: Fact.MR
| Fahrzeugtyp | Teilen (2026) |
|---|---|
| Personenwagen (Spitzensegment) | 54.6% |
| Andere Segmente kombiniert | 45.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Privatbesitzer legen die meisten gefahrenen Kilometer auf öffentlichen Straßen zurück und ersetzen die vorderen Beläge in regelmäßigen Abständen. Die Modellvielfalt ist groß, daher führen Lieferanten Tausende von Belägen für jede Region an. Elektro-Bremsbeläge haben unterschiedliche Abnutzungsprofile, werden aber dennoch an jeder Achse benötigt. The International Energy Agency teilte mit, dass fast 30% der weltweit im Jahr 2026 verkauften Autos elektrisch sein werden sollen [4]. Rekuperative Bremsbeläge reduzieren den Verschleiß der Beläge, doch die Beläge dieser schwereren Modelle müssen rostresistent und leise bleiben. Leichte und schwere Nutzfahrzeuge verwenden mehr Trommelbremsen und dickere Auskleidungen pro Achse.
Was unterstützt den Aftermarket im Vertriebskanal?
Nachrüstkäufer machen 54.2% der Verkäufe 2026 aus.
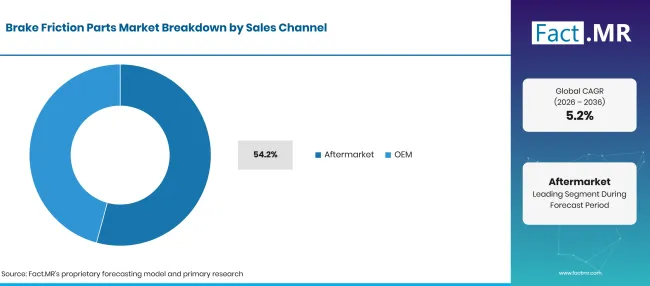
Factmr Brake Friction Parts Market Breakdown Sales Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Nachmarkt (führendes Segment) | 54.2% |
| Andere Segmente kombiniert | 45.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Unabhängige Werkstätten, Händler-Servicezentren und Teilehändler kaufen Reibungsteile jedes Mal, wenn ein Auto oder Lkw zur Bremsarbeit kommt. Verkehrstauglichkeitsprüfungen sorgen für diesen Fluss. In Großbritannien führten Bremsmängel zu ersten TÜV-Ausfällen in 6.10% von Tests an Autos, leichten Lieferwagen und anderen Fahrzeugen der Klasse 3 und 4 Fahrzeuge von 2025 bis 2026 oder 15.18% allen Defekten [5]. OEM Bremsbeläge und -backen werden an der Montagelinie montiert und auch über Händlerteilenetzwerke verkauft. Gewerbliche Flotten kaufen Futter oft über ein robustes Aftermarket-Netzwerk , das Lkw- und Anhängerteile vorrät.
Was beschleunigt die Verbreitung des Marktes für Bremsreibungsteile und was hält ihn zurück?
Steigende Fahrzeugzahlen, eine längere jährliche Laufleistung und neue Regeln für Bremspartikel werden den Reibungsteileverkauf erhöhen. Rekuperatives Bremsen in Elektroautos, günstige Importe und Preisschwankungen bei Stahl und Harz werden das Tempo verlangsamen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Ersatzbedarf durch einen größeren und älteren Personenwagenpark | +1.4% | Westeuropa, Nordamerika, Lateinamerika | Kurzfristig (<= 2 Jahre) |
| Euro- 7 Bremspartikelbegrenzungen und emissionsarme Belagverbindungen | +1.2% | Westeuropa, Osteuropa | Mittelfristig (2bis4 Jahre) |
| Schwerere SUVs, Pickups und batterieelektrische Modelle erhöhen die Bremslasten | +1.0% | Nordamerika, Ostasien, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Lkw- und Bus-Relining-Fahrräder in Straßengüterflotten | +0.8% | Lateinamerika, Südasien & Pazifik | Kurzfristig (<= 2 Jahre) |
| Kupferfreie Formulierungen ersetzen ältere Pad-Qualitäten | +0.5% | Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Beschichtete Scheiben wurden mit passenden staubarmen Pad-Kits verkauft | +0.9% | Westeuropa, Nordamerika | Mittelfristig (2-4 Jahre) |
| Geräuscharme, korrosionsbeständige Beläge für Elektrofahrzeuge | +0.7% | Ostasien, Westeuropa | Langfristig (>= 4 Jahre) |
| Kupferfreie Scheibenbeläge für Nutzfahrzeuge | +0.5% | Westeuropa, Lateinamerika | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Rekuperatives Bremsen, das die Intervalle für den Austausch der Beläge verlängert | -0.7% | Ostasien, Westeuropa | Langfristig (>= 4 Jahre) |
| Günstige importierte Belag, die die Nachrüstpreise komprimieren | -0.5% | Lateinamerika, Nordamerika | Kurzfristig (<= 2 Jahre) |
| Kostenschwankungen bei Stahlfaser, Harz und Graphit | -0.4% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Bremsreibungsteile?
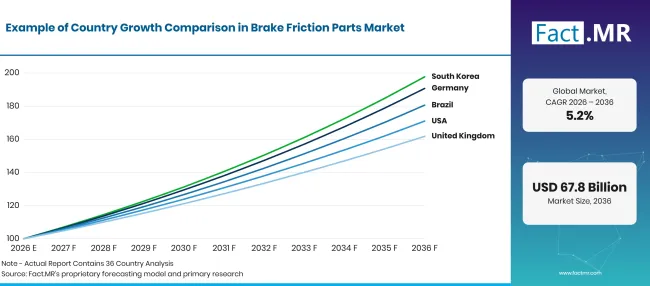
Factmr Brake Friction Parts Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 6.7% |
| Brasilien | 6.1% |
| Vereinigte Staaten | 5.5% |
| Vereinigtes Königreich | 4.9% |
| Japan | 4.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Was unterstützt die Einführung Deutschlands?
6.7% CAGR, angetrieben von einer dichten Fahrzeugflotte und strenger Aufmerksamkeit für Bremsstaub.
Die Nachfrage nach Bremsbelägen in Deutschland basiert auf einer der dichtesten Fahrzeugflotten Europas. Destatis berichtete Anfang 2026 593 Pkw pro 1,000 Einwohner, mit etwa 49.5 Millionen zugelassenen Fahrzeugen [6]. Die Bundesumweltbehörde stellte fest, dass über 85% der Verkehrs-PM-10 heute durch Reifen-, Brems- und Straßenoberflächenverschleiß verursacht wird, von knapp unter 28% im Jahr 1995 [7]. Diese Verschiebung hält staubarme Beläge für deutsche Käufer ganz oben auf der Agenda.
Wie skaliert Brasilien die Nachfrage?
6.1% CAGR, unterstützt von einer alternden Lkw-Flotte und starker Abhängigkeit vom Straßenverkehr.
Der Verkauf von Bremsbekleidung in Brasilien stützt sich auf Lkw, das Rückgrat des landesweiten Frachtsystems. Die nationale Landtransportbehörde ANTT zählte bis Dezember 2025 2,846,202 Fahrzeuge, die mit registrierten Straßenfrachttransporteuren verbunden sind [8]. Die Traktionsfahrzeuge in dieser Flotte waren im Durchschnitt 16.8 Jahre alt [8]. Ältere Lkw mit Trommelbremsen müssen regelmäßig neu gelinet werden, und lokale Hersteller liefern sowohl Schuhe als auch Auskleidungen.
Was unterstützt die Adoption in den Vereinigten Staaten?
5.5% CAGR, auf der Rückseite schwerer Pickups und SUVs, die stärker bremsen.
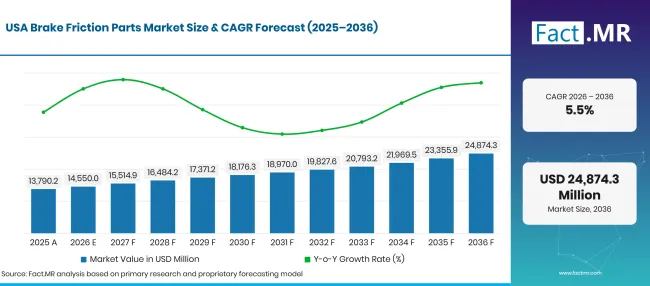
Factmr Brake Friction Parts Market Forecast Usa | Source: Fact.MR
Bremsbeläge für Pick-ups und SUVs geben den Ton für die amerikanische Nachfrage vor. Die EPA berichtete, dass Lkw-SUVs im Modelljahr 2024 die Hälfte aller Neuwagenproduktion ausmachten [9]. Derselbe Bericht stellte fest, dass 66% neuer Fahrzeuge nach bundesstaatlichen Definitionen als Lkw klassifiziert wurden [9]. Keramikbeläge sind bei Alltagsfahrern beliebt, während halbmetallische Modelle für Abschlepp- und Arbeitsfahrzeuge genutzt werden.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
4.9% CAGR, unterstützt durch den steigenden Autoverkehr und jährliche MOT-Bremskontrollen.
Der Bremsenaustausch im Vereinigten Königreich steigt mit dem Kilometerstand an. Das Verkehrsministerium berichtete, dass der Autoverkehr in Großbritannien im Jahr 2025 262.4 Milliarden Fahrzeugmeilen erreichte, 2.5% mehr als 2024 [10]. In Großbritannien schicken jährliche TÜV-Prüfungen für Autos über drei Jahre abgenutzte Beläge und Schuhe zurück in Werkstätten. Kompakte europäische Modelle halten niedrigmetallische und keramische Qualitäten gefragt.
Wie schlägt sich Japan ab?
4.4% CAGR, was eine große, aber langsam wachsende Flotte mit vielen Kei-Autos widerspiegelt.
Der japanische Markt für Bremsbeläge bedient eine Flotte mit vielen Kleinwagen. Das Verkehrsministerium MLIT zählte Ende Juli 2026 83,158,429 Fahrzeuge [11]. Diese Summe umfasste 23,739,105 leichte Kei-Pkw [11]. Japanische Fahrzeughersteller montieren üblicherweise NAO-Beläge für geringe Geräusche und wenig Staub. Shaken-Inspektionen halten den Austausch stabil, obwohl der Jahresverbrauch moderat bleibt.
Wer führt den Markt für Bremsreibungsteile an?
Lieferanten von Bremsreibung kommen aus drei Richtungen auf den Markt.
Systemlieferanten wie ZF Friedrichshafen, Robert Bosch und AUMOVIO verkaufen Beläge an Werkstätten unter den Marken TRW, Bosch und ATE. Sie liefern auch Bremssysteme an Fahrzeughersteller. Im September 2026 präsentierte ZF TRW DTEC-Beläge und -Scheiben, die PM10 Emissionen bis zu 80% gegenüber herkömmlichen Belägen- und Scheibenpaaren in WLTP-Prüfungen reduzieren [12]. Bosch fügte im August 2026 Scheibenbremsbeläge für Lastwagen, Anhänger und Busse hinzu [13]. Reibungsspezialisten bilden die zweite Gruppe. Brembo brachte im September 2026 sein Greenance Plus Kit auf den Markt, eine beschichtete Scheibe mit passenden Belägen für die Euro 7 Bremsemissionsregeln, [14]. Tenneco erweiterte im Februar 2026 seine Ferodo Premier kupferfreien Flächen für Nutzfahrzeuge [15]. Akebono, Nisshinbo und ITT liefern Fahrbahnen als Originalausrüstung an Fahrzeughersteller. Frasle Mobility bildet den Anker der dritten Gruppe aus Brasilien mit Belägen und Auskleidungen für Autos und Lastwagen. Bewährte emissionsarme Verbindungen und eine breite Teilabdeckung werden die Führungskräfte voneinander trennen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Brembo N.V.; Akebono Brake Industry Co., Ltd.; Robert Bosch GmbH; AUMOVIO SE; ZF Friedrichshafen AG; Nisshinbo Holdings Inc.; Tenneco Inc.; ITT Inc.; und Frasle Mobility.
- Brembo N.V.
- Akebono Brake Industry Co., Ltd.
- Robert Bosch GmbH
- AUMOVIO SE
- ZF Friedrichshafen AG
- Nisshinbo Holdings Inc.
- Tenneco Inc.
- ITT Inc.
- Frasle-Mobilität
Bibliographie
- [1] Eurostat. (2026, Juli 31). Pkw in der EU.
- [2] Europäische Kommission. (2026, Juni 9). Kommission delegierte Verordnung (EU) 2026/1214 vom 9. Juni 2026 zur Änderung der Verordnung (EU) 2024/1257 des Europäischen Parlaments und des Rates hinsichtlich der Bedingungen für die Überprüfung der Einhaltung der Grenzwerte für Bremspartikelabgase.
- [3] US-Umweltschutzbehörde. (2026, Juli 24). Kupferfreie Bremseninitiative.
- [4] Internationale Energieagentur. (2026, Mai 20). Fast 30% der in diesem Jahr verkauften Autos sollen elektrisch sein, da Länder und Verbraucher auf die Energiekrise reagieren.
- [5] Agentur für Fahrer- und Fahrzeugstandards. (2026, September 10). MOT-Klasse 3 und 4 Fahrzeuge: Anfangsfehler nach Defektkategorie.
- [6] Statistisches Bundesamt (Destatis). (2026, Juli 22). Pkw-Dichte 2026 erneut gestiegen [Die Fahrzeugdichte stieg 2026 erneut].
- [7] Umweltbundesamt. (2026, Juni 25). Emission von Feinstaub der Partikelgröße PM10 [Emission von PM10 Partikel].
- [8] Agência Nacional de Transportes Terrestres (ANTT). (2026). Anuário TRC 2025 [Straßengüterverkehrsjahrbuch 2025].
- [9] US-Umweltschutzbehörde. (2026, Februar 19). Höhepunkte des Automotive Trends Reports.
- [10] Verkehrsministerium. (2026, Mai 20). Schätzungen des Straßenverkehrs in Großbritannien: 2025.
- [11] Ministerium für Land, Infrastruktur, Transport und Tourismus, Japan. (August 2026). 自動車保有車両数 [Anzahl der im Besitz befindlichen Kraftfahrzeuge].
- [12] ZF Friedrichshafen AG. (2026, September 8). ZF führt Bremslösungen ein, die die Euro- 7 -Bereitschaft im unabhängigen Nachmarkt unterstützen.
- [13] Robert Bosch GmbH. (2026, August 11). Sicherheit und Verfügbarkeit im Alltagsverkehr: Bosch erweitert das Bremsprogramm für Nutzfahrzeuge.
- [14] Brembo N.V. (2026, September 8). Brembo erweitert sein Verbreitungsgebiet mit Greenance Plus Kit.
[15] Tenneco Inc. (2026, Februar 12). DRiV erweitert Ferodo Premier kupferfreie Bremsbeläge für Nutzfahrzeuge
Dieser Bericht beantwortet
- Der Umsatz aus Bremsreibungsteilen ist für 2026 und 2036 gespannt und nach Produkttyp, Material, Fahrzeugtyp und Vertriebskanal aufgeteilt.
- Jede Abschnittssektion nennt ihren Vorführer sowie das Abnutzungs-, Heat- oder Servicemuster hinter dieser Position.
- Das Alter der Flotte, das Verkehrsvolumen und die Inspektionsregeln werden zum Vergleich des Wachstums in den fünf profilierten Ländern herangezogen.
- Lieferantenprofile zeigen, welche Hersteller von Polster, Schuhen und Futter an Fahrzeughersteller, Werkstätten oder beide verkaufen.
- Euro- 7 Bremspartikeltests und Kupfergrenzen werden auf die von ihnen bevorzugten Reibungsmaterialien zurückgeführt.
Was deckt der Markt für Bremsreibungsteile ab?
Beläge für Scheibenbremsen, Trommelbremsen und lockere Bremsbeläge für Straßenfahrzeuge bilden den Markt für Bremsreibungsteile. Diese Teile werden in halbmetallischen, asbestfreien organischen, niedrigmetallischen NAO- und keramischen Varianten gezählt.
Der Umsatz wird für Pkw, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge erfasst. Der Verkauf an Fahrzeughersteller und an den Ersatzhandel wird zum vom ersten Käufer gezahlten Wert gemessen.
Was ist im Umfang enthalten?
Komplette Polstersets mit Rückenplatten, Unterlegscheiben und Verschleißsensoren, die als eine Einheit verkauft werden, werden als ein Satz bewertet. Gebundene und genietete Schuhe sind enthalten, ebenso wie Futtereinführungen, die in Rollen oder Blöcken für das Neufüttern verkauft werden.
Beläge, die in Bausätzen mit Bremsstaubreduzierungsschilden oder beschichteten Scheiben verkauft werden, werden nur für das Reibungselement gezählt. Parkbremsschuhe und -beläge für elektrische Parkbremsen sind ebenfalls in den Anwendungsbereich.
Was ist vom Umfang ausgeschlossen?
Scheiben, Trommeln und Bremssättel liegen außerhalb der Reibungsteilegrenze, ebenso wie Bremsflüssigkeit und Hydraulikleitungen. Bremsbeläge für Eisenbahn, Flugzeuge und Windturbinen sind ausgeschlossen.
Kupplungsverkleidungen und industrielle Reibungsprodukte werden nicht berücksichtigt. Auch Werkstattanpassungsarbeit ist ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
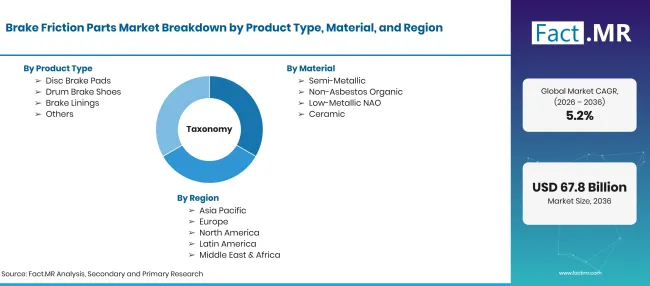
Factmr Brake Friction Parts Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Reibungskomponenten, die Straßenfahrzeuge durch Drücken gegen eine Scheibe oder Trommel verlangsamen oder stoppen, einschließlich Scheibenbremsbelägen, Trommelbremsbacken und Bremsbelägen. Der Umfang umfasst Teile, die an Fahrzeughersteller und den Ersatzmarkt verkauft werden. |
| Produkttyp | Scheibenbremsbeläge; Trommelbremsbacke; Bremsbelage; Sonstige |
| Material | Halbmetallisch; Organisch nicht-asbesthaltig; Niedermetallisches NAO; Keramik |
| Fahrzeugtyp | Personenkraftwagen; leichte Nutzfahrzeuge; schwere Nutzfahrzeuge |
| Vertriebskanal | Aftermarket; OEM |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Brembo N.V.; Akebono Brake Industry Co., Ltd.; Robert Bosch GmbH; AUMOVIO SE; ZF Friedrichshafen AG; Nisshinbo Holdings Inc.; Tenneco Inc.; ITT Inc.; Frasle-Mobilität |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrid-Top-down- und Bottom-up-Ansatz unter Verwendung von Fahrzeugparc und jährlicher Kilometerzahl nach Ländern; Intervalle für Platten- und Schuhwechsel; OEM Montage pro Fahrzeug; Materialmix nach Region; und Überprüfung des Lieferantenportfolios. |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Scheibenbremsbeläge
- Trommelbremsbacken
- Bremsbeläge
- Weitere
-
Nach Material
- Halbmetallisch
- Organisches Nicht-Asbest-Material
- Niedermetallisches NAO
- Keramik
-
Nach Fahrzeugtyp
- Personenwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
-
Nach Vertriebskanal
- Nachrüst
- OEM
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Bremsreibungsteile im Jahr 2026?
Wie CAGR der Markt für Bremsreibungsteile von 2026 bis 2036?
Welcher Produkttyp führt den Markt für Bremsreibungsteile an?
Welches Material führt den Markt für Bremsreibungsteile an?
Welcher Fahrzeugtyp führt den Markt für Bremsreibungsteile an?
Welcher Vertriebskanal führt den Markt für Bremsreibungsteile an?
Welches Land wird am meisten auf dem Markt für Bremsreibungsteile wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Bremsreibungsteile?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen