- Market Value (2025): USD 2.56 Bn
- Estimated Value (2026): USD 2.79 Bn
- Forecast Value (2036): USD 6.47 Bn
- CAGR (2026-2036): 8.8%
Welchen Wert wird der Markt für Verbrauchsgüter klinischer Studien bis 2036 prognostizieren?
USD 2.8 Milliarden im Jahr 2026 bis USD 6.5 Milliarden bis 2036 zu einem 8.8% CAGR.
- Der Markt für Verbrauchsgüter für klinische Studien lag 2025 bei USD 2.56 Milliarden, eine Basis, die hauptsächlich auf Sammelkits, Laborreagenzien und Probenbehältern basiert, die in aktiven Studien verwendet werden.
- Der Umsatz wird von USD 2.79 Milliarden im Jahr 2026 auf USD 6.47 Milliarden im Jahr 2036 steigen, da die Sponsoren mehr multinationale Protokolle mit dichteren Probenahmeplänen einsetzen.
- Ein 8.8% CAGR spiegelt ein stetiges Wachstum der Studienstarts sowie mehr Tests pro Patient wider, da Biomarkerpanels und molekulare Tests inzwischen in den meisten Spätphasen-Designs enthalten sind.
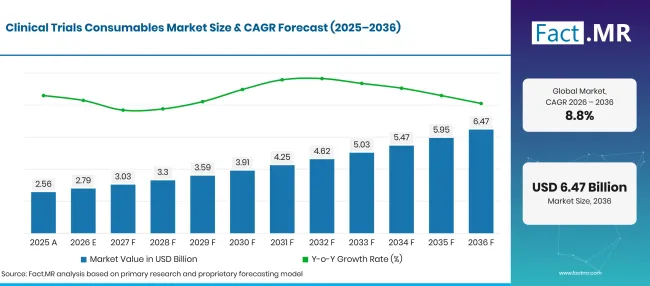
Clinical Trials Consumables Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.56 |
| 2026 | Schätzung | 2.79 |
| 2036 | Vorhersage | 6.47 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Verbrauchsgüter klinischer Studien?
Der Zeitraum 2026 bis 2036 bringt USD 3.7 Milliarden neuen Wert, der größtenteils mit späten Studien und protokollspezifischen Kits zusammenhängt.
- Nachfragetreiber auf dem Markt
- Die European Medicines Agency erfasste 2025 2,844 ersten Anträge auf klinische Studien über das Clinical Trials Information System [1]. Jede autorisierte multinationale Studie öffnet an jedem teilnehmenden Standort einen separaten Strom von Bestellungen für Sammelkits, Reagenzien und Versandmaterialien.
- Die Europäische Kommission zählt mehr als 10,500 autorisierte Studien, die über 9,500 europäische Standorte laufen [2]. Etwa 6,500 davon sind fortgeschrittene Studien, die die höchste Stichprobenbelastung pro Teilnehmer tragen.
- Die US-amerikanische Food and Drug Administration (FDA) hat im September 2025 ihre E6(R3Good Clinical Practice-Leitlinie abgeschlossen, die auf risikobasiertem Qualitätsmanagement basiert [3]. Sponsoren, die die Kontrolle über die Probenqualität verschärfen, standardisieren meist auf voretikettierte, protokollspezifische Kits, die Fehler vor Ort reduzieren.
- Biomarker und molekulare Endpunkte erhöhen weiterhin die Anzahl der Tuben, Stabilisatoren und Prosa-Reagenzien, die pro Besuch entnommen werden, insbesondere in Onkologie- und seltenen Krankheitsprogrammen, bei denen kleine Kohorten intensiv getestet werden.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Kits und Reagenzien werden 2026 38.5% Anteil halten, da jedes Protokoll eigene Assay-Reagenzien und vorgefertigte Besuchskits vorsieht.
- Nach Phase: Phase III wird 38.2% Wert von 2026 einfangen, da sie große Kohorten und lange Multi-Site-Stichprobenkalender hat.
- Nach Endnutzer: Pharma- und Biotechnologieunternehmen machen 43.7% des Umsatzes 2026 aus, da Sponsoren direkt kaufen oder verbindliche Spezifikationen für ihre Lieferanten festlegen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Verbrauchswerte Ausgaben in der klinischen Forschung verfolgen die Anzahl der Proben. Diese Zahl pro Patient steigt weiter, da Protokolle Biomarker und molekulare Endpunkte hinzufügen. Lieferanten, die validierte, voretikettierte Kits gleichzeitig an Standorte in vielen Ländern liefern können, werden die größeren Phase-III-Verträge gewinnen. Kühlkettenzuverlässigkeit und Rückverfolgbarkeit der Proben werden bevorzugte Anbieter bis 2036 von gelegentlichen unterscheiden."
- Strategische Auswirkungen
- Hersteller sollten konfigurierbare Kit-Plattformen bauen, die Sammelröhrchen, Stabilisatoren und Testreagenzien für spezifische Protokolle kombinieren, mit einer Kennzeichnung, die den jeweiligen Prüfregeln entspricht.
- Auftragsforschungsunternehmen sollten den Einkauf von Verbrauchsgütern über ihre Netzwerke hinweg konsolidieren, sodass eine Spezifikation und eine Chargenhistorie einer Studie vom ersten Patienten bis zum letzten folgen.
- Sponsoren sollten mindestens zwei Lieferanten für kritische Röhrchen und Reagenzien qualifizieren, da ein einzelner Lagerbestand an einem Phase-III-Standort die Datenbanksperre verzögern kann.
- Investoren sollten auf Kitting-, Kühlkettenverpackungen und Biorepository-Kapazitäten in der Nähe der schnell wachsenden Versuchszentren in Europa und Lateinamerika achten.
Deutschland wird mit 11.2%das schnellste Wachstum verzeichnen, unterstützt durch neue bundesstaatliche Regeln, die die Genehmigung der Studien beschleunigen. Das Vereinigte Königreich folgt bei 10.3%, weniger als einen Punkt dahinter, da ein neu geschriebenes Studienrahmen die Vorbereitung verkürzt. Eine größere Lücke von 2.4 Punkten trennt es von den USA bei 7.9%, wo die Versuchsaktivität bereits groß ist und das Wachstum von der Intensität pro Studie abhängt. Brasilien liegt trotz schnellerer Dossierprüfungen 0.6 Punkten hinter den Vereinigten Staaten bei 7.3% . Japan schließt die Gruppe bei 7.0% ab, während es daran arbeitet, mehr globale Studien zu erreichen.
Wie gliedert sich der Markt für klinische Studienverbrauchsgüter nach Segmenten auf?
Kits und Reagenzien werden Produkttyp bei 38.5%führen; Phase III wird Phase at 38.2%führen; Pharma- und Biotechnologieunternehmen werden Endnutzer bei 43.7% im Jahr 2026 halten.
Welcher Produkttyp führt an?
Kits und Reagenzien machen 38.5% der Verkäufe 2026 aus.
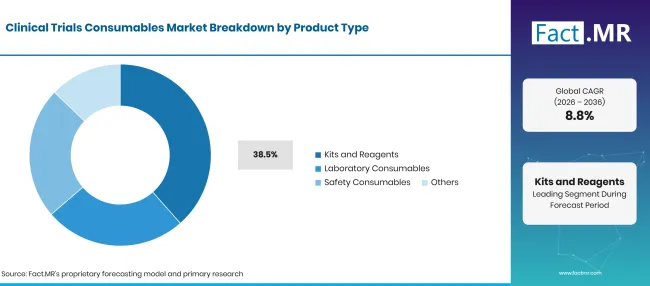
Clinical Trials Consumables Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Bausätze und Reagenzien (Hauptsegment) | 38.5% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Die Protokolldesigner entscheiden, welche Analyten bei jedem Besuch gemessen werden, und jeder Analyt benötigt ein passendes Reagenz oder ein Rohr mit dem richtigen Zusatzstoff. Besuchskits packen diese Gegenstände mit Etiketten, Anforderungsformularen und Versandkartons, damit das Personal vor Ort einen vollständigen Probensatz entnehmen kann, ohne die Teile lokal zu beziehen. Das Wachstum der biomarkerbasierten Immunoassay-Tests erhöht das Reagenzvolumen bei jedem Patientenbesuch. Laborverbrauchsmaterialien wie Pipettenspitzen, Platten, Kryoviale und Probebehälter unterstützen die Verarbeitung und Lagerung nach der Entnahme. Sicherheitsverbrauchsmaterialien schützen das Personal, das biologische Proben und Chemikalien handhabt. Die Kategorie "Andere" umfasst spezialisierte Transportmedien und Etiketten. Die Nachfrage nach einsatzbereiten Labortestkits zeigt, dass Standorte vorgefertigte Formate gegenüber losen Komponenten bevorzugen.
Was unterstützt Phase III innerhalb der Phase?
Phase III stellt 38.2% des Umsatzes 2026 dar.
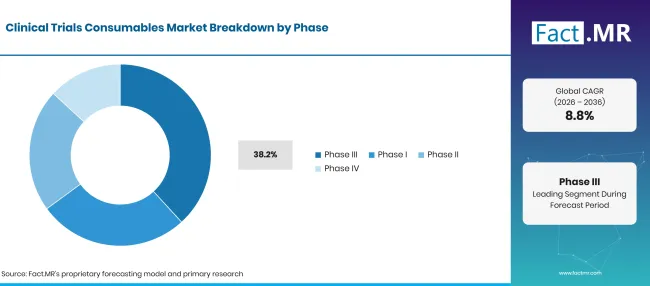
Clinical Trials Consumables Market Breakdown Phase | Source: Fact.MR
| Phase | Teilen (2026) |
|---|---|
| Phase III (Führungssegment) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Spätphasenstudien bestätigen Wirksamkeit und Sicherheit in breiten Populationen, was mehr Teilnehmer, mehr Standorte und längere Nachbeobachtung bedeutet. Von der NIH unterstützte Forschung 720,577 Teilnehmer in NIH-definierten Phase- 3 -Klinischen Studien im Haushaltsjahr 2025 [4]. Jeder dieser Teilnehmer durchläuft wiederholte Blutabnahmen, Sicherheitslaborpanels und Probenlieferungen in zentrale Labore. Phase-I-Studien konzentrieren sich auf Sicherheit und Dosierung in kleinen Gruppen, oft mit intensiver pharmakokinetischer Probenahme über einige Tage. Phase-II-Studien testen die frühe Wirksamkeit und halten einen strengen Sicherheitslaborplan ein. Phase-IV-Arbeit nach der Zulassung überwacht die reale Anwendung, und die Überwachung therapeutischer Medikamente in diesen Studien sorgt für einen stetigen Bedarf an Entnahme- und Prüfmaterialien.
Wie beeinflusst der Endnutzer die Nachfrage?
Pharma- und Biotechnologieunternehmen erzielen 43.7% Wert im Jahr 2026.
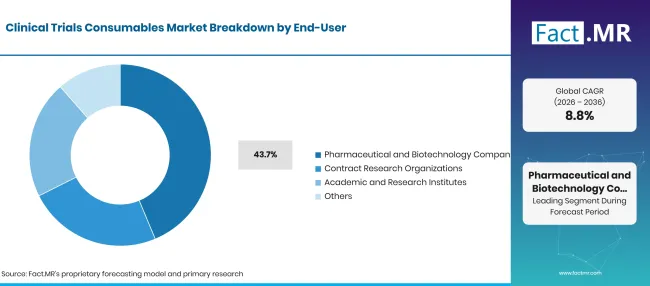
Clinical Trials Consumables Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Pharma- und Biotechnologieunternehmen (führendes Segment) | 43.7% |
| Andere Segmente kombiniert | 56.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Arzneimittelentwickler besitzen die Protokolle, die Budgets und das regulatorische Risiko, daher legen sie die Verbrauchsartikelspezifikationen fest, die jeder Anbieter in einer Studie einhalten muss. Große Sponsoren schließen oft globale Liefervereinbarungen für Tuben und Kits ab, um die Konsistenz der Partien über Kontinente hinweg zu gewährleisten. Kleinere Biotechnologieunternehmen kaufen meist über ihr zentrales Labor oder CRO, obwohl sie das Kit-Design weiterhin genehmigen. Vertragsforschungsorganisationen kaufen oder koordinieren Verbrauchsmaterialien für Studien, die sie im Auftrag der Sponsoren verwalten, und ihr Anteil an den Studienaktivitäten wächst stetig. Akademische und Forschungsinstitute verwenden diese Produkte in von Forschern geleiteten Studien. Weitere Endnutzer sind klinische Labore, die klinische chemische Tests für Sicherheitspanels für Studien durchführen.
Was beschleunigt die Markteinführung von klinischen Studienverbrauchsgütern und was hält sie zurück?
Mehr multinationale Studien, größere Probenahmen pro Patient und eine breitere Nutzung von Biomarker-Endpunkten erhöhen verbrauchbare Mengen pro Studie. Sponsoren und CROs bevorzugen außerdem validierte Kits, die Standortfehler reduzieren. Dafür sind spezialisierte Kits und Reagenzien für kleine Sponsoren kostspielig. Der Versand in der Kaltkette erhöht die Kosten, und Finanzierungspausen können bestellten Lagerbestände ungenutzt lassen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Weitere multinationale Studien laufen gleichzeitig, jede benötigt eigene Kits, Tuben und Sammelmaterialien | +2.3% | Global | Mittelfristig (2bis4 Jahre) |
| Schwerere Phase-III-Probenahmepläne mit wiederholten Blutabnahmen, Lagerabnahmen und zentralen Laborlieferungen | +1.9% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Biomarker- und molekulare Tests sind in die Protokolle integriert, was den Reagenzienverbrauch pro Patient erhöht | +1.6% | Global | Langfristig (>= 4 Jahre) |
| Sponsoren der Verlagerung von Standort- und Laborlogistik zu CROs, die Verbrauchsgüter in großen Mengen kaufen | +1.5% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Protokollspezifische Kits werden im Voraus verpackt, um die Vorbereitungszeit vor Ort und Fehler zu verkürzen | +0.9% | Global | Mittelfristig (2bis4 Jahre) |
| Onkologie- und Studien zu seltenen Krankheiten, die viele Stichprobentypen aus kleinen Kohorten ziehen | +0.7% | Nordamerika, Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
| Schnellere Testgenehmigungen zur Eröffnung neuer Standorte in Lateinamerika | +0.5% | Lateinamerika | Mittelfristig (2bis4 Jahre) |
| Heim- und Fernprobenentnahmekits für dezentrale Besuche | +0.4% | Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für spezialisierte Kits, Reagenzien und sterile Verbrauchsmaterialien für kleinere Sponsoren und Standorte | -0.4% | Global | Kurzfristig (<= 2 Jahre) |
| Regeln zur Kühlketten- und Probenintegrität, die Versandkosten erhöhen und die Auswahl der Lieferanten einschränken | -0.2% | Global | Mittelfristig (2bis4 Jahre) |
| Versuchsverzögerungen und Absagen, wenn die Finanzierung knapper wird und bestellter Bestand ungenutzt bleibt | -0.1% | Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
| Etikett- und Importanforderungen, die je nach Land unterschiedlich sind, sowie langsame Veröffentlichung des Kits. | -0.1% | Schwellenländer | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Welche Länder skalieren den Markt für Verbrauchsgüter klinischer Studien bis 2036?
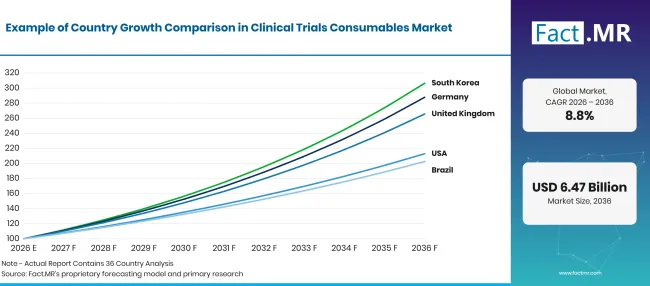
Clinical Trials Consumables Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 11.2% |
| Vereinigtes Königreich | 10.3% |
| Vereinigte Staaten | 7.8% |
| Brasilien | 7.3% |
| Japan | 7.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Was unterstützt die Einführung von Verbrauchsgütern für klinische Studien in Deutschland?
11.2% CAGR, unterstützt von bundesstaatlichen Reformen, die die Genehmigungsschritte für Gerichtsverfahren kürzen.
Deutschland erhielt 2024 809 Anträge auf klinische Studien, und 351 davon betrafen Impfstoffe und Biomedizin, so das Paul-Ehrlich-Institut [5]. Das Medical Research Act, das seit 30 . Oktober 2024 in Kraft ist, integriert die Strahlenschutzgenehmigung in den Studienprozess und beschleunigt die Verfahren. Allein am Paul-Ehrlich-Institut stiegen die Anträge für wesentliche Änderungen 2025 auf 1,623 von 1,065 im Jahr 2024 [6]. Geänderte Protokolle fügen oft Besuche oder Analyten hinzu, was neue Bausätze bedeutet.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
10.3% CAGR, unterstützt durch ein überarbeitetes Gesetz zu klinischen Studien.
Die britische Regierung setzte sich das Ziel, die Zeit von der Studienbewerbung bis zum ersten Teilnehmer von 250 Tagen auf 150 Tage zu verkürzen [7]. Die geänderten Vorschriften für klinische Studien traten am 28 . April 2026 voll in Kraft, mit einem einheitlichen Antrag bei der MHRA und einem Forschungsethikausschuss sowie einer Entscheidung innerhalb 30 Tage nach der Validierung [8]. Eine frühere Aktivierung des Standorts führt zu Vorbestellungen für Sammelkits und Labormaterialien.
Was unterstützt die Adoption in den Vereinigten Staaten?
7.8% CAGR, was tiefere Tests innerhalb einer bereits großen Testbasis widerspiegelt.
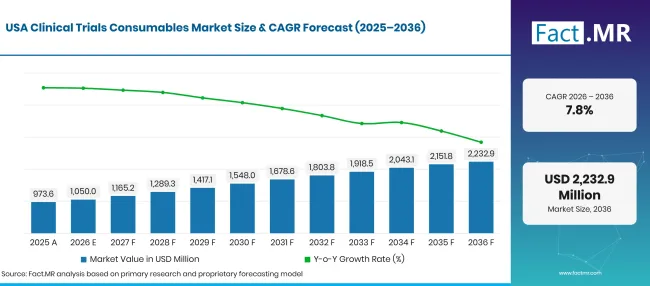
Clinical Trials Consumables Market Forecast Usa | Source: Fact.MR
Von der NIH unterstützte klinische Forschung 8,202,424 Teilnehmer an US-Standorten im Haushaltsjahr 2025 [4]. Die endgültige E6(R3) Leitlinie der FDA fordert die Sponsoren auf, risikobasiertes Qualitätsmanagement bei der Durchführung von Studien anzuwenden [3]. Die Sponsoren reagieren darauf, indem sie die Kontrolle darüber verschärfen, wie Proben entnommen und verschickt werden, was validierte Kits und nachgezeichnete Verbrauchsmaterialien bevorzugt. Das Wachstum kommt hier weniger durch neue Studienzahlen und mehr durch zusätzliche Tests pro Teilnehmer.
Wie entwickelt Brasilien die Nachfrage?
7.3% CAGR, getrieben durch eine schnellere Überprüfung der Prozessakten.
ANVISA erhielt 2025 352 klinische Studiendossiers, 11% mehr als 315 im Jahr 2024, und 64% davon umfassten Phase-III-Studien [9]. Die auf Vertrauensbasis basierende Überprüfung verkürzte die durchschnittliche Zeit der Behörde für priorisierte Akten von etwa 137 Tagen auf 84 Tage. Eine schnellere Freigabe ermöglicht es globalen Programmen, brasilianische Standorte früher zu öffnen, und diese Standorte benötigen importierte Kits mit portugiesischer Kennzeichnung.
Was unterstützt die Einführung Japans?
7.0% CAGR, da Regulierungsbehörden Barrieren für globale Studien beseitigen.
Die japanische PMDA erklärt, dass eine japanische Phase- 1 -Studie vor Beginn einer multiregionalen Studie prinzipiell nicht erforderlich ist, es sei denn, sie wird als notwendig erachtet [10]. Die Richtlinie richtet sich gegen das Problem des Medikamentenverlusts, bei dem im Ausland zugelassene Medikamente in Japan nie in die Entwicklung kommen. Das Symposium zur Politik im August 2025 zog mehr als 2,600 registrierte Teilnehmer an, und PMDA berichtet, dass multiregionale Studien, einschließlich Japans, zugenommen haben. Jede hinzugefügte Studie bringt japanische Standorte in globale Kit- und Zentrallabornetzwerke ein.
Wer führt den Markt für klinische Studienverbrauchsgüter?
Der Wettbewerb teilt sich in drei Gruppen auf. Thermo Fisher Scientific und Avantor fungieren als integrierte Lieferanten, die klinische Zusatzbeschaffung und -ausrüstung mit Probenlagerung und Labordienstleistungen kombinieren. Dieses Modell eignet sich für Sponsoren, die einen Anbieter in vielen Ländern wollen.
Thermo Fishers PPD-Klinisches Forschungsgeschäft eröffnete im Mai 2026 ein bioanalytisches und Biomarker-Labor in Göteborg, Schweden [11]. BD, Greiner Bio-One und SARSTEDT bilden eine zweite Gruppe, die auf Blut- und Probenentnahmesystemen basiert, die die Standorte bereits kennen. Röhrenadditive Chemie und Loskonsistenz steuern die Auswahl in dieser Stufe. BD brachte im Februar 2026 ein Drei-Tube-Urin-Sammelset auf den Markt, das darauf abzielt, Kontaminationen und wiederholte Sammlungen zu reduzieren [12]. QIAGEN und COPAN bilden eine Spezialgruppe: QIAGEN über PAXgene-Stabilisierungsröhrchen und Nukleinsäurekits für molekulare Endpunkte sowie COPAN über Gruppenabstriche und Transportmedien. Bis 2036 wird der Vorsprung an Lieferanten gehen, die ein Set einmal validieren und unverändert an mehrere Kontinente versenden können.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für Verbrauchsgüter für klinische Studien sind Thermo Fisher Scientific, Avantor, BD, Greiner Bio-One, SARSTEDT, QIAGEN und COPAN Diagnostics.
- Thermo Fisher Scientific
- Avantor
- BD
- Greiner Bio-One
- SARSTEDT
- QIAGEN
- COPAN-Diagnostik
Bibliographie
- [1] Europäische Arzneimittelagentur. (2026). Der Beitrag der Europäischen Arzneimittelagentur zu Wissenschaft, Arzneimitteln und Gesundheit im Jahr 2025: Jahresbericht 2025.
- [2] Europäische Kommission. (Dezember 2025). Revolutionierung der klinischen Studien.
- [3] US-amerikanische Food and Drug Administration. (2025, September). E6(R3) Gute klinische Praxis (GCP).
- [4] National Institutes of Health. (2026, Mai 27). FY25 Einschreibungsdaten aus vom NIH unterstützter klinischer Forschung sind jetzt verfügbar.
- [5] Paul-Ehrlich-Institut. (2025, Oktober 28). Jahrestagung 2025: Dialog zwischen dem Paul-Ehrlich-Institut und dem Pharma Deutschland Association.
- [6] Paul-Ehrlich-Institut. (2026, März 6). Verarbeitung von Statistiken für Anträge auf klinische Studien.
- [7] Regulierungsbehörde für Arzneimittel und Gesundheitsprodukte. (2025, April 11). Vorschriften für klinische Studien wurden Gesetz verankert.
- [8] Regulierungsbehörde für Arzneimittel und Gesundheitsprodukte. (2026, April 28). Klinische Studien für Arzneimittel: Beantragen Sie die Zulassung im Vereinigten Königreich.
- [9] Agência Nacional de Vigilância Sanitária. (2026, Mai 14). Relatório Anual de Atividades 2025: Coordenação de Pesquisa Clínica em Medicamentos e Produtos Biológicos.
- [10] Agentur für Arzneimittel und Medizinprodukte. (Januar 2026). PMDA Updates 2026 Nr. 1: Bemühungen zur Förderung multiregionaler klinischer Studien in Japan.
- [11] Thermo Fisher Scientific. (2026, Mai 18). Das PPD-Clinical Research Business von Thermo Fisher Scientific erweitert die bioanalytischen Fähigkeiten mit einem neuen Labor in Göteborg, Schweden.
- [12] BD. (2026, Februar 23). BD erweitert die Testmöglichkeiten, um Klinikern zu helfen, die diagnostische Genauigkeit und Effizienz zu verbessern.
Dieser Bericht beantwortet
- Wie viel Umsatz werden klinische Studien von 2026 bis 2036 generieren, aufgeteilt nach Produkttyp, Studienphase und Endnutzer.
- Warum Kits und Reagenzien, Phase-III-Studien und Wirkstoffentwickler in ihren Kategorien die führende Position einnehmen?
- Welche regulatorischen Änderungen in Deutschland, Großbritannien, den Vereinigten Staaten, Brasilien und Japan erklären deren unterschiedliche Wachstumsraten?
- Wie Probenintensität, Biomarker-Endpunkte und multinationale Designs die Nutzung von Verbrauchsgütern pro Patient verändern.
- Dabei haben integrierte Lieferanten, Sammlungsspezialisten und Molekularprobenfirmen jeweils einen Vorteil.
- Diese Kosten-, Kaltketten- und Finanzierungsrisiken verlangsamen den Einkauf an Versuchsstandorten.
Was deckt der Markt für klinische Studienverbrauchsgüter ab?
Dieser Markt zählt die Einwegprodukte, die eine Patientenprobe vom Versuchsstandort zu einem Ergebnis transportieren. Dazu gehören Sammelgeräte, Besuchskits, Reagenzien, Verarbeitungskunststoffe, Aufbewahrungsbehälter, Transportmedien und Schutzartikel, die vom Standort- und Laborpersonal verwendet werden.
Die Werte spiegeln den Verkauf neuer Produkte an Sponsoren, CROs, akademische Zentren und Labore am Kaufort über alle vier Testphasen hinweg wider. Die Arbeit im Kitting wird gezählt, wenn sie als Teil des Kit-Preises abgerechnet wird.
Was ist im Umfang enthalten?
Für ein bestimmtes Protokoll zusammengestellte Probenentnahme-Kits, darunter Schläuche, Nadeln, Becher, Abstriche, Etiketten und Versandkartons.
Assay-Reagenzien, Stabilisatoren und Testkits werden für Studiensicherheitspanels und Biomarkertests verwendet, einschließlich solcher, die in Drogenscreening-Programmen innerhalb von Studien verwendet werden.
Laborkunststoffe wie Pipettenspitzen, Platten, Kryoviale und Probenbehälter werden zur Verarbeitung und Lagerung von Versuchsproben verwendet.
Sicherheitsverbrauchsmaterialien wie Handschuhe, Scharfstoffbehälter und Verschüttungsmaterialien, die bei der Probenhandhabung verwendet werden.
Was ist vom Umfang ausgeschlossen?
Laborinstrumente, Zentrifugen, Gefrierschränke, Analysatoren und andere wiederverwendbare Geräte.
Experimentelle Medikamente, Vergleichsmittel und die Kartons oder Blasen, die für die Verpackung von Studienmedikamenten in klinischen Studien verwendet werden.
Klinische Forschungsdienstleistungen wie Projektmanagement, Patientenrekrutierung, Datenmanagement und regulatorische Beratung.
Routinemässige diagnostische Verbrauchsmaterialien im Krankenhaus, die nicht für eine registrierte klinische Studie gekauft wurden.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
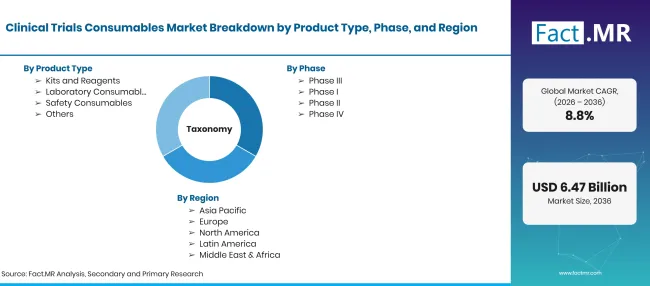
Clinical Trials Consumables Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Verbrauchsprodukte, die in klinischen Studien für Probenentnahme, -vorbereitung, Tests, Lagerung, Transport und Personalsicherheit verwendet werden. |
| Produkttyp | Bausätze und Reagenzien; Laborverbrauchsmaterialien; Sicherheitsverbrauchsartikel; Sonstiges |
| Phase | Phase III; Phase I; Phase II; Phase IV |
| Endnutzer | Pharma- und Biotechnologieunternehmen; Auftragsforschungsorganisationen; Akademische und Forschungsinstitute; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Vereinigtes Königreich; Vereinigte Staaten; Brasilien; Japan |
| Profilierte Unternehmen | Thermo Fisher Wissenschaftlich; Avantor; BD; Greiner Bio-One; SARSTEDT; QIAGEN; COPAN Diagnostik |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Die Studienaktivität nach Phase und Region wurde mit Konsumgüternutzung pro Teilnehmer und Lieferantenportfolio-Prüfungen kombiniert, um Top-down- und Bottom-up-Schätzungen zu erstellen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Kits und Reagenzien
- Laborverbrauchsgüter
- Sicherheitsverbrauchsgüter
- Weitere
-
Nach Phase
- Phase III
- Phase I
- Phase II
- Phase IV
-
Nach Endnutzer
- Pharma- und Biotechnologieunternehmen
- Vertragsforschungsorganisationen
- Akademische und Forschungsinstitute
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Verbrauchsgüter für klinische Studien im Jahr 2026?
Welche Wachstumsrate wird der Markt für Verbrauchsgüter klinischer Studien verzeichnen?
Welcher Produkttyp führt zu Leads?
Welche Phase führt?
Welche Endnutzer-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen