- Market Value (2025): USD 198.7 Mn
- Estimated Value (2026): USD 227.5 Mn
- Forecast Value (2036): USD 879.6 Mn
- CAGR (2026-2036): 14.5%
Welchen Wert wird der Markt für Embedded Vision Sensor Platforms bis 2036 voraussichtlich sein?
USD 227.5 Millionen im Jahr 2026 bis USD 879.6 Millionen bis 2036, was einem CAGR von 14.5%entspricht.
- Laut Fact.MR Analyse überschritt der Markt für Integrierte Visionssensor-Plattformen im Jahr 2025 einen Wert von USD 198.7 Millionen.
- Die Nachfrage wird voraussichtlich von USD 227.5 Millionen im Jahr 2026 auf USD 879.6 Millionen bis 2036 steigen.
- Der Markt wird voraussichtlich von 2026 bis 2036 um 14.5% CAGR wachsen, unterstützt durch eine stärkere Integration von maschineller Vision, Echtzeit-Bildverarbeitung und automatisierter Inspektion in Industriebetrieben.
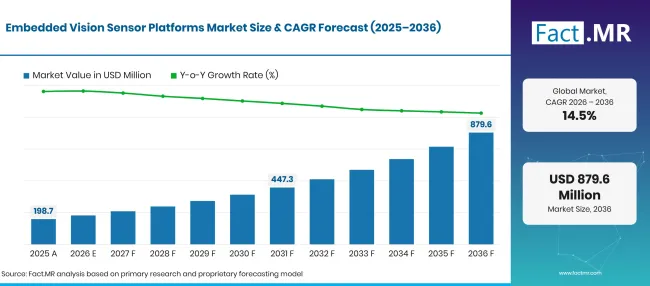
Embedded Vision Sensor Platforms Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 198.7 |
| 2026 | Schätzung | 227.5 |
| 2036 | Vorhersage | 879.6 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 14.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Was sind die entscheidenden Zahlen hinter dem Marktwachstum für Embedded Vision Sensor Platforms?
USD 652.1 Millionen absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Industrielle Automatisierung und automatisierte Inspektion: Hersteller integrieren zunehmend maschinelles Sehen in Produktionslinien, um Fehler zu erkennen, Bauteile zu inspizieren und die Qualitätskonsistenz zu verbessern. Sony' s industrielle globale Verschlusssensoren unterstützen Hochgeschwindigkeitsbildgebung für präzise Inspektionen, während Cognex eingebettete KI-Vision-Systeme für Anwendungen auf dem Fabrikboden erweitert [1].
- Nachfrage nach hochauflösender Bildaufnahme: Halbleiter, Elektronik und fortschrittliche Fertigungsanlagen benötigen Sensoren, die kleine Fehler bei hohen Produktionsgeschwindigkeiten erfassen können. Sony kündigte im September 2025 den IMX927 industriellen globalen Verschlusssensor an, mit etwa 105.51 effektiven Megapixeln und einer Vollpixel-Anzeige bei 112 fps im 8-Bit-Modus oder 102 fps im 10-Bit-Modus [3]. [3]
- Ausweitung von Edge AI und Robotik: Eingebettete Verarbeitung ermöglicht es Vision-Systemen, Bilder näher am Erfassungspunkt zu analysieren und so die Abhängigkeit von externer Recheninfrastruktur zu verringern. Cognex stellte im Mai 2026 sein In-Sight 3900 integriertes KI-Visionssystem vor, das auf Hochgeschwindigkeitsinspektionen ohne externen PC abzielt [2].
- Spezialisierte Bildanforderungen: Anwendungen wie Materialidentifikation, Inspektion bei wenig Licht und bewegliche Objekte ermutigen Hersteller dazu, fortschrittliche globale Verschluss-, Multispektral- und Kurzwellen-Infrarot-Bildgebungstechnologien zu entwickeln [4].
- Analysierte Schlüsselsegmente
- Von Embedded Vision Sensor Architecture: Multispektral Vision wird voraussichtlich 2026 25.1% des Marktes ausmachen, unterstützt durch die Nachfrage nach Bildgebungssystemen, die Unterschiede in Materialien und visuellen Eigenschaften erkennen.
- Nach Installationsmethode: Immersion / Probe wird voraussichtlich 2026 28.0% Anteil halten
- Nach Prozessmessungsziel: Materialzusammensetzung führt mit einem 31.8% Anteil und spiegelt die Nachfrage nach visueller Identifikation und Analyse von Materialien während der industriellen Verarbeitung wider.
- Nach Endnutzungsprozess: Die Fabrikautomatisierung wird voraussichtlich 2026 26.1% des Marktes ausmachen, geprägt von Anforderungen an automatisierte Inspektionen und Produktionsüberwachung.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Embedded Vision Plattformen werden für industrielle Abläufe immer wichtiger, da visuelle Inspektion und sofortige Verarbeitung die Produktionskonsistenz verbessern können. Hersteller müssen Bildauflösung, Verarbeitungskapazitäten und Integrationsanforderungen in Einklang bringen, um Lösungen zu entwickeln, die messbaren Wert in verschiedenen industriellen Anwendungen bieten."
- Strategische Auswirkungen
- Hersteller von Bildsensoren müssen höhere Auflösung und verbesserte Empfindlichkeit neben höheren Bildraten priorisieren. Diese Verbesserungen können Embedded Vision-Plattformen helfen, anspruchsvolle Inspektionsanforderungen zu erfüllen und eine genaue Bildaufnahme in industriellen Anwendungen zu unterstützen.
- Entwickler von Embedded Vision müssen die Kompatibilität mit Edge-AI-Prozessoren und industriellen Rechenplattformen verbessern. Eine bessere Interoperabilität kann die Systemintegration vereinfachen und eine effiziente Bereitstellung von Vision-Fähigkeiten in verschiedenen industriellen Umgebungen unterstützen.
- Hersteller von Industriegeräten sollten multispektrale Bildgebung und globale Verschlusstechnologien zur Materialidentifikation und Hochgeschwindigkeitsinspektion evaluieren. Die Auswahl geeigneter Bildgebungsmöglichkeiten kann die Erkennungsgenauigkeit verbessern und eine zuverlässige Leistung in spezialisierten industriellen Anwendungen unterstützen.
- Systemintegratoren können maßgeschneiderte Lösungen entwickeln, die Bildaufnahme mit Echtzeitverarbeitung und Fabrikautomatisierungssystemen verbinden. Eine effektive Integration kann die operative Koordination verbessern und Herstellern helfen, anwendungsspezifische Inspektionsanforderungen zu erfüllen.
- Endanwender sollten die Bildgenauigkeit und Verarbeitungslatenz zusammen mit Integrationskosten und langfristiger Zuverlässigkeit der Geräte bewerten. Eine umfassende Bewertung kann Herstellern helfen, Embedded-Vision-Plattformen auszuwählen, die operative Anforderungen erfüllen und eine konstante Leistung liefern.
Südkorea wird voraussichtlich bis 2036 mit 16.6% die höchsten CAGR verzeichnen, gefolgt von China mit 15.9%. Die USA werden voraussichtlich mit 14.9%aufsteigen, während Japan voraussichtlich 13.8% und Deutschland 13.6%verzeichnen wird.
Wie unterteilt sich der Markt für Embedded Vision Sensor Platforms nach Segmenten?
Fact.MR stellt fest, dass Multispektrale Sicht die Embedded Vision Sensor Architecture mit 25.1%führt; Immersion / Probe führt die Installationsmethode mit 28.0%; Materialzusammensetzung führt zum Prozessmessziel mit 31.8%; und Factory Automation führt zum Endverbrauchsprozess mit 26.1%.
Welche Embedded Vision Sensor Architektur dominiert?
Multispectral Vision wird voraussichtlich 2026 25.1% Anteil ausmachen.
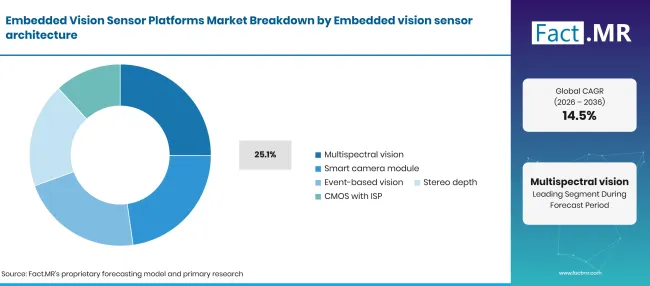
Embedded Vision Sensor Platforms Breakdown Embedded Vision Sensor Architecture | Source: Fact.MR
| Eingebettete Vision-Sensorarchitektur | Teilen (2026) |
|---|---|
| Multispektrales Sehen (Führendes Segment) | 25.1% |
| Andere Segmente kombiniert | 74.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Multispektrale Visionsplattformen erfassen Informationen über mehrere Wellenlängen hinweg und helfen industriellen Nutzern, Materialien zu unterscheiden, die unter herkömmlicher Bildgebung ähnlich erscheinen können. Diese Fähigkeiten sind nützlich bei Materialsortierung, landwirtschaftlicher Inspektion, pharmazeutischer Verarbeitung und Qualitätskontrolle. Die Nachfrage nach präziserer Materialidentifikation kann die Einführung multispektraler Bildgebung fördern, insbesondere wenn herkömmliche RGB-Kameras nicht genügend Informationen liefern.
Was führt zum Abschnitt mit der Installationsmethode?
Immersion / Probe wird voraussichtlich 2026 28.0% Anteil vertreten.
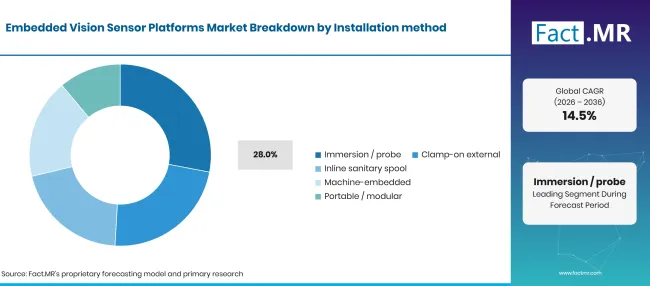
Embedded Vision Sensor Platforms Breakdown Installation Method | Source: Fact.MR
| Installationsmethode | Teilen (2026) |
|---|---|
| Immersion / Sonde (Leitsegment) | 28.0% |
| Andere Segmente kombiniert | 72.0%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Sondenbasierte Bildkonfigurationen können Anwendungen unterstützen, die visuelle Messungen in der Nähe des untersuchten Materials erfordern. Ihre Einbeziehung in dieses Segment gilt für Systeme mit eingebetteter Bildgebungs- oder Machine-Vision-Funktion. Clamp-on-Außenkonfigurationen können Installationen unterstützen, bei denen Gerätemodifikationen begrenzt bleiben müssen. Inline-Spulensysteme können kontrollierte Verarbeitungsumgebungen bedienen, einschließlich pharmazeutischer und lebensmittelbezogener Produktion. Maschinell eingebettete und tragbare Konfigurationen bieten zusätzliche Flexibilität bei industriellen Inspektionsanforderungen.
Welche Process Measurement Target fordert Leads?
Die Materialzusammensetzung wird voraussichtlich 2026 31.8% Anteil ausmachen.
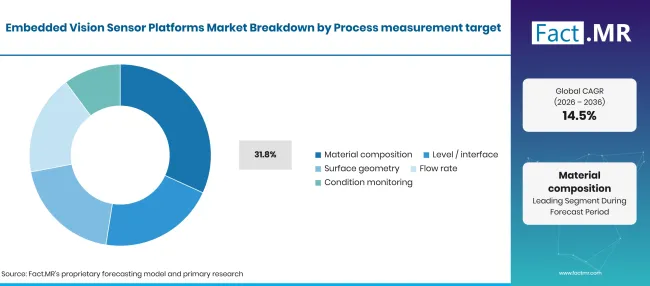
Embedded Vision Sensor Platforms Breakdown Process Measurement Target | Source: Fact.MR
| Prozessmessziel | Teilen (2026) |
|---|---|
| Materialzusammensetzung (Leitsegment) | 31.8% |
| Andere Segmente kombiniert | 68.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Die Messung der Materialzusammensetzung stellt ein wichtiges Anwendungsgebiet dar, in dem Bildgebungstechnologien helfen können, Unterschiede in Rohstoffen zu erkennen, Verunreinigungen zu erkennen und Produktqualitätsprüfungen zu unterstützen. Multispektrale und spezialisierte Bildgebungstechnologien können die Identifikation von Materialien verbessern, die bei herkömmlicher Sichtprüfung möglicherweise nicht zuverlässig unterscheidbar sind. Hersteller können diese Systeme in Produktionsumgebungen integrieren, um eine konsistentere Inspektion zu ermöglichen.
Welcher Endverbrauchsprozess dominiert?
Factory Automation wird voraussichtlich 2026 26.1% Anteil halten.
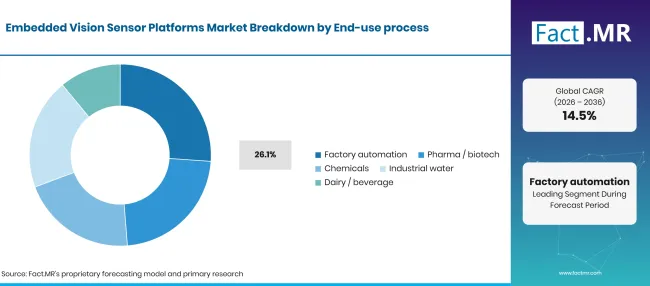
Embedded Vision Sensor Platforms Breakdown End Use Process | Source: Fact.MR
| Endnutzungsprozess | Teilen (2026) |
|---|---|
| Fabrikautomatisierung (führendes Segment) | 26.1% |
| Andere Segmente kombiniert | 73.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Die Fabrikautomatisierung stellt ein wichtiges Anwendungsgebiet für eingebettete Vision-Plattformen dar, da Hersteller eine einheitliche Inspektion und Überwachung über Produktionslinien hinweg benötigen. Eingebettete Kameras und Bildsensoren können Fehler erkennen, die Positionierung der Bauteile überprüfen und automatisierte Qualitätskontrollen unterstützen. Die Integration mit Robotik- und industriellen Computersystemen ermöglicht zudem schnellere Reaktionen auf Produktionsunregelmäßigkeiten. Elektronik-, Automobil- und Halbleiterhersteller können von diesen Fähigkeiten profitieren, da die Inspektionsanforderungen immer anspruchsvoller werden.
Was beschleunigt die Marktakzeptanz von Embedded Vision Sensor Platforms und was hält sie zurück?
Industrielle Automatisierung, Integration von Edge-KI und die Nachfrage nach fortschrittlicher Inspektion unterstützen die Einführung, während Integrationskosten, Verarbeitungsanforderungen und technische Komplexität den Einsatz einschränken können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Steigende Nachfrage nach automatisierter industrieller Inspektion | +1.0% | Europa, Asien | Mittelfristig (2–4 Jahre) |
| Integration KI-gestützter Visionssysteme | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz von maschinellem Sehen in der Robotik | +0.7% | Asien, Amerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Hochgeschwindigkeitsbildverarbeitung | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau der intelligenten Fertigungsinfrastruktur | +0.4% | Europa, Asien | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Integration von Edge AI in eingebetteten Visionsplattformen | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Entwicklung multispektraler Bildgebungsfähigkeiten | +0.6% | Europa, Amerika | Mittelfristig (2–4 Jahre) |
| Einführung kompakter und leistungssparender Sichtsensoren | +0.5% | Asien, Global | Langfristig (≥ 4 Jahre) |
| Erweiterung anwendungsspezifischer Visionslösungen | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe anfängliche Systemintegrationskosten | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Kompatibilitätsbeschränkungen mit bestehenden Industriesystemen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Verarbeitungs- und Energieverbrauchsbeschränkungen | -0.5% | Asien, Amerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierter Fachkompetenz in der Integration von Visionssystemen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Welche Länder skalieren den Markt für Embedded Vision Sensor Platforms bis 2036?
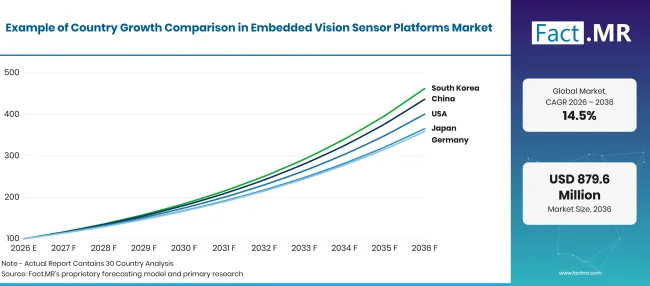
Embedded Vision Sensor Platforms Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Südkorea | 16.6% |
| China | 15.9% |
| USA | 14.9% |
| Japan | 13.8% |
| Deutschland | 13.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Was unterstützt die Adoption Südkoreas?
16.6% CAGR, unterstützt durch kontinuierliche technologische Fortschritte in der Halbleiter- und Elektronikfertigung
Südkorea wird voraussichtlich das schnellste Wachstum verzeichnen, unterstützt durch seine Halbleiter-, Elektronik- und fortschrittliche Fertigungsindustrie. Hersteller benötigen hochauflösende Bildgebung und genaue Inspektionssysteme für Halbleiterkomponenten, elektronische Baugruppen und Präzisionsgeräte. Embedded Vision-Plattformen können automatisierte Fehlererkennung und Produktionsüberwachung unterstützen. Lieferanten, die kompakte Sensoren, Hochgeschwindigkeitsbildgebung und Edge-Processing-Fähigkeiten anbieten, können diese Anforderungen erfüllen.
Was treibt das Wachstum in China voran?
15.9% CAGR, geprägt durch steigende Investitionen in intelligente Fertigung
Der Markt in China' s wird voraussichtlich durch zunehmende industrielle Automatisierung, Elektronikproduktion, den Einsatz von Robotik und Investitionen in intelligente Fertigung expandieren. Produktionsstätten benötigen Maschinenbildsysteme zur Identifikation von Bauteilen, Maßsinspektion und automatisierter Qualitätskontrolle. Nationale und internationale Sensorzulieferer können von der Nachfrage nach skalierbaren Bildtechnologien und integrierten Kameralösungen in den Fertigungsabläufen profitieren.
Was unterstützt die Adoption in den Vereinigten Staaten?
14.9% CAGR, angetrieben durch die Ausweitung von ADAS- und autonomen Fahrzeugtechnologien
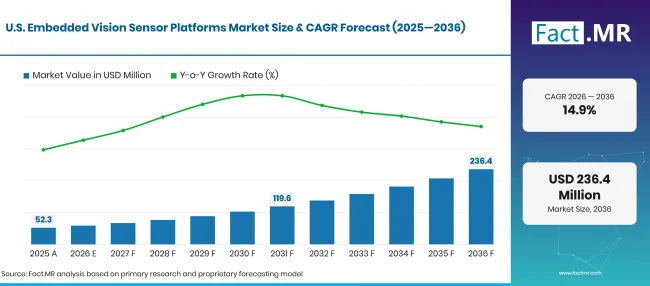
Embedded Vision Sensor Platforms Forecast Usa | Source: Fact.MR
Es wird erwartet, dass die USA eine hohe Nachfrage verzeichnen, da Hersteller künstliche Intelligenz und fortschrittliche Bildverarbeitung in industrielle Geräte integrieren. Halbleiterproduktion, pharmazeutische Verarbeitung, Logistik und automatisierte Fertigung bieten Chancen für Embedded Vision-Plattformen. Unternehmen, die Edge-AI-Vision-Controller und spezialisierte Bildsensoren entwickeln, können die Nachfrage nach schnellerer Inspektion und geringerer Abhängigkeit von externen Computersystemen decken. Der US-Markt für eingebettete Vision-Sensorplattformen wird durch die wachsende Verbreitung künstlicher Intelligenz (KI)-gestützter Bildgebungstechnologien in den Bereichen Automobil, Industrieautomation, Gesundheitswesen und Sicherheit angetrieben.
Was treibt die Nachfrage in Japan an?
13.8% CAGRwachsende Nutzung von Machine-Vision-Technologien in der Elektronikfertigung
Japan' s-Markt wird von den etablierten Elektronik-, Automobil-, Robotik- und Präzisionsfertigungsindustrien unterstützt. Industrielle Betreiber benötigen zuverlässige Bildgebungssysteme für Bauteilinspektion, Oberflächenfehlererkennung und automatisierte Produktionsüberwachung. Hersteller können von hochauflösenden globalen Verschlusssensoren und kompakten Kameramodulen profitieren, die anspruchsvolle industrielle Anwendungen unterstützen. Darüber hinaus schaffen steigende Investitionen in autonomes Fahren und fortschrittliche Fahrerassistenzsysteme (ADAS) Chancen für kamerabasierte Sensortechnologien, die in der Fahrzeugsicherheit und Fahrüberwachung eingesetzt werden.
Welche Faktoren unterstützen das Marktwachstum in Deutschland?
13.6% CAGR, Expansion der Industrie 4.0 und intelligente Fertigung
Der Markt Deutschland's wird voraussichtlich durch Investitionen in Fabrikautomatisierung, industrielle Robotik, Automobilproduktion und Präzisionstechnik weiterentwickeln. Hersteller benötigen zuverlässige maschinelle Visionstechnologien, um die Produktionsqualität zu verbessern und Fehler während der Fertigung zu erkennen. Eingebettete Visionsplattformen können automatisierte Inspektionen und Echtzeit-Prozessüberwachung in Industrieanlagen unterstützen. Die etablierte Robotikindustrie des Landes &39Die etablierte Robotikindustrie und die hohe Verbreitung von Industrierobotern unterstützen zudem die Integration von Visionssensoren für robotische Steuerung, Präzisionsmontage und automatisierte Materialhandhabung.
Wer führt den Markt für Embedded Vision Sensor Platforms?
Fact.MR identifiziert Sony Semiconductor Solutions Corporation, onsemi, OmniVision Technologies, Inc., Teledyne Technologies Incorporated, Basler AGund Cognex Corporation als wichtige Teilnehmer im Ökosystem von Embedded Vision und industrieller maschineller Vision.
Sony Semiconductor Solutions Corporation entwickelt industrielle CMOS-Bildsensoren, darunter globale Verschluss-, Multispektral-, SWIR- und andere spezialisierte Bildgebungstechnologien. Die IMX-927 -Serie demonstriert den Fokus auf hochauflösende industrielle Bildgebung. onsemi liefert CMOS-Bildsensoren und Machine-Vision-Komponenten über seine Produktfamilien XGS, PYTHON und Hyperlux. Das Portfolio umfasst Hochgeschwindigkeitsbildgebung, industrielle Automatisierung, Robotik und fortschrittliche Sensoranwendungen. OmniVision Technologies, Inc. entwickelt CMOS-Bildsensoren für industrielle maschinelle Vision und Robotik. Seine OG05D und OG12S10 globale Verschlusssensoren, die im Oktober 2026 angekündigt wurden, demonstrieren die kontinuierliche Produktentwicklung für industrielle Anwendungen [5] [6]
Teledyne Technologies Incorporated beteiligt sich über seine Bildverarbeitungsgeschäfte, darunter Teledyne DALSA [7]. Das Portfolio umfasst Industriekameras, CMOS-Bildsensoren, Linienscan-Kameras, intelligente Kameras und maschinelle Visionssysteme. Basler AG entwickelt Industriekameras, eingebettete Kameramodule und Vision-Komponenten [8]. Die Dartkamerafamilie und GMSL-basierte Embedded-Vision-Lösungen unterstützen die Integration in industrielle und KI-basierte Anwendungen.
Cognex Corporation entwickelt Machine-Vision-Systeme und integrierte KI-Inspektionsplattformen. Die Produkteinführungen In-Sight 3900 und In-Sight 6900 im Jahr 2026 zeigen die fortgesetzte Investition in Embedded AI Vision Technologie. [9]
Der Wettbewerb hängt von der Sensorleistung, Bildverarbeitungsfähigkeiten, Integrationsflexibilität, Produktzuverlässigkeit und Unterstützung für industrielle Anwendungen ab. Halbleiterzulieferer konkurrieren hauptsächlich durch Bildsensortechnologie, während Kamera- und Bildsystementwickler durch integrierte Hardware, Software und Inspektionsfähigkeiten konkurrieren.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Sony Semiconductor Solutions Corporation, Onsemi, OmniVision Technologies, Inc., Teledyne Technologies Incorporated, Basler AGund Cognex Corporation.
- Sony Semiconductor Solutions Corporation
- Onsemi
- OmniVision Technologies, Inc.
- Teledyne Technologies Incorporated
- Basler AG
- Cognex Corporation
Bibliographie
- [1] Sony Semiconductor Solutions Corporation. (o.J.). Bildsensor für industrielle Nutzung.
- [2] Cognex Corporation. (2026, Mai 5). Cognex bringt leistungsstarkes Embed-AI-Visionssystem auf den Markt, betrieben von Qualcomm.
- [3] Sony Semiconductor Solutions Corporation. (2025, September 29). Sony Semiconductor Solutions bringt den branchenführenden globalen Verschluss-CMOS-Bildsensor für den industriellen Einsatz auf den Markt, der sowohl etwa 105effektive Megapixel als auch hochschnelle 100 FPS-Ausgabe erreicht.
- [4] Onsemi. (O.J.). Maschinelles Sehen.
- [5] OMNIVISION. (2026, Oktober 5). OMNIVISION bringt den ersten globalen HDR-Verschlusssensor der Branche 2.2-Mikron für Flaggschiff-Industrie- und Robotikkameras auf den Markt.
- [6] OMNIVISION. (2026, Oktober 5). OMNIVISION bringt einen neuen 12MP globalen Verschlusssensor für Fabrikautomatisierung und intelligente Transportsysteme auf den Markt.
- [7] Teledyne Bildgebung. (o.J.). Industriell / Maschinelles Sehen.
- [8] Basler AG. (o.J.). Eingebettete Vision.
- [9] Cognex Corporation. (2026, April 28). Cognex bringt den In-Sight Vision Controller auf den Markt, der von NVIDIA betrieben wird.
Dieser Bericht beantwortet
- Der Bericht untersucht das Wachstum eingebetteter Visionssensor-Plattformen in industrieller Bildgebung und automatisierten Inspektionsanwendungen.
- Die Architekturanalyse vergleicht multispektrales Sehen, smarte Kameramodule, ereignisbasierte Vision, Stereotiefe und CMOS mit ISP-Technologien.
- Die Installationsanalyse bewertet die angegebenen Installationskonfigurationen und deren jeweiligen Marktanteile.
- Die Prozessmessungsanalyse untersucht Materialzusammensetzung, Niveau, Oberflächengeometrie, Durchflussrate und Zustandsüberwachungsanwendungen.
- Die Länderanalyse vergleicht China, Japan, Deutschland, die USA und Südkorea anhand ihrer prognostizierten Wachstumsraten.
- Der Wettbewerbsübersicht stellt sechs Unternehmen vor, die in industriellen Bildsensoren, eingebetteten Kameras und Machine-Vision-Systemen tätig sind.
- Der Bericht bewertet die Rolle von Edge-KI, Robotik und fortschrittlicher Bildverarbeitung bei der industriellen Verbreitung.
Was umfasst der Markt für Embedded Vision Sensor Platforms?
Der Markt umfasst Bildsensoren, eingebettete Kameramodule und integrierte Bildplattformen, die zur Erfassung und Verarbeitung visueller Informationen in industriellen und automatisierten Umgebungen verwendet werden. Diese Technologien unterstützen automatisierte Inspektionen, Materialidentifikation, Fehlererkennung, Oberflächenanalyse und Produktionsüberwachung. Die Marktabdeckung umfasst spezialisierte Bildarchitekturen und eingebettete Verarbeitungsfähigkeiten, die in den spezifizierten industriellen Anwendungen eingesetzt werden.
Was ist im Umfang enthalten?
Zu den enthaltenen Produkten gehören industrielle CMOS-Bildsensoren, globale Verschlusssensoren, multispektrale Bildsensoren, smarte Kameramodule, Stereo-Vision-Komponenten und integrierte eingebettete Vision-Systeme.
Der Markt umfasst auch zugehörige Bildverarbeitungsfähigkeiten, die in industriellen Bildverarbeitungsanwendungen verwendet werden. Produkte werden als Teil des Umfangs betrachtet, wenn ihre Hauptfunktion in der eingebetteten Bildaufnahme und visuellen Informationsverarbeitung besteht.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt herkömmliche Verbraucherfotografiesensoren, eigenständige Sicherheitskameras ohne eingebettete industrielle Visionsfunktion, universelle Bildgebungsgeräte und nicht verwandte Halbleiterkomponenten aus.
Eigenständige industrielle Messgeräte, die keine Bildaufnahme- oder Embedded-Vision-Technologie verwenden, sind ebenfalls ausgeschlossen. Allgemeine Rechenhardware und nicht verwandte Fabrikautomatisierungsgeräte liegen außerhalb der definierten Marktgrenze.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern von Bildsensoren, Entwicklern von eingebetteten Visionen, Lieferanten industrieller Kameras, Systemintegratoren, Distributoren, Endanwendern und Fachexperten. Diese Diskussionen untersuchen Beschaffungsprioritäten, Technologieakzeptanz, Integrationsanforderungen, Bildverarbeitungsfähigkeiten, Wettbewerbspositionierung und Hürden für eine breitere Marktakzeptanz.
- Desk Research: Desk Research umfasst Produktankündigungen von Unternehmen, technische Dokumentation, Veröffentlichungen der Halbleiterindustrie, Fertigungsstatistiken, regulatorische Publikationen, Branchenverbände, technische Studien und weitere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Wachstum auf Landesebene, Investitionen in industrielle Automatisierung, Produktentwicklung und Akzeptanzmuster.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden durch den Vergleich von primären Interviews mit Unternehmensoffenlegungen, Produkteinführungen, technischen Spezifikationen, Fertigungsentwicklungen und industriellen Akzeptanztrends validiert. Regelmäßige Updates überprüfen neue Sensorveröffentlichungen, Kameramodulentwicklungen, Partnerschaften, Verarbeitungskapazitäten und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
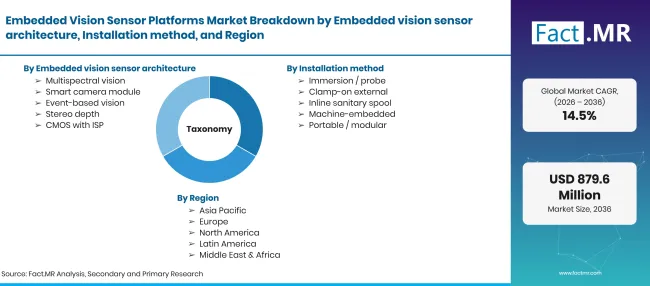
Embedded Vision Sensor Platforms Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen im Jahr 2026 bis USD Millionen bis 2036, bei CAGR |
| Marktdefinition | Der Markt für Plattformen für eingebettete Visionssensoren umfasst Bildsensoren und integrierte kamerabasierte Systeme, die darauf ausgelegt sind, visuelle Daten in industriellen und automatisierten Umgebungen zu erfassen und zu verarbeiten. Er umfasst CMOS und andere Bildsensortechnologien neben Kameramodulen und eingebetteten Visionssystemen, die Bildaufnahme mit integrierten Verarbeitungsmöglichkeiten verbinden. |
| Eingebettete Vision-Sensorarchitektur | Multispektrale Vision; Smart Camera Module; Ereignisbasierte Vision; Stereo-Tiefe; CMOS mit ISP |
| Installationsmethode | Immersion / Sonde; Clamp-On Extern; Inline-Sanitärspule; Maschineneingebaut; Tragbar / Modular |
| Prozessmessziel | Materialzusammensetzung; Ebene / Grenzfläche; Oberflächengeometrie; Durchflussrate; Zustandsüberwachung |
| Endnutzungsprozess | Fabrikautomatisierung; Pharma / Biotechnologie; Chemikalien; Industriewasser; Milchprodukte / Getränke |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | China; Japan; Deutschland; USA; Südkorea |
| Profilierte Unternehmen | Sony Semiconductor Solutions Corporation; onsemi; OmniVision Technologies, Inc.; Teledyne Technologies Incorporated; Basler AG; Cognex Corporation |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch Produktportfolios des Unternehmens, Entwicklungen in der industriellen Bildgebung und Trends in der Fertigungsautomatisierung |
Quelle: Fact.MR-Analyse. Aktualisiert am 10. November 2026
Wie ist der Markt segmentiert?
-
Von Embedded Vision Sensor Architecture
- Multispektrales Sehen
- Smart Camera Module
- Ereignisbasierte Vision
- Stereotiefe
- CMOS mit ISP
-
Nach Installationsmethode
- Immersion / Sonde
- Clamp-On Extern
- Inline-Sanitärspule
- Maschinen-Embedded
- Portabel / Modular
-
Nach Prozessmessziel
- Materialzusammensetzung
- Level / Schnittstelle
- Oberflächengeometrie
- Durchflussrate
- Zustandsüberwachung
-
Nach Endnutzungsprozess
- Fabrikautomatisierung
- Pharma / Biotech
- Chemikalien
- Industriewasser
- Milchprodukte / Getränke
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Embedded Vision Sensor Platforms im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Embedded Vision Sensor Architecture hat den größten Anteil?
Welche Installationsmethode führt den Markt an?
Welches Prozessmessziel dominiert?
Welcher Endverbrauchsprozess führt den Markt an?
Welches Land wird voraussichtlich am schnellsten wachsen?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen