- Market Value (2025): USD 5.86 Bn
- Estimated Value (2026): USD 6.17 Bn
- Forecast Value (2036): USD 10.4 Bn
- CAGR (2026-2036): 5.3%
Was wird der Markt für Luftunabhängige Antriebssysteme für U-Boote bis 2036 voraussichtlich wert sein?
USD 6.2 Milliarden im Jahr 2026 bis USD 10.4 Milliarden bis 2036 bei einem 5.3% CAGR.
- Die Nachfrage nach luftunabhängigen Antriebssystemen belief sich 2025 auf USD 5.86 Milliarde, wobei neu gebaute konventionelle U-Boote in Europa und Asien den Großteil der Ausgaben übernahmen.
- Bis 2036 wird der Markt USD 10.4 Milliarden erreichen, gegenüber USD 6.17 Milliarden im Jahr 2026, da die Bestellungen für 2025 und 2026 vom Design auf den Rumpfbau und die Installation von AIP umsteigen.
- Ein 5.3% CAGR spiegelt lange Schiffsbauzyklen wider, bei denen ein einzelner U-Boot-Vertrag die Antriebsausgaben über fünf bis acht Jahre freigibt.
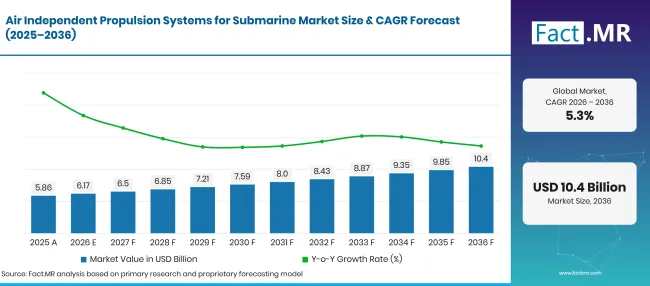
Air Independent Propulsion Systems For Submarine Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 5.86 |
| 2026 | Schätzung | 6.17 |
| 2036 | Vorhersage | 10.4 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Luftunabhängige Antriebssysteme für U-Boote?
Der Zeitraum 2026 bis 2036 bringt USD 4.2 Milliarden neuen Wert, der größtenteils an konventionelle Angriffs-U-Boote gebunden ist, die derzeit in Europa, Asien und Kanada bestellt sind.
- Nachfragetreiber auf dem Markt
- Alternde konventionelle Flotten werden im Dienst gehalten, während Ersatzfahrzeuge gebaut werden. Australien verpflichtete im Mai 2026 bis zu 11 Milliarden AUD für das nächste Jahrzehnt, um seine sechs Collins-Klasse-U-Boote zu erhalten, einschließlich einer Lebensdauer der Typverlängerung beginnend mit HMAS Farncomb [1]. Solche Erweiterungsarbeiten schaffen Raum für Leistungs- und Energieaufrüstungen an Booten, die bis in die 2040er Jahre im Dienst bleiben werden.
- Europäische Marinen ersetzen Entwürfe aus dem Kalten Krieg durch neue konventionelle Boote. Das niederländische Verteidigungsministerium bestätigte im Juni 2025 eine Vereinbarung über den Bau von vier U-Booten der Orka-Klasse zur Ablösung der Walrus-Klasse [2]. Jede neue Klasse bringt eine neue Antriebs- und Energiespezifikation mit, die den Bedarf an AIP und Batterie deckt.
- Einheimische AIP-Programme bewegen sich in Richtung Seedienst. Indien hat im Oktober 2026 in Hazira die Setting to Work Phase 2 seines von DRDO entwickelten AIP-Energiemoduls in Hazira eingeführt, mit der Integration auf ein Kalvari-Klasse-U-Boot, das für Anfang 2027 geplant ist [3]. Selbst entwickelte Module schaffen eine neue Nachfrage nach Nachrüstungen an bestehenden Booten.
- Die Ausdauer unter Wasser ist der wichtigste taktische Gewinn, für den die Marinen zahlen. Weniger Schnorchelzeiten bedeuten weniger Radar- und Sichterkennungsmöglichkeiten, sodass Küstenstaaten mit dichter Überwachung der AIP ein hohes Gewicht bei den Tendern einräumen.
- Brennstoffzellen-, Stirling- und Batterietechnologie verbessern sich ständig. Höhere Energiedichte und leisere Hilfsfahrzeuge ermöglichen es den Designern, Patrouillen zu verlängern, ohne den Rumpf zu vergrößern, was AIP für mittelgroße Exportdesigns attraktiv macht.
- Analysierte Schlüsselsegmente
- Nach Antriebstechnologietyp: Stirling Engine wird 2026 38.5% Anteil halten, da die Technologie jahrzehntelang auf schwedischen und japanischen Booten eingesetzt wird und eine einfache Versorgungskette mit Treibstoff und Sauerstoff bietet.
- Nach U-Boot-Typ: SSK wird 54.9% Wert des Jahres 2026 ausmachen, da diesel-elektrische Angriffsboote die einzige Plattformklasse sind, in der AIP den Bedarf an häufigem Schnorcheln ersetzt.
- Nach Komponente: Generatoren werden 40.0% des Umsatzes 2026 erzielen, da jede AIP-Architektur von einer Krafteinheit abhängt, die gespeicherten Treibstoff unter Wasser in Strom umwandelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die Marinen fragen nicht mehr, ob ein konventionelles U-Boot AIP benötigt, sondern nur, welcher Typ und wie schnell es eingebaut werden kann. Die Zulieferer, die gewinnen, werden diejenigen sein, die seegeprüfte Stunden auf ihrer AIP-Anlage nachweisen und diese mit bereits integrierter Batterie und Energiemanagementsystem liefern können. Programme in Polen, Kanada und den Niederlanden werden die Referenzdesigns festlegen, die kleinere Marinen bis 2036 kopieren."
- Strategische Auswirkungen
- U-Boot-Hersteller sollten AIP, Lithium-Ionen-Batterien und Energiemanagement als ein einziges, getestetes Paket präsentieren, da Käufer nun das Integrationsrisiko ebenso hoch bewerten wie die Ausdauer.
- Bauteillieferanten sollten Generatoren, Reformer und Brennstoffzellen-Schornsteine mit mehr als einer Werft qualifizieren, da Exportprogramme zunehmend lokale Produktionspartner erfordern.
- Marinen sollten AIP-Nachrüstungen zusammen mit Überholungen in der Lebensmitte budgetieren, wenn der Rumpf bereits offen ist und die zusätzlichen Kosten für einen neuen Antriebsabschnitt am niedrigsten sind.
- Investoren sollten die Vertragsunterzeichnungsdaten genau verfolgen, da die Einnahmen für AIP-Ausrüstung erst Jahre nach der Auswahl eines U-Boot-Designs durch die Regierung eintreffen.
Deutschland führt das Land an, das bei 6.8%gesetzt wurde, ein Tempo, das die Exporte von Brennstoffzellen-AIPs und ein 212CD-Bestellbuch widerspiegelt, das sich nun bis Kanada erstreckt. Brasilien folgt bei 6.2%und baut im Rahmen seines nationalen U-Boot-Programms konventionelle Boote im Heimatland. Die Vereinigten Staaten wachsen 5.6%durch Technologielieferung und Komponenten für verwandte Programme und nicht durch eigene AIP-Boote. Das Vereinigte Königreich verzeichnet 5.0% nach ähnlicher Logik, wobei Ingenieurbüros Exportkunden bedienen. Japan schließt das Sortiment bei 4.4%, wo eine konstante Baurate von einem Boot pro Jahr die Nachfrage vorhersehbar hält, aber das Aufwärtspotenzial begrenzt.
Wie unterteilt sich der Markt für luftunabhängige Antriebssysteme für U-Boote nach Segmenten?
Stirling Engine wird den Typ Antriebstechnologie bei 38.5%führen; SSK wird den U-Boot-Typ bei 54.9%leiten; Die Generatoren werden 2026 die Komponente auf 40.0% halten.
Welche Antriebstechnologie-Typen sind Leads?
Stirling Engine verzeichnet 38.5% der Verkaufszahlen 2026.
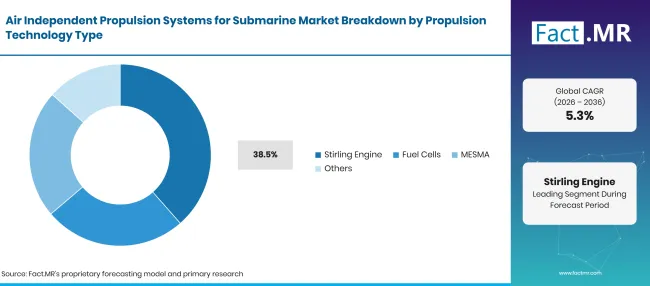
Air Independent Propulsion Systems For Submarine Market Breakdown Propulsion Technology Type | Source: Fact.MR
| Antriebstechnologie-Typ | Teilen (2026) |
|---|---|
| Stirling Engine (führendes Segment) | 38.5% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Geschlossene Stirling-Einheiten verbrennen Dieselkraftstoff mit flüssigem Sauerstoff, sodass eine Marine sie mit bereits verstehter Logistik betreiben kann. Das Design hat lange auf schwedischen Booten Dienst verzeichnet und Japan seine erste AIP-Erfahrung verschafft, was das technische Risiko für Erstkäufer senkt. Polen unterzeichnete am 29. Juni 2026 seinen Vertrag für drei A26-U-Boote, wobei Saab die schwedische Industrieinitiative anführt [4]. Brennstoffzellen konkurrieren stark dort, wo Wasserstoffspeicher und sehr wenig Lärm Vorrang haben, während MESMA- und reformerbasierte Systeme Marinen dienen, die an bestimmte französische oder spanische Designs gebunden sind. Brennstoffzellenanlagen sind auf Wasserstofferzeugung oder Metallhydridspeicherung an Bord angewiesen, was die Betankungs- und Sicherheitsabläufe prägt. In Schweden erhielt Saab im Oktober 2025 einen Auftrag für die letzte Produktionsphase der beiden Blekinge-Klasse (A26) Boote, wobei die meisten Auslieferungen zwischen 2026 und 2032 geplant sind [5].
Was unterstützt SSK innerhalb des U-Boot-Typs?
SSK repräsentiert 54.9% des Umsatzes 2026.
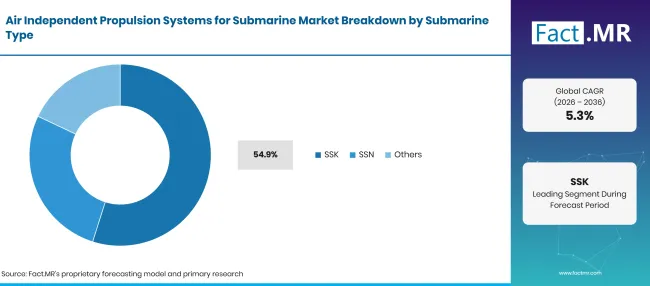
Air Independent Propulsion Systems For Submarine Market Breakdown Submarine Type | Source: Fact.MR
| U-Boot-Typ | Teilen (2026) |
|---|---|
| SSK (Führungssegment) | 54.9% |
| Andere Segmente kombiniert | 45.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Diesel-elektrische Angriffsboote patrouillieren in flachen und küstengewässern, wo nukleare Boote entweder zu teuer oder nicht erlaubt sind, und AIP verringert ihre Ausdauerlücke bei nuklearen Designs. Kanadas Patrol Submarine Project hat im August 2025 TKMS und Hanwha Ocean für bis zu 12 konventionelle U-Boote auf die Shortlist gesetzt, wobei das erste Boot bis 2035 benötigt wird [6]. SSN-Plattformen sind Teil der Segmentierung, nutzen aber Reaktoren, sodass ihr Anteil an den AIP-Ausgaben auf Hilfsenergiesysteme beschränkt ist. Die Others-Gruppe umfasst Mini-U-Boote und große unbemannte Unterwasserfahrzeuge, bei denen kompakte Brennstoffzellen und Lithium-Ionen-Batterien die Einsatzzeit ohne Schnorchelmast verlängern.
Was führt das Komponentensegment?
Generatoren machen 40.0% des Wertes von 2026 aus.
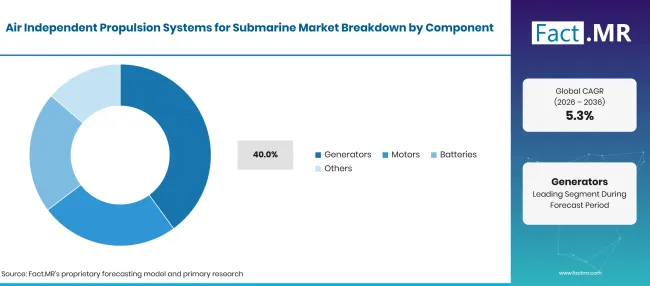
Air Independent Propulsion Systems For Submarine Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Erzeuger (Leitsegment) | 40.0% |
| Andere Segmente kombiniert | 60.0%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Ein AIP-Kraftwerk ist im Grunde ein untergetauchtes Kraftwerk, und der Generator ist die Einheit, die Treibstoff und Sauerstoff in den Strom umwandelt, mit dem das Boot fährt. Navantias BEST-System zum Beispiel wandelt Bioethanol in Wasserstoff um und versorgt eine Brennstoffzelle, die laut dem Hersteller die Unterwasserdauer bis zu drei Wochen verlängert. Lieferanten großer Generatoren bringen Expertise in Wicklung und Kühlung in diese Nische ein. Motoren wandeln gespeicherten Strom in Schub um, und Permanentmagnet-Designs ersetzen ältere Gleichstromeinheiten, um Lärm zu reduzieren. Batterien halten die Ladung zwischen AIP- und Dieselperioden, sodass die Zellchemie und das Batteriemanagementsystem nun entscheiden, wie lange ein Boot sprinten kann. Weitere Bereiche sind Sauerstofftanks, Kraftstoffspeicher und Schaltanlagen.
Was beschleunigt die Einführung luftunabhängiger Antriebssysteme für den U-Boot-Markt und was hält sie zurück?
Neue konventionelle U-Boot-Verträge in Polen, den Niederlanden und Kanada sowie Lebensdauerverlängerungen in Australien und Indien erhöhen die Nachfrage nach bewährten AIP-Anlagen. Das Wachstum wird durch hohe Einheitskosten, strenge Sicherheitsvorschriften für gelagerten Sauerstoff und Wasserstoff sowie Beschaffungszyklen begrenzt, die von der Versorgung bis zu den Seeerprobungen ein Jahrzehnt dauern können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Neue konventionelle U-Boot-Programme in Europa und Kanada | +1.2% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Notwendigkeit längerer getauchter Patrouillen in Küstengewässern | +1.0% | Global | Mittelfristig (2bis4 Jahre) |
| Priorität auf niedrige akustische Signaturen und reduzierte Erkennung | +0.9% | Europa, Ostasien | Langfristig (>=4 Jahre) |
| Fortschritte in der Brennstoffzellen-, Stirling- und Batterietechnologie | +0.8% | Westeuropa, Ostasien | Langfristig (>=4 Jahre) |
| Lebenslaufzeitverlängerung und Modernisierungen bestehender Flotten | +0.6% | Südasien & Pazifik | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| AIP-Module mit höherer Effizienz | +0.4% | Europa, Ostasien | Mittelfristig (2-4 Jahre) |
| AIP-Nachrüststecker für im Dienst befindliche U-Boote | +0.3% | Südasien & Pazifik, Lateinamerika | Langfristig (>=4 Jahre) |
| Kompakte AIP-Einheiten für kleinere und unbemannte Plattformen | +0.3% | Global | Langfristig (>=4 Jahre) |
| Integrierte Lithium-Ionen- und Energiemanagementpakete | +0.3% | Ostasien, Westeuropa | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Entwicklungs- und Ankaufskosten der AIP-Anlagen | -0.2% | Global | Kurzfristig (<=2 Jahre) |
| Komplexe Integration mit Rumpf- und Elektrosystemen | -0.1% | Global | Mittelfristig (2-4 Jahre) |
| Sicherheitsvorschriften für gespeicherten Sauerstoff und Wasserstoff | -0.1% | Global | Mittelfristig (2bis4 Jahre) |
| Lange Test- und Beschaffungszyklen der Marine | -0.1% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Welche Länder skalieren den Markt für luftunabhängige Antriebssysteme für U-Boote bis 2036?
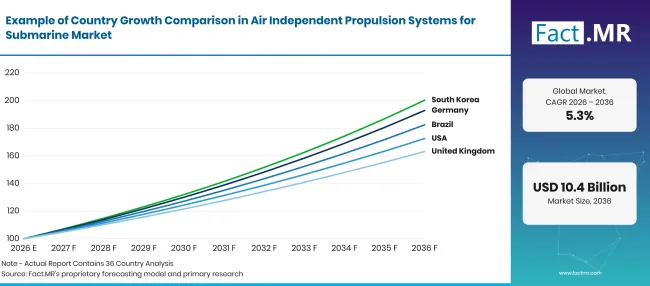
Air Independent Propulsion Systems For Submarine Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 6.8% |
| Brasilien | 6.2% |
| Vereinigte Staaten | 5.6% |
| Vereinigtes Königreich | 5.0% |
| Japan | 4.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was unterstützt die Adoption in Deutschland?
6.8% CAGR, angetrieben von Brennstoffzellen-AIP-Exporten und einer wachsenden 212CD-Partnerschaft.
Die deutsche U-Boot-Technik basiert auf Wasserstoff-Brennstoffzellen-AIP, die beim Typ 212A und seinem 212CD-Nachfolger, der zusammen mit Norwegen entwickelt wurde, verwendet wird. Diese Partnerschaft wurde im Juli 2026 erweitert, als die deutschen, norwegischen und kanadischen Führungskräfte Kanadas Entscheidung begrüßten, der Typ 212CD-Kooperation beizutreten [7]. Für deutsche Zulieferer bedeutet ein dritter Partner längere Produktionslaufzeiten für Brennstoffzellenmodule, Sauerstoffspeicher und Leistungselektronik.
Wie entwickelt Brasilien die Nachfrage?
6.2% CAGR, während der lokale Schiffbau unter PROSUB reift.
Brasilien baut seine konventionellen Boote der Riachuelo-Klasse im Marinegelände Itaguaí im Rahmen von PROSUB, einem Technologietransferprogramm mit Frankreich. Die konventionellen Boote führen heute kein AIP mehr, aber die Werft, die Arbeitskräfte und die Versorgungsbasis geben Brasilien die Möglichkeit, späteren Rümpfen oder Überholungen einen AIP-Abschnitt hinzuzufügen. Das Nachfragewachstum resultiert aus lokalem Anteil an Strom, Batterie und Antriebsausrüstung, während das Programm seine späteren Phasen durchläuft.
Was unterstützt die Adoption in den Vereinigten Staaten?
5.6% CAGR, unterstützt durch Komponentenexporte und verwandte Programmarbeit.
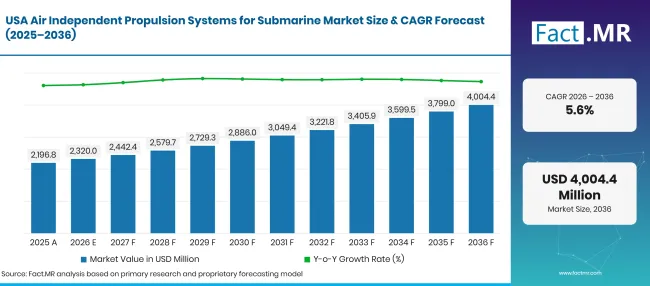
Air Independent Propulsion Systems For Submarine Market Forecast Usa | Source: Fact.MR
Die US Navy betreibt eine rein nukleare U-Boot-Flotte und investiert weiterhin darin; im April 2025 wurden zwei weitere Angriffs-U-Boote der Virginia-Klasse unter Vertrag genommen [8]. Die Nachfrage nach AIP im Land basiert daher auf Lieferanten von Brennstoffzellen, Batterien, Energieumwandlung und Testausrüstung, die alliierte konventionelle Programme und unbemannte Unterwasserfahrzeuge bedienen. US-Unternehmen profitieren auch von kanadischen und australischen U-Boot-Ausgaben, die auf nordamerikanische Lieferketten zurückgreifen.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
5.0% CAGR, was die Exporte von Schiffsingenieurwesen widerspiegelt.
Der U-Boot-Dienst der Royal Navy zählte am 1 . April 2026 neun Boote, vier ballistische Raketen und fünf Angriffs-U-Boote, alle nuklearbetrieben [9]. Da es keine konventionelle Flotte im Inland gibt, stammt die Nachfrage im Vereinigten Königreich von Ingenieurfirmen, die Motoren, Vermittlungsschalter und sonarbezogene Stromversorgungssysteme an ausländische Hersteller liefern. Hersteller von maritimen Vermittlungsschaltern und Stromumwandlungsgeräten finden Arbeit an europäischen konventionellen Programmen.
Was unterstützt die Einführung Japans?
4.4% CAGR, vorausgesetzt, eine stetige Inlandsbaurate.
Japans Verteidigungshaushalt für das Haushaltsjahr 2026 finanziert den Bau eines neuen U-Boots zu 120.8 Milliarden JPY [10]. Das Land sammelte Stirling-AIP-Erfahrung auf der Soryu-Klasse, bevor es auf spätere Boote auf Lithium-Ionen-Batterien umstieg. Kawasaki Heavy Industries am 14 . Oktober 2025 [11eine Namens- und Stapellaufzeremonie für ein U-Boot abgehalten, das eine Werftfrequenz zeigt, die die Lieferanten für Antrieb und Batterie kontinuierlich in Betrieb hält.
Wer führt den Markt für luftunabhängige Antriebssysteme für U-Boote?
Der Wettbewerb gliedert sich in zwei Gruppen. Full-System-Designer, die ihre AIP-Technologie besitzen, nämlich TKMS mit Brennstoffzellen, Saab mit Stirling-Motoren, Naval Group mit MESMA-Erbe und Navantia mit seinem Bioethanol-BEST-System, konkurrieren in der seeerprobten Ausdauer und darüber, wie gut AIP mit Batterie und Kampfsystem integriert ist.
Saab festigte seine Position, als Schweden im Oktober 2025 eine Bestellung für die letzte Produktionsphase seiner beiden A-26 -Boote aufgab [5]. Das Orka-Programm der Naval Group für die Niederlande erhielt im Juni 2025 einen niederländischen Industriepartner, als Royal IHC die Lieferung von Modulen und Stahlkonstruktionen für alle vier Boote unterzeichnete [12]. Eine zweite Gruppe großer asiatischer Hersteller, angeführt von Hanwha Ocean und Kawasaki Heavy Industries, konkurriert in den Bereichen Baugeschwindigkeit, Preis und Lithium-Ionen-Batterieexpertise, und Hanwha Ocean erreichte die Shortlist der beiden Anbieter in Kanada neben TKMS [6]. Bis 2036 werden Verträge an den Bieter übergeben, der eine glaubwürdige AIP- oder Batterielösung mit der lokalen industriellen Beteiligung im Land des Käufers kombiniert.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für luftunabhängige Antriebssysteme für U-Boote sind TKMS, Saab, Naval Group, Navantia, Hanwha Ocean und Kawasaki Heavy Industries.
- TKMS
- Saab
- Marinegruppe
- Navantia
- Hanwha-Ozean
- Kawasaki Heavy Industries
Bibliographie
- [1] Australische Regierung, Verteidigungsministerium. (2026, Mai 19). Albanese-Regierung beginnt mit dem Collins-Klassenleben der Typverlängerung.
- [2] Ministerium van Defensie, Niederlande. (2025, Juni 17). Overeenkomst houdt Nederland maximaal betrokken bij bouw Orka's.
- [3] Presseinformationsbüro, Verteidigungsministerium, Regierung von Indien. (2026, Oktober 24). Das einheimische AIP-System für dieselelektrische U-Boote der indischen Marine erreicht einen wichtigen Meilestein mit der Einführung der Setting to Work Phase2 Aktivitäten.
- [4] Verteidigungsministerium, Republik Polen. (2026, Juni 29). Umowa na zakup okrętów podwodnych A26 dla Marynarki Wojennej RP podpisana!.
- [5] Saab. (2025, Oktober 13). Saab erhält eine zusätzliche Bestellung bezüglich der schwedischen A26 U-Boote.
- [6] Öffentliche Dienste und Beschaffung Kanada. (2025, August 26). Die kanadische Regierung macht den nächsten Schritt bei der Beschaffung des kanadischen Patrouillen-U-Boot-Projekts.
- [7] Presse- und Informationsamt der Bundesregierung, Deutschland. (2026, Juli 7). Erklärung von Ministerpräsident Mark Carney, Bundeskanzler Friedrich Merz und Ministerpräsident Jonas Gahr Støre.
- [8] General Dynamics. (2025, April 30). General Dynamics Electric Boat erhielt Vertragsmodifikation im Wert von12 Milliarden Dollar für U-Boote der Virginia-Klasse.
- [9] Verteidigungsministerium, Vereinigtes Königreich. (2026, August 20). Ausrüstung und Formationen der britischen Streitkräfte 2026.
- [10] Verteidigungsministerium, Japan. (2025, Dezember 26). Fortschritt und Budget bei der grundlegenden Verstärkung der Verteidigungsfähigkeiten: Überblick über das Haushaltsjahr 2026.
- [11] Japanische Maritime Selbstverteidigungsstreitkraft. (2025, Oktober 7). Namens- und Stapellaufzeremonie eines U-Boots, geplant für das Haushaltsjahr 2022.
- [12] Royal IHC. (2025, Juni 16). Royal IHC en Naval Group ondertekenen strategisch contract voor bouw Orka-klasse onderzeeboten voor Nederlandse Defensie.
Dieser Bericht beantwortet
- Wie wird der AIP-Umsatz bis 2036 zwischen Stirling-Motoren, Brennstoffzellen, MESMA und anderen Systemen aufgeteilt?
- Warum bevorzugen Marinen immer noch Stirling-Motoren bei der ersten Einführung von AIP?
- Welche U-Boot-Programme in Europa, Asien und Kanada werden die AIP-Ausgaben zuerst freigeben?
- Welche Rolle spielen Generatoren, Motoren und Batterien beim Wert einer AIP-Installation?
- Woher beziehen Länder ohne konventionelle Flotten, wie die Vereinigten Staaten und das Vereinigte Königreich, Einnahmen aus dem AIP?
- Wie unterscheiden sich Full-System-Designer und große asiatische Werften in ihrer Art und Weise, wie sie konkurrieren?
Was deckt der Markt für luftunabhängige Antriebssysteme für U-Boote ab?
Dieser Markt verfolgt Antriebssysteme, die es einem U-Boot ermöglichen, über längere Zeit unter Wasser Strom zu erzeugen oder zu liefern, ohne Luft durch einen Schnorchelmast zu ziehen. Wert wird auf Ebene der AIP-Anlage und ihrer direkt verbundenen Generatoren, Motoren, Batterien und Hilfsanlagen gezählt.
Der Umsatz wird verbucht, sobald Ausrüstung zur Werft für neue Rümpfe geliefert oder während der Überholung installiert wird, sodass ein einzelner Vertrag den Wert über mehrere Jahre der Prognose verteilt.
Was ist im Umfang enthalten?
Für neue konventionelle U-Boote sind Stirling-Motoren-, Brennstoffzellen-, MESMA- und Reformer-basierte AIP-Anlagen für neue konventionelle U-Boote enthalten.
Generatoren, Antriebsmotoren und Batteriesysteme werden gezählt, wenn sie Teil einer AIP-Stromarchitektur sind, einschließlich Festkörperbatterien , die für den maritimen Einsatz qualifiziert sind.
AIP-Nachrüstungen, Plug-in-Rumpfsegmente und die Integrationsarbeiten zur Installation dieser Boote sind abgedeckt.
Sauerstoff- und Brennstoffspeicher, Energieumwandlung und Energiemanagementausrüstung, die mit der AIP-Anlage verbunden sind, sind enthalten.
Was ist vom Umfang ausgeschlossen?
Kernreaktoren und ihre Dampfkraftwerke auf SSN- und SSBN-Booten werden ausgelassen.
Diesel-elektrische U-Boote ohne jegliche AIP-Fähigkeit und ihre eigenständigen Dieselgeneratoren werden nicht gezählt.
Rumpfbau, Waffen, Sonar und Kampfmanagementsysteme werden nur dann gezählt, wenn sie Teil der AIP-Ausrüstung sind.
Besatzungsausbildung, Hafendienste und allgemeine Flottenwartung, die nicht mit AIP-Ausrüstung verbunden sind, sind ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
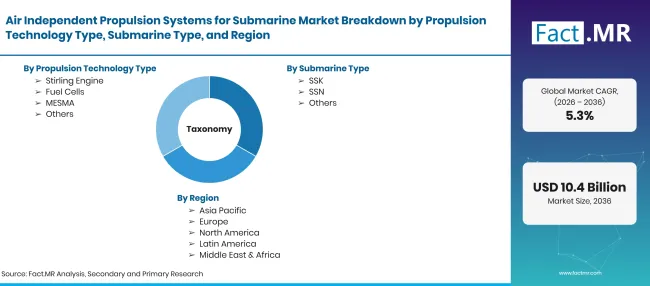
Air Independent Propulsion Systems For Submarine Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Luftunabhängige Antriebssysteme sowie deren Energie-, Energiespeicher- und Antriebskomponenten, die es konventionellen U-Booten ermöglichen, unter Wasser Strom ohne atmosphärischen Sauerstoff zu erzeugen oder zu liefern. |
| Antriebstechnologie-Typ | Stirling-Motor; Brennstoffzellen; MESMA; Weitere |
| U-Boot-Typ | SSK; SSN; Weitere |
| Komponente | Generatoren; Motoren; Batterien; Sonstige |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | TKMS; Saab; Marinegruppe; Navantia; Hanwha Ocean; Kawasaki Heavy Industries |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Programmbezogener Aufbau des AIP-Inhalts pro U-Boot auf Bestellung oder in Überholung, abgeglichen mit Werftlieferungsplänen und nationalen Verteidigungsbudgets. |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Wie ist der Markt segmentiert?
-
Nach Typ der Antriebstechnologie
- Stirling-Maschine
- Brennstoffzellen
- MESMA
- Weitere
-
Nach U-Boot-Typ
- SSK
- SSN
- Weitere
-
Nach Komponente
- Generatoren
- Motoren
- Batterien
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß sind die luftunabhängigen Antriebssysteme für den U-Boot-Markt im Jahr 2026?
Welche Wachstumsrate werden die luftunabhängigen Antriebssysteme für U-Boote erzielen?
Welche Antriebstechnologie-Elektroden sind es?
Welche U-Boot-Typen sind Führungen?
Welche Komponentenleitungen?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen