- Market Value (2025): USD 13.7 Bn
- Estimated Value (2026): USD 14.9 Bn
- Forecast Value (2036): USD 33.5 Bn
- CAGR (2026-2036): 8.5%
Was wird der GPON-Ausrüstungsmarkt bis 2036 voraussichtlich wert sein?
USD 14.9 Milliarden im Jahr 2026 bis USD 33.5 Milliarden bis 2036 zu einem 8.5% CAGR.
- Laut Fact.MR Schätzungen wurde der GPON-Gerätemarkt im Jahr 2025 mit USD 13.7 Milliarden bewertet.
- Der Marktwert wird voraussichtlich von USD 14.9 Milliarden im Jahr 2026 auf USD 33.5 Milliarden bis 2036 steigen.
- Der Markt wird voraussichtlich von 2026 bis 2036 um 8.5%CAGR wachsen, da Telekommunikationsanbieter die glasfaserbasierte Breitbandabdeckung ausbauen und bestehende Zugangsnetze modernisieren.
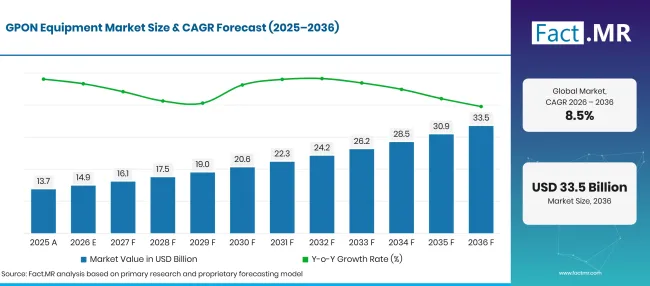
Gpon Equipment Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 13.7 |
| 2026 | Schätzung | 14.9 |
| 2036 | Vorhersage | 33.5 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des GPON-Gerätemarktes?
USD 18.6 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Telekommunikationsanbieter erweitern die glasfaserbasierte Breitbandinfrastruktur, um dem steigenden Datenverbrauch in den Haushalten und der Nachfrage nach schnelleren Internetabonnements gerecht zu werden. Diese Erweiterung unterstützt den Kauf von Optical Line Terminals (OLTs) und Optical Network Terminals (ONTs) in neuen Fiber-to-the-Home (FTTH)-Installationen.
- Breitbandanbieter modernisieren bestehende Glasfasernetze, um eine höhere Bandbreite zu bieten und die Effizienz des Netzwerkmanagements zu verbessern. Multi-PON-Geräte ermöglichen es Betreibern, neuere Zugangstechnologien einzuführen, während bestehende Glasfaserinfrastruktur erhalten bleibt und der Bedarf an umfangreichem Netzaustausch reduziert wird.
- Die Erweiterung des Breitbands für Privathaushalte erhöht die Nachfrage nach optischer Ausrüstung auf der Abonnentenseite. ONTs mit integriertem WLAN und mehreren Ethernet-Schnittstellen helfen Dienstanbietern, den wachsenden Haushaltsbedarf an zuverlässiger Konnektivität zu decken und mehrere angeschlossene Geräte zu unterstützen.
- Staatlich geförderte Breitbandprogramme und private Telekommunikationsinvestitionen beschleunigen den Ausbau von Glasfaser in unterversorgten und halbstädtischen Gebieten. Kompakte OLT-Geräte ermöglichen es Betreibern, die Netzabdeckung zu erweitern und gleichzeitig eine effiziente Infrastrukturinstallation in Gebieten mit unterschiedlichen Konnektivitätsanforderungen zu unterstützen.
- Analysierte Schlüsselsegmente
- Nach Komponenten: ONT-Geräte halten 2026 einen 52.3% Marktanteil, unterstützt durch zunehmende Glasfaseranschlüsse und den Bedarf an optischen Abschlussgeräten für Kunden vor Ort.
- Nach Technologie: 2.5G PON erreicht 2026 einen 48.6% Marktanteil, was seine etablierte Bereitstellungsbasis und die Eignung für Gigabit-Breitbandzugang widerspiegelt.
- Nach Anwendung: FTTH führt 2026 mit einem 58.7% Marktanteil, da Glasfaseranschlüsse zunehmend Wohnimmobilien erreichen.
- Nach Endnutzer: Privatkunden stellen 2026 62.1% des Marktes dar, was die Nachfrage nach Hochgeschwindigkeits-Breitbanddiensten für Haushalte widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "GPON-Ausrüstungsanbieter müssen erschwingliche Glasfaserbereitstellung mit dem wachsenden Bedarf an höherer Bandbreite in Einklang bringen. Anbieter, die interoperabe OLT- und ONT-Plattformen mit flexiblen Upgrade-Wegen anbieten, werden voraussichtlich relevant bleiben, da Betreiber FTTH-Netzwerke ausbauen und neuere PON-Technologien einführen."
- Strategische Auswirkungen
- Gerätehersteller sollten flexible OLT-Plattformen entwickeln, die GPON unterstützen, zusammen mit schnelleren PON-Technologien, um den Bedarf an Netzaustausch zu reduzieren.
- Telekommunikationsbetreiber müssen bei der Auswahl von Geräten für groß angelegte FTTH-Einsätze ONT-Interoperabilität, Netzwerkzuverlässigkeit und Teilnehmermanagement priorisieren.
- Breitbandanbieter müssen kompakte und skalierbare OLT-Konfigurationen berücksichtigen, wenn sie Glasfaserabdeckung auf kleinere Städte und unterversorgte Standorte ausweiten.
- Ausrüstungslieferanten können ihr Produktportfolio mit fortschrittlichen ONTs stärken, die schnelleres Breitband, WLAN-Konnektivität und mehrere Wohnanwendungen unterstützen.
- Anbieter sollten die Kompatibilität mit bestehenden optischen Verteilungsnetzen nachweisen, um die Kosten und Komplexität von Netzwerkaufrüstungen zu senken.
Deutschland soll bis 2036 einen 10.2% CAGR verzeichnen. Es wird erwartet, dass Brasilien mit 9.4%voranschreitet, gefolgt von den USA mit 8.5%. Das Vereinigte Königreich wird voraussichtlich mit 7.6%expandieren, während Japan voraussichtlich einen 6.7% CAGRverzeichnen wird.
Wie gliedert sich der GPON-Gerätemarkt nach Segmenten auf?
Bei der Segmentierung von Fact.MRführt ONT die Komponente bei 52.3%; 2.5G PON führt Technologie bei 48.6%; FTTH führt die Anwendung bei 58.7%; und Wohnkunden führt Endnutzer bei 62.1%.
Welche Komponente dominiert?
ONT wird voraussichtlich 2026 52.3% Marktanteil ausmachen.
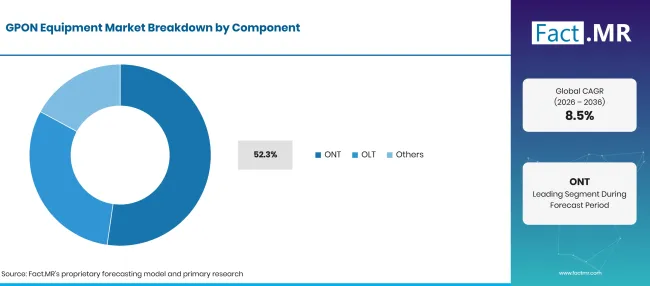
Gpon Equipment Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| ONT (Leitsegment) | 52.3% |
| Andere Segmente kombiniert | 47.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
ONT-Geräte stellen die optische Schnittstelle zwischen dem Glasfasernetz und den Teilnehmerstandorten bereit. Zunehmende FTTH-Verbindungen schaffen eine Nachfrage nach ONTs, die zuverlässigen Breitbandzugang und mehrere angeschlossene Geräte unterstützen können. Die Auswahl der Geräte hängt auch von Ethernet-Schnittstellen, WLAN-Fähigkeiten, Energieeffizienz und Kompatibilität mit der Infrastruktur der Dienstanbieter ab. OLT-Geräte bleiben für die Aggregation von Teilnehmerverbindungen und das Management optischer Zugangsnetze unerlässlich.
Was führt das Technologiesegment an?
2.5G PON wird voraussichtlich 2026 48.6% des Marktes ausmachen.
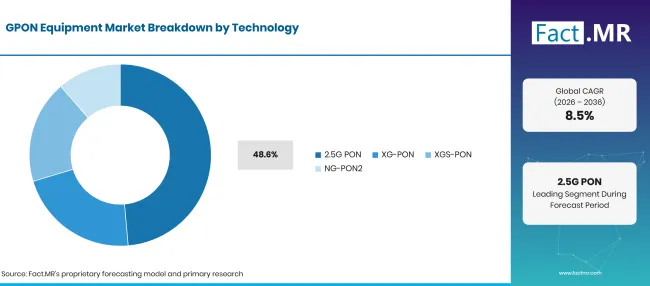
Gpon Equipment Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| 2.5G PON (Führungssegment) | 48.6% |
| Andere Segmente kombiniert | 51.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
GPON, der mit einer nominalen Downstream-Rate von etwa 2.5 Gbit/s arbeitet, behält aufgrund seiner Eignung für etablierte Glasfaser-Breitbandinfrastruktur und Wohnkonnektivität eine bedeutende Position. XG-PON und XGS-PON unterstützen höhere Bandbreitenanforderungen und bieten Upgrade-Optionen für Betreiber, die Kunden mit steigendem Datenverbrauch bedienen. NG-PON2 bietet zusätzliche Netzwerkflexibilität durch wellenlängenbasierte Kapazitätszuteilung. Die Technologieauswahl hängt von den Anforderungen des Teilnehmers, der Netzwerkinvestition und der Kompatibilität mit der installierten Infrastruktur ab.
Wie beeinflusst die Anwendung die Nachfrage?
FTTH wird voraussichtlich 2026 einen Anteil von 58.7% ausmachen.
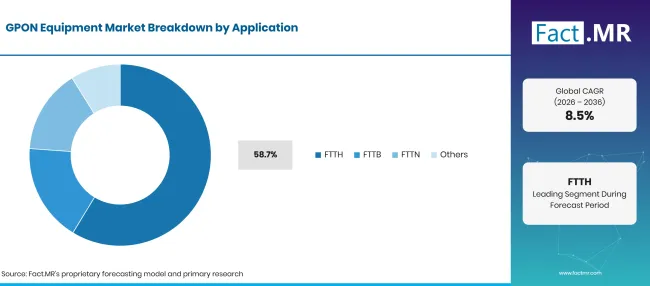
Gpon Equipment Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| FTTH (Führendes Segment) | 58.7% |
| Andere Segmente kombiniert | 41.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
FTTH verbindet Glasfaser direkt mit Wohn- oder Geschäftsräumen, was höhere Breitbandgeschwindigkeiten und eine zuverlässigere Konnektivität unterstützt. Telekommunikationsanbieter setzen GPON-Geräte ein, um die Abonnentenabdeckung zu erweitern und ältere Zugangsinfrastruktur zu ersetzen. FTTB bedient Mehrfamilienhäuser und Gewerbeimmobilien, während FTTN Glasfaseranschlüsse zu Nachbarschaftsknoten nutzt, bevor die endgültige Verbindung zu den Abonnenten erfolgt. Weitere Anwendungen decken spezialisierte Netzausbauanforderungen ab.
Welche Endnutzer-Kategorie führt an?
Wohnkunden werden voraussichtlich 2026 einen 62.1% Anteil ausmachen.
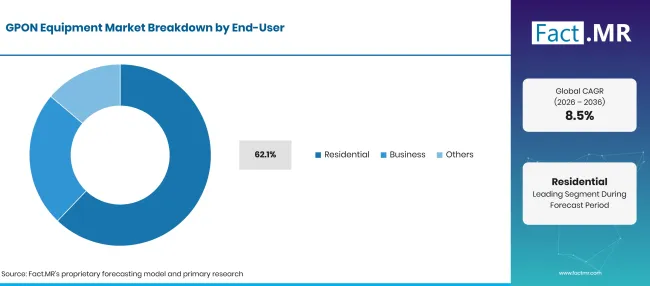
Gpon Equipment Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Wohnbereich (führender Segment) | 62.1% |
| Andere Segmente kombiniert | 37.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
Die Nachfrage nach Privathaushalten wird durch die zunehmende Abhängigkeit von Hochgeschwindigkeitsinternet für Unterhaltung, Remote-Arbeiten, Online-Bildung und vernetzte Haushaltsgeräte unterstützt. Breitbandanbieter benötigen skalierbare ONT-Installationen, um neue Kunden zu verbinden und die Servicequalität zu gewährleisten. Geschäftskunden benötigen optische Zugangsgeräte, die höhere Verfügbarkeit, Unternehmenskonnektivität und konsistente Netzleistung unterstützen können.
Was beschleunigt die Einführung des GPON-Gerätemarktes und was hält sie zurück?
FTTH-Erweiterung und höhere Breitbandanforderungen unterstützen die Nachfrage nach Ausrüstung, während Infrastrukturkosten und Technologieübergänge den Aufbau herausfordern.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Ausbau der FTTH-Infrastruktur | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Steigender Breitbandverbrauch für Privathaushalte | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Migration hin zu höher-kapazitätsfähigen PON | +0.8% | Asien, Europa, Amerika | Mittelfristig (2–4 Jahre) |
| Investitionen in Breitbandinfrastruktur | +0.7% | Europa, Asien, Amerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach skalierbaren optischen Zugriffsgeräten | +0.5% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Einsatz von Multi-PON-Geräten | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Glasfaserausbau in unterversorgten Gebieten | +0.7% | Asien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Fortgeschrittene Wohn-ONTs | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Kompakte und Outdoor-OLT-Systeme | +0.5% | Schwellenländer | Mittelfristig (2–4 Jahre) |
| Migration zu XGS-PON und 50G PON | +0.8% | Europa, Asien, Nordamerika | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Ausgaben für den Ausbau von Glasfaser | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Kosten für Netzaufrüstung und Ersatz | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Interoperabilität von Geräten | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Verfügbarkeit der Glasfaserinfrastruktur | -0.5% | Schwellenländer | Langfristig (≥ 4 Jahre) |
| Preiswettbewerb unter Ausrüstungszulieferern | -0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
Welche Länder skalieren den GPON-Gerätemarkt bis 2036?
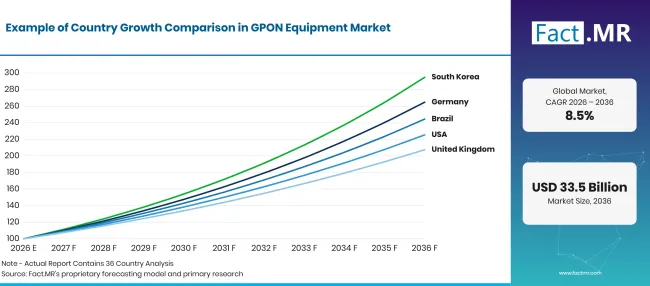
Gpon Equipment Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 10.2% |
| Brasilien | 9.4% |
| USA | 8.5% |
| Vereinigtes Königreich | 7.6% |
| Japan | 6.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
Was unterstützt die Einführung Deutschlands?
10.2% CAGR, angetrieben durch den fortschreitenden Ausbau des Glasfasernetzes und die steigende Nachfrage nach Hochgeschwindigkeits-Breitbandverbindungen.
Deutschland' s GPON-Gerätemarkt wird durch kontinuierliche Investitionen in Glasfaser-Breitbandinfrastruktur und Bemühungen unterstützt, die Glasfaserkonnektivität über größere städtische Gebiete hinaus auszuweiten. Telekommunikationsanbieter benötigen skalierbare optische Zugangsgeräte, um Privatkunden zu verbinden und höhere Breitbandgeschwindigkeiten zu ermöglichen. Der Einsatz moderner OLTs und ONTs kann Betreibern helfen, die FTTH-Abdeckung zu erweitern und die Netzkapazität zu verbessern.
Deutschland' s GPON-Gerätemarkt wird durch kontinuierliche Investitionen in Glasfaser-Breitbandinfrastruktur und Bemühungen zur Ausweitung der Konnektivität über größere städtische Gebiete hinaus unterstützt. Laut der Bundesnetzamte' s Telekommunikationsjahresbericht 2026 stiegen die aktiven FTTH- und FTTB-Verbindungen von 5.3 Millionen Ende 2024 auf 6.4 Millionen Ende 2025. Glasfaser's Anteil der aktiven Festnetzanschlüsse stieg ebenfalls von 13.7% auf 16.5%. Diese Ausweitung unterstützt die Nachfrage nach OLTs und ONTs, da Betreiber zusätzliche Abonnenten verbinden und die Netzkapazität erhöhen. [8]
Wie entwickelt Brasilien die Einführung von GPON-Geräten?
9.4% CAGR, unterstützt durch den Ausbau von Glasfaser-Breitbandanschlüssen und den Ausbau der Infrastruktur in unterversorgten Gebieten.
Das Marktwachstum in Brasilien's wird durch den Ausbau der Breitbandinfrastruktur und die verstärkte Glasfaserverlegung an Wohn- und Geschäftsstandorten unterstützt. Internetanbieter benötigen kosteneffiziente OLT- und ONT-Geräte, um die Abdeckung in kleinere Städte und unterversorgte Gemeinden auszuweiten. Kompakte optische Zugangslösungen können den Netzausbau unterstützen, wenn die Teilnehmerdichte und die Infrastrukturbedingungen variieren.
Brasilien&39; s Marktwachstum wird durch den Ausbau der Breitbandinfrastruktur und die verstärkte Glasfaserverlegung an Wohn- und Geschäftsstandorten unterstützt. Laut Brasilien' s Telekommunikationsregulator Anatel verzeichnete das Land im zweiten Quartal 2026 55.4 Millionen feste Breitbandverbindungen, darunter 44.7 Millionen Verbindungen über Glasfaser. Glasfaser machte daher mehr als 80% der Festnetzanschlüsse aus. Diese wachsende Abonnentenbasis schafft eine Nachfrage nach kosteneffizienten OLT- und ONT-Geräten, da Internetanbieter die Abdeckung auf kleinere Städte und unterversorgte Gemeinden ausweiten. [9]
Was unterstützt die Adoption in den Vereinigten Staaten?
8.5% CAGR, angetrieben durch bundesstaatliche Breitbandfinanzierung und den fortgesetzten Ausbau von Glasfasernetzen in unterversorgten Gemeinden.
Der US-Markt wird durch Investitionen in Glasfaserbreitband und die Modernisierung der bestehenden Telekommunikationsinfrastruktur unterstützt. Breitbandanbieter erweitern FTTH-Dienste und verbessern Zugangsnetze, um den wachsenden Anforderungen an Wohn- und Geschäftsbandbreiten gerecht zu werden. Multi-PON-Geräte bieten Betreibern einen Upgrade-Weg, die schnellere Dienste einführen möchten, ohne die gesamte Glasfaserinfrastruktur ersetzen zu müssen.
Der US-Markt wird durch Investitionen in Glasfaserbreitband und die Modernisierung der bestehenden Telekommunikationsinfrastruktur unterstützt. Im Mai 2026 berichtete die National Telecommunications and Information Administration, dass 54 56 Bundesstaaten und Territorien ihre endgültigen Vorschläge zu Broadband Equity, Access, and Deployment (BEAD) genehmigt hatten. Das Programm stellt USD 42.45 Milliarden Bundesmittel für den Breitbandausbau bereit. Diese Investitionen schaffen Chancen für Anbieter von GPON-Geräten, da Anbieter Glasfasernetze ausbauen und die Zugangsinfrastruktur modernisieren. [10]
Wie baut das Vereinigte Königreich die Akzeptanz auf?
7.6% CAGR, geprägt von der zunehmenden Vollfaser-Breitbandverfügbarkeit und fortlaufenden Investitionen in die landesweite Netzabdeckung.
Der britische Markt profitiert von dem fortgesetzten Ausbau eines Glasfasernetzes und dem Wettbewerb zwischen Breitbandanbietern. Netzbetreiber benötigen skalierbare optische Ausrüstung, um Privatkunden zu verbinden und die Vollfaserabdeckung zu erweitern. Die Einführung fortschrittlicher OLT-Plattformen und kompatibler ONTs kann eine höhere Teilnehmerkapazität unterstützen und die Flexibilität der Netzbereitstellung verbessern.
Der britische Markt profitiert vom fortgesetzten Ausbau von Glasfasernetzen und dem Wettbewerb zwischen Breitbandanbietern. Laut Ofcom' dem Update vom Mai 2026 stand Vollglasfaser-Breitband im Januar 2026 für 24.9 Millionen Wohngebäude zur Verfügung, was 82% britische Haushalte entspricht. Vollfaserverbindungen zwischen Wohn- und Geschäftsräumen erreichten 12.4 Millionen. Diese wachsende Netzfläche unterstützt die Nachfrage nach skalierbaren OLT-Plattformen und kompatiblen ONTs, um zusätzliche Abonnenten zu verbinden und die Breitbandkapazität zu verbessern. [11]
Was unterstützt die Einführung Japans?
6.7% CAGR, unterstützt durch umfangreiche Glasfaser-Breitbandabdeckung und eine anhaltende Nachfrage nach zuverlässiger Hochgeschwindigkeitsverbindung.
Japan' s GPON-Ausrüstungsmarkt wird durch eine etablierte Glasfaser-Breitbandinfrastruktur und die Nachfrage nach zuverlässiger Hochgeschwindigkeitsverbindung unterstützt. Telekommunikationsanbieter verbessern weiterhin optische Zugangsnetze, um den sich ändernden Anforderungen an Wohn- und Unternehmen gerecht zu werden. Ausrüstungsaufrüstungen und PON-Technologien mit höherer Kapazität bieten Zulieferern Chancen, die flexible Netzlösungen anbieten. Japan' s GPON-Gerätemarkt wird durch eine etablierte Glasfaser-Breitbandinfrastruktur und anhaltende Nachfrage nach Hochgeschwindigkeits-Konnektivität unterstützt.
Wer führt den GPON-Gerätemarkt an?
Fact.MR identifiziert Huawei Technologies, Nokia Corporation, ZTE Corporation, FiberHome Technologies, Calix Inc., ADTRAN Inc. als ausgewählte Unternehmen mit nachweisbarer Aktivität im größeren PON-Gerätemarkt und jüngsten Entwicklungen von optischem Zugang.
Huawei, Nokia, ZTE und FiberHome haben weiterhin eine bedeutende Produktaktivität in der Bereich der optischen Zugangsinfrastruktur und der nächsten Generation PON-Lösungen. Huawei Technologies veröffentlichte im März 2026 seine Ankündigung zu den Produkten der nächsten Generation optischer Netzwerke [1]. Nokia stellte im März 2025 die 25G PON Wohn-ONTs 2vor. Nokia kündigte am 12. Oktober 2026 seine flexible 50G/25G/10G PON-Lösung 3an. ZTE präsentierte sein FTTx-Portfolio auf der Network X 2025 im Oktober 2025, genauer gesagt am 14. Oktober 2025 [4]. FiberHome präsentierte KI-gestützte 10-Gigabit-All-Optical Netzwerktechnologien auf der PTEXPO 2025 im September 2025 [5].
Calix und ADTRAN sind an Glasfaserzugangsgeräten über OLT-Plattformen und abonnentenseitige optische Produkte beteiligt. Cisco bietet geroutete PON-ONTs für Hochgeschwindigkeitsanwendungen im optischen Zugang an. Im Mai 2026 stellte Calix seine 50G-PON-Funktionen [6] vor. ADTRAN sprach im Januar 2025 über seine SDX 6400 Serie und 50G PON-Technologie [7].
Der Wettbewerb wird durch OLT-Kapazität, ONT-Funktionalität, mehrgenerationliche PON-Kompatibilität, Netzwerkmanagementfähigkeiten und Geräteinteroperabilität geprägt. Anbieter entwickeln zunehmend Plattformen, die es Betreibern ermöglichen, von der etablierten GPON-Infrastruktur zu XGS-PON, 25G PON und 50G PON zu migrieren, ohne einen vollständigen Netzwerkaustausch erforderlich zu machen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige vorgestellte Unternehmen sind Huawei Technologies; Nokia Corporation; ZTE Corporation; FiberHome Technologies; Calix Inc.; und ADTRAN Inc.
- Huawei Technologies
- Nokia Corporation
- ZTE Corporation
- FiberHome Technologies
- Calix Inc.
- ADTRAN Inc.
Bibliographie
- [1] Huawei Technologies. (2026, März 2). Huawei bringt nächste Generation optischer Netzwerkprodukte und -lösungen auf den Markt, um neues Wachstum im KI-Zeitalter voranzutreiben.
- [2] Nokia Corporation. (2025, März 18). Nokia stellt zwei Massenmarkt- 25G PON Wohn-Glasfaser-ONTs vor, die großflächige Multi-Gigabit- und 10G+-Systeme tragfähig und erschwinglich machen
- [3] Nokia Corporation. (2026, Oktober 12). Nokia bringt flexible 50G/25G/10GPON-Lösung auf den Markt, um KI-fähiges Glasfaserbreitband zu beschleunigen.
- [4] ZTE Corporation. (2025, Oktober 14). ZTE stellt ein umfassendes Portfolio bei Network X vor, um den FTTx-Ausbau und die Entwicklung des Smart-Home-Systems zu beschleunigen.
- [5] FiberHome Technologies. (2025, September 25). PTEXPO 2025 [PTEXPO 2025: KI-gestütztes 10-Gigabit rein optisches Netzwerk].
- [6] Calix, Inc. (2026, Mai 12). Calix 50G-PON erweitert den Plattformvorteil auf Skalierungsdienste, ohne Netzwerke neu aufbauen zu müssen.
- [8] Bundesnetzagentur. (2026, Juni 5). Telekommunikations-Jahresbericht 2025.
- [9] Agência Nacional de Telecomunicações. (2026, Juli 15). Anatel divulga Relatório de Monitoramento da Competição do segundo trimestre de 2026.
- [10] Nationale Telekommunikations- und Informationsverwaltung. (2026, Mai 4). BEAD Fortschritts-Dashboard
- [11] Ofcom. (2026, Mai 13). Connected Nations-Update: Frühjahr 2026.
Dieser Bericht beantwortet
- Der Bericht untersucht die GPON-Gerätenachfrage zwischen ONT- und OLT-Komponenten.
- Die Technologieanalyse vergleicht 2.5G PON, XG-PON, XGS-PON und NG-PON2.
- Die Anwendungsanalyse bewertet FTTH-, FTTB- und FTTN-Deployment.
- Die Länderanalyse umfasst Deutschland, Brasilien, die USA, Großbritannien und Japan.
- Wettbewerbsanalyse stellt sieben Unternehmen mit verifizierter Aktivität im Bereich optischen Zugangsprodukts vor.
- Der Bericht untersucht den Übergang hin zu PON-Infrastruktur mit höherer Kapazität und deren Auswirkungen auf Ausrüstungsanbieter.
Was deckt der GPON-Gerätemarkt ab?
Der Markt umfasst optische Zugangsgeräte, die zur Übertragung von Breitbanddiensten über passive Glasfasernetze verwendet werden. Dazu gehören abonnentenseitige ONTs, netzwerkseitige OLTs und andere zugehörige optische Zugangsgeräte. Die Analyse berücksichtigt Geräte, die in FTTH-, FTTB- und FTTN-Anwendungen eingesetzt werden, und untersucht die Technologieeinnahme in den spezifizierten PON-Kategorien.
Was ist im Umfang enthalten?
Zu den enthaltenen Produkten gehören optische Leitungsterminals, optische Netzwerkterminals und andere Geräte, die direkt mit passiver optischer Netzwerkzugangsinfrastruktur verbunden sind.
Der Markt umfasst Geräte, die von Telekommunikationsanbietern und Internetdienstanbietern für private und geschäftliche Breitbandverbindungen verwendet werden. Produkte, die die Entwicklung von GPON-Netzen hin zu leistungsfähigeren PON-Technologien unterstützen, werden dort betrachtet, wo sie den definierten Markt für optische Zugangsgeräte bedienen.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt eigenständige Glasfaserkabel, Bau- und Glasfaserinstallationsdienste aus.
Allgemeine Telekommunikationsrouter und -switches ohne direkte PON-Gerätefunktion sind ausgeschlossen. Optische Übertragungsgeräte, die ausschließlich in Langstrecken-Backbone-Netzen verwendet werden, liegen ebenfalls außerhalb der definierten Marktgrenze. Breitbandabonnement-Einnahmen und Telekommunikationsgebühren sind nicht enthalten.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern optischer Geräte, Telekommunikationsbetreibern, Breitbandanbietern, Distributoren, Netzwerkintegratoren und Branchenexperten. Diese Diskussionen untersuchen die Beschaffungsprioritäten von Geräten, Anforderungen an die Bereitstellung, technologische Upgrades, Interoperabilität und Wettbewerbspositionierung.
- Desk Research: Desk Research umfasst Produktankündigungen von Unternehmen, offizielle Produktspezifikationen, Statistiken zur Telekommunikationsinfrastruktur, regulatorische Publikationen, Branchenverbände, technische Standards und Entwicklungen in Breitbandinvestitionen.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistung, Gerätenachfrage, Preis- und Versandtrends, Abonnentenwachstum, Glasfaserausbau, Technologieeinführung, Unternehmensbeteiligung und landesweite Wachstumsindikatoren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Erstinterviews mit Unternehmensankündigungen, Produktportfolioentwicklungen, Netzwerkbereitstellungsaktivitäten, Partnerschaften und Änderungen bei optischen Zugangstechnologien verglichen werden.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
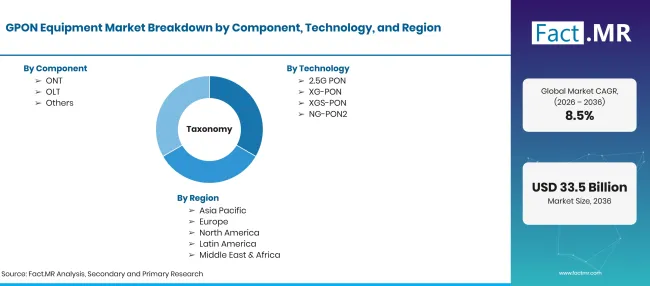
Gpon Equipment Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Der GPON-Gerätemarkt umfasst optische Leitungsterminals (OLTs), optische Netzwerkterminals (ONTs) und zugehörige Komponenten, die in der Gigabit-Infrastruktur des passiven optischen Netzwerks verwendet werden, um Hochgeschwindigkeits-Glasfaser-Breitbandverbindungen über private und kommerzielle Anwendungen hinweg bereitzustellen. |
| Komponente | ONT; OLT; Andere |
| Technologie | 2.5G PON; XG-PON; XGS-PON; NG-PON2 |
| Anwendung | FTTH; FTTB; FTTN; Andere |
| Endnutzer | Wohnbereiche; Geschäfte; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Huawei; Nokia; ZTE; FiberHome; Calix; ADTRAN; Cisco |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch Produktentwicklungen des Unternehmens und Indikatoren für die Breitbandinfrastruktur |
Quelle: Fact.MR-Analyse. Aktualisiert am 31. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- ONT
- OLT
- Weitere
-
Nach Technologie
- 2.5G PON
- XG-PON
- XGS-PON
- NG-PON2
-
Nach Anwendung
- FTTH
- FTTB
- FTTN
- Weitere
-
Nach Endnutzer
- Wohngebiete
- Geschäft
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der GPON-Gerätemarkt im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Komponente hat den größten Marktanteil?
Welche Technologie führt den Markt an?
Welche Anwendung dominiert den Markt?
Welche Endnutzerkategorie führt?
Welches Land hat die höchste prognostizierte CAGR?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen