- Market Value (2025): USD 2.04 Bn
- Estimated Value (2026): USD 2.18 Bn
- Forecast Value (2036): USD 4.3 Bn
- CAGR (2026-2036):7.0%
Was ist die Prognose des Omni-Antennenmarktes bis 2036 wert?
USD 2.18 Milliarden im Jahr 2026 bis USD 4.3 Milliarden bis 2036 bei einem 7.0% CAGR.
- Mit USD 2.04 Milliarden im Jahr 2025 zog der Omni-Antennenmarkt den Großteil seiner Einnahmen aus Mobilfunkstandorten, Geschäftsräumen und industriellen Funkverbindungen.
- Der Umsatz wird von USD 2.18 Milliarde im Jahr 2026 auf USD 4.3 Milliarden bis 2036 steigen, da Betreiber Netze verdichten und Integratoren die Abdeckung in Innenräumen erweitern.
- Ein 7.0% CAGR gilt von 2026 bis 2036, da jedes neue Frequenzband und jede angeschlossene Maschine Antennenpositionen zur installierten Basis hinzufügt.
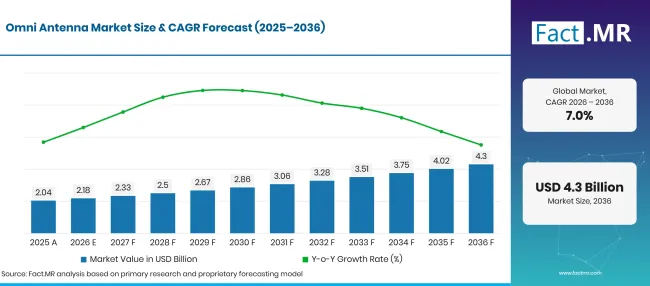
Omni Antenna Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.04 |
| 2026 | Schätzung | 2.18 |
| 2036 | Vorhersage | 4.3 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Omni-Antennemarktes?
Zwischen 2026 und 2036 werden USD 2.1 Milliarden an Neuwert eröffnet, angeführt von Telekommunikationsstandorten und Geschäftsgebäuden.
- Nachfragetreiber auf dem Markt
- 5Ausbau von G-Basisstationen vervielfacht die Anzahl der Standorte, die Antennenabdeckung benötigen. Das indische Kommunikationsministerium berichtete, dass 518,854 5G-Basis-Transceiver-Stationen installiert bis zum 31. Dezember 2025, mit Versorgung in 99.9% Bezirken [1]. Jeder kleine Standort und jede ländliche Zelle schafft eine neue Nachfrage nach Antennen, die einen vollständigen Kreis um den Mast abdecken.
- Neue Spektrumsanordnungen verändern die Antennenspezifikationen. Im Februar 2026 genehmigte die Internationale Fernmeldeunion die Empfehlung ITU-R M.1036-8 zu Frequenzanordnungen für die terrestrische Komponente der internationalen Mobilfunkkommunikation [2]. Lieferanten gestalten Strahlungselemente neu, sodass ein Gehäuse die Bänder bedienen kann, die die Regulierungsbehörden als nächstes öffnen.
- Verkehrskorridore und öffentliche Einrichtungen fügen private und gemeinsame 5G-Netze hinzu. Im Januar 2026 vergab die Europäische Kommission 106 Millionen Euro für 12 Projekte, die sich auf grenzüberschreitende 5G-Korridore auf Straßen- und Schienenstrecken sowie 5G-Netze für Flughäfen, Krankenhäuser und Universitäten aufteilen [3]. Gleisseitige Masten und Fahrzeugdächer sind auf Antennen angewiesen, die ein Signal halten, während der Empfänger sich bewegt.
- Fabrik- und Lagerautomatisierung bringt Funkverbindungen auf den Werksboden. Sensoren, gelenkte Fahrzeuge und Handscanner verbinden sich über an der Decke montierte Zugangspunkte, wo ein omnidirektionales Muster Geräte erreicht, die während einer Schicht ihre Position wechseln.
- Öffentliche Sicherheits- und Rundfunkdienste halten VHF- und UHF-Ausrüstung in Betrieb. Notfalldienste und Radiosender ersetzen die Antennen regelmäßig, je nachdem, wenn die Masten altern und sich die Abdeckungspläne ändern.
- Analysierte Schlüsselsegmente
- Nach Typ: Monopole wird 2026 62.2% Anteil halten, da ein einzelner vertikaler Kühler über einer Massefläche günstig herzustellen und schnell an Masten, Fahrzeugen und Fräsen montiert werden kann.
- Nach Anwendung: Telekommunikation wird 2026 45.7% Anteil ausmachen, da Mobilfunkstandorte, Kleinzellen und feste drahtlose Endgeräte eine Abdeckung ohne Strahlausrichtung benötigen.
- Nach Frequenzbereich: VHF wird 2026 31.2% Marktanteil durch Rundfunk, landmobile und öffentliche Sicherheitsnetze erobern, die auf Langstreckenausbreitung angewiesen sind.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Jeder neue Mobilfunkstandort, jedes private Netzwerk und jedes angeschlossene Fahrzeug fügt Antennenpositionen hinzu, und die meisten dieser Positionen benötigen eine Abdeckung in alle Richtungen. Das Monopol-Design gewinnt bei Kosten und einfacher Montage, daher konkurrieren Lieferanten bei Multiband-Leistung und Gehäusehaltbarkeit. Unternehmen, die ein Produkt über mehrere Bänder hinweg qualifizieren und es schnell bei Betreibern zertifizieren, gewinnen die größeren Aufträge."
- Strategische Auswirkungen
- Antennenhersteller sollten gemessene Strahlungsmuster und Gewinndaten für jedes Band veröffentlichen, da Netzplaner Produkte aus verifizierten Testdateien auswählen.
- Mobilfunkanbieter sollten eine kurze Liste von Multiband-Omni-Modellen für Small Cells standardisieren, was den Lagerbestand reduziert und die Standort-Upgrades beschleunigt.
- Industrieintegratoren sollten robuste Gehäuse spezifizieren, die für Vibrationen, Staub und Temperaturschwankungen ausgelegt sind, bevor sie Antennen für Anlagennetze auswählen.
- Sicherheitsbehörden sollten VHF- und UHF-Antennenaustausch parallel zu Mastinspektionen planen, um Abdeckungslücken während der Netzwerkmigration zu vermeiden.
Das Vereinigte Königreich führt die Gruppe bei 9.0% CAGRan, da 5G-Abdeckung außerhalb der Gebäude über die Stadtzentren hinaus ausweitet wird. Brasilien folgt bei 8.0%, wo 5G-Verbindungen jedes Quartal auf neue Gemeinden ausgeweitet werden. Japan verbessert sich mit 6.6% und der nahezu nationalen 5G-Abdeckung verlagert nun die Ausgaben auf Innen- und lokale Netze. In den Vereinigten Staaten spiegelt eine 6.1% Rate Mastaufrüstungen und eine große Sendebasis wider. Deutschland vervollständigt die Liste mit 5.2%, da die hohe Landabdeckung die Verdichtung als Hauptquelle für neue Bestellungen macht.
Wie unterteilt sich der Omni-Antennenmarkt nach Segmenten?
Monopole wird Type bei 62.2%führen; Telekommunikation wird Application bei 45.7%führen; und VHF wird den Frequenzbereich bei 31.2%führen.
Welcher Typ führt?
Monopole erhält 45.7% der Einnahmen für 2026.
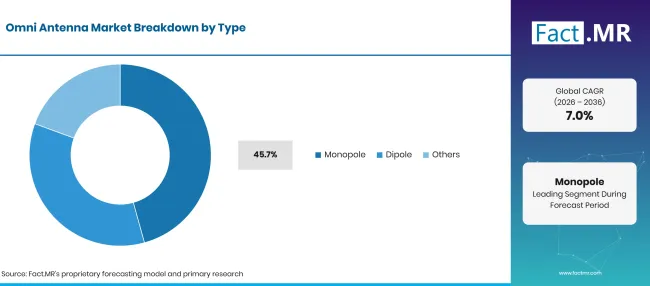
Omni Antenna Market Breakdown Type | Source: Fact.MR
| Typ | Teilen (2026) |
|---|---|
| Monopol (führendes Segment) | 62.2% |
| Andere Segmente kombiniert | 37.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Eine Viertelwellen-Peitsche oder -klinge benötigt nur ein strahlendes Element und eine Massefläche, was Materialkosten und Montagezeit niedrig hält. Routerhersteller, Fahrzeugbauer und Baustelleninstallateure verwenden dasselbe Grunddesign in vielen Größen. Kurze Monopole lassen sich ebenfalls zu kompakten Radomen für Kleinzellen zusammenklappen. Dipolantennen passen zu Masten, bei denen keine Massefläche vorhanden ist und wo eine ausgewogene Zuführung die Mustersymmetrie verbessert. Kollineare Dipolarrays stapeln Elemente, um den Verstärkung für Langstreckenverbindungen zu erhöhen. Andere Designs, darunter Discone- und Helical-Typen, dienen für Breitbandüberwachung und spezialisierte Funkarbeit.
Was unterstützt Telekommunikation innerhalb der Anwendung?
Telekommunikationskäufer machen 45.7% des Umsatzes 2026 aus.
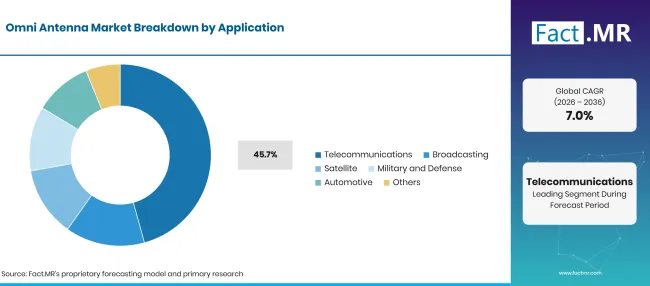
Omni Antenna Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Telekommunikation (führendes Segment) | 45.7% |
| Andere Segmente kombiniert | 54.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Mobilfunkanbieter installieren Omni-Antennen auf Kleinzellen, auf Dachplätzen und in Gebäudesystemen, wo Nutzer von allen Seiten verbunden sind. Lieferanten von 5-G-Antennen liefern nun Multiband-Modelle, die niedrige, mittlere und obere Bänder von einem Radom abdecken. Die Verdichtungsarbeit rund um Small-Cell- 5G-Netze fügt jedes Jahr neue Befestigungspunkte hinzu. Abdeckungsziele halten die Betreiber am Aufbau. Die Europäische Kommission berichtete im Juni 2026, dass 96.8% EU-Haushalte eine grundlegende 5G-Abdeckung hatten [4]. Rundfunk-, Satelliten-, Verteidigungs- und Automobilnutzer kaufen kleinere Stückzahlen, fordern aber oft eine strengere Leistung an. Hersteller von vernetzten Fahrzeugen bauen Dach- und Haiflossenantennen für Mobilfunk-, GNSS- und V-2-X-Verbindungen ein.
Wie beeinflusst der Frequenzbereich die Nachfrage?
VHF repräsentiert 31.2% des Umsatzes 2026.
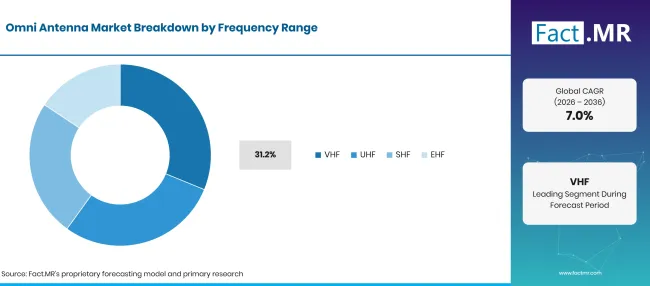
Omni Antenna Market Breakdown Frequency Range | Source: Fact.MR
| Frequenzbereich | Teilen (2026) |
|---|---|
| VHF (Leitsegment) | 31.2% |
| Andere Segmente kombiniert | 68.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Signale zwischen 30 MHz und 300 MHz breiten sich weit über Hügel und um Gebäude herum, was sich gut für Rundfunk- und öffentliche Sicherheits-Sprachnetze eignet. UKW-Radio, maritimes VHF und landmobiles Radio arbeiten alle in diesem Bereich. Ihre Antennen sind groß und langlebig, sodass Austauschzyklen stetige Bestellungen vorantreiben. Die FCC zählte Ende 2025 6,589 kommerzielle UKW-Sender und 4,755 Bildungs-FM-Sender in den Vereinigten Staaten [5]. UHF deckt Mobilfunk-, WLAN- und private LTE-Bänder ab, während SHF 5G-Mittelband- und Satellitenverbindungen bedient. EHF bleibt ein kleiner Segment, der mit Millimeterwellentests verbunden ist.
Was beschleunigt die Einführung des Omni-Antennenmarktes und was hält sie zurück?
Standortverdichtung, neue Spektrumbänder und private Netze im Verkehr und in der Industrie sorgen für das Wachstum der Antennenbestellungen. Störungen in überfüllten Bändern, ermöglichen Verzögerungen bei neuen Masten und der Wechsel zu Strahlform-Panels auf Makrostandorten begrenzen den Anteil der Positionen, die Omni-Designs verwenden.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| 5G-Basisstation und Kleinzellenverdichtung | +1.9% | Ostasien, Südasien & Pazifik, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Nachfrage nach Innenraumabdeckung in Gewerbegebäuden | +1.4% | Nordamerika, Westeuropa, Ostasien | Kurzfristig (<= 2 Jahre) |
| Ersatz von VHF- und UHF-Sende- und Sicherheitsantennen | +0.8% | Global | Mittelfristig (2bis4 Jahre) |
| Private drahtlose Netzwerke in Fabriken, Häfen und Verkehrskorridoren | +0.7% | Westeuropa, Ostasien, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kompakte Mehrbandantennen, die die tiefen, mittleren und oberen 5G-Bänder abdecken | +1.0% | Global | Mittelfristig (2bis4 Jahre) |
| Robuste Antennen für Industrie- und Schienenanlagen | +0.8% | Westeuropa, Ostasien, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Antennen für öffentliche Sicherheit, Verteidigung und Satellitenterminals | +0.6% | Global | Langfristig (>= 4 Jahre) |
| Fahrzeugdachantennen für Mobilfunk-, GNSS- und V-2-X-Verbindungen | +0.5% | Ostasien, Westeuropa, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Interferenz- und Mehrweggrenzen in dichten Anlagen | -0.7% | Global | Kurzfristig (<= 2 Jahre) |
| Spektrumregeln und Typgenehmigungen, die je nach Land variieren | -0.5% | Global | Mittelfristig (2-4 Jahre) |
| Strahlformungs- und Richtungspaneele auf Makrostandorten | -0.3% | Global | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Welche Länder skalieren den Omni-Antennenmarkt bis 2036?
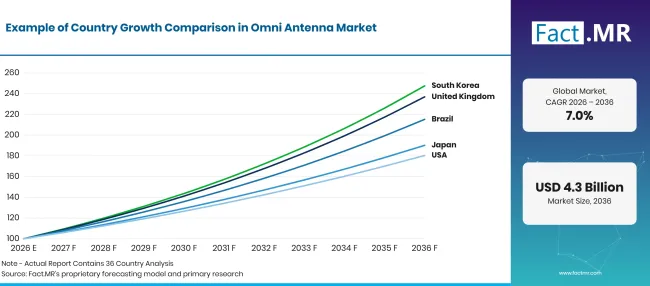
Omni Antenna Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Vereinigtes Königreich | 9.0% |
| Brasilien | 8.0% |
| Japan | 6.6% |
| Vereinigte Staaten | 6.1% |
| Deutschland | 5.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Wie wächst die Nachfrage im Vereinigten Königreich?
9.0% CAGR, angetrieben durch eine rasche Ausweitung der 5-G-Abdeckung außerhalb des Geländes.
Ofcom berichtete im Mai 2026, dass die Outdoor- 5-G-Abdeckung aller Mobilfunkanbieter im Januar 2026 64% erreichte, gemessen außerhalb der Räumlichkeiten, gegenüber 47% sechs Monate zuvor [6]. Betreiber schalten 5G an bestehenden Standorten ein und fügen kleine Zellen in Städten hinzu. Jede Aufrüstung erfordert Mehrbandantennen, die einen Mast mit älteren 4G-Geräten teilen können.
Wie entwickelt Brasilien die Nachfrage?
8.0% CAGR, unterstützt durch das schnelle Wachstum der 5G-Verbindungen in neuen Gemeinden.
Das brasilianische Kommunikationsministerium berichtete im Oktober 2026, dass 5G-Zugänge 69.8 Millionen erreichten, was 30.7% Anstieg in einem Jahr war [7]. Der Dienst war in 1,610 Gemeinden verfügbar und deckte etwa 77% der Bevölkerung ab [7]. Betreiber, die in mittelgroßen Städten tätig sind, kaufen Antennen auf Dach- und Straßenniveau für neue Standorte.
Was unterstützt Japans Wachstum?
6.6% CAGR, was einen Wandel von der nationalen Einführung hin zu Indoor- und lokalen Netzwerken widerspiegelt.
Das japanische Ministerium für Inneres und Kommunikation berichtete im Juli 2026, dass die 5G-Bevölkerungsabdeckung Ende des Haushaltsjahres 2025 98.6% erreichte, mit Präfekturen von 89.2% bis 99.9% [8]. Da die Außenreichweite nahezu vollständig ist, investieren Betreiber und Unternehmen nun in Gebäudesysteme und lokale 5G-Netze in den Anlagen. Deckenmontierte Omni-Einheiten passen für diese Innenprojekte.
Was unterstützt die Adoption in den Vereinigten Staaten?
6.1% CAGR, unterstützt von Turmaufrüstungen und einer großen Basis von Rundfunkstationen.
Im September 2025 leitete die Federal Communications Commission ein Verfahren ein, um den Bau zu beschleunigen, drahtlose Netzwerke zu verdichten und aufzurüsten, darunter Türme und Kleinzell9en. Die FCC zählte Ende 2025 auch 33,573 lizenzierte Sendestationen, darunter 468 VHF-Fernsehsender [5]. Beide Gruppen ersetzen Antennen, sobald die Standorte neu gebaut werden.
Wie schneidet Deutschland ab?
5.2% CAGR, da die Verdichtung einer nahezu vollständigen Landfläche folgt.
Die Bundesnetzagentur berichtete im Dezember 2025, dass 5G im Oktober 2025 etwa 95% der deutschen Landfläche abdeckte, gegenüber etwa 93% ein Jahr zuvor [10]. Mobiles Breitband über 4G oder 5G erreichte etwa 98% des Landes [10]. Mit dieser breiten Abdeckung kommen neue Bestellungen von Kapazitätsstandorten, Campusnetzen und Bahnlinien.
Wer führt den Markt für Omni-Antennen an?
Der Wettbewerb teilt sich in drei Gruppen auf. Anbieter von Netzwerkinfrastruktur wie Ericsson und Amphenol verkaufen Standortantennen an Mobilfunkanbieter im Rahmen von mehrjährigen Rahmenverträgen, sodass Betreiberqualifikation und Liefergröße am meisten zählen. Ericsson richtete im April 2025 die lokale passive Antennenproduktion in Indien ein, wobei ein Teil der Produktion für den Export geplant ist [11]. Im Juni 2025 führte es Antenne 1005 und Antenne 1006 für den öffentlichen Schutz und Katastrophenhilfenetzwerke ein [12].
Interconnect- und RF-Spezialisten, darunter HUBER+SUHNER, TE Connectivity und Molex, konkurrieren bei robusten Gehäusen und Multiband-Designs für Schienen-, Industrie- und Fahrzeugnutzung. Eingebettete Antennenfirmen wie Taoglas und Ezurio gewinnen Gerätehersteller durch maßgeschneiderte Abstimmung und schnelle Zertifizierungsunterstützung. Im Prognosezeitraum wird die Fähigkeit, mehr Bänder in einem Radom abzudecken und Betreiber- und Schienengenehmigungen zu bestehen, darüber entscheiden, welche Anbieter ihren Anteil gewinnen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Amphenol Corporation; Ericsson; HUBER+SUHNER AG; TE Connectivity; Molex; Taoglas; und Ezurio.
- Amphenol Corporation
- Ericsson
- HUBER+SUHNER AG
- TE-Anbindung
- Molex
- Taoglas
- Ezurio
Bibliographie
- [1] Presseinformationsbüro, Ministerium für Kommunikation, Regierung von Indien. (2026, Februar 5). Ausbau und Status der 5G Dienste.
- [2] Internationale Fernmeldeunion. (Februar 2026). Empfehlung ITU-R M.1036-8: Frequenzregelungen zur Umsetzung der terrestrischen Komponente der internationalen Mobilfunkfernkommunikation in den für IMT in den Funkvorschriften festgelegten Bändern.
- [3] Europäische Kommission. (2026, Januar 22).5G groß angelegte Pilotprojekte: 12 Projekte, die im Rahmen des vierten CEF Digital Call finanziert werden.
- [4] Europäische Kommission. (2026, Juni 17). Bericht zum Stand des digitalen Jahrzehnts: Fortschritte erzielt, aber Lücken bestehen.
- [5] Federal Communications Commission. (2026, Januar 13). Sendestationszahlen Stand 31. Dezember 2025 (DA 26-49).
- [6] Ofcom. (2026, Mai 13). Connected Nations-Update: Frühjahr 2026.
- [7] Ministério das Comunicações, Brasilien. (2026, Oktober 26). Acessos ao 5G crescem 30,7% em um ano e já somam 69,8 milhões no Brasil [5G Zugänge wachsen in einem Jahr 30.7% und belaufen sich bereits auf 69.8 Millionen in Brasilien].
- [8] Ministerium für Inneres und Kommunikation, Japan. (2026, Juli 27).5G[Veröffentlichung des Einsatzstatus 5G Ende des Geschäftsjahres 2025].
- [9] Federal Communications Commission. (2025, September 30). Die FCC will den Ausbau der drahtlosen Infrastruktur beschleunigen.
- [10] Bundesnetzagentur. (2025, Dezember 15). Die Bundesnetzagentur veröffentlicht die neuesten Zahlen zur Überwachung der Mobilfunküberwachung.
- [11] Ericsson. (2025, April 22). Ericsson gründet die Antennenproduktion in Indien: Stärkung von Innovation, Wachstum und globaler Lieferung.
- [12] Ericsson. (2025, Juni 18). Ericsson führt Antennen der nächsten Generation für missionskritische Netzwerke ein.
Dieser Bericht beantwortet
- Der Umsatz für Omni-Antennen wird von 2025 bis 2036 nach Typ, Anwendung, Frequenzbereich und Endnutzer erfasst.
- Die Leser erfahren, warum Monopole, Telekommunikationsseiten und VHF-Bänder 2026 den ersten Platz belegen.
- 5G-Abdeckungsdaten und die Anzahl der Rundfunkstationen rahmen den Vergleich der fünf profilierten Länder.
- Lieferantenprofile gruppieren Antennenhersteller nach Kundentyp, von Mobilfunkanbietern bis zu Gerätedesignern.
- Spektrumregeln, Interferenzen und Strahlformungspanels werden als Begrenzungen für die Nutzung von Omni-Antennen gewichtet.
Was deckt der Omni-Antennenmarkt ab?
Zu den hier behandelten Omniantennen gehören Monopol-, Dipol- und andere Designs wie Discone-, Kollinear- und Helical-Typen. Die Produkte reichen von eingebetteten Geräteantennen bis hin zu Dach-, Mast- und Fahrzeugeinheiten.
Die Nachfrage wird über Telekommunikations-, Rundfunk-, Satelliten-, Verteidigungs- und Automobilnutzungen hinweg verfolgt. Der Umsatz wird auf Antennenebene gezählt, bevor die Antenne in einen Router, eine Basisstation oder ein Fahrzeug eingebaut wird.
Was ist im Umfang enthalten?
Externe und eingebettete Omni-Antennen, deren Radome und integrierte Montagehalterungen werden gezählt. Multiband-Einheiten, die Mobilfunk-, WLAN- und GNSS-Elemente in einem Gehäuse vereinen, sind zum vollen Preis enthalten.
Omni-Terminals für Satellitenkommunikationsverbindungen auf Schiffen, Fahrzeugen und entfernten Standorten sind ebenfalls im Umfang. Antennen, die für Ersatzteile und Standortaustausch gekauft werden, zählen neben neuen Installationen.
Was ist vom Umfang ausgeschlossen?
Funkgeräte, Basisstationselektronik, Router und Konnektivitätsdienste werden nicht gezählt. Kabel und Steckverbinder, die separat verkauft werden, sind ausgeschlossen.
Sektorpanels, Schüsseln und andere Richtungsdesigns sind ausgeschlossen, einschließlich Punkt-zu-Mehrpunkt-Mikrowellenantennen , die für Backhaul verwendet werden. Aktive Strahlformungsarrays auf Makrostandorten werden ebenfalls weggelassen.
Flachbild-Mehrband-Reflektarray-Antennen, die in Satelliten- und Radarterminals verwendet werden, werden nicht gezählt. Test- und Messantennen, die mit Spektrumanalysatoren verkauft werden, sind ebenfalls ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
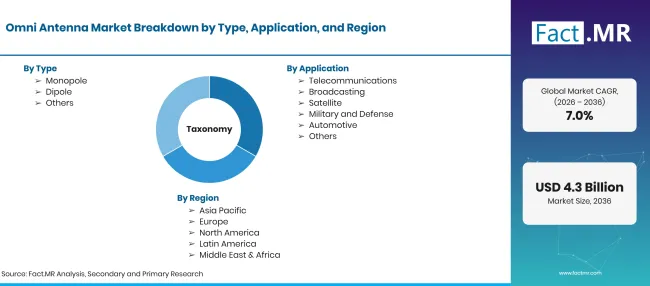
Omni Antenna Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Antennen, die Funksignale gleichmäßig über 360 Grad in der horizontalen Ebene abstrahlen und empfangen. Der Umfang umfasst Hardware, die an Netzbetreiber, Rundfunkanstalten, Fahrzeughersteller, Gerätehersteller und Gebäudeeigentümer verkauft wird. |
| Typ | Monopole; Dipol; Andere |
| Anwendung | Telekommunikation; Rundfunk; Satellit; Militär und Verteidigung; Automobil; Weitere |
| Frequenzbereich | VHF; UHF; SHF; EHF |
| Endnutzer | Gewerbe; Wohnbereich; Industrie |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigtes Königreich; Brasilien; Japan; Vereinigte Staaten; Deutschland |
| Profilierte Unternehmen | Amphenol Corporation; Ericsson; HUBER+SUHNER AG; TE Connectivity; Molex; Taoglas; Ezurio |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung von Standort- und Kleinzellenzählungen; Gesamtzahlen der Rundfunkstationen; Antennenpositionen pro Standort und pro Gebäude; durchschnittliche Verkaufspreise nach Typ und Band; und Lieferantenportfolio-Bewertung. |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Typ
- Monopole
- Dipol
- Weitere
-
Nach Anwendung
- Telekommunikation
- Rundfunk
- Satellit
- Militär und Verteidigung
- Automobil
- Weitere
-
Nach Frequenzbereich
- VHF
- UHF
- SHF
- EHF
-
Nach Endnutzer
- Kommerzieller Handel
- Wohngebiete
- Industriell
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Omni-Antennenmarkt im Jahr 2026?
Was ist der CAGR des Omni-Antennenmarktes von 2026 bis 2036?
Welcher Typ führt den Markt für Omni-Antennen an?
Welche Anwendung führt den Markt für Omni-Antennen an?
Welcher Frequenzbereich führt den Markt für Omni-Antennen an?
Welches Land wird am meisten auf dem Markt für Omni-Antennen wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Omni-Antennen?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen