- Market Value (2025): USD 6.05 Bn
- Estimated Value (2026): USD 6.45 Bn
- Forecast Value (2036): USD 12.2 Bn
- CAGR (2026-2036): 6.5%
Was wird der Markt für Military Power Solutions Market bis 2036 voraussichtlich wert sein?
USD 6.45 Milliarden im Jahr 2026 bis USD 12.2 Milliarden bis 2036 bei einem 6.5% CAGR.
- Die Umsätze aus militärischen Energielösungen beliefen sich im Jahr 2025 auf USD 6.05 Milliarden, wobei Generatoren und elektrische Stromsysteme bereits in Verteidigungsflotten und -anlagen im Einsatz sind.
- Der Umsatz wird von USD 6.45 Milliarden im Jahr 2026 auf USD 12.2 Milliarden bis 2036 steigen, da die Streitkräfte die Plattformen modernisieren und schwerere elektronische Lasten in den Einsatz bringen.
- Ein 6.5% CAGR bis 2036 spiegelt eine stetige Flottenerneuerung mit neuen Investitionen in Hybridstrom, Energiespeicherung und taktischen Mikronetzen wider.
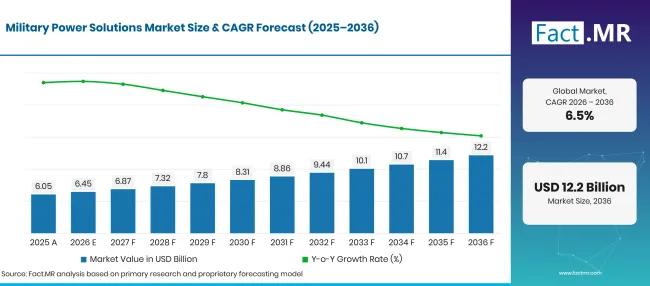
Military Power Solutions Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 6.05 |
| 2026 | Schätzung | 6.45 |
| 2036 | Vorhersage | 12.2 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Was sind die entscheidenden Zahlen für das Wachstum des Marktes für Militärenergielösungen?
Der Zeitraum 2026 bis 2036 bringt USD 5.7 Milliarden neuen Wert, der sich auf nicht-tragbare Systeme, generatorbasierte Versorgungs- und Landplattformen konzentriert.
- Nachfragetreiber auf dem Markt
- Höhere Verteidigungsbudgets finanzieren neue Ausrüstung bei den alliierten Streitkräften. Die NATO schätzt, dass die realen Verteidigungsausgaben ihrer europäischen Mitglieder und Kanadas im Jahr 2025 um etwa 15.94% gestiegen sind [1]. Ein Teil dieses Geldes fließt in Fahrzeuge, Schiffe und Kommandosysteme, die jeweils eigene Energieausrüstung benötigen.
- Feldeinheiten wollen länger ohne Generator laufen. Bei den im August 2025 beschriebenen Übungen der US-Armee arbeiteten Einsatzteams 56 bis 96 Stunden an einem Energiespeichermodul und einem Stromverteilungsmodul [2]. Solche Ergebnisse bewegen die Käufer zu modularen Speicher, die die Brennstoffversorgung und den Lärm reduzieren.
- Von Soldaten getragene Elektronik erhöht das Gewicht der Batterien in jedem Rucksack. Der Soldier Wearable Power Generator der Armee 2.0 unter 3 Pfund wiegt und zielt darauf ab, einem Soldaten bei längeren Einsätzen etwa 20 Pfund Batteriegewicht zu sparen [3]. Kompakte Erzeugung dieser Art eröffnet eine neue Produktlinie für tragbare Stromanbieter.
- Die Energieresilienz an festen Standorten rückt auf die Investitionsagenda nach oben. Verteidigungsanlagen benötigen sichere Erzeugung, Speicherung und Umschaltung, damit Radarstationen, Rechenzentren und Kommandoposten auch während Stromausfälle weiterlaufen.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Nicht-tragbare Systeme werden 2026 53.7% Marktanteil erringen, da Basen, Schiffe und große Plattformen rund um die Uhr mit hoher Kapazität Strom benötigen.
- Nach Energiequellen: Erzeuger machen 28.4% des Wertes 2026 aus, da sie in der Lage sind, Strom zu liefern, wo kein Netzanschluss besteht.
- Nach Anwendung: Land wird 38.2% der Einnahmen 2026 halten, da gepanzerte Fahrzeuge, Bodenkommandoposten und Luftverteidigungseinheiten zunehmende elektrische Lasten an Bord tragen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die Streitkräfte werden elektrische Energie als Kampfversorgungslinie behandeln, die genauso sorgfältig geplant ist wie Treibstoff oder Munition. Hybridgeräte, die Generatoren mit modularen Batterien kombinieren, werden viele eigenständige Dieseleinheiten an Kommandoposten und vorgeschobenen Basen ersetzen. Lieferanten, die mit bestehenden Fahrzeugen geringes Gewicht, geringes Signatur- und Plug-in-Kompatibilität nachweisen können, profitieren am meisten von der nächsten Programmwelle."
- Strategische Auswirkungen
- Hersteller sollten Generatorsets, Speichermodule und Verteilerboxen nach gemeinsamen Schnittstellenstandards entwerfen, da taktische Mikrogrid-Konformität zunehmend zur Eintrittsbedingung in Heerestendern wird.
- Plattformintegratoren sollten die Energiearchitektur in die früheste Designphase neuer Fahrzeuge und Schiffe bringen, da die Nachrüstung zusätzlicher elektrischer Kapazitäten später deutlich teurer ist.
- Verteidigungsministerien sollten Energie als Versorgungsklasse planen, mit Prognosen für den täglichen Kilowattstundenbedarf pro Einheit, was kleinere Generatoren und weniger Treibstoffkonvois ermöglicht.
- Investoren sollten Unternehmen mit qualifizierter, robuster Leistungselektronik und Batteriemanagement in Betracht ziehen, da diese Komponenten in fast jeder neuen Verteidigungsplattform vorkommen.
Deutschland führt die fünf bewerteten Länder mit 7.5%an, da ein Verteidigungsbudget von mehr als 108 Milliarden Euro für 2026 in Aufträge für Fahrzeuge und Feldenergiesysteme umgewandelt wird. Brasilien folgt mit 6.8%0.7 Punkten, mit einer erneuerten nationalen Verteidigungsstrategie, die die heimische Industrie bevorzugt. Die Vereinigten Staaten erreichen 6.2%; ihre installierte Basis ist bereits groß, sodass das Wachstum hauptsächlich durch Ersatz- und Mikronetz-Modernisierungen erfolgt. Das Vereinigte Königreich liegt bei 5.5%, verbunden mit einem schrittweisen Anstieg der Ausgaben in Richtung 2.5% von GDP. Japan schließt die Spanne bei 4.9%, wo die Budgetgewinne hauptsächlich auf Raketen und unbemannte Anlagen fallen. Das lässt einen kleineren Anteil an Feldleistung.
Wie gliedert sich der Markt für militärische Energielösungen nach Segmenten auf?
Nicht-tragbare Systeme werden Produkttyp bei 53.7%führen; Generatoren werden Energiequellen bei 28.4%leiten; Land wird 2026 die Anwendung bei 38.2% halten.
Welcher Produkttyp führt an?
Nicht-tragbare Systeme machen 53.7% der Verkaufszahlen 2026 aus.
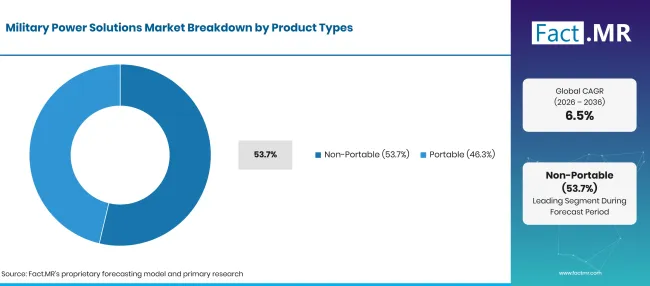
Military Power Solutions Market Breakdown Product Types | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Nicht-tragbare Systeme (führendes Segment) | 53.7% |
| Andere Segmente kombiniert | 46.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Feste Basen, Marineschiffe, Flugplätze und große Kommandozentren beziehen rund um die Uhr Strom und können nicht auf eine einzige kleine Einheit angewiesen sein. Diese Standorte installieren Hochleistungsgeneratoren, Schaltanlagen, unterbrechungsfreie Versorgungssysteme und für den Dauerbetrieb ausgelegte Verteilungsnetze. Viele setzen auf feste Mikronetze um, die mehrere große Generatoren mit Batteriespeichern verbinden, damit kein einziger Fehler einen Standort außer Betrieb setzt. Tragbare Systeme umfassen transportable Generatoren, Soldatenbatterien, Ladegeräte und kleine Solarkits. Ihr Einheitswert ist niedriger, aber das Volumen steigt mit jedem neuen Radio, Drohne und Nachtsichtgerät, das an Truppen ausgegeben wird. Kommerzielle Designs wie der tragbare Wechselstromgenerator dienen oft als Ausgangspunkt für robuste militärische Versionen.
Was unterstützt Generatoren innerhalb von Energiequellen?
Erzeuger machen 28.4% des Umsatzes 2026 aus.
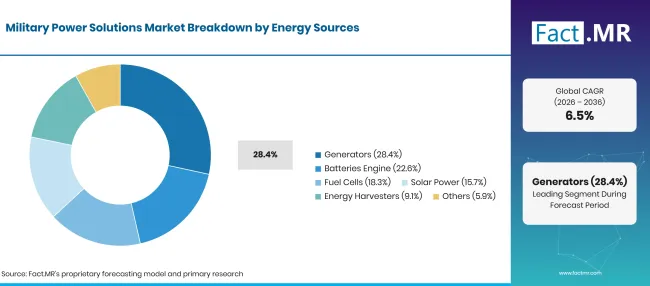
Military Power Solutions Market Breakdown Energy Sources | Source: Fact.MR
| Energiequellen | Teilen (2026) |
|---|---|
| Erzeuger (Leitsegment) | 28.4% |
| Andere Segmente kombiniert | 71.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Expeditionäre Truppen verlassen sich weiterhin auf brennstoffbetriebene Geräte, da diese an Orten ohne Netz stabilen Strom liefern. Die Größenplanung wird nun unter Beobachtung genommen. Während der Lethal Eagle 24.1 -Übung liefen 15 kW- und 30 -kW-Generatoren oft unter 10% Kapazität, was Kraftstoff verschwendete und die Signatur der Einheit verstärkte [2]. Käufer bevorzugen daher kleinere Sets und Multi-Fuel-Designs, einschließlich Tri-Fuel-Generatoren , die mit mehr als einem Kraftstoff betrieben werden. Batterien bilden die zweite Säule, da wiederaufladbare Chemikalien auf Basis der Lithium-Ionen-Batterie ältere Primärzellen in Funkgeräten und Fahrzeugen ersetzen. Brennstoffzellen eignen sich für lautlose Uhren und langlebige Drohnen. Solarenergie- und Energiegewinnungssysteme liefern kleine Lasten an abgelegenen Außenposten und Sensorstandorten.
Was führt den Anwendungssegment?
Land macht 38.2% der Nachfrage im Jahr 2026 aus.
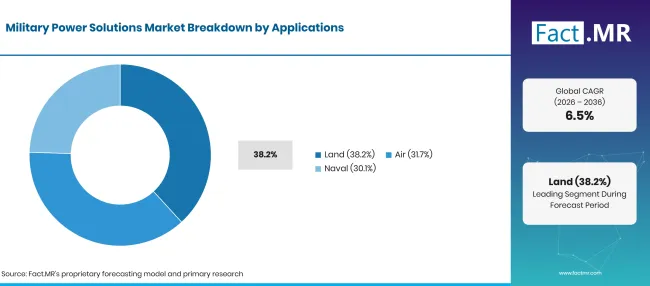
Military Power Solutions Market Breakdown Applications | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Land (Führender Abschnitt) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Bodentruppen verfügen über die breiteste Mischung an motorisierter Ausrüstung, von Panzern und Infanterieträgern bis hin zu mobilen Radaren und Luftabwehrbatterien. Allein die US-Armee macht USD 197.4 Milliarden des vorgeschlagenen Verteidigungsbudgets für das Haushaltsjahr 2026 aus [4]. Moderne Panzerfahrzeugdesigns verfügen über digitale Feuerleittechnik, Sensoren und Störsender, die den Bordstrombedarf weit über ältere Flotten hinaus erhöhen. Luftfahrzeuganwendungen umfassen Flugzeuggeneratoren, Leistungsumwandlungs- und Verteilungseinheiten, bei denen Gewicht und Kühlung das Design begrenzen. Die Marinenachfrage stammt von Schiffsgeneratoren und Energiesystemen für Radar, Kampfmanagement und zukünftige Energiewaffen. Beide Segmente sind auf lange Qualifikationszyklen angewiesen, sodass Lieferanten ihre Positionen viele Jahre nach der Auswahl behalten.
Was beschleunigt die Akzeptanz des Marktes für Military Power Solutions und was hält sie zurück?
Steigende Verteidigungsbudgets und die Verbreitung von Elektronik auf allen Plattformen führen dazu, dass Bestellungen für Generatoren, Batterien und Stromumwandlungsanlagen wachsen. Feldergebnisse mit modularer Speicherung verändern ebenfalls, wie Armeen Energie planen. Hohe Systemkosten, Kraftstofflogistik und lange Qualifikationsprogramme verlangsamen das Tempo, mit dem neue Technologie die Einheiten erreicht.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Modernisierung militärischer Plattformen und steigende elektrische Lasten an Bord | +2.1% | Global | Langfristig (>=4 Jahre) |
| Zunehmender Einsatz mobiler taktischer Generatoren und Energiesysteme auf dem Schlachtfeld | +1.7% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Ausbau fortschrittlicher Batterien und Energiespeicher für Verteidigungselektronik | +1.3% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Wachsende Nutzung von Hybrid-Energiesystemen und alternativen Energietechnologien | +0.9% | Global | Langfristig (>=4 Jahre) |
| Steigende Investitionen in widerstandsfähige Energieinfrastruktur auf militärischen Standorten | +0.5% | Nordamerika, Westeuropa, Asien-Pazifik | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Leichte tragbare Energiesysteme für Soldaten und taktische Einheiten | +1.1% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Hybridgenerator- und Batteriesysteme für militärische Einsätze aus der Ferne | +0.8% | Global | Mittelfristig (2bis4 Jahre) |
| Integration von Brennstoffzellen für militärische Anwendungen mit niedriger Signatur | +0.6% | Nordamerika, Westeuropa, Ostasien | Langfristig (>=4 Jahre) |
| Solar- und Energiegewinnungstechnologien für abgelegene Verteidigungsanlagen | +0.4% | Asien-Pazifik, Lateinamerika, Naher Osten | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Entwicklungs- und Installationskosten fortschrittlicher militärischer Energiesysteme | -1.2% | Global | Kurzfristig (<=2 Jahre) |
| Abhängigkeit von der Treibstoffverfügbarkeit und dem Transport an abgelegenen Betriebsstandorten | -0.9% | Global | Mittelfristig (2bis4 Jahre) |
| Komplexe Integration und Qualifikationsanforderungen über militärische Plattformen hinweg | -0.6% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Leistungsbeschränkungen der Batterie bei extremen Temperaturen und anspruchsvollen Feldbedingungen | -0.4% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Welche Länder skalieren bis 2036 den Markt für militärische Energielösungen?
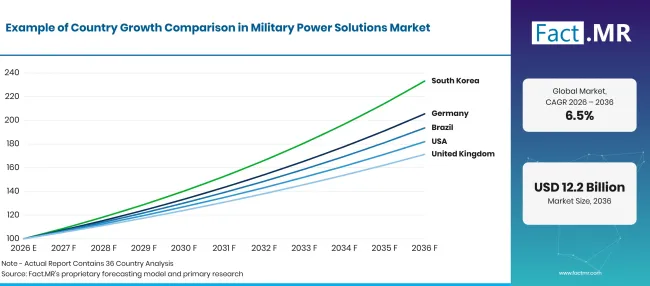
Military Power Solutions Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 7.5% |
| Brasilien | 6.8% |
| Vereinigte Staaten | 6.2% |
| Vereinigtes Königreich | 5.5% |
| Japan | 4.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Was unterstützt die Adoption in Deutschland?
7.5% CAGR, gestützt durch einen starken Anstieg der Beschaffungsmittel der Bundeswehr.
Im November 2025 genehmigte der Bundestagshaushalt den Verteidigungshaushalt 2026 und den Bundeswehr-Sonderfonds mit einem kombinierten Volumen von mehr als 108 Milliarden Euro [5]. Ein Großteil davon fließt in Panzerfahrzeuge, Luftverteidigungs- und Logistikflotten, von denen jeder an Bord Generatoren und Feldstrom benötigt. Deutsche Anbieter mobiler Energiesysteme sind gut positioniert, um diese Arbeit in der Nähe zu gewinnen.
Wie entwickelt Brasilien die Nachfrage?
6.8% CAGR, unterstützt durch eine aktualisierte nationale Verteidigungspolitik, die lokale Fähigkeiten bevorzugt.
Dekret Nr. 12,725 vom 18 . November 2025 genehmigte die Nationale Verteidigungspolitik, die Nationale Verteidigungsstrategie und das Weißbuch zur Nationalen Verteidigung [6]. Diese Dokumente legen die Prioritäten für die Streitkräfte und die inländische Verteidigungsindustrie fest. Brasiliens lange Grenzen, Amazonas-Garnisonen und Küstenpatrouillenaufgaben machen Off-Grid-Strom zu einem wiederkehrenden Bedarf für entfernte Einheiten.
Was prägt die Verbreitung der Vereinigten Staaten?
6.2% CAGR, während taktische Mikronetze und Elektrifizierung des Schlachtfelds die Machtplanung der Armee neu gestalten.
Die NATO schätzt, dass die US-Verteidigungsausgaben 2025 3.22% GDP entsprachen, wobei 29.69% dieser Ausgaben für Ausrüstung fließen [1]. Der Tactical Microgrid Standard der Armee (MIL-STD-3071) legt Interoperabilitätskriterien für die Hardware und Software fest, die Erzeugung, Speicherung und Verteilung im Feld verbinden [7]. Anbieter, die sich diesem Standard zusichern, erhalten Zugang zu der nächsten Runde von Energieprogrammen der Armee.
Was unterstützt die Adoption im Vereinigten Königreich?
5.5% CAGR, was eine stufenweise Erhöhung der Verteidigungsausgaben und eine stärkere inländische Versorgungsbasis widerspiegelt.
Die Strategische Verteidigungsüberprüfung 2025 verpflichtet die Regierung, die Verteidigungsausgaben bis 2027 auf 2.5% GDP zu erhöhen [8]. Die Ausgaben des Verteidigungsministeriums für die britische Industrie erreichten im Jahr 2024/25GBP 31.7 Milliarden, ein realer Anstieg 6% [9]. Diese wachsenden Inlandsausgaben unterstützen britische Hersteller von Fahrzeugstromsystemen, Marinegeneratoren und robuster Elektronik.
Wie schlägt sich Japan ab?
4.9% CAGR, getrieben von einem wachsenden Verteidigungsbudget, das auf unbemannte und küstennahe Verteidigungsanlagen setzt.
Das japanische Verteidigungsministerium beantragte für das Haushaltsjahr 2026 8,845.4 Milliarden JPY, 4.4% mehr als das Budget für das Haushaltsjahr 2025 [10]. Der Antrag umfasst etwa 312.8 Milliarden JPY für unbemannte Verteidigungsfähigkeiten, wie Langdauer-Drohnen und Bodenfahrzeuge, die mit ihnen arbeiten. Jede neue unbemannte Flotte bringt eine Nachfrage nach Bodenstationen, Ladegeräten und kompakten Stromversorgungen mit sich.
Wer führt den Markt für militärische Energielösungen?
Der Wettbewerb teilt sich in drei Gruppen mit unterschiedlichen Stärken auf. Luft- und Raumfahrt- und Marinekraftspezialisten wie RTX über Collins Aerospace und Rolls-Royce liefern Erzeugungs- und Vertriebssysteme für Flugzeuge und Schiffe und halten diese Positionen während der gesamten Lebensdauer jeder Plattform inne. Leistungselektronikfirmen wie Eaton, Vicor, Crane Company und Espey Manufacturing & Electronics Corp. bilden eine zweite Gruppe, die in Bezug auf Konverterdichte, MIL-STD-Qualifikation und Zuverlässigkeit konkurriert. Vicor präsentierte robuste Leistungsmodule sowie VITA- und SOSA-orientierte Lieferungen auf der Land Forces Exposition in Perth im Oktober 2026 [11].
Die dritte Gruppe baut mobile Feldenergie. VINCORION präsentierte im Juni 2026 modulare taktische Energiesysteme in den Klassen 20 kW, 50 kW und 200 kW, die vernetzt werden können, um mehr als 1 MW zu liefern [12]. Bis 2036 wird der Vorteil an Lieferanten gehen, die geringes Gewicht mit offenen Schnittstellen und langfristigem Support kombinieren.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind RTX Corporation (Collins Aerospace), Eaton Corporation, Vicor Corporation, Crane Company, Rolls-Royce, VINCORION und Espey Manufacturing & Electronics Corp.
- RTX Corporation (Collins Aerospace)
- Eaton Corporation
- Vicor Corporation
- Crane Company
- Rolls-Royce
- VINCORION
- Espey Fertigung & Electronics Corp.
Bibliographie
- [1] NATO. (2025, August 28). Verteidigungsausgaben der NATO-Länder (2014–2025).
- [2] US-Armee. (2025, August 18). Best Practices zur Operationalisierung von Schlachtfeldenergie.
- [3] US-Armee. (2026, Juni 10). Die Armee aktiviert die Forschung an tragbaren Energiesystemen zur Verbesserung der taktischen Kraft der Soldaten.
- [4] US-Kriegsministerium. (2025, Juni 26). Ranghohe Beamte skizzieren den vom Präsidenten vorgeschlagenen Haushalts-26 Verteidigungshaushalt.
- [5] Bundesministerium der Verteidigung. (2025, November 14). Investitionen in unsere Sicherheit: Verteidigungshaushalt 2026.
- [6] Ministério da Defesa. (2026, Juli 1). Políticas e Estratégias Nacionais.
- [7] Batterien der US-Armee. (2026, Juli 14). TMS: Batterien der US-Armee.
- [8] Verteidigungsministerium. (2025, Juni 2). The Strategic Defence Review 2025: Großbritannien sicherer machen: Sicher im Inland, stark im Ausland.
- [9] Verteidigungsministerium. (2025, September 11). Die britische Wirtschaft sieht eine Verteidigungsdividende, da neue Zahlen einen Anstieg der Ausgaben mit der Industrie über der Inflation zeigen.
- [10] Verteidigungsministerium Japans. (2025, September 24). Fortschritt und Budget bei der grundlegenden Verstärkung der Verteidigungsfähigkeiten: Überblick über den Haushaltsantrag für das Geschäftsjahr 2026.
- [11] Vicor Corporation. (2026, September 15). Vicor präsentiert auf der Land Forces Veranstaltung in Perth, Australien, ein leistungsdichtes, skalierbares DC-DC-Wandler-Portfolio.
- [12] VINCORION. (2026, Juni 18). Mobile Energiesysteme für zukunftssichere Einsatzszenarien.
Dieser Bericht beantwortet
- Wie werden die Einnahmen zwischen nicht tragbaren und tragbaren militärischen Energiesystemen aufgeteilt?
- Warum behalten Generatoren die Spitzenposition unter den Energiequellen und wie verändert sich ihre Rolle bei hybriden Speichersystemen?
- Was macht Landplattformen zur Hauptanwendung und wie entwickeln sich Luft- und Marinebedürfnisse?
- Wo passen Batterien, Brennstoffzellen, Solarenergie und Energiegewinnung in militärische Energiepläne?
- Wie beeinflussen die Verteidigungshaushalte in Deutschland, Brasilien, den Vereinigten Staaten, dem Vereinigten Königreich und Japan das Wachstum der Länder?
- Welche Lieferantengruppen treten in diesem Bereich an und was wird die Gewinner von den anderen unterscheiden?
Was deckt der Military Power Solutions Market ab?
Dieser Markt verfolgt Geräte, die zur Erzeugung, Speicherung, Umwandlung und Verteilung elektrischer Energie über militärische Plattformen und Verteidigungsinfrastruktur verwendet werden. Generatoren, Batterien, Brennstoffzellen und Solaranlagen bilden die Hauptproduktkategorien.
Der Umsatz wird auf Ausrüstungsebene über Land-, Luft- und Marineanwendungen hinweg bewertet. Leistungsumwandlungseinheiten, Verteilungskomponenten und Energiemanagementsysteme werden beim Verkauf als Teil einer militärischen Energieversorgung gezählt.
Was ist im Umfang enthalten?
Tragbare taktische Generatoren, feste militärische Generatoren sowie militärische wiederaufladbare und primäre Batterien sind enthalten.
Brennstoffzellensysteme, Solarkits und Energiegewinnungsgeräte, die für den Verteidigungseinsatz gebaut oder angepasst wurden, werden gezählt. Leistungsumwandlungseinheiten, Verteilboxen, Energiespeichermodule und Mikrogrid-Controller gehören zum Umfang, wenn sie für militärische Plattformen oder Anlagen verkauft werden. Ausrüstung, die an Bodenfahrzeugen, Flugzeugen und Kriegsschiffen angebracht ist, ist abgedeckt, ebenso wie Feldkommandoposten und Verteidigungsbasen.
Was ist vom Umfang ausgeschlossen?
Zivile Generatoren, gewerbliche Verbraucherbatterien und private Solaranlagen fallen außerhalb des Anwendungsbereichs, sofern sie nicht für militärische Zwecke entwickelt oder angepasst werden.
Fahrzeugmotoren und Antriebssysteme, die ohne elektrische Erzeugungsfunktion verkauft werden, werden nicht gezählt. Kraftstoffeinkäufe, Stromgebühren im Netz und allgemeine Wartungsleistungen werden ausgelassen.
Eigenständige Waffen, Funkgeräte und elektronische Kriegsausrüstung sind ausgeschlossen, sofern ihre Antriebseinheiten nicht separat identifiziert werden können.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
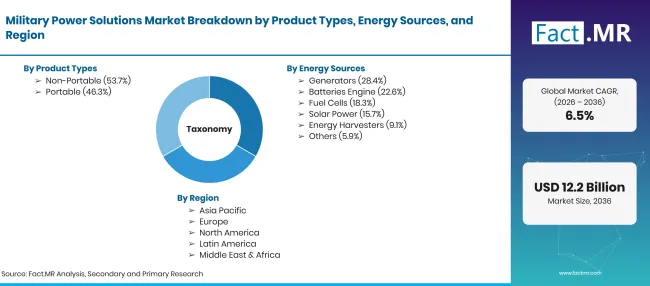
Military Power Solutions Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Ausrüstung, die elektrische Energie für Verteidigungsplattformen, militärische Einrichtungen und taktische Operationen erzeugt, speichert, umwandelt und verteilt. |
| Produkttyp | Nicht tragbar; Portabel |
| Energiequellen | Generatoren; Batterien; Brennstoffzellen; Solarenergie; Energieerntemaschinen; Sonstige |
| Anwendung | Land; Luft; Marine |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | RTX Corporation (Collins Aerospace); Eaton Corporation; Vicor Corporation; Crane Company; Rolls-Royce; VINCORION; Espey Manufacturing & Electronics Corp. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrides Top-down- und Bottom-up-Modell, das auf Verteidigungsausgabenmustern, Plattform-Energiebedarf, Energiequelle und Anwendungsmix sowie Lieferantenportfolio-Review basiert. |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Nicht-portabel
- Tragbar
-
Nach Energiequellen
- Generatoren
- Batterien
- Brennstoffzellen
- Solarenergie
- Energie-Erntemaschinen
- Weitere
-
Nach Anwendung
- Land
- Luft
- Marine
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für militärische Energielösungen im Jahr 2026?
Welche Wachstumsrate wird der Military Power Solutions Market von 2026 bis 2036 verzeichnen?
Welcher Produkttyp führt den Markt für militärische Energielösungen an?
Welche Energiequelle hat den größten Anteil?
Welche Anwendung trägt am meisten bei?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen