- Market Value (2025): USD 10.3 Bn
- Estimated Value (2026): USD 12.2 Bn
- Forecast Value (2036): USD 66.9 Bn
- CAGR (2026-2036): 18.5%
Was wird der Nanotechnologie-fähige Batteriemarkt bis 2036 voraussichtlich wert sein?
USD 12.2 Milliarden im Jahr 2026 bis USD 66.9 Milliarden bis 2036 zu einem 18.5% CAGR.
- Der Verkauf von nanotechnologiefähigen Batterien belief sich 2025 auf USD 10.3 Milliarde, wobei Graphenelektroden und siliziumreiche Anoden von Pilotlinien zu qualifizierten Zellprogrammen übergingen.
- Der Umsatz wird von USD 12.2 Milliarden im Jahr 2026 auf USD 66.9 Milliarden bis 2036 steigen, da Elektrofahrzeugplattformen, Premium-Smartphones und stationäre Speicherstätten eine höhere Energiedichte pro Zelle vorgeben.
- Ein 18.5% CAGR spiegelt eine junge Materialbasisskalierung wider, bei der jede neue Anlage für Silizium- oder Graphenanodenmaterial eine Kapazität hinzufügt, die Zellhersteller innerhalb von zwei bis drei Jahren qualifizieren können.
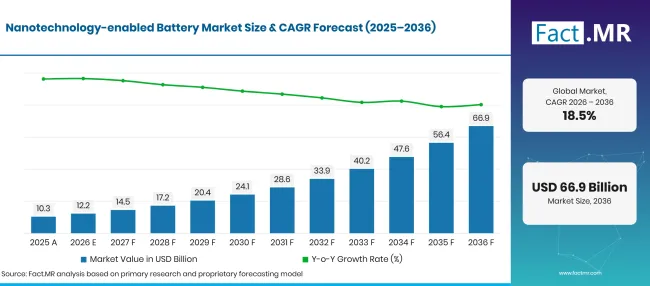
Nanotechnology Enabled Battery Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 10.3 |
| 2026 | Schätzung | 12.2 |
| 2036 | Vorhersage | 66.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 18.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des nanotechnologie-gestützten Batteriemarktes?
Der Zeitraum 2026 bis 2036 wird USD 54.7 Milliarden neuen Wert hinzufügen, konzentriert auf Automobilzellen und industrielle Speicherpakete.
- Nachfragetreiber auf dem Markt
- Käufer von Elektroautos setzen die Messlatte für Reichweite und Ladezeit immer weiter an. Der weltweite Absatz von Elektroautos überschritt 2024 17 Millionen, ein Umsatzanteil über 20%, so die Internationale Energieagentur [1]. Jedes dieser Fahrzeuge trägt ein Paket, in dem eine Anode mit höherer Kapazität oder eine leitfähigere Elektrode das Gewicht reduzieren oder die Reichweite erhöhen kann.
- Silizium bietet eine massive Veränderung der Anodenkapazität. Panasonic Energy stellt fest, dass Silizium etwa 10 -mal mehr Lithium als Graphit speichern kann, und das Unternehmen arbeitet daran, die darauf folgende Aufwellung zu reduzieren [2]. Nanostrukturierte Siliziumpartikel und Kohlenstoffgerüste sind die wichtigste technische Antwort auf diese Schwellung.
- Handy- und Wearable-Marken wollen mehr Energie im selben schlanken Gehäuse. Enovix berichtete im Januar 2026, dass unabhängige Tests den KI-1 Smartphone-Akku mit 935 Wh/L mit einer 100% aktiven Siliziumanode gemessen haben [3]. Solche Ergebnisse bewegen Verbraucherhersteller dazu, Nanomaterialanoden vor Automobilprogrammen zu qualifizieren.
- Die öffentliche Industriepolitik zieht Zell- und Materialfabriken näher an Endmärkte. Die Europäische Kommission hat am 28 . Januar 2026 ihre Batteriebooster-Strategie verabschiedet, um die europäische Batterieproduktion und ihre Position in den globalen Wertschöpfungsketten zu stärken [4]. Ähnliche Programme in den USA und Japan geben Materiallieferanten stärkere Volumensignale.
- Werksöffnungen machen Spezialmaterialien zu industriellen Betriebsstoffen. Sila nahm im September 2025 den Betrieb in seinem Auto-Werk für Siliziumanoden in Moses Lake, Washington, auf, mit anfänglicher Unterstützung für 2 bis 5 GWh Zellkapazität [5].
- Analysierte Schlüsselsegmente
- Nach Materialtyp: Graphen wird 2026 55.7% Anteil halten, da seine Leitfähigkeit und dünne Plattenstruktur sowohl leitfähige Additive als auch Verbundanoden geeignet sind.
- Nach Anwendung: Die Automobilindustrie wird 52.0% der Nachfrage 2026 ausmachen, da Elektrofahrzeugpakete die strengsten Ziele für Reichweite und Schnellladen setzen.
- Nach Batterietyp: Lithium-Ion wird 42.3% 2026 erfassen, da Nanomaterialien mit wenigen Werkzeugänderungen in bestehende Lithium-Ionen-Linien gelangen können.
- Nach Endnutzer: Industrie wird einen Wert von 71.0% Wert im Jahr 2026 erzielen, vorausgesetzt, Fabriken, Versorgungsunternehmen und Energiespeicherbetreiber kaufen Zellen in großen Mengen im Rahmen von Langzeitverträgen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die Nanotechnologie in Batterien hat die Prüfungsstufe hinter sich gelassen, und in den nächsten zehn Jahren wird es um Ausbeute, Kosten und Versorgungssicherheit gehen. Graphen und Silizium werden überall dort Marktanteile gewinnen, wo Zellhersteller sie in bestehende Lithium-Ionen-Linien einbauen können, ohne die Fabrik neu aufbauen zu müssen. Lieferanten, die Jahr für Jahr die gleiche Partikelgröße und Reinheit in Tonnengröße liefern können, werden das Tempo für den gesamten Markt vorgeben."
- Strategische Auswirkungen
- Zellhersteller sollten zunächst Graphen- und Siliziumanodentests auf aktuellen Produktionslinien durchführen, da Drop-in-Materialien die Qualifikation verkürzen und bestehendes Kapital schützen.
- Nanomaterialhersteller sollten in Dispersionskontrolle und Chargenkonsistenz investieren, da Automobilkäufer Materialien ablehnen, die von Charge zu Charge unterschiedlich sind.
- Fahrzeughersteller und Elektronikmarken sollten mehrjährige Lieferverträge mit mehr als einer Anodenmaterialquelle abschließen, um die Exposition gegenüber einzelnen Anlagen zu verringern.
- Investoren sollten Startaufzeichnungen der Anlage und den Kundenqualifikationsstatus gegenüber Laborleistungsaussagen abwägen, wenn sie Materialentwickler vergleichen.
Die Vereinigten Staaten führen den Fünf-Länder-Vergleich bei 23.8%an, da bundesstaatliche Forschungsförderung und neue inländische Anodenwerke den Weg vom Labor zur Zelle verkürzen. Das Vereinigte Königreich folgt dicht bei 22.9%, wobei eine schnell wachsende emissionsfreie Autoflotte Anziehungskraft für Zellen mit höherer Kapazität erzeugt. Deutschland liegt mit 21.7%etwas mehr als einem Punkt hinter dem Vereinigten Königreich, wobei seine Stärke in der Fahrzeugproduktion durch eine langsamere inländische Mobilfunkproduktion ausgeglichen wird. Eine größere Lücke trennt Japan bei 19.4%, wo eine ausgereifte Zellindustrie von einer höheren Basis wächst. Brasilien schließt mit 13.7%die Bandbreite, da die Einführung von Elektroautos dort noch früh ist und die meisten Zellen importiert werden.
Wie gliedert sich der Nanotechnologie-basierte Batteriemarkt nach Segmenten auf?
Graphen wird den Materialtyp bei 55.7%führen; Die Automobilbranche wird die Anwendung bei 52.0%führen; Lithium-Ionen wird den Batterietyp bei 42.3%führen; Die Industrie wird 2026 Endnutzer bei 71.0% halten.
Welcher Materialtyp führt dazu?
Graphene hält 32.1% der Verkäufe im Jahr 2026.
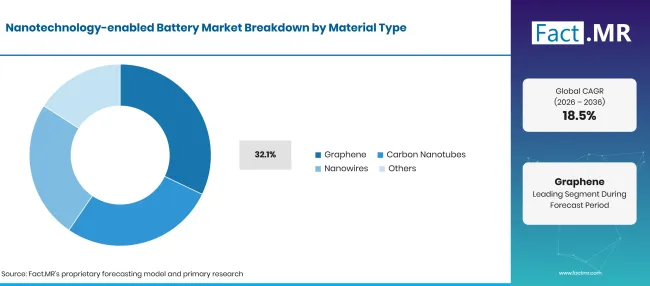
Nanotechnology Enabled Battery Market Breakdown Material Type | Source: Fact.MR
| Materialtyp | Teilen (2026) |
|---|---|
| Graphen (führendes Segment) | 55.7% |
| Andere Segmente kombiniert | 44.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Elektroden-Formulierer schätzen Graphen wegen seiner elektrischen Leitfähigkeit und seiner einschichtigen Kohlenstoffstruktur, die kleine Lasten ein dichtes leitfähiges Netzwerk ermöglicht. Es wirkt als Zusatzstoff in Kathoden und als Gerüst in Verbundanoden, was ihm eine Reichweite über mehrere Chemikalien verschafft. Die Nachfrage nach dem Graphen-Batterieformat zieht einen weiteren Vorteil von Schnelllade-Verbrauchergeräten. Kohlenstoffnanoröhren konkurrieren um dieselbe leitfähig-additive Rolle und werden oft als vorgemischte Pasten verkauft, eine Nische, die in leitenden CNT-Dispersionen verfolgt wird. Nanodrähte bleiben näher am Pilotmaßstab, wobei die Nutzung durch Wachstumskosten und Handhabung begrenzt ist. Die andere Materialgruppe umfasst Metalloxid-Nanopartikel und nanostrukturierte Beschichtungen, die auf Kathodenpartikeln verwendet werden.
Was unterstützt Automotive innerhalb der Anwendung?
Automobilindustrie erhält 52.0% des Umsatzes 2026.
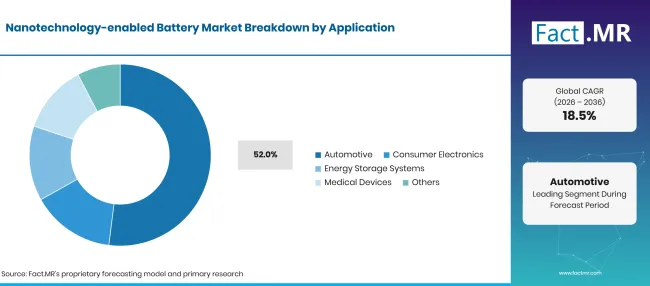
Nanotechnology Enabled Battery Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Automobil (führendes Segment) | 52.0% |
| Andere Segmente kombiniert | 48.0%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Fahrzeughersteller stehen vor einem direkten Tausch zwischen Packgewicht, Reichweite und Preis, und nanostrukturierte Anoden können alle drei verbessern. Silizium-Kohlenstoff-Verbundstoffe erhöhen die Lithiumspeicherkapazität pro Gramm, während Graphenadditive den Innenwiderstand verringern und das schnelle Laden unterstützen. Steigende Elektroauto-Volumina hält Automobilzellprogramme zum Hauptprüffeld für neue Elektrodenmaterialien, und Lieferverträge, die für eine Fahrzeugplattform abgeschlossen wurden, laufen oft fast ein Jahrzehnt. Unterhaltungselektronik ist der zweite Kanal, in dem dünne Geräte jede Steigerung der volumetrischen Energiedichte belohnen. Energiespeichersysteme verwenden Nanomaterialien hauptsächlich, um die Lebensdauer des Zyklus zu verlängern. Medizinprodukte haben einen kleinen, spezialisierten Marktanteil, der Zuverlässigkeit und zertifiziertes Angebot schätzt.
Wie beeinflusst der Batterietyp die Nachfrage?
Lithium-Ion macht 42.3% der Verkäufe 2026 aus.
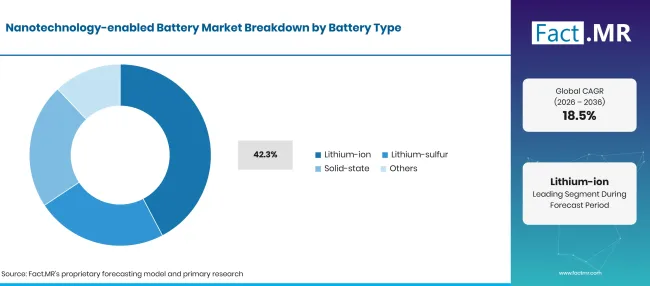
Nanotechnology Enabled Battery Market Breakdown Battery Type | Source: Fact.MR
| Batterietyp | Teilen (2026) |
|---|---|
| Lithium-Ion (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Zellkraftwerke, die für Graphitanoden und flüssige Elektrolyte gebaut sind, können Graphenadditive oder Siliziumanoden-Batteriematerialien mit bescheidenen Änderungen bei Mischungs- und Beschichtungsschritten aufnehmen. Diese Kompatibilität senkt die Kosten für die Erprobung von Nanomaterialien und hält Lithium-Ionen als erste Plattform für deren Verkauf – wie in der gesamten Lieferkette von Lithium-Ionen-Batterien zu sehen ist. Lithium-Schwefel-Zellen verwenden nanostrukturierte Kohlenstoffwirte, um Schwefel einzuschließen und den Kapazitätsverlust zu verlangsamen, aber die Volumina bleiben gering. Festkörper-Designs basieren auf dünnen Elektrolytschichten und sauberen Grenzflächen, einem Bereich, der mit Festkörperbatteriematerialien bedeckt ist. Beide Chemikalien werden die Nachfrage später im Prognosezeitraum erweitern.
Was unterstützt Industrial im Endnutzerbereich?
Industriell macht 71.0% des Werts von 2026 aus.
| Endnutzer | Teilen (2026) |
|---|---|
| Industriell (führendes Segment) | 71.0% |
| Andere Segmente kombiniert | 29.0%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Versorgungsunternehmen, Rechenzentren, Fabriken und Flottendepots kaufen Batterien in großen Blöcken und beurteilen sie anhand der Lebensdauer und Gesamtkosten pro gespeicherter Kilowattstunde. Nanostrukturierte Elektroden helfen Zellen, längere Zyklen zu halten, bevor die Kapazität schwindet, was für diese Käufer geeignet ist. Die US Energy Information Administration berichtete bis Ende 2025 über 43.6 GW an betriebsbetriebenen Batteriespeichern im Versorgungsmaßstab [6]. Automobil-Endnutzer kaufen über Fahrzeugprogramme mit langen Qualifikationszyklen. Unterhaltungselektronikmarken legen Wert auf dünne Formfaktoren und Schnellladen. Gesundheitsanwender benötigen kleine, zertifizierte Zellen für Implantate und tragbare Geräte, bei denen Silizium-Graphen-Verbundstoffe bewertet werden.
Was beschleunigt die Verbreitung des Nanotechnologie-basierten Batteriemarktes und was hält sie zurück?
Das Wachstum von Elektrofahrzeugen, dünnere Verbrauchergeräte und der Ausbau von Netzspeichern führen dazu, dass Graphen-, Nanoröhren- und Siliziummaterialien in kommerzielle Zellen gelangen. Materialkosten, das Aufwellen von Silizium beim Laden und die ungleichmäßige Dispersion in Elektrodenschlammen verlangsamen die Verbreitung weiterhin, und viele aufstrebende Chemie benötigen noch mehrere Jahre an Felddaten, bevor Käufer sich im großen Maßstab festlegen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Integration nanostrukturierter Materialien in Lithium-Ionen-Elektroden | +2.4% | Global | Kurzfristig (<=2 Jahre) |
| Produktion von Elektrofahrzeugen und Nachfrage nach Zellen mit höherer Energiedichte | +2.1% | Ostasien, Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Fortschrittliche Akkus in Smartphones und Wearables | +1.6% | Ostasien, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Wachstum der stationären Energiespeicherung | +1.2% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Kommerzielle Graphenelektrodenversorgung | +1.2% | Global | Kurzfristig (<=2 Jahre) |
| Expansion von Silizium-Kohlenstoff-Anodenanlagen | +1.0% | Nordamerika, Ostasien, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Nanomaterial-verbesserte Festkörperzellen | +0.8% | Japan, Deutschland, Vereinigte Staaten | Mittelfristig (2-4 Jahre) |
| Langlebige Zellen für die Netzspeicherung | +0.6% | Nordamerika, Westeuropa, Ostasien | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Hohe Produktionskosten spezialisierter Nanomaterialien | -0.9% | Global | Kurzfristig (<=2 Jahre) |
| Siliziumausdehnung und Elektrodenabbau während des Zyklus | -0.7% | Global | Kurzfristig (<=2 Jahre) |
| Komplexe Dispersions- und Elektrodenbeschichtungsprozesse | -0.5% | Ostasien, Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Begrenzte Feldvalidierung aufkommender Chemikalien | -0.3% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Welche Länder skalieren bis 2036 den nanotechnologie-gestützten Batteriemarkt?
| Land | CAGR (2026 bis 2036) |
|---|---|
| Vereinigte Staaten | 23.8% |
| Vereinigtes Königreich | 22.9% |
| Deutschland | 21.7% |
| Japan | 19.4% |
| Brasilien | 13.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was unterstützt die Adoption in den Vereinigten Staaten?
23.8% CAGR, angetrieben von bundesstaatlicher Forschungsförderung und neuen inländischen Anodeanlagen.
Netzspeicher sind ein großer Standort für langlebige Zellen, mit etwa 43.6 GW Batteriespeicher im Versorgungsmaßstab, die Ende 2025 betrieben werden [6]. Im Bereich der Materialien genehmigte das US-Energieministerium im April 2026 ein Projekt für die University of North Dakota zum Bau und Testen eines plasmaunterstützten Reaktors für Siliziumanodematerialien, wobei die Graphenproduktion und Batterietests im Rahmen des Umfangs enthalten sind [7]. Anlagen wie der Moses Lake Standort in Sila fügen die inländische Siliziumanodenversorgung hinzu [5].
Wie wächst die Nachfrage im Vereinigten Königreich?
22.9% CAGR, unterstützt durch eine schnell wachsende emissionsfreie Fahrzeugflotte.
Das Verkehrsministerium meldete 2025 erstmals 473,000 emissionsfreie Fahrzeuge, was 24% entspricht 23% Neuzulassungen [8]. Lizenzierte emissionsfreie Fahrzeuge erreichten bis Dezember 2025 1,737,000 [8]. Diese Flotte sorgt für eine stetige Nachfrage nach Zellen mit höherer Energiedichte, und britische Forschungsgruppen sind an Siliziumanoden und entwickelten leitfähigen Kohlenstoffen aktiv, die sich für die Pilotproduktion eignen.
Was unterstützt das Wachstum Deutschlands?
21.7% CAGR, gestützt auf eine umfangreiche Fahrzeugfertigungsbasis.
Das Kraftfahrt-Bundesamt verzeichnete 2025 in Deutschland 545,142 neue batterieelektrischen Pkw, einen 19.1% Anteil an den Zulassungen und 43.2% mehr als 2024 [9]. Deutsche Fahrzeughersteller gehören zu den Hauptabnehmern von Hochenergiezellen in Europa. Die European Battery Booster Strategy unterstützt Zell- und Materialanlagen in der gesamten EU, was deutschen Automobilherstellern mehr lokale Quellen für silizium-Kohlenstoff- und Graphen-angereicherte Zellen verschafft [4].
Wie schlägt sich Japan ab?
19.4% CAGR, was eine ausgereifte Zellindustrie widerspiegelt, die von einer höheren Basis aus wächst.
Japans Batterie- und Energieindustriestrategie, veröffentlicht im Juni 2026, zielt darauf ab, von 2030 bis Mitte der 2030er Jahre GWh ein Jahr für die Produktion von inländischen Batterien zu 150 und bis 2030 die volle kommerzielle Nutzung von reinen Festkörperbatterien zu nutzen [10]. Heimische Zellenhersteller setzen auf Silizium-Negativelektroden, um die Batteriekapazität von Elektrofahrzeugen zu erhöhen [2]. Die Festkörperarbeit basiert ebenfalls auf dünnen nanostrukturierten Elektrolyt- und Elektrodenschichten.
Wie entwickelt Brasilien die Nachfrage?
13.7% CAGR, da die Einführung von Elektroautos über die frühe Phase hinausgeht.
Der Verkauf von Elektroautos in Brasilien verdoppelte sich 2024 auf 125,000 und erreichte laut IEA [1einen Umsatzanteil über 6%. Die meisten dieser Fahrzeuge wurden importiert, sodass die lokale Nachfrage nach Nanomaterialzellen hauptsächlich über fertige Fahrzeuge ankommt. Das Wachstum der Solar- und Winderzeugung eröffnet auch Raum für stationäre Speicher, wo langlebige Zellen mit der Entwicklung der lokalen Montage an Anteil gewinnen werden.
Wer führt den Markt für nanotechnologiefähige Akku an?
Der Wettbewerb teilt sich in drei Gruppen auf. Hersteller großer Zellen, nämlich Samsung SDI, Panasonic Energy, LG Energy Solution und Wanxiang A123 Systems, kontrollieren den Kundenzugang und die Anlagenkapazität und setzen Nanomaterialien ein, wenn die Materialien in bestehende Linien passen. Samsung SDI stellte im März [12auf der InterBattery 2026 ein Muster eines Beuteltyp-All-Solid-State-Akkus vor, während LG Energy Solution Trockenelektroden-Pilotlinien in seinem Werk in Ochang in Korea baut und 2028 die kommerzielle Produktion anstrebt [13].
Siliziumzellspezialisten Amprius Technologies und Enovix verkaufen fertige Zellen an Kunden aus der Luftfahrt, der Verteidigung und im Telefon; Amprius nahm Nanotech Energy im Februar 2026 als ersten US-Vertragshersteller hinzu [11]. Die Materiallieferanten Sila, Group14 Technologies und Resonac verkaufen an alle Anodenpulver und leitfähige Kohlenstoffe. Der Erfolg hängt davon ab, welche Lieferanten Laborergebnisse im Anlagenmaßstab erreichen, die Chargenqualität stabil halten und langfristige Emissionen von Zellherstellern sichern können.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Samsung SDI, Panasonic Energy, LG Energy Solution, Wanxiang A123 Systems, Amprius Technologies, Enovix, Sila, Group14 Technologies und Resonac.
- Samsung SDI
- Panasonic Energy
- LG Energy Lösung
- Wanxiang A123 Systeme
- Amprius Technologies
- Enovix
- Sila
- Group14 Technologies
- Resonac
Bibliographie
- [1] Internationale Energieagentur. (2025, Mai 14). Global EV Outlook 2025: Zusammenfassung.
- [2] Panasonic Energy Co., Ltd. (2026, Februar 5). Die neueste Technologie von Panasonic Energy: Die Herausforderung, die Kapazität von Lithium-Ionen-Batterien für Elektrofahrzeuge zu erhöhen.
- [3] Enovix Corporation. (2026, Januar 13). Unabhängige Tests bestätigen, dass Enovix KI1 935 Wh/L erreicht: einen neuen Maßstab für Smartphone-Akkus setzt.
- [4] Europäische Kommission. (2026, Januar 28). Mitteilung der Kommission: Batterie-Booster-Strategie.
- [5] Sila Nanotechnologies, Inc. (2025, September 23). Sila eröffnet die erste Siliziumanodenfabrik im Automobilmaßstab des Landes und läutet damit eine neue Ära für die US-Batterieproduktion ein.
- [6] US-Energieinformationsbehörde. (2026, August 7). Die Batteriespeicherkapazität hat in den letzten drei Jahren im Durchschnitt 70% Wachstum erreicht.
- [7] US-Energieministerium. (2026, April 29). Herstellung von Siliziumanodematerialien für Li-Ionen-Batterien.
- [8] Verkehrsministerium. (2026, April 29). Fahrzeugzulassungsstatistiken, Vereinigtes Königreich: 2025.
- [9] Kraftfahrt-Bundesamt. (2026, Januar 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz.
- [10] Ministerium für Wirtschaft, Handel und Industrie. (2026, Juni 2). Batterie- und Energieindustriestrategie.
- [11] Amprius Technologies, Inc. (2026, Februar 3). Amprius sichert sich strategischen US-basierten Fertigungspartner zur Skalierung der inländischen Siliziumanoden-Batterieproduktion.
- [12] Samsung SDI Co., Ltd. (2026, März 9). SAMSUNG SDI stellt eine All-Solid-State-Batterie für physische KI vor.
- [13] LG Energy Solution Ltd. (2025, September 22). LG Energy Solution eröffnet mit dem modernsten Trockenelektrodenverfahren neuen Wert für Kunden.
Dieser Bericht beantwortet
- Wie wird der Umsatz über Materialtyp, Anwendung, Batterietyp und Endnutzer aufgeteilt?
- Warum hält Graphen die oberste Materialposition, und wo passen Kohlenstoffnanoröhren und Nanodrähte hinein?
- Welche Trends in Elektrofahrzeugen und Elektronik erzeugen die stärkste Anziehungskraft für nanostrukturierte Elektroden?
- Was unterscheidet Lithium-Ionen-, Lithium-Schwefel- und Festkörperzellen bei der Verwendung von Nanomaterialien?
- Wie unterscheiden sich die Wachstumsraten zwischen den Vereinigten Staaten, dem Vereinigten Königreich, Deutschland, Japan und Brasilien?
- Wo konkurrieren Zellhersteller, Silizium-Zellspezialisten und Materiallieferanten?
Was deckt der Nanotechnologie-fähige Batteriemarkt ab?
Diese Studie bewertet Batteriezellen und Elektrodenmaterialien, deren Leistung von nanoskaligen Strukturen abhängt. Graphenplatten, Kohlenstoffnanoröhren, Nanodrähte, Silizium-Nanopartikel und nanostrukturierte Beschichtungen fallen alle in die Definition, wenn sie in eine kommerzielle Zelle eingebaut werden.
Der Wert wird auf Zell- und Materialebene in Lithium-Ionen-, Lithium-Schwefel- und Festkörperchemikalien gezählt. Batteriepacks, Fahrzeuge und Geräte werden nicht vollständig bewertet, daher spiegeln die Zahlen nur den nanotechnologiebasierten Batterieinhalt wider.
Was ist im Umfang enthalten?
Graphen-, Kohlenstoffnanoröhren- und Nanodrahtmaterialien, die für den Einsatz in Batterieelektroden verkauft werden.
Silizium-Kohlenstoff- und andere nanostrukturierte Anodenmaterialien, die an Zellhersteller verkauft werden.
Fertige Zellen, die Nanomaterialelektroden in Fahrzeugen, Elektronik, Speichersystemen und medizinischen Geräten verwenden.
Länderabdeckung für die Vereinigten Staaten, das Vereinigte Königreich, Deutschland, Japan und Brasilien sowie alle sieben Regionen.
Was ist vom Umfang ausgeschlossen?
Konventionelle Lithium-Ionen-, Blei-Säure- und Nickelzellen ohne nanoskalige Elektrodenmaterialien.
Der volle Wert von Fahrzeugen, Telefonen, medizinischen Geräten und Lagereinrichtungen, die diese Zellen nutzen.
Die Graphen- und Nanoröhrenproduktion wurde für Außenbereiche von Batterien wie Verbundwerkstoffen und Beschichtungen verkauft.
Bergbau, Batterie-Recyclingdienste und nicht verwandte elektronische Bauteile.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
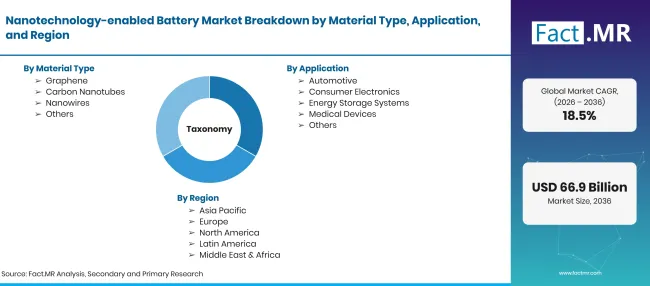
Factmr Nanotechnology Enabled Battery Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Batteriezellen und Elektrodenmaterialien, die Graphen, Kohlenstoffnanoröhren, Nanodrähte oder konstruierte Nanostrukturen verwenden, um die Energiedichte, Leitfähigkeit, Ladegeschwindigkeit oder Zykluszeit zu erhöhen. |
| Materialtyp | Graphen; Kohlenstoffnanoröhren; Nanodrähte; Andere |
| Anwendung | Automobil; Unterhaltungselektronik; Energiespeichersysteme; Medizinische Geräte; Andere |
| Batterietyp | Lithium-Ionen; Lithium-Schwefel; Festkörper; Andere |
| Endnutzer | Industrie; Automobil; Unterhaltungselektronik; Gesundheitswesen; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigte Staaten; Vereinigtes Königreich; Deutschland; Japan; Brasilien |
| Profilierte Unternehmen | Samsung SDI; Panasonic Energy; LG Energy Solution; Wanxiang A123 Systems; Amprius Technologies; Enovix; Sila; Group14 Technologies; Resonac |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Zell- und Materialkapazität wird mit dem Bedarf an Elektrofahrzeugen, Elektronik und Speicher abgebildet, wobei der Nanomaterialgehalt chemisch erfasst wird. |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Wie ist der Markt segmentiert?
-
Nach Materialtyp
- Graphen
- Kohlenstoffnanoröhren
- Nanodrähte
- Weitere
-
Nach Anwendung
- Automobil
- Unterhaltungselektronik
- Energiespeichersysteme
- Medizinische Geräte
- Weitere
-
Nach Batterietyp
- Lithium-Ion
- Lithium-Schwefel
- Festkörper
- Weitere
-
Nach Endnutzer
- Industriell
- Automobil
- Unterhaltungselektronik
- Gesundheitswesen
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für nanotechnologiegestützte Batterien im Jahr 2026?
Welche Wachstumsrate wird der Markt für nanotechnologiefähige Batterien verzeichnen?
Welcher Materialtyp führt an?
Welche Bewerbung führt dazu?
Welche Batterie-Typen sind die Kabel?
Welche Endnutzer-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen