- Market Value (2025): USD 287.4 Bn
- Estimated Value (2026): USD 299.5 Bn
- Forecast Value (2036): USD 449.9 Bn
- CAGR (2026-2036): 4.2%
Was wird der Markt für starre Verpackungen für Lebensmittel und Getränke bis 2036 voraussichtlich wert sein?
USD 299.5 Milliarden im Jahr 2026 bis USD 449.9 Milliarden bis 2036, mit einem 4.2% CAGR.
- Der Markt für starre Verpackungen für Lebensmittel und Getränke erreichte 2025 USD 287.4 Milliarden.
- Laut Fact.MR Analyse wird erwartet, dass der Umsatz von USD 299.5 Milliarden im Jahr 2026 auf USD 449.9 Milliarden bis 2036 steigen wird.
- Es wird erwartet, dass der Markt von 2026 bis 2036 um 4.2%CAGR wächst, da Lebensmittelverarbeiter und Getränkefüller weiterhin feste Schutzpackungen kaufen.
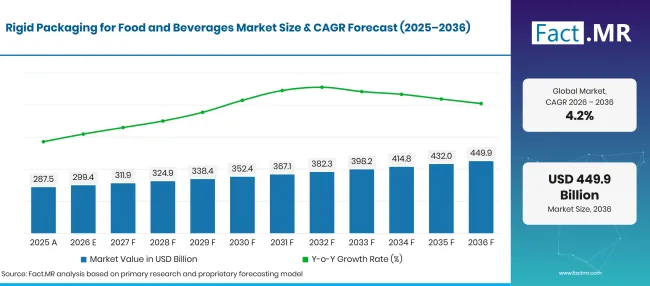
Factmr Rigid Packaging For Food And Beverages Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 287.4 |
| 2026 | Schätzung | 299.5 |
| 2036 | Vorhersage | 449.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 4.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für starre Verpackungen für Lebensmittel und Getränke?
USD 150.4 Milliarden absolute Chance zwischen 2026 und 2036, wobei Kunststoffverpackungen und Kunden aus der Lebensmittelindustrie die Hauptverkaufsbasis bilden.
- Nachfragetreiber auf dem Markt
- Getränkeabfüller benötigen leichte Behälter, die ihre Form auf schnell füllenden Linien halten. Kunststoffflaschen bieten Designflexibilität, während Metalldosen effizientes Stapeln und kontrollierte Portionsgrößen ermöglichen. Behälterhersteller konkurrieren in Sachen Verschlusszuverlässigkeit und Linienkompatibilität.
- Frische Lebensmittelverpackungen basieren auf Tabletts und versiegelten Behältern, um gekühlte oder zubereitete Lebensmittel während der Lieferung zu schützen. Packtiefe und Materialsteifigkeit beeinflussen, wie viel Produkt ein Händler in gekühlte Displays laden kann.
- Markeninhaber vergleichen Verpackungsformate, indem sie die Befüllungs- und Transportkosten gemeinsam betrachten. Ein leichterer Container kann die Versandkosten senken, vorausgesetzt, er bleibt stabil genug für automatisierte Handhabung.
- Verpackungscompliance-Teams überprüfen Materialentscheidungen, da die Recyclingverpflichtungen immer detaillierter werden. Eurostat berichtete, dass die EU im Oktober 20251im Oktober 2025 79.7 Millionen Tonnen Verpackungsabfälle erzeugt hat.
- Analysierte Schlüsselsegmente
- Nach Materialtyp: Kunststoff stellt 2026 42.3% Anteil dar, was den weitverbreiteten Einsatz in Getränkeflaschen und Lebensmittelbehältern widerspiegelt.
- Nach Produkttyp: Flaschen und Gläser machen 2026 40.8% Anteil aus, da Füllanlagen standardisierte Behälterformulare verwenden.
- Nach Anwendung: Getränke halten 2026 43.7% Marktanteil, angeführt von wiederholten Behälterkäufen durch Getränkehersteller.
- Nach Endnutzer: Die Lebensmittelindustrie macht 2026 54.1% Anteil dar, was die Verpackungen für verarbeitete und haltbare Lebensmittel widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Starre Containerverträge hängen davon ab, wie gut eine Packung auf der bestehenden Produktlinie des Kunden funktioniert. Der Preis des leeren Behälters ist nur ein Teil dieser Wahl. Hersteller, die zuverlässige Verschlüsse mit zuverlässiger Materialversorgung kombinieren, erhalten wahrscheinlich Wiederholungsbestellungen, besonders wenn Getränkemarken das Gewicht der Packung oder die Spezifikationen für den Recyclinginhalt ändern."
- Strategische Auswirkungen
- Behälterhersteller müssen neue Flaschengewichte auf Fallfestigkeit und Füllleistung testen, bevor die Entwürfe in die Routineproduktion gehen. Ein geringerer Harzverbrauch hat nur begrenzten Wert, wenn die Packungen während der Verteilung versagen.
- Lebensmittelverarbeiter sollten zu Beginn der Produktentwicklung die Anforderungen an das Versiegeln und Stapeln von Tabletts prüfen. Änderungen nach der Inbetriebnahme einer Fülllinie erhöhen die Umwandlungskosten.
- Markeninhaber benötigen klare Materialspezifikationen für Recyclingunterlagen und Verpackungsetiketten. Eine getrennte Behandlung von Glas, Kunststoff und Metall kann den Geschäftsplan für jedes Format verändern.
- Verpackungsvertriebe helfen kleineren Lebensmittelbetrieben, die Mindestbestellmengen und die Lieferzeiten zu verwalten. Eine zuverlässige Versorgung identischer Deckel und Behälter reduziert zudem vermeidbare Linienwechsel.
Deutschland wird voraussichtlich bis 2036 einen 4.8% CAGR verzeichnen, gefolgt von Brasilien mit 4.4%. Die Vereinigten Staaten werden mit 4.0%prognostiziert, während das Vereinigte Königreich 3.6%erreicht. Japan folgt mit 3.2%, wobei etablierte Füllanlagen und Sammelsysteme Entscheidungen über den Containeraustausch beeinflussen.
Wie unterteilt sich der Markt für starre Verpackungen für Lebensmittel und Getränke nach Segmenten?
Plastikbleien mit 42.3%; Bottles & Jars halten 2026 40.8% Anteil.
Welcher Materialtyp dominiert?
Plastic hält 2026 42.3% Anteil.
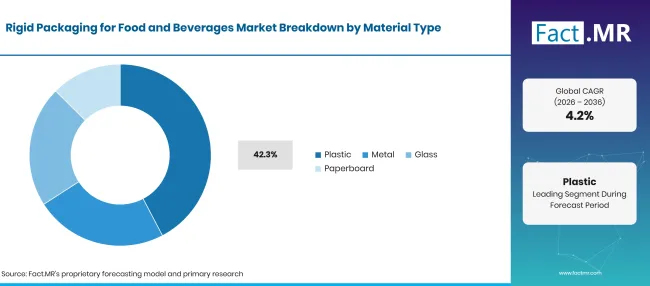
Factmr Rigid Packaging For Food And Beverages Market Breakdown Material Type | Source: Fact.MR
| Materialtyp | Teilen (2026) |
|---|---|
| Kunststoff (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Kunststoff führt 2026 das Materialtypsegment an. Getränkefüller wünschen oft klare Behälter, die das Produkt sichtbar machen, während Milchverpackungen Steifigkeit in der Nähe der Dichtung benötigen. Metalldosen schützen Produkte, die eine geschlossene Barriere benötigen, während der gesamten Lagerung. Glasgefäße bieten ein anderes Aussehen und tolerieren etablierte Heißfüllungsprozesse, wenn das Design geeignet ist.
Was führt das Produkttypsegment?
Bottles & Jars machen 2026 40.8% Anteil aus.
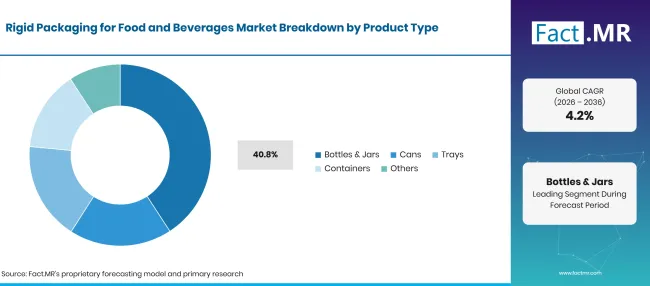
Factmr Rigid Packaging For Food And Beverages Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Bottles & Jars (führender Segment) | 40.8% |
| Andere Segmente kombiniert | 59.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Flaschen und Gläser eignen sich für wiederholte Befüllungen, da Hals- und Verschlussmaße standardisiert werden können. Lebensmittelmarken verwenden Gläser für Aufstriche und Soßen, während Getränkeunternehmen Flaschen in großen Stückzahlen kaufen. Dosen sind attraktiv, wenn kompakte Verpackung und vollständiger Verschluss wertvoll sind. Tabletts helfen den Verarbeitern, fertige Mahlzeiten oder Fleischprodukte auszustellen.
Welche Anwendung macht den Hauptanteil aus?
Getränke machen im Jahr 2026 43.7% Anteil aus.
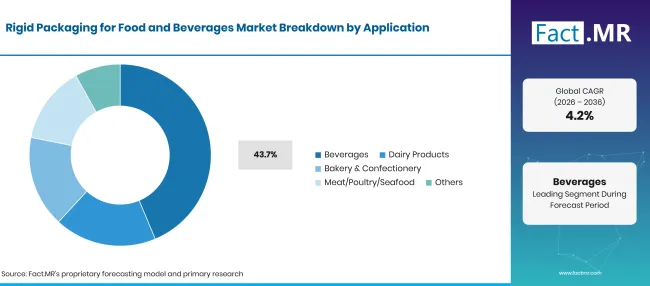
Factmr Rigid Packaging For Food And Beverages Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Getränke (Hauptsegment) | 43.7% |
| Andere Segmente kombiniert | 56.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Getränke hält 2026 den 43.7% Anteil. Milchprodukte sind ebenfalls auf starre Behälter angewiesen, bei denen Handhabung und Wiederversiegelung sinnvoll sind. Bäckerei- und Süßwarenwaren verwenden Tabletts und Behälter zur Trennung und zum Zerkleinerungsschutz. Fleisch, Geflügel und Meeresfrüchte benötigen Packungen, die für Kühllagerung und Versiegelungskontrollen geeignet sind.
Wie beeinflusst der Einkauf durch Endnutzer die Verkäufe?
Die Lebensmittelindustrie macht im Jahr 2026 54.1% Anteil aus.
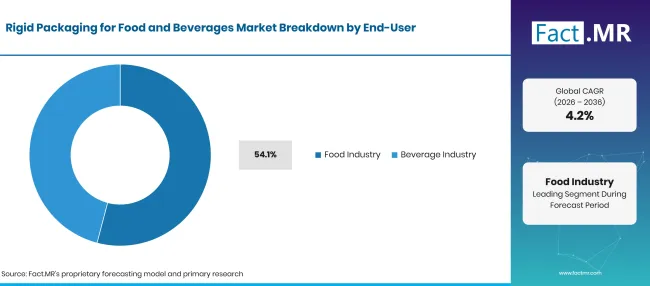
Factmr Rigid Packaging For Food And Beverages Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Lebensmittelindustrie (führendes Segment) | 54.1% |
| Andere Segmente kombiniert | 45.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Lebensmittelfabriken wählen Obst- und Gemüseverpackungsschalen und andere Behälter aus, um Füllanlagen, Portionsgröße und den Warentransport durch die Lagerhäuser anzupassen. Sie überprüfen auch die Verpackungskosten mit dem Verkaufswert des Produkts. Getränkehersteller arbeiten mit Dosen- und Flaschenlieferanten an Spezifikationen zusammen, die die Wartezeit sichern. Beide Gruppen streben zuverlässige Lieferungen an, da der Austausch eines Behälters auch bedeuten kann, Etiketten und Verschlüsse zu ändern.
Was beschleunigt die Einführung von starren Verpackungen für Lebensmittel- und Getränkemarkt, und was hält sie zurück?
Wiederholtes Abfüllen von Lebensmitteln und Getränken unterstützt den Kauf, während Recyclingkosten und Verpackungsumwandlungskosten die Materialauswahl beeinflussen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Fülllinienkompatibilität | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Getränkebehälterauffüllung | +0.7% | Global | Kurzfristig (≤2 Jahre) |
| Haltbarkeitsanforderungen für Lebensmittel | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Vielfalt der Einzelhandelsverpackungen | +0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Design von recycelbaren Behältern | +0.3% | Europa, Japan | Langfristig (≥4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Leichte Flaschen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Kann Netzwerke versorgen | +0.5% | Amerika | Kurzfristig (≤2 Jahre) |
| Qualitäten für recycelte Materialien | +0.4% | Europa | Mittelfristig (2–4 Jahre) |
| Standardisierte Schließungen | +0.3% | Global | Langfristig (≥4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kosten für Harz- und Metallinputs | -0.7% | Global | Kurzfristig (≤2 Jahre) |
| Recyclinggebühr-Exposition | -0.6% | Europa | Mittelfristig (2–4 Jahre) |
| Umstellungskosten für die Füllleitung | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Materialrückgewinnungsgrenzen | -0.3% | Global | Langfristig (≥4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für starre Verpackungen für Lebensmittel und Getränke?
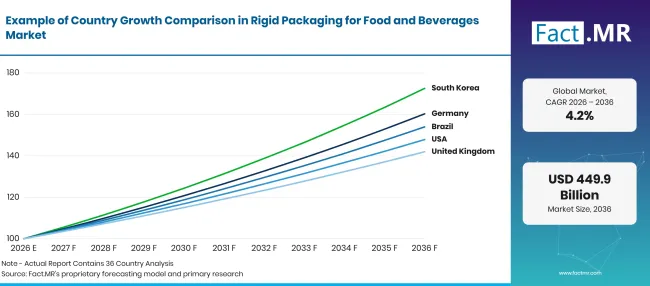
Factmr Rigid Packaging For Food And Beverages Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 4.8% |
| Brasilien | 4.4% |
| Vereinigte Staaten | 4.0% |
| Vereinigtes Königreich | 3.6% |
| Japan | 3.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Warum verstärkt Deutschland den Einsatz starrer Lebensmittelverpackungen?
4.8% CAGR, verbunden mit Materialrückgewinnungssystemen und zuverlässigen Lebensmittelverpackungsspezifikationen.
Deutschland' s wiederverwendbare Flaschen- und Behältersysteme prägen das Verpackungsdesign für Getränke- und Lebensmittelhersteller. Im Februar 2026 berichtete Destatis, dass im Jahr 2024 1.883 Millionen Tonnen Glasverpackungen gesammelt oder zurückgebracht wurden [4]. Lokale Glasmacher und Lebensmittelverpackungsverarbeiter arbeiten mit Füllstoffen auf wiederholbaren Flaschenmaßen.
Wie entwickelt Brasilien starre Verpackungsverkäufe?
4.4% CAGR, geprägt von Getränkedosenfüllung und Anforderungen an Lebensmittelverarbeitung.
Brasilianische Getränkefüller arbeiten mit Dosenherstellern zusammen, um lange Verpackungslaufzeiten und häufige Lieferzeiten zu verwalten. Ball' die Unternehmensankündigung im November 2025 beschrieb seine südamerikanischen Getränkeverpackungsaktivitäten [2]. Getränkehersteller wählen Dosengrößen entsprechend der Produktion ihrer Füllanlagen. Lebensmittelverarbeiter verwenden Behälter und versiegelte Behälter, um verarbeitete Waren auf längeren Inlandsrouten zu schützen.
Was unterstützt den Kauf starrer Verpackungen in den Vereinigten Staaten?
4.0% CAGR, verbunden mit der Getränkefüllungsmaßnahme und wiederholten Bestellungen von verpackten Lebensmitteln.
US-Getränkeabfüller kaufen Flaschen und Dosen in Mengen, die mit Hochgeschwindigkeitsabfüllvorgängen übereinstimmen. Im August 2026 berichtete das U.S. Census Bureau, dass E-Commerce im zweiten Quartal 2026 17.1% der saisonbereinigten Einzelhandelsumsätze ausmachte [5]. Lebensmittelmarken bewerten die Verschlussdichtigkeit, da versiegelte Packungen Transport und Lagerhandhabung standhalten müssen.
Wie passt das Vereinigte Königreich die Auswahl an starren Behältern an?
3.6% CAGR, beeinflusst von Produzentengebühren und dokumentierter Materialbergung.
Britische Lebensmittel- und Getränkemarken überprüfen starre Verpackungsmaterialien im Hinblick auf erweiterte Herstellerverantwortungsgebühren. Im September 2026 meldete Defra eine vorläufige Recyclingrate für Glasverpackungen von 75.1% für 2025 [3]. Getränkebetriebe verwenden weiterhin Flaschen und Dosen, die bewährte Leitungsgeschwindigkeiten anpassen. Lebensmittelunternehmen verlangen Tabletts mit zuverlässigen Versiegelungen für gekühlte Produkte.
Warum kauft Japan weiterhin starre Lebensmittelbehälter?
3.2% CAGR, unterstützt durch eine etablierte Containerfertigung und präzise Packmaße.
Japanische Lebensmittelunternehmen arbeiten mit Containerzulieferern zusammen, um die Packungsmaße sowohl bei der Füllung als auch im Einzelhandel einheitlich zu halten. Verpackungsanbieter in Japan arbeiten weiterhin mit Lebensmittel- und Getränkefüllern an der Kompatibilität und Materialspezifikationen zusammen. Getränkehersteller legen Wert auf Verschlusspassung und kontrollierte Flaschenformen.
Wer leitet den Markt für starre Verpackungen für Lebensmittel und Getränke?
Amcor, Ardagh, Crown und Ball decken verschiedene starre Verpackungsmaterialien ab, ebenso wie Sonoco und andere Containerhersteller.
Amcor bedient Lebensmittel- und Getränkekunden mit Kunststoffverpackungsformaten und übernahm nach der Fusion 2025 die Berry-Betriebe. Die Ardagh Group liefert Glas- und Metallbehälter über ihre operativen Geschäftsbereiche. Crown Holdings und Ball konzentrieren sich auf Metallverpackungen, einschließlich Getränkedosen. Die Eignung jedes Unternehmens hängt von Materialwahl und Füllbetrieb des Kunden ab, nicht von einer einheitlichen All-Format-Bewertung.
Sonoco Products Company liefert Verpackungen für Verbraucher und papierbasierte Behälter. Sealed Air Corporation ist im Bereich Lebensmittelverpackungen aktiv, einschließlich starrer und halbstarrer Lösungen innerhalb eines breiteren Schutzverpackungsgeschäfts. Tetra Pak International S.A. ist mit papierbasierten Lebensmittel- und Getränkekartons verbunden, von denen viele Verbundverpackungen sind und an der Grenze einer streng reinen Definition liegen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation; Sonoco Products Company; Ball Corporation; Crown Holdings, Inc.; Tetra Pak International S.A.
- Ardagh Group S.A.
- Amcor Plc
- Sealed Air Corporation
- Sonoco Products Company
- Ball Corporation
- Crown Holdings, Inc.
- Tetra Pak International S.A.
Bibliographie
- [1] Eurostat. (2025, Oktober 22). Plastikverpackungsabfälle in der EU: 35.3 kg pro Person.
- [2] Ball Corporation. (2025, November 4). Ball meldet Ergebnisse des dritten Quartals 2025.
- [3] Ministerium für Umwelt, Lebensmittel und ländliche Angelegenheiten. (2026, September 23). UK-Statistiken zu Abfall. GOV.UK.
- [4] Statistisches Bundesamt (Destatis). (2026, Februar 23). Abfallentsorgung 2024: Art und Menge der im Berichtsjahr 2024 gesammelten/zurückgenommenen Verpackungen.
- [5] U.S. Census Bureau. (2026, August 18). Vierteljährliche Einzelhandels-E-Commerce-Umsätze: Zweites Quartal 2026.
- [6] Japanisches Verpackungsinstitut. (2026, Juli 1). 2025 [Überblick über die Versandstatistiken der japanischen Verpackungsindustrie 2025].
Dieser Bericht beantwortet
- Der Bericht untersucht, wie Plastikflaschen und Metalldosen um Bestellungen für Lebensmittel- und Getränkeverpackungen konkurrieren.
- Materialvergleiche umfassen das Gewicht des Behälters, das Verschlussdesign und die Eignung für gängige Füllmethoden.
- Die Länderanalyse folgt Deutschland, Brasilien, den Vereinigten Staaten, dem Vereinigten Königreich und Japan.
- Getränkeanwendungen und Einkäufe in der Lebensmittelindustrie werden anhand ihrer Segmentpositionen für 2026 bewertet.
- Die Wettbewerbsbewertung unterscheidet direkte Lieferanten für starre Behälter von benachbarten Papierkartonunternehmen.
Was deckt der Rigid Packaging for Food and Beverages Market ab?
Der Markt umfasst Kunststoff-, Metall-, Glas- und qualifizierte starre Pappverpackungen, die an Lebensmittel- und Getränkehersteller verkauft werden. Er umfasst Flaschen, Dosen und Behälter, deren Form auch bei normaler Handhabung stabil bleibt. Allein verkaufte Verpackungsfolien fallen außerhalb dieser Grenze. Verwandte Materialbewertungen für starre Kunststoffverpackungen und Metalldosen sind verfügbar.
Was ist im Umfang enthalten?
Lebensmittel- und Getränkebehälter fallen in den Anwendungsbereich, wenn der Artikel als starres Schutzpaket verkauft wird.
Flaschen und Gläser servieren Getränke und Lebensmittel, die beim Einfüllen eine definierte Form benötigen. Dosen sind für Getränke und geeignete Lebensmittelanwendungen enthalten. Starre Tabletts und Behälter zählen ebenfalls, wenn sie Teil der fertigen Verpackung sind, die an Verarbeiter geliefert wird.
Was ist vom Umfang ausgeschlossen?
Lose flexible Filme und Beutel fallen außerhalb dieser Definition des starren Behälters.
Auch Füllmaschinen und Recyclinggeräte sind ausgeschlossen, da deren Verkäufe Ausrüstungsverkäufe und nicht Umsätze aus Behältern sind. Sekundärverkäufe von gebrauchtem Kunststoff oder Glas zählen nicht als Neukäufe mit fertigen Packungen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
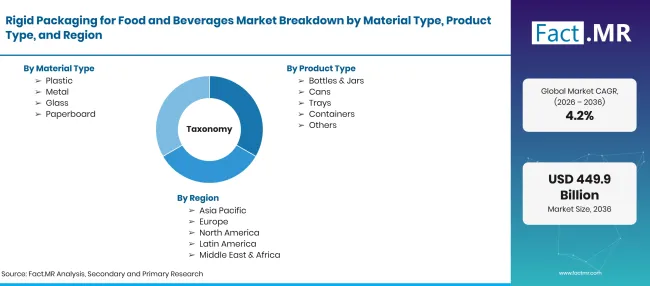
Factmr Rigid Packaging For Food And Beverages Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden in den Jahren 2026 und 2036; CAGR 2026 bis 2036 |
| Marktdefinition | Starre Behälter, die zum Schutz und Vertrieb von Lebensmitteln und Getränken verkauft werden. |
| Materialtyp | Kunststoff; Metall; Glas; Pappplatte |
| Produkttyp | Flaschen und Gläser; Dosen; Tabletts; Behälter; Sonstiges |
| Anwendung | Getränke; Milchprodukte; Bäckerei & Süßwaren; Fleisch/Geflügel/Meeresfrüchte; Weitere |
| Endnutzer | Lebensmittelindustrie; Getränkeindustrie |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation; Sonoco Products Company; Ball Corporation; Crown Holdings, Inc.; Tetra Pak International S.A. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Vergleich von Verpackungsanwendungen, Materialeigenschaften, Vorschriften, offiziellen Statistiken und Herstelleraktivitäten |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Materialtyp
- Kunststoff
- Metall
- Glas
- Pappkarton
-
Nach Produkttyp
- Flaschen & Gläser
- Dosen
- Tabletts
- Behälter
- Weitere
-
Nach Anwendung
- Getränke
- Milchprodukte
- Bäckerei & Konditorei
- Fleisch/Geflügel/Meeresfrüchte
- Weitere
-
Nach Endnutzer
- Lebensmittelindustrie
- Getränkeindustrie
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für starre Verpackungen für Lebensmittel und Getränke im Jahr 2026?
Was ist der CAGR des Marktes für starre Verpackungen für Lebensmittel und Getränke von 2026 bis 2036?
Welcher Materialtyp führt den Markt für starre Verpackungen für Lebensmittel und Getränke an?
Welcher Produkttyp führt den Markt für starre Verpackungen für Lebensmittel und Getränke an?
Wer sind die führenden Unternehmen im Markt für starre Verpackungen für Lebensmittel und Getränke?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen