- Market Value (2025): USD 1.4 Bn
- Estimated Value (2026): USD 1.48 Bn
- Forecast Value (2036): USD 2.5 Bn
- CAGR (2026-2036): 5.4%
Was wird der Markt für statische Orthesen bis 2036 voraussichtlich wert sein?
USD 1.48 Milliarden im Jahr 2026 bis USD 2.5 Milliarden bis 2036 bei einem 5.4% CAGR.
- Der Markt für statische Orthesen wurde 2025 mit USD 1.4 Milliarden bewertet, wobei die Ausgaben für verschriebene Zahnspangen und immobilisierende Stützen gekoppelt waren.
- Der Umsatz wird voraussichtlich von USD 1.48 Milliarden im Jahr 2026 auf USD 2.5 Milliarden bis 2036 steigen, da Kliniken Geräte für Gelenkschutz und Rehabilitation einbauen.
- Die 5.4% CAGR für 2026 bis 2036 spiegelt die Nachfrage von Patienten wider, die nach einer Verletzung oder während der Langzeitpflege eine kontrollierte Positionierung benötigen.
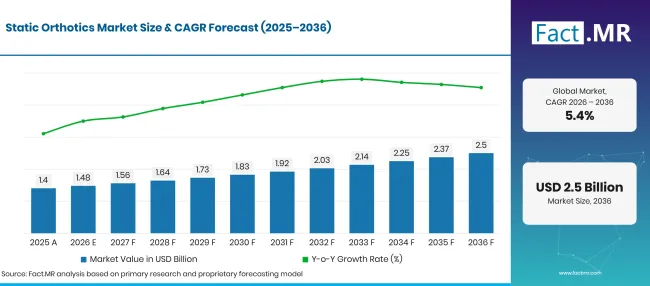
Static Orthotics Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 1.4 |
| 2026 | Schätzung | 1.48 |
| 2036 | Vorhersage | 2.5 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für statische Orthesen?
Die Prognose entspricht bis 2036 einen zusätzlichen jährlichen Marktwert von USD 1.0 Milliarden.
- Nachfragetreiber auf dem Markt
- Orthesenärzte benötigen Geräte, die ausgewählte Bewegungen einschränken, ohne Druck auf die Haut auszuüben.
- Kliniker, die Menschen mit anhaltenden Mobilitätseinschränkungen behandeln, benötigen eine verstellbare Immobilisierung und eine zuverlässige Passform.
- Rehabilitationsteams verwenden statische Zahnspangen, wenn ein Gelenk während der Behandlung in einem vorgegebenen Winkel bleiben muss. Sie überprüfen die Ausrichtung und den Hautdruck während der Anpassung, da eine Bewegungskontrolle während der empfohlenen Tragezeit weiterhin bequem bleiben muss.
- Familien und Betreuer benötigen Befestigungsschritte, die zu Hause leicht wiederholt werden können, besonders wenn starre Zahnspangen an der vorgesehenen Position bleiben müssen. Im Februar 2025 berichtete die Weltgesundheitsorganisation, dass der Zugang zu benötigten Hilfsmitteln in einigen Umgebungen so gering wie 3% war [6].
- Kliniken benötigen eine verlässliche Größenpalette, damit Patienten ohne unnötige Verzögerungen angepasst werden können. Standardmodelle decken viele gängige Anforderungen ab, während die individuelle Herstellung wichtig bleibt, wenn die anatomischen oder klinischen Bedürfnisse eines Patienten eine genauere Anpassung erfordern.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Fußorthesen machen 35.2% der Verkäufe 2026 aus, was mit der Nachfrage nach Positionierung und Fußschutz verbunden ist. Verwandte Produkte sind Untergliedmaßenorthesen.
- Nach Anwendung: Die Pädiatrie vertritt 40.3% der Verkäufe im Jahr 2026 und spiegelt damit die Bedürfnisse der Fachanpassung bei Kindern wider, die eine Gelenk- oder Gliedmaßenposition benötigen.
- Nach Material: Kunststoff hält 42.7% der Verkaufszahlen 2026, da geformte Gehäuse Steifigkeit mit praktischen Anpassungen kombinieren.
- Nach Vertriebskanal: Kliniken erfassen 32.4% der Verkäufe 2026, da Bewertung und Anpassung weiterhin zentral für die Gerätewahl bleiben.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Facharzt bei Fact.MR, erklärt: "Damit eine statische Orthese wie vorgesehen funktioniert, müssen Kliniker die vorgeschriebene Position erreichen, ohne übermäßigen Druck auf den Patienten auszuüben. Produkte für starre Fuß- und Knöchel zeigen, warum dieses Gleichgewicht wichtig ist: Die Hülle sorgt für Stabilität, aber ihre Kontaktpunkte müssen zur Haut und zum verwendeten Schuhwerk passen."
- Strategische Auswirkungen
- Hersteller von Orthesen sollten klare Produkthinweise und Größeninformationen bereithalten, damit Kliniker ein Immobilisierungsgerät von einem flexiblen Stützen unterscheiden können.
- Kliniken sollten Druckbereiche beurteilen und den Patienten beibringen, wie sie die verschriebene Orthese vor der Entlassung anlegen, insbesondere wenn der Nachsorgezugang begrenzt ist.
- Distributoren sollten häufig vorgeschriebene Größen bereithalten und eine Route für Sonderaufträge einhalten, da verzögerte Lieferung die geplante Sanierung stören kann.
- Materiallieferanten sollten Konsistenzen konsistente Platteneigenschaften und nachverfolgbare Spezifikationen bieten, um Unterschiede zwischen geformten Verstreben zu minimieren.
Deutschland führt die Prognose für fünf Länder mit einem 6.8% CAGRan, gefolgt von Japan mit 6.4%. Die USA werden mit 5.4%, Brasilien mit 4.8% und Großbritannien mit 4.1%prognostiziert. Unterschiede im Zugang zu klinischen Anpassungen und Patientenbedürfnissen helfen dabei, die Unterschiede in diesen Prognosen zu erklären.
Wie unterteilt sich der Markt für statische Orthesen nach Segmenten?
Fußorthesen machen 35.2% des Werts 2026 aus, Pädiatrie für 40.3%, Plastik für 42.7% und Kliniken für 32.4% innerhalb ihrer jeweiligen Klassifikationen.
Welcher Produkttyp dominiert?
Fußorthesen machen 35.2% Marktwert 2026 aus.
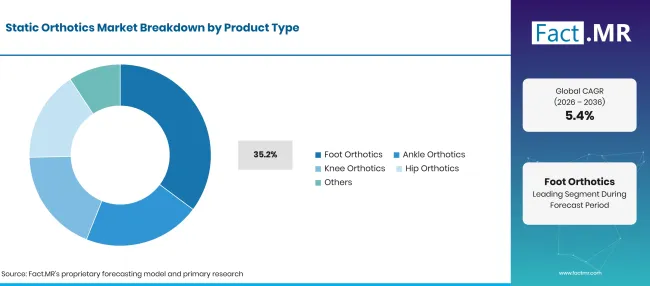
Static Orthotics Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Fußorthesen (Führungssegment) | 35.2% |
| Andere Segmente kombiniert | 64.8% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Fußorthesen unterstützen die Positionierung, wenn Kliniker ausgewählte Bewegungen einschränken oder das Gewebe unter Last schützen müssen. Form und Kontaktpunkte bestimmen, ob ein Patient das Gerät während der vorgesehenen Zeit bequem nutzen kann. Sprunggelenkorthopäden können das Gelenk während der Erholung in einem vorgegebenen Winkel halten. Knieprodukte werden zur Streckungskontrolle oder Gelenkimmobilisierung ausgewählt, während Hüftgeräte spezialisiertere Positionierungsbedürfnisse adressieren.
Was führt den Anwendungssegment?
Pädiatrie repräsentiert 40.3% des Marktwerts 2026.
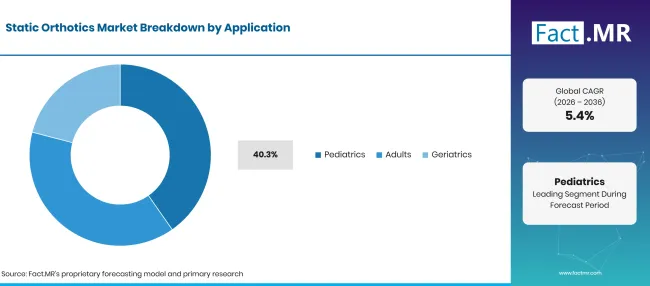
Static Orthotics Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Pädiatrie (führendes Segment) | 40.3% |
| Andere Segmente kombiniert | 59.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Pädiatrische Orthesen erfordern regelmäßige Nachuntersuchungen, da das Wachstum die Gliedmaßen und die Platzierung der Gurte verändert. Kliniker berücksichtigen die Notwendigkeit einer sicheren Positionierung neben der Fähigkeit des Kindes, die täglichen Aktivitäten zu bewältigen. Erwachsene können nach Verletzungen oder Operationen eine immobilisierende Zahnspange verwenden. Die geriatrische Versorgung legt mehr Wert auf Hautzustand und einfache Anlegen, wo die Geschicklichkeit begrenzt ist.
Wie beeinflusst Material die Produktauswahl?
Plastik fängt 42.7% Marktwert von 2026 ein.
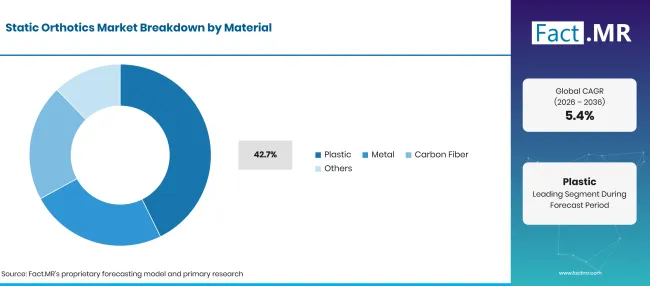
Static Orthotics Market Breakdown Material | Source: Fact.MR
| Material | Teilen (2026) |
|---|---|
| Kunststoff (führendes Segment) | 42.7% |
| Andere Segmente kombiniert | 57.3% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Kunststoffschalen können nach der Form des Patienten geformt und zugeschnitten werden, um den Kontakt um das Glied zu verbessern. Ihre Steifigkeit macht sie in Entwürfen nützlich, die die Bewegung begrenzen sollen. Metallelemente werden dort eingesetzt, wo Scharniere, Stützen oder zusätzliche strukturelle Stützen benötigt werden. Kohlefaser kann bei ausgewählten Entwürfen eine steifere Konstruktion bei geringerem Gewicht bieten, obwohl die Herstellungs- und Ersatzkosten unterschiedlich sind.
Welche Distributionskanal-Leads?
Kliniken führen mit 32.4% Marktwert 2026 an.
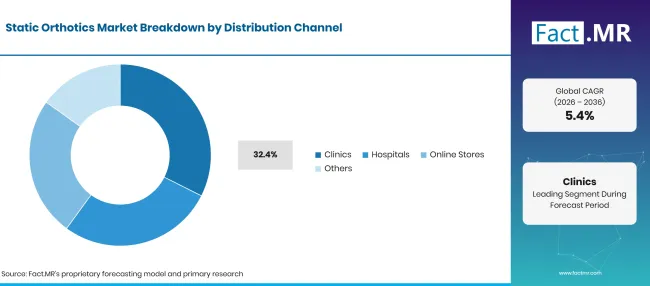
Static Orthotics Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Kliniken (führendes Segment) | 32.4% |
| Andere Segmente kombiniert | 67.6% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Kliniken übernehmen Beurteilungen und wiederholte Anpassungen, was ihnen eine enge Verbindung zu maßgeschneiderten und spezialisierten statischen Geräten bietet. Krankenhäuser beginnen oft mit der Immobilisierung während der akuten Behandlung und können Patienten zur späteren Justierung überweisen. Onlineshops bieten standardisiertere Produkte an, aber der Fernkauf macht Größen- und Indikationkontrollen besonders wichtig.
Was beschleunigt die Einführung des Marktes für statische Orthesen und was hält sie zurück?
Vorgeschriebene Gelenkstabilisierung und der Zugang zu einer spezialisierten Passform bilden die Grundlage für die Nachfrage. Hautdruck, individuelle Fertigungsanforderungen und Patientenkosten beeinflussen, wie schnell eine geeignete Orthese geliefert werden kann.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Gelenkstabilisierung nach einer Verletzung | +0.9% | Nordamerika, Westeuropa | Kurzfristig |
| Langzeitneurologische und Mobilitätsversorgung | +0.7% | Westeuropa, Ostasien | Langfristig |
| Spezialisierte orthopädische Beurteilung | +0.6% | Nordamerika, Westeuropa | Mittelfristig |
| Anforderungen an pädiatrische Positionierung | +0.4% | Global | Mittelfristig |
| Verfügbarkeit von Standard- und benutzerdefinierten Geräten | +0.3% | Global | Mittelfristig |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Bessere Druckentlastung und Polsterung | +0.6% | Global | Mittelfristig |
| Individuell geformte pädiatrische Panzer | +0.4% | Westeuropa, Ostasien | Mittelfristig |
| Programme zur Versorgung der Klinik | +0.3% | Nordamerika, Europa | Kurzfristig |
| Saubere Passform und Pflegeanleitung | +0.2% | Global | Kurzfristig |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| FESSELN | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Pass- und Druckintoleranz | -0.7% | Global | Kurzfristig |
| Komplexe Maßfertigung | -0.6% | Global | Mittelfristig |
| Preis und Abdeckungsgrenzen | -0.4% | Lateinamerika, Europa | Mittelfristig |
| Falsche Selbstselektion | -0.3% | Online-Kanäle | Kurzfristig |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Welche Länder skalieren den Markt für statische Orthesen bis 2036?
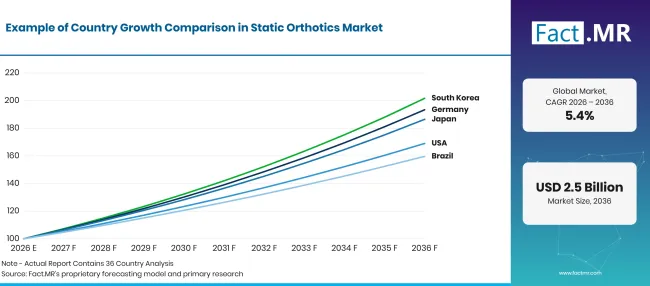
Static Orthotics Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 6.8% |
| Japan | 6.4% |
| USA | 5.4% |
| Brasilien | 4.8% |
| Vereinigtes Königreich | 4.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Was unterstützt die Einführung Deutschlands?
6.8% CAGR, die spezialisierte Anpassungsdienste widerspiegeln.
Der Markt für statische Orthesen in Deutschland spiegelt die Nachfrage nach verschriebener Gelenkpositionierung und die erforderlichen Leistungen zur Montage starrer Geräte wider. Destatis meldete Ende 2025 7.8 Millionen Bewohner mit anerkannten schweren Behinderungen [2], obwohl nur einige Personen in dieser Gruppe orthopätische Unterstützung benötigen. Spezialistenteams beurteilen die Form der Gliedmaßen und Druckbereiche vor dem Einsetzen einer Hülle und prüfen dann den Komfort während der Behandlung.
Was unterstützt die Einführung Japans?
6.4% CAGR, geprägt durch das Altern und sorgfältige Anpassung von Geräten.
In Japan erwägen Kliniker statische Zahnspangen bei Patienten, die während der Behandlung eine definierte Sprunggelenk- oder Knieposition benötigen. In seiner Veröffentlichung vom 14. September 2025 berichtete das japanische Statistikamt, dass Personen im Alter von 65 Jahren oder älter 29.4% der Bevölkerung des Landes ausmachten [4]. Ältere Patienten benötigen möglicherweise leicht zu handhabende Befestigungen und Unterstützung von Pflegekräften, wenn sie einem Trageplan folgen.
Was unterstützt die Einführung in den USA?
5.4% CAGR, in Verbindung mit spezialisierter orthopädischer Versorgung.
In den USA bewerten Orthesenärzte und Kliniken, ob ein Patient eine starre Schiene benötigt und wie diese angepasst werden sollte. Das Bureau of Labor Statistics erfasste 2025 etwa 9,500 Stellen als Orthopäden und Prothetiker [1]. Veränderungen bei Schwellungen, Kontaktdruck und Mobilität des Patienten können nach der Entbindung weitere Anpassungen erfordern.
Was unterstützt die Einführung in Brasilien?
4.8% CAGR, beeinflusst durch den lokalen Zugang zur Anpassung.
Die Aussichten Brasiliens hängen teilweise vom Zugang zu Kliniken ab, die Immobilisierungsgeräte messen, anpassen und anpassen können. IBGE meldete bei der Volkszählung 2022 14.4 Millionen Menschen ab zwei Jahren mit einer Behinderung [5], obwohl diese Bevölkerung viele Menschen ohne Bedarf an statischen Orthesen umfasst. Rehabilitationsdienste können für häufige Indikationen fertige Zahnspangen anbieten und maßgeschneiderte Schalen für komplexere Bedürfnisse anordnen.
Was unterstützt die Adoption im Vereinigten Königreich?
4.1% CAGR, gebunden an die klinische Leistungsfähigkeit.
Im Vereinigten Königreich bewerten Krankenhäuser und ortotische Einrichtungen, ob ein Patient eine feste Gelenkposition benötigt, und organisieren dann eine Anpassung und Nachsorge. Das Department for Work and Pensions schätzte, dass im Haushaltsjahr 2024 bis 2025 16.7 Millionen Menschen, entsprechend 25% der britischen Bevölkerung, behindert waren [3]. Diese auf Umfrage basierende Bevölkerungsschätzung umfasst Behinderungen im Großen und Ganzen nicht die Anzahl der Patienten, die statische Orthesen verwenden.
Wer führt den Markt für statische Orthesen?
Lieferanten in diesem Markt bieten starre Stützen, klinische Zahnspangen und spezialisiertere Orthesensysteme an, deren Produkte jedoch unterschiedlich im Einsatzzweck sind. Ottobock liefert Orthesen für die unteren Gliedmaßen, während Enovis DonJoy- und ProCare-Produkte anbietet.
Breg und DeRoyal bieten Anwendungen für klinische Schienformen an, und Bauerfeind sowie Thuasne bieten Stützen mit unterschiedlichen Steifkeitsgraden an. Fillauer liefert orthopädische und prothetische Komponenten, während AliMed klinische Unterstützungsprodukte führt. Käufer müssen die Indikation jedes Produkts prüfen, da das breitere Sortiment eines Unternehmens nicht zwangsläufig auf statische Orthesen beschränkt ist.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Ottobock SE & Co. KGaA; Enovis Corporation; Breg, Inc.; DeRoyal Industries, Inc.; Bauerfeind AG; Thuasne; Fillauer LLC; AliMed, LLC.
- Ottobock SE & Co. KGaA
- Enovis Corporation
- Breg, Inc.
- DeRoyal Industries, Inc.
- Bauerfeind AG
- Thuasne
- Fillauer LLC
- AliMed, LLC
Bibliographie
- [1] U.S. Bureau of Labor Statistics. (2026, August 27). Orthesen und Prothetiker. Berufsausblick Handbuch
- [2] Statistisches Bundesamt (Destatis). (2026, Juli 13).7,8 Millionen schwerbehinderte Menschen leben in Deutschland
- [3] Ministerium für Arbeit und Renten. (2026, März 26). Familienressourcen-Umfrage: Haushaltsjahr 2024 bis 2025
- [4] Statistikamt Japans. (2025, September 14) . [Statistische Themen Nr. 146: Ältere Personen in Japan]
- [5] Instituto Brasileiro de Geografia e Estatística. (2025, Juni 24). Censo 2022: 7,3% da população com 2 anos ou mais tinha alguma deficiência
- [6] Weltgesundheitsorganisation. (2025, Februar 25). Öffentliche Mitteilung und Kommentare zur Technischen Beratungsgruppe zur Nutzung digitaler Technologien zur Verbesserung des Zugangs zu Hilfsmitteln
Dieser Bericht beantwortet
- Der Bericht unterscheidet immobilisierende Fuß-, Knöchel-, Knie- und Hüftprodukte von flexiblen Stützen, die erhebliche Gelenkbewegungen ermöglichen.
- Die Materialanalyse erklärt, warum geformte Kunststoffschalen für ausgewählte klinische Indikationen geeignet sind und wann Metall oder Kohlefaser verwendet werden dürfen.
- Die Kanalanalyse vergleicht die Passform in Kliniken und Krankenhäusern mit standardisierten Produkten, die online verkauft werden.
- Ländersektionen bewerten unterschiedliche Patientenbedürfnisse und orthopädische Versorgungsbedingungen in Deutschland, Japan, den USA, Brasilien und Großbritannien.
- Die Wettbewerbsanalyse bewertet die genannten Unternehmen nach Produktrelevanz und klinischer Rolle, ohne unbelegte Marktanteile zuzuordnen.
Was deckt der Markt für statische Orthesen ab?
Der Markt umfasst externe orthopädische Geräte, die dazu dienen, einen Fuß oder ein Gelenk in einer vorgegebenen Position zu stabilisieren. Enthaltene Geräte können vorgefertigt oder individuell montiert sein. Die Einnahmen werden dem orthopädischen Produkt zugeordnet und nicht dem gesamten damit erbrachten Rehabilitationsservice.
Was ist im Umfang enthalten?
Harte Fußprodukte sowie immobilisierende Orthesen für Sprunggelenk, Knie und Hüfte sind enthalten, deren Hauptzweck die Bewegungseinschränkung ist.
Kunststoffschalen mit Riemen und strukturellen Komponenten werden beim Verkauf als vollständige Geräte gezählt. Die klinische Passform ist ein wichtiges Kanalmerkmal. Verwandte Produkte sind Fuß- und Knöchelgeräte.
Was ist vom Umfang ausgeschlossen?
Flexible Hülsen und elastische Kompressionsprodukte fallen außerhalb der primären statischen Kategorie, wenn ihr Zweck der Bewegungsunterstützung statt der Immobilisierung dient.
Prothetische Gliedmaßen, innere orthopädische Implantate und allgemeines Schuhwerk sind ausgeschlossen. Eine Schiene, die starre und flexible Merkmale kombiniert, wird nach ihrer beabsichtigten klinischen Funktion klassifiziert.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
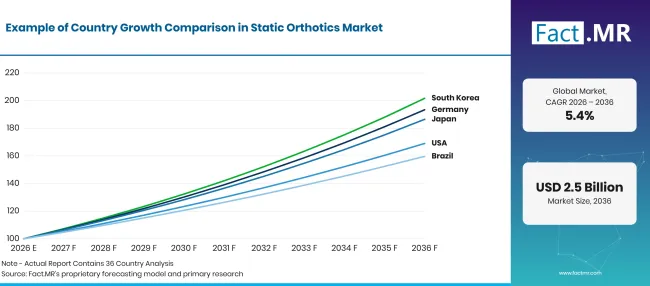
Static Orthotics Market Growth Index 1 | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Starre oder positionierende orthopädische Vorrichtungen, die die Bewegung einschränken oder ein Körpersegment in einem vorgegebenen Winkel halten. |
| Produkttyp | Fußorthesen; Fußorthesen; Knieorthesen; Hüftorthesen; Andere |
| Anwendung | Pädiatrie; Erwachsene; Geriatrie |
| Material | Kunststoff; Metall; Kohlefaser; Andere |
| Vertriebskanal | Kliniken; Krankenhäuser; Onlineshops; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Ottobock SE & Co. KGaA; Enovis Corporation; Breg, Inc.; DeRoyal Industries, Inc.; Bauerfeind AG; Thuasne; Fillauer LLC; AliMed, LLC. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktwertprognose, bewertet anhand der Geräteindikation, der Pflegeumgebung, der Materialwahl und den Bedingungen des Landes. |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Fußorthesen
- Sprunggelenk-Orthesen
- Knieorthesen
- Hüftorthesen
- Weitere
-
Nach Anwendung
- Pädiatrie
- Erwachsene
- Geriatrie
-
Nach Material
- Kunststoff
- Metall
- Kohlefaser
- Weitere
-
Nach Vertriebskanal
- Kliniken
- Krankenhäuser
- Online-Shops
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für statische Orthesen im Jahr 2026?
Wie CAGR der Markt für statische Orthesen von 2026 bis 2036?
Welcher Produkttyp führt den Markt für statische Orthesen an?
Welche Anwendung führt den Markt für statische Orthesen an?
Wer sind die führenden Unternehmen auf dem Markt für statische Orthesen?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen