- Market Value (2025): USD 76.2 Bn
- Estimated Value (2026): USD 82.5 Bn
- Forecast Value (2036): USD 181.4 Bn
- CAGR (2026-2036): 8.2%
Was wird der Markt für Typ 2 Diabetes bis 2036 voraussichtlich wert sein?
USD 82.5 Milliarden im Jahr 2026 bis USD 181.4 Milliarden bis 2036 zu einem 8.2% CAGR.
- Laut Fact.MR Analyse wurde der Markt für Typ-2-Diabetes im Jahr 2025 mit USD 76.2 Billion bewertet.
- Die Nachfrage wird voraussichtlich von USD 82.5 Milliarden im Jahr 2026 auf USD 181.4 Milliarden bis 2036 steigen.
- Die Prognose stellt einen 8.2% CAGR von 2026 bis 2036 dar, unterstützt durch den Bedarf an langfristigem Glukosemanagement und den breiteren Einsatz fortschrittlicher Therapien und Überwachungstechnologien.
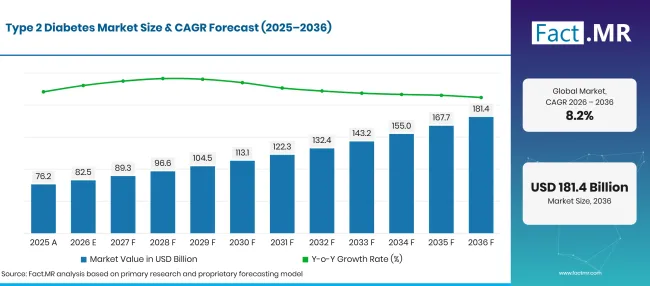
Type 2 Diabetes Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 76.2 |
| 2026 | Schätzung | 82.5 |
| 2036 | Vorhersage | 181.4 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was sind die entscheidenden Zahlen für das Wachstum des Marktes für Typ 2 Diabetes?
USD 98.9 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Der steigende Bedarf an langfristiger Blutzuckerregulierung unterstützt die Nachfrage nach Medikamenten zur Kontrolle von Typ- 2 -Diabetes. Patienten benötigen möglicherweise Behandlungsänderungen, wenn sich ihre Erkrankung fortschreitet, was eine Nachfrage in Insulin- und Nicht-Insulin-Arzneimittelklassen schafft.
- Eine breitere Nutzung von GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren erweitert die Behandlungsmöglichkeiten über herkömmliche glukosesenkende Medikamente hinaus. Diese Therapien können zusätzlichen klinischen Vorteilen für berechtigte Patienten bieten, indem sie Verschreibungsentscheidungen und Behandlungsauswahl beeinflussen.
- Regelmäßige Glukosemessung ist ein wichtiger Bestandteil des Diabetesmanagements. Blutzuckermessgeräte helfen Patienten und medizinischem Fachpersonal dabei, Blutzuckermuster zu beurteilen und fundierte Behandlungsentscheidungen zu treffen.
- Der zunehmende Fokus auf Therapietreue und Patientenkomfort unterstützt die Nachfrage nach Insulinabgabegeräten und zugänglichen Vertriebskanälen. Der leichtere Zugang zu Medikamenten und Überwachungsprodukten kann Patienten helfen, die vorgeschriebenen Behandlungsroutinen aufrechtzuerhalten.
- Analysierte Schlüsselsegmente
- Nach Arzneimittelklasse: Insulin wird 2026 38.2% des Marktes ausmachen, getrieben von der fortgesetzten Rolle im Glukosemanagement bei Patienten, die eine Insulintherapie benötigen.
- Nach Gerätetyp: Blutzuckerüberwachungsgeräte werden 2026 54.6% Anteil darstellen, unterstützt durch die Notwendigkeit regelmäßiger Blutzuckermessung und Behandlungsmanagement.
- Nach Vertriebskanal: Einzelhandelsapotheken halten 2026 44.7% Marktanteil, was ihre Rolle bei der kontinuierlichen Gewährleistung von verschreibungspflichtigen Medikamenten und Diabetesbehandlungsprodukten widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Der Markt für Typ- 2 -Diabetes entwickelt sich weiter, da Behandlungsentscheidungen zunehmend die langfristige Blutzuckerkontrolle und patientenspezifische Versorgungsbedürfnisse berücksichtigen. Leistungserbringer müssen therapeutische Wirksamkeit mit Erschwinglichkeit, Therapietreue und Zugang zu Überwachungsgeräten in Einklang bringen. Unternehmen, die einen breiteren Diabetesversorgungsweg unterstützen, können ihre Position auf diesem Markt stärken."
- Strategische Auswirkungen
- Pharmaunternehmen sollten ihr Portfolio über etablierte glukosesenkende Therapien und neuere Behandlungsoptionen stärken und gleichzeitig die Erschwinglichkeit der Patienten berücksichtigen.
- Gerätehersteller müssen sich auf präzise Überwachung, einfache Bedienung und Kompatibilität mit digitalen Diabetes-Managementplattformen konzentrieren.
- Gesundheitsdienstleister können patientenspezifische Behandlungsanforderungen bei der Auswahl von Medikamenten und Überwachungstechnologien berücksichtigen.
- Vertriebspartner müssen zuverlässigen Zugang zu verschreibungspflichtigen Therapien und wichtigen Diabetes-Versorgungsgeräten im Einzelhandel und im Krankenhaus aufrechterhalten.
Deutschland soll bis 2036 einen 10.3% CAGR verzeichnen. Es wird erwartet, dass Brasilien 8.4%erreicht, gefolgt vom Vereinigten Königreich mit 9.3%. Die USA werden voraussichtlich mit 6.9%aufsteigen, während Japan mit 6.2%wachsen soll.
Wie unterteilt sich der Markt für Typ 2 Diabetes nach Segmenten?
Fact.MR stellt fest, dass Insulin die Arzneimittelklasse bei 38.2%führt; Blutzuckerüberwachungsgeräte führend Gerätetyp bei 54.6%; und Einzelhandelsapotheken führende Vertriebskanäle bei 44.7%.
Welche Medikamentenklasse dominiert?
Insulin wird voraussichtlich 2026 38.2% Anteil halten.
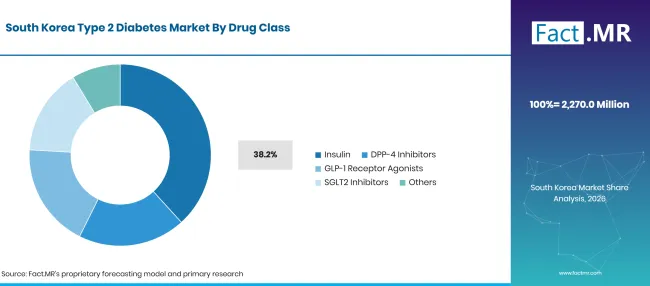
Type 2 Diabetes Market South Korea By Drug Class | Source: Fact.MR
| Medikamentenklasse | Teilen (2026) |
|---|---|
| Insulin (führendes Segment) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Insulin bleibt eine wichtige Behandlungsoption für Menschen mit Typ- 2 -Diabetes, die zusätzlich zu anderen Therapien eine zusätzliche Glukosekontrolle benötigen. Die Behandlungsauswahl hängt vom Krankheitsverlauf, Blutzuckerspiegeln und individuellen klinischen Bedürfnissen ab. DPP-4 -Inhibitoren, GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren bieten nicht-insulinbasierte Behandlungsmöglichkeiten. Auch andere Arzneimittelklassen tragen zur Behandlungslandschaft bei.
Welcher Gerätetyp führt an?
Blutzuckermessgeräte sollen 2026 54.6% Anteil ausmachen.
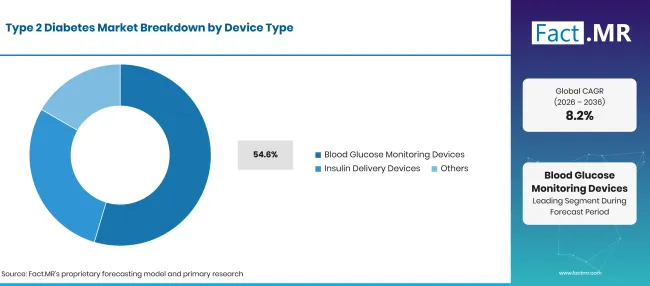
Type 2 Diabetes Market Breakdown Device Type | Source: Fact.MR
| Gerätetyp | Teilen (2026) |
|---|---|
| Blutzuckermessgeräte (führendes Segment) | 54.6% |
| Andere Segmente kombiniert | 45.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Blutzuckermessgeräte helfen Patienten, den Blutzuckerspiegel zu verfolgen und zu verstehen, wie Mahlzeiten, körperliche Aktivität und Medikamente ihre Werte beeinflussen. Diese Produkte unterstützen das tägliche Diabetesmanagement und können medizinischen Fachkräften helfen, den Behandlungsfortschritt zu überprüfen. Insulinabgabegeräte bedienen Patienten, die Insulin benötigen, und umfassen Produkte, die eine genaue und bequeme Verabreichung ermöglichen.
Welcher Vertriebskanal dominiert?
Einzelhandelsapotheken sollen 2026 44.7% Anteil ausmachen.
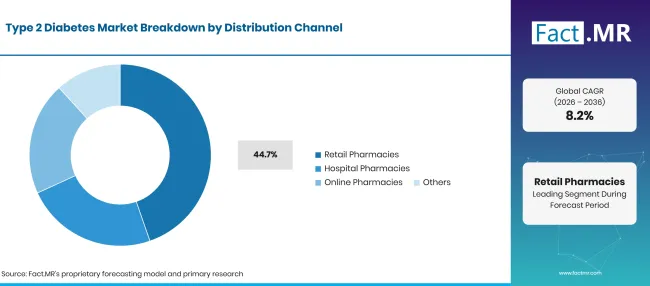
Type 2 Diabetes Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Einzelhandelsapotheken (führendes Segment) | 44.7% |
| Andere Segmente kombiniert | 55.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Einzelhandelsapotheken bieten Patienten Zugang zu verschriebenen Diabetesmedikamenten und notwendigen Überwachungsmaterialien. Ihre Rolle ist besonders relevant für fortlaufende Behandlungen, Wiederholungsrezepte und routinemäßige Käufe. Krankenhausapotheken unterstützen den Zugang zu Medikamenten während stationärer Versorgung und Facharztkonsultationen. Online-Apotheken bieten eine weitere Möglichkeit zur Rezeptabfüllung und zur Hauslieferung, vorbehaltlich der lokalen Vorschriften.
Was beschleunigt die Einführung des Typ- 2 -Diabetes-Marktes und was hält ihn zurück?
Die wachsende Nachfrage nach langfristigem Glukosemanagement und ein breiterer Zugang zu neueren Therapien unterstützen die Marktexpansion, während Behandlungskosten, Zugangsunterschiede und Herausforderungen bei der Einhaltung des Wachstums das Wachstum hemmen können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Steigender Bedarf an langfristiger Glukoseverwaltung | +1.1% | Global | Kurzfristig (≤2 Jahre) |
| Einführung von GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Blutzuckermessgeräten | +0.8% | Global | Kurzfristig (≤2 Jahre) |
| Breiterer Zugang zu Diabetesmedikamenten durch Einzelhandelsapotheken | +0.6% | Asien, Amerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung vernetzter Diabetes-Versorgungstechnologien | +0.5% | Nordamerika, Europa, Asien | Langfristig (≥4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Erweiterung der kontinuierlichen und verbundenen Glukoseüberwachung | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Entwicklung patientenfreundlicher Kombinationstherapien | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Breiterer Zugang zur Diabetesversorgung in Schwellenländern | +0.6% | Asien, Lateinamerika | Langfristig (≥4 Jahre) |
| Integration von Überwachungsgeräten mit digitalen Gesundheitsplattformen | +0.5% | Global | Langfristig (≥4 Jahre) |
| Verbesserte Erschwinglichkeit und Verfügbarkeit etablierter Therapien | +0.4% | Asien, Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten neuerer Diabetestherapien | -0.9% | Global | Kurzfristig (≤2 Jahre) |
| Ungleicher Zugang zu Diagnose und fortlaufender Behandlung | -0.7% | Asien, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Therapietreue und Abbruch der Therapie | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Erstattungs- und Versicherungseinschränkungen | -0.5% | Global | Kurzfristig (≤2 Jahre) |
| Barrieren bei der Erschwinglichkeit von Geräten und der Benutzerfreundlichkeit | -0.4% | Schwellenländer | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Welche Länder skalieren bis 2036 den Markt für Typ- 2 -Diabetes?
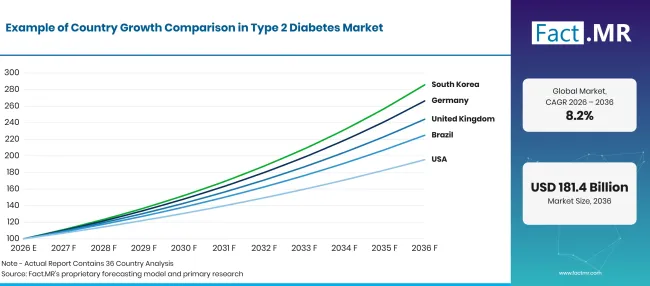
Type 2 Diabetes Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 10.3% |
| Brasilien | 8.4% |
| USA | 6.9% |
| Vereinigtes Königreich | 9.3% |
| Japan | 6.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was unterstützt die Einführung Deutschlands?
10.3% CAGR, unterstützt durch die Nachfrage nach fortschrittlichen Diabetestherapien und strukturiertem Zugang zur Gesundheitsversorgung.
Deutschland' s Markt wird durch den Zugang zu verschreibungspflichtigen Medikamenten und etablierten Diabetesversorgungsleistungen unterstützt. Die Nachfrage umfasst Insulin- und Nicht-Insulintherapien sowie Glukosemessgeräte, die für das routinemäßige Krankheitsmanagement eingesetzt werden. Ein breiterer Einsatz neuerer Behandlungsoptionen und die anhaltende Aufmerksamkeit für Diabeteskomplikationen können die Marktexpansion unterstützen. Hersteller müssen die Erstattungsanforderungen berücksichtigen und den klinischen Wert ihrer Therapien nachweisen. Das Robert Koch Institut (RKI) in Deutschland berichtete in Informationen, die am 13 . Juli 2026 aktualisiert wurden, dass 10.3% Erwachsene ab 18 Jahren (etwa 7 Millionen Menschen) mit Diabetes diagnostiziert wurden. Mehr als 90% der Diabetesfälle in Deutschland werden Typ- 2 -Diabetes zugeschrieben. [1]
Wie entwickelt Brasilien die Einführung von Typ- 2 -Diabetes?
8.4% CAGR, getrieben von der Notwendigkeit, den Zugang zu Diabetesbehandlung und -überwachung zu verbessern.
Brasilien 's große Patientenbasis schafft eine Nachfrage nach zugänglichen Medikamenten und Überwachungsprodukten in öffentlichen und privaten Gesundheitseinrichtungen. Einzelhandelsapotheken spielen eine wichtige Rolle beim fortlaufenden Zugang zu Behandlungen, während Krankenhausapotheken die Facharztversorgung unterstützen. Brasilien 's Gesundheitsministerium berichtete am 28 . Januar 2026, dass der Anteil Erwachsener mit Diabetes von 5.5% im Jahr 2006 auf 12.9% im Jahr 2024 gestiegen ist, was einem 135% Anstieg entspricht. Die Zahlen beziehen sich laut Vigitel Brasil 2006–2024 auf selbstberichtete medizinische Diagnosen bei Erwachsenen in den Hauptstädten Brasiliens und im Bundesdistrikt. [2] [6][2][2]
Was unterstützt die Adoption in den Vereinigten Staaten?
6.9% CAGR, angeführt von fortschrittlichen Behandlungsoptionen und einer breiteren Nutzung von Diabetes-Überwachungstechnologien.
Die Vereinigten Staaten haben einen etablierten Markt für Insulin- und Nicht-Insulintherapien, darunter GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren. Blutzuckermessgeräte unterstützen ebenfalls das routinemäßige Diabetesmanagement. Die US-amerikanischen Centers for Disease Control and Prevention (CDC) aktualisierten ihren National Diabetes Statistics Report am 16 . September 2026. Es schätzte, dass 2023 40.1 Millionen Menschen diagnostizierten oder nicht diagnostizierten Diabetes hatten, was 12.0% der Bevölkerung entspricht. Davon hatten 29.1 Millionen diagnostizierte Diabetes und 11.0 Millionen Erwachsene mit Diabetes blieben undiagnostiziert. [3]
Wie baut das Vereinigte Königreich die Akzeptanz auf?
9.3% CAGR, geprägt von strukturiertem Diabetesmanagement und der Nachfrage nach wirksamer Langzeitbehandlung.
Der britische Markt profitiert von organisierten Diabetesbehandlungswegen und Zugang zu verschreibungspflichtigen Therapien über etablierte Gesundheitskanäle. Medikamente bleiben zentral für das Glukosemanagement, während Überwachungsgeräte die Behandlungsprüfung und das Selbstmanagement der Patienten unterstützen. Das Diabetesprofil der Regierung'Der April 2026 berichtete, dass mehr als 152,000 Erwachsene im Alter von 19 bis 39 Jahren in England bis März 2024 Typ- 2 -Diabetes diagnostiziert hatten. Es wurde außerdem berichtet, dass 58.2% Menschen mit Typ- 2 und anderem Diabetes im Geschäftsjahr bis März 2025 acht empfohlene Behandlungsprozesse erhielten. Diese Ergebnisse unterstreichen die Bedeutung regelmäßiger Überwachung und Behandlungsmanagements. Hersteller müssen klinische Leitlinien und Kostenwirksamkeit bei der Einführung neuer Therapien berücksichtigen. [4]
Was unterstützt die Einführung Japans?
6.2% CAGR, gestützt auf eine alternde Bevölkerung und die Nachfrage nach einer fortgesetzten Diabetesbehandlung.
Japan' s Markt wird durch die Notwendigkeit eines langfristigen Managements von Typ- 2 -Diabetes und damit verbundenen Gesundheitsrisiken geprägt. Verschreibungspflichtige Medikamente und Glukosemessgeräte unterstützen routinemäßige Behandlungen in Gesundheitseinrichtungen. Japan' s Gesundheits-, Arbeits- und Wohlfahrtsministerium (MHLW) veröffentlichte am 2 . Dezember 2025 die Ergebnisse seiner National Health and Nutrition Survey 2024. Die Umfrage schätzte, dass etwa 11 Millionen Menschen stark mit Diabetes verdächtigt wurden, während etwa 7 Millionen nicht als potenziell mit Diabetes ausgeschlossen werden konnten. [5]
Wer führt den Markt für Typ 2 Diabetes?
Fact.MR porträtiert Novo Nordisk A/SSanofi, Eli Lilly and Company, Merck & Co., Inc. und AstraZeneca plc sowie Boehringer Ingelheim, Johnson & Johnson im gesamten Bereich der Diabetestherapien und -versorgung.
Novo Nordisk ist durch sein Insulinportfolio und GLP-1-basierte Diabetestherapien am Markt vertreten. Sanofi verfügt über eine etablierte Präsenz in der Insulinbehandlung, während Eli Lilly Insulinprodukte und neuere Incretin-basierte Therapien für Typ- 2 -Diabetes anbietet. Merck ist mit seinem DPP-4 -Inhibitor-Portfolio beteiligt, einschließlich Sitagliptin-basierter Behandlungen.
AstraZeneca und Boehringer Ingelheim nehmen eine starke Position bei SGLT-2 -Inhibitortherapien ein. Ihre Diabetes-Portfolios umfassen Dapagliflozin- bzw. Empagliflozin-basierte Behandlungen. Diese Medikamente werden bei der Behandlung von Typ- 2 -Diabetes eingesetzt und haben zusätzliche klinische Überlegungen, die die Verschreibung beeinflussen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige vorgestellte Unternehmen sind Novo Nordisk A/S; Sanofi; Eli Lilly and Company; Merck & Co., Inc.; AstraZeneca plc; Boehringer Ingelheim; und Johnson & Johnson.
- Novo Nordisk A/S
- Sanofi
- Eli Lilly und Co.
- Merck & Co., Inc.
- AstraZeneca plc
- Boehringer Ingelheim
- Johnson & Johnson
Bibliographie
- [1] Robert Koch Institute. (2026, Juli 13). Diabetes mellitus.
- [2] Agência Gov. (2026, Januar 28). Diabetes, hipertensão e obesidade: Saúde investe R$ 340 milhões para estimular prevenção
- [3] Zentren für Krankheitskontrolle und -prävention. (2026, September 16). Nationale Diabetesstatistiken.
- [4] Amt für Gesundheitsverbesserung und Ungleichheiten. (2026, April 8). Diabetesprofil: Statistischer Kommentar, April 2026
- [5] Ministerium für Gesundheit, Arbeit und Wohlfahrt. (2025, Dezember 2). [Ergebnisse der Nationalen Gesundheits- und Ernährungsumfrage 2024].
- [6] Ministério da Saúde. (2026, Juli 7). Vigitel Brasil 2006–2024. https://www.gov.br/saude/pt-br/centrais-de-conteudo/publicacoes/svsa/vigitel/vigitel-brasil-2006-2024.pdf/view/
Dieser Bericht beantwortet
- Der Bericht untersucht die Nachfrage nach Medikamenten und medizinischen Geräten, die im Management von Typ- 2 -Diabetes eingesetzt werden.
- Die Analyse der Arzneimittelklassen vergleicht Insulin- und Nicht-Insulinbehandlungskategorien.
- Die Geräteanalyse bewertet Blutzuckerüberwachung und Insulinabgabelösungen.
- Die Analyse des Vertriebskanals untersucht Einzelhandelsapotheken, Krankenhausapotheken und Online-Apotheken.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, das Vereinigte Königreich und Japan sowie die Anforderungen an die Diabetesversorgung.
- Der Wettbewerbsüberblick stellt die acht Unternehmen vor, die im Unternehmensset enthalten sind.
Was deckt der Markt für Typ 2 Diabetes ab?
Der Markt umfasst Medikamente und medizinische Geräte, die zur Behandlung von Typ- 2 -Diabetes verwendet werden. Die pharmazeutische Abdeckung umfasst Insulin- und Nicht-Insulin-Arzneimittelklassen wie DPP-4 -Inhibitoren, GLP-1 -Rezeptor-Agonisten und SGLT-2 -Inhibitoren. Die Geräteabdeckung umfasst Blutzuckermessung und Insulinabgabeprodukte. Die Analyse berücksichtigt außerdem den Vertrieb über Einzelhandelsapotheken, Krankenhausapotheken und Online-Apotheken.
Was ist im Umfang enthalten?
Zu den enthaltenen Produkten gehören verschreibungspflichtige Medikamente, die für das Management von Typ- 2 -Diabetes geeignet sind, sowie Medizinprodukte, die zur Glukoseüberwachung oder Insulinverabreichung verwendet werden. Der Markt umfasst auch den Verkauf über die angegebenen Vertriebskanäle. Die Produktaufnahme hängt von der beabsichtigten Verwendung und der Relevanz für die Behandlung von Typ- 2 -Diabetes ab.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt Medikamente aus, die ausschließlich für Typ- 1 -Diabetes oder andere nicht verwandte Erkrankungen bestimmt sind. Allgemeine Gesundheitsgeräte ohne direkte Diabetesmanagementfunktion liegen außerhalb des definierten Marktes. Produkte, die ausschließlich für Schwangerschaftsdiabetes verwendet werden, sind ausgeschlossen, es sei denn, sie werden auch für das Management von Typ- 2 -Diabetes vermarktet und einbezogen. Allgemeine Krankenhausdienste, diagnostische Beratungen und unabhängige digitale Gesundheitsplattformen sind ebenfalls ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Pharmaherstellern, Medizinprodukteherstellern, Gesundheitsdienstleistern, Distributoren, Apotheken, Patienten' Versorgungsinteressenten und Fachexperten. Diese Gespräche untersuchen Behandlungspräferenzen, Produktverbreitung, Kaufprioritäten, Erstattungsanforderungen und Faktoren, die den Marktzugang beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst staatliche Gesundheitsstatistiken, regulatorische Publikationen, klinische Leitlinien, Unternehmensunterlagen, Produktinformationen, Gesundheitsstudien, Branchenverbände und andere autoritative Quellen. Die in der Analyse verwendeten Quellen sollten in der Bibliographie dokumentiert werden.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistung, Nachfrage, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, ländliches Wachstum, Akzeptanzmuster und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Entwicklungen, Produktzulassungen und Änderungen im Zugang zu Gesundheitswesen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, klinische Entwicklungen, Partnerschaften und Veränderungen in der kommerziellen Verbreitung.
Was wird der Markt für Typ 2 Diabetes bis 2036 voraussichtlich wert sein?
USD 82.5 Milliarden im Jahr 2026 bis USD 181.4 Milliarden bis 2036 zu einem 8.2% CAGR.
- Laut Fact.MR Analyse wurde der Markt für Typ-2-Diabetes im Jahr 2025 mit USD 76.2 Billion bewertet.
- Die Nachfrage wird voraussichtlich von USD 82.5 Milliarden im Jahr 2026 auf USD 181.4 Milliarden bis 2036 steigen.
- Die Prognose stellt einen 8.2% CAGR von 2026 bis 2036 dar, unterstützt durch den Bedarf an langfristigem Glukosemanagement und den breiteren Einsatz fortschrittlicher Therapien und Überwachungstechnologien.
Type 2 Diabetes Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 76.2 |
| 2026 | Schätzung | 82.5 |
| 2036 | Vorhersage | 181.4 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was sind die entscheidenden Zahlen für das Wachstum des Marktes für Typ 2 Diabetes?
USD 98.9 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Der steigende Bedarf an langfristiger Blutzuckerregulierung unterstützt die Nachfrage nach Medikamenten zur Kontrolle von Typ- 2 -Diabetes. Patienten benötigen möglicherweise Behandlungsänderungen, wenn sich ihre Erkrankung fortschreitet, was eine Nachfrage in Insulin- und Nicht-Insulin-Arzneimittelklassen schafft.
- Eine breitere Nutzung von GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren erweitert die Behandlungsmöglichkeiten über herkömmliche glukosesenkende Medikamente hinaus. Diese Therapien können zusätzlichen klinischen Vorteilen für berechtigte Patienten bieten, indem sie Verschreibungsentscheidungen und Behandlungsauswahl beeinflussen.
- Regelmäßige Glukosemessung ist ein wichtiger Bestandteil des Diabetesmanagements. Blutzuckermessgeräte helfen Patienten und medizinischem Fachpersonal dabei, Blutzuckermuster zu beurteilen und fundierte Behandlungsentscheidungen zu treffen.
- Der zunehmende Fokus auf Therapietreue und Patientenkomfort unterstützt die Nachfrage nach Insulinabgabegeräten und zugänglichen Vertriebskanälen. Der leichtere Zugang zu Medikamenten und Überwachungsprodukten kann Patienten helfen, die vorgeschriebenen Behandlungsroutinen aufrechtzuerhalten.
- Analysierte Schlüsselsegmente
- Nach Arzneimittelklasse: Insulin wird 2026 38.2% des Marktes ausmachen, getrieben von der fortgesetzten Rolle im Glukosemanagement bei Patienten, die eine Insulintherapie benötigen.
- Nach Gerätetyp: Blutzuckerüberwachungsgeräte werden 2026 54.6% Anteil darstellen, unterstützt durch die Notwendigkeit regelmäßiger Blutzuckermessung und Behandlungsmanagement.
- Nach Vertriebskanal: Einzelhandelsapotheken halten 2026 44.7% Marktanteil, was ihre Rolle bei der kontinuierlichen Gewährleistung von verschreibungspflichtigen Medikamenten und Diabetesbehandlungsprodukten widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Der Markt für Typ- 2 -Diabetes entwickelt sich weiter, da Behandlungsentscheidungen zunehmend die langfristige Blutzuckerkontrolle und patientenspezifische Versorgungsbedürfnisse berücksichtigen. Leistungserbringer müssen therapeutische Wirksamkeit mit Erschwinglichkeit, Therapietreue und Zugang zu Überwachungsgeräten in Einklang bringen. Unternehmen, die einen breiteren Diabetesversorgungsweg unterstützen, können ihre Position auf diesem Markt stärken."
- Strategische Auswirkungen
- Pharmaunternehmen sollten ihr Portfolio über etablierte glukosesenkende Therapien und neuere Behandlungsoptionen stärken und gleichzeitig die Erschwinglichkeit der Patienten berücksichtigen.
- Gerätehersteller müssen sich auf präzise Überwachung, einfache Bedienung und Kompatibilität mit digitalen Diabetes-Managementplattformen konzentrieren.
- Gesundheitsdienstleister können patientenspezifische Behandlungsanforderungen bei der Auswahl von Medikamenten und Überwachungstechnologien berücksichtigen.
- Vertriebspartner müssen zuverlässigen Zugang zu verschreibungspflichtigen Therapien und wichtigen Diabetes-Versorgungsgeräten im Einzelhandel und im Krankenhaus aufrechterhalten.
Deutschland soll bis 2036 einen 10.3% CAGR verzeichnen. Es wird erwartet, dass Brasilien 8.4%erreicht, gefolgt vom Vereinigten Königreich mit 9.3%. Die USA werden voraussichtlich mit 6.9%aufsteigen, während Japan mit 6.2%wachsen soll.
Wie unterteilt sich der Markt für Typ 2 Diabetes nach Segmenten?
Fact.MR stellt fest, dass Insulin die Arzneimittelklasse bei 38.2%führt; Blutzuckerüberwachungsgeräte führend Gerätetyp bei 54.6%; und Einzelhandelsapotheken führende Vertriebskanäle bei 44.7%.
Welche Medikamentenklasse dominiert?
Insulin wird voraussichtlich 2026 38.2% Anteil halten.
Type 2 Diabetes Market South Korea By Drug Class | Source: Fact.MR
| Medikamentenklasse | Teilen (2026) |
|---|---|
| Insulin (führendes Segment) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Insulin bleibt eine wichtige Behandlungsoption für Menschen mit Typ- 2 -Diabetes, die zusätzlich zu anderen Therapien eine zusätzliche Glukosekontrolle benötigen. Die Behandlungsauswahl hängt vom Krankheitsverlauf, Blutzuckerspiegeln und individuellen klinischen Bedürfnissen ab. DPP-4 -Inhibitoren, GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren bieten nicht-insulinbasierte Behandlungsmöglichkeiten. Auch andere Arzneimittelklassen tragen zur Behandlungslandschaft bei.
Welcher Gerätetyp führt an?
Blutzuckermessgeräte sollen 2026 54.6% Anteil ausmachen.
Type 2 Diabetes Market Breakdown Device Type | Source: Fact.MR
| Gerätetyp | Teilen (2026) |
|---|---|
| Blutzuckermessgeräte (führendes Segment) | 54.6% |
| Andere Segmente kombiniert | 45.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Blutzuckermessgeräte helfen Patienten, den Blutzuckerspiegel zu verfolgen und zu verstehen, wie Mahlzeiten, körperliche Aktivität und Medikamente ihre Werte beeinflussen. Diese Produkte unterstützen das tägliche Diabetesmanagement und können medizinischen Fachkräften helfen, den Behandlungsfortschritt zu überprüfen. Insulinabgabegeräte bedienen Patienten, die Insulin benötigen, und umfassen Produkte, die eine genaue und bequeme Verabreichung ermöglichen.
Welcher Vertriebskanal dominiert?
Einzelhandelsapotheken sollen 2026 44.7% Anteil ausmachen.
Type 2 Diabetes Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Einzelhandelsapotheken (führendes Segment) | 44.7% |
| Andere Segmente kombiniert | 55.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Einzelhandelsapotheken bieten Patienten Zugang zu verschriebenen Diabetesmedikamenten und notwendigen Überwachungsmaterialien. Ihre Rolle ist besonders relevant für fortlaufende Behandlungen, Wiederholungsrezepte und routinemäßige Käufe. Krankenhausapotheken unterstützen den Zugang zu Medikamenten während stationärer Versorgung und Facharztkonsultationen. Online-Apotheken bieten eine weitere Möglichkeit zur Rezeptabfüllung und zur Hauslieferung, vorbehaltlich der lokalen Vorschriften.
Was beschleunigt die Einführung des Typ- 2 -Diabetes-Marktes und was hält ihn zurück?
Die wachsende Nachfrage nach langfristigem Glukosemanagement und ein breiterer Zugang zu neueren Therapien unterstützen die Marktexpansion, während Behandlungskosten, Zugangsunterschiede und Herausforderungen bei der Einhaltung des Wachstums das Wachstum hemmen können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Steigender Bedarf an langfristiger Glukoseverwaltung | +1.1% | Global | Kurzfristig (≤2 Jahre) |
| Einführung von GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Blutzuckermessgeräten | +0.8% | Global | Kurzfristig (≤2 Jahre) |
| Breiterer Zugang zu Diabetesmedikamenten durch Einzelhandelsapotheken | +0.6% | Asien, Amerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung vernetzter Diabetes-Versorgungstechnologien | +0.5% | Nordamerika, Europa, Asien | Langfristig (≥4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Erweiterung der kontinuierlichen und verbundenen Glukoseüberwachung | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Entwicklung patientenfreundlicher Kombinationstherapien | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Breiterer Zugang zur Diabetesversorgung in Schwellenländern | +0.6% | Asien, Lateinamerika | Langfristig (≥4 Jahre) |
| Integration von Überwachungsgeräten mit digitalen Gesundheitsplattformen | +0.5% | Global | Langfristig (≥4 Jahre) |
| Verbesserte Erschwinglichkeit und Verfügbarkeit etablierter Therapien | +0.4% | Asien, Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten neuerer Diabetestherapien | -0.9% | Global | Kurzfristig (≤2 Jahre) |
| Ungleicher Zugang zu Diagnose und fortlaufender Behandlung | -0.7% | Asien, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Therapietreue und Abbruch der Therapie | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Erstattungs- und Versicherungseinschränkungen | -0.5% | Global | Kurzfristig (≤2 Jahre) |
| Barrieren bei der Erschwinglichkeit von Geräten und der Benutzerfreundlichkeit | -0.4% | Schwellenländer | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Welche Länder skalieren bis 2036 den Markt für Typ- 2 -Diabetes?
Type 2 Diabetes Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 10.3% |
| Brasilien | 8.4% |
| USA | 6.9% |
| Vereinigtes Königreich | 9.3% |
| Japan | 6.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was unterstützt die Einführung Deutschlands?
10.3% CAGR, unterstützt durch die Nachfrage nach fortschrittlichen Diabetestherapien und strukturiertem Zugang zur Gesundheitsversorgung.
Deutschland' s Markt wird durch den Zugang zu verschreibungspflichtigen Medikamenten und etablierten Diabetesversorgungsleistungen unterstützt. Die Nachfrage umfasst Insulin- und Nicht-Insulintherapien sowie Glukosemessgeräte, die für das routinemäßige Krankheitsmanagement eingesetzt werden. Ein breiterer Einsatz neuerer Behandlungsoptionen und die anhaltende Aufmerksamkeit für Diabeteskomplikationen können die Marktexpansion unterstützen. Hersteller müssen die Erstattungsanforderungen berücksichtigen und den klinischen Wert ihrer Therapien nachweisen. Das Robert Koch Institut (RKI) in Deutschland berichtete in Informationen, die am 13 . Juli 2026 aktualisiert wurden, dass 10.3% Erwachsene ab 18 Jahren (etwa 7 Millionen Menschen) mit Diabetes diagnostiziert wurden. Mehr als 90% der Diabetesfälle in Deutschland werden Typ- 2 -Diabetes zugeschrieben. [1]
Wie entwickelt Brasilien die Einführung von Typ- 2 -Diabetes?
8.4% CAGR, getrieben von der Notwendigkeit, den Zugang zu Diabetesbehandlung und -überwachung zu verbessern.
Brasilien 's große Patientenbasis schafft eine Nachfrage nach zugänglichen Medikamenten und Überwachungsprodukten in öffentlichen und privaten Gesundheitseinrichtungen. Einzelhandelsapotheken spielen eine wichtige Rolle beim fortlaufenden Zugang zu Behandlungen, während Krankenhausapotheken die Facharztversorgung unterstützen. Brasilien 's Gesundheitsministerium berichtete am 28 . Januar 2026, dass der Anteil Erwachsener mit Diabetes von 5.5% im Jahr 2006 auf 12.9% im Jahr 2024 gestiegen ist, was einem 135% Anstieg entspricht. Die Zahlen beziehen sich laut Vigitel Brasil 2006–2024 auf selbstberichtete medizinische Diagnosen bei Erwachsenen in den Hauptstädten Brasiliens und im Bundesdistrikt. [2] [6][2][2]
Was unterstützt die Adoption in den Vereinigten Staaten?
6.9% CAGR, angeführt von fortschrittlichen Behandlungsoptionen und einer breiteren Nutzung von Diabetes-Überwachungstechnologien.
Die Vereinigten Staaten haben einen etablierten Markt für Insulin- und Nicht-Insulintherapien, darunter GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren. Blutzuckermessgeräte unterstützen ebenfalls das routinemäßige Diabetesmanagement. Die US-amerikanischen Centers for Disease Control and Prevention (CDC) aktualisierten ihren National Diabetes Statistics Report am 16 . September 2026. Es schätzte, dass 2023 40.1 Millionen Menschen diagnostizierten oder nicht diagnostizierten Diabetes hatten, was 12.0% der Bevölkerung entspricht. Davon hatten 29.1 Millionen diagnostizierte Diabetes und 11.0 Millionen Erwachsene mit Diabetes blieben undiagnostiziert. [3]
Wie baut das Vereinigte Königreich die Akzeptanz auf?
9.3% CAGR, geprägt von strukturiertem Diabetesmanagement und der Nachfrage nach wirksamer Langzeitbehandlung.
Der britische Markt profitiert von organisierten Diabetesbehandlungswegen und Zugang zu verschreibungspflichtigen Therapien über etablierte Gesundheitskanäle. Medikamente bleiben zentral für das Glukosemanagement, während Überwachungsgeräte die Behandlungsprüfung und das Selbstmanagement der Patienten unterstützen. Das Diabetesprofil der Regierung'Der April 2026 berichtete, dass mehr als 152,000 Erwachsene im Alter von 19 bis 39 Jahren in England bis März 2024 Typ- 2 -Diabetes diagnostiziert hatten. Es wurde außerdem berichtet, dass 58.2% Menschen mit Typ- 2 und anderem Diabetes im Geschäftsjahr bis März 2025 acht empfohlene Behandlungsprozesse erhielten. Diese Ergebnisse unterstreichen die Bedeutung regelmäßiger Überwachung und Behandlungsmanagements. Hersteller müssen klinische Leitlinien und Kostenwirksamkeit bei der Einführung neuer Therapien berücksichtigen. [4]
Was unterstützt die Einführung Japans?
6.2% CAGR, gestützt auf eine alternde Bevölkerung und die Nachfrage nach einer fortgesetzten Diabetesbehandlung.
Japan' s Markt wird durch die Notwendigkeit eines langfristigen Managements von Typ- 2 -Diabetes und damit verbundenen Gesundheitsrisiken geprägt. Verschreibungspflichtige Medikamente und Glukosemessgeräte unterstützen routinemäßige Behandlungen in Gesundheitseinrichtungen. Japan' s Gesundheits-, Arbeits- und Wohlfahrtsministerium (MHLW) veröffentlichte am 2 . Dezember 2025 die Ergebnisse seiner National Health and Nutrition Survey 2024. Die Umfrage schätzte, dass etwa 11 Millionen Menschen stark mit Diabetes verdächtigt wurden, während etwa 7 Millionen nicht als potenziell mit Diabetes ausgeschlossen werden konnten. [5]
Wer führt den Markt für Typ 2 Diabetes?
Fact.MR porträtiert Novo Nordisk A/SSanofi, Eli Lilly and Company, Merck & Co., Inc. und AstraZeneca plc sowie Boehringer Ingelheim, Johnson & Johnson im gesamten Bereich der Diabetestherapien und -versorgung.
Novo Nordisk ist durch sein Insulinportfolio und GLP-1-basierte Diabetestherapien am Markt vertreten. Sanofi verfügt über eine etablierte Präsenz in der Insulinbehandlung, während Eli Lilly Insulinprodukte und neuere Incretin-basierte Therapien für Typ- 2 -Diabetes anbietet. Merck ist mit seinem DPP-4 -Inhibitor-Portfolio beteiligt, einschließlich Sitagliptin-basierter Behandlungen.
AstraZeneca und Boehringer Ingelheim nehmen eine starke Position bei SGLT-2 -Inhibitortherapien ein. Ihre Diabetes-Portfolios umfassen Dapagliflozin- bzw. Empagliflozin-basierte Behandlungen. Diese Medikamente werden bei der Behandlung von Typ- 2 -Diabetes eingesetzt und haben zusätzliche klinische Überlegungen, die die Verschreibung beeinflussen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige vorgestellte Unternehmen sind Novo Nordisk A/S; Sanofi; Eli Lilly and Company; Merck & Co., Inc.; AstraZeneca plc; Boehringer Ingelheim; und Johnson & Johnson.
- Novo Nordisk A/S
- Sanofi
- Eli Lilly und Co.
- Merck & Co., Inc.
- AstraZeneca plc
- Boehringer Ingelheim
- Johnson & Johnson
Bibliographie
- [1] Robert Koch Institute. (2026, Juli 13). Diabetes mellitus.
- [2] Agência Gov. (2026, Januar 28). Diabetes, hipertensão e obesidade: Saúde investe R$ 340 milhões para estimular prevenção
- [3] Zentren für Krankheitskontrolle und -prävention. (2026, September 16). Nationale Diabetesstatistiken.
- [4] Amt für Gesundheitsverbesserung und Ungleichheiten. (2026, April 8). Diabetesprofil: Statistischer Kommentar, April 2026
- [5] Ministerium für Gesundheit, Arbeit und Wohlfahrt. (2025, Dezember 2). [Ergebnisse der Nationalen Gesundheits- und Ernährungsumfrage 2024].
- [6] Ministério da Saúde. (2026, Juli 7). Vigitel Brasil 2006–2024. https://www.gov.br/saude/pt-br/centrais-de-conteudo/publicacoes/svsa/vigitel/vigitel-brasil-2006-2024.pdf/view/
Dieser Bericht beantwortet
- Der Bericht untersucht die Nachfrage nach Medikamenten und medizinischen Geräten, die im Management von Typ- 2 -Diabetes eingesetzt werden.
- Die Analyse der Arzneimittelklassen vergleicht Insulin- und Nicht-Insulinbehandlungskategorien.
- Die Geräteanalyse bewertet Blutzuckerüberwachung und Insulinabgabelösungen.
- Die Analyse des Vertriebskanals untersucht Einzelhandelsapotheken, Krankenhausapotheken und Online-Apotheken.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, das Vereinigte Königreich und Japan sowie die Anforderungen an die Diabetesversorgung.
- Der Wettbewerbsüberblick stellt die acht Unternehmen vor, die im Unternehmensset enthalten sind.
Was deckt der Markt für Typ 2 Diabetes ab?
Der Markt umfasst Medikamente und medizinische Geräte, die zur Behandlung von Typ- 2 -Diabetes verwendet werden. Die pharmazeutische Abdeckung umfasst Insulin- und Nicht-Insulin-Arzneimittelklassen wie DPP-4 -Inhibitoren, GLP-1 -Rezeptor-Agonisten und SGLT-2 -Inhibitoren. Die Geräteabdeckung umfasst Blutzuckermessung und Insulinabgabeprodukte. Die Analyse berücksichtigt außerdem den Vertrieb über Einzelhandelsapotheken, Krankenhausapotheken und Online-Apotheken.
Was ist im Umfang enthalten?
Zu den enthaltenen Produkten gehören verschreibungspflichtige Medikamente, die für das Management von Typ- 2 -Diabetes geeignet sind, sowie Medizinprodukte, die zur Glukoseüberwachung oder Insulinverabreichung verwendet werden. Der Markt umfasst auch den Verkauf über die angegebenen Vertriebskanäle. Die Produktaufnahme hängt von der beabsichtigten Verwendung und der Relevanz für die Behandlung von Typ- 2 -Diabetes ab.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt Medikamente aus, die ausschließlich für Typ- 1 -Diabetes oder andere nicht verwandte Erkrankungen bestimmt sind. Allgemeine Gesundheitsgeräte ohne direkte Diabetesmanagementfunktion liegen außerhalb des definierten Marktes. Produkte, die ausschließlich für Schwangerschaftsdiabetes verwendet werden, sind ausgeschlossen, es sei denn, sie werden auch für das Management von Typ- 2 -Diabetes vermarktet und einbezogen. Allgemeine Krankenhausdienste, diagnostische Beratungen und unabhängige digitale Gesundheitsplattformen sind ebenfalls ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Pharmaherstellern, Medizinprodukteherstellern, Gesundheitsdienstleistern, Distributoren, Apotheken, Patienten' Versorgungsinteressenten und Fachexperten. Diese Gespräche untersuchen Behandlungspräferenzen, Produktverbreitung, Kaufprioritäten, Erstattungsanforderungen und Faktoren, die den Marktzugang beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst staatliche Gesundheitsstatistiken, regulatorische Publikationen, klinische Leitlinien, Unternehmensunterlagen, Produktinformationen, Gesundheitsstudien, Branchenverbände und andere autoritative Quellen. Die in der Analyse verwendeten Quellen sollten in der Bibliographie dokumentiert werden.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistung, Nachfrage, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, ländliches Wachstum, Akzeptanzmuster und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Entwicklungen, Produktzulassungen und Änderungen im Zugang zu Gesundheitswesen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, klinische Entwicklungen, Partnerschaften und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
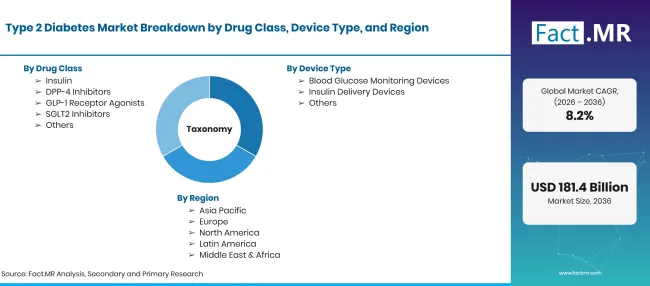
Type 2 Diabetes Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Der Markt für Typ- 2 -Diabetes umfasst pharmazeutische Therapien und medizinische Geräte, die zur Regulierung des Blutzuckerspiegels und zur Unterstützung der Langzeitbehandlung von Typ- 2 -Diabetes eingesetzt werden. Der Markt umfasst Insulin- und nicht-insulinhaltige glukosesenkende Medikamente wie DPP-4 -Inhibitoren, GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren. |
| Medikamentenklasse | Insulin; DPP-4 -Inhibitoren; GLP-1 -Rezeptoragonisten; SGLT-2 -Inhibitoren; Weitere |
| Gerätetyp | Blutzuckermessgeräte; Insulinabgabegeräte; Weitere |
| Vertriebskanal | Einzelhandelsapotheken; Krankenhausapotheken; Online-Apotheken; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Novo Nordisk A/S; Sanofi; Eli Lilly and Company; Merck & Co., Inc.; AstraZeneca plc; Boehringer Ingelheim; Johnson & Johnson |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch Diabetes-Behandlungstrends, Gesundheitsindikatoren, Unternehmensportfolios und Entwicklungen von Medizinprodukten |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Wie ist der Markt segmentiert?
-
Nach Medikamentenklasse
- Insulin
- DPP-4 Inhibitoren
- GLP-1 -Rezeptoragonisten
- SGLT-2 -Inhibitoren
- Weitere
-
Nach Gerätetyp
- Blutzuckermessgeräte
- Insulinabgabegeräte
- Weitere
-
Nach Vertriebskanal
- Einzelhandelsapotheken
- Krankenhausapotheken
- Online-Apotheken
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Wie groß ist der Umfang und Umfang des Berichts?
Type 2 Diabetes Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Der Markt für Typ- 2 -Diabetes umfasst pharmazeutische Therapien und medizinische Geräte, die zur Regulierung des Blutzuckerspiegels und zur Unterstützung der Langzeitbehandlung von Typ- 2 -Diabetes eingesetzt werden. Der Markt umfasst Insulin- und nicht-insulinhaltige glukosesenkende Medikamente wie DPP-4 -Inhibitoren, GLP-1 -Rezeptoragonisten und SGLT-2 -Inhibitoren. |
| Medikamentenklasse | Insulin; DPP-4 -Inhibitoren; GLP-1 -Rezeptoragonisten; SGLT-2 -Inhibitoren; Weitere |
| Gerätetyp | Blutzuckermessgeräte; Insulinabgabegeräte; Weitere |
| Vertriebskanal | Einzelhandelsapotheken; Krankenhausapotheken; Online-Apotheken; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Novo Nordisk A/S; Sanofi; Eli Lilly and Company; Merck & Co., Inc.; AstraZeneca plc; Boehringer Ingelheim; Johnson & Johnson |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch Diabetes-Behandlungstrends, Gesundheitsindikatoren, Unternehmensportfolios und Entwicklungen von Medizinprodukten |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Wie ist der Markt segmentiert?
-
Nach Medikamentenklasse
- Insulin
- DPP-4 Inhibitoren
- GLP-1 -Rezeptoragonisten
- SGLT-2 -Inhibitoren
- Weitere
-
Nach Gerätetyp
- Blutzuckermessgeräte
- Insulinabgabegeräte
- Weitere
-
Nach Vertriebskanal
- Einzelhandelsapotheken
- Krankenhausapotheken
- Online-Apotheken
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Typ- 2 -Diabetes im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Arzneimittelklasse hat den größten Anteil?
Welcher Gerätetyp führt den Markt an?
Welcher Vertriebskanal hat den größten Anteil?
Welche Länder sind abgedeckt?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen