- Market Value (2025): USD 83.68 Bn
- Estimated Value (2026): USD 90.6 Bn
- Forecast Value (2036): USD 201.2 Bn
- CAGR (2026-2036): 8.3%
Was wird der Markt für Diabetesbehandlung bis 2036 voraussichtlich wert sein?
USD 90.6 Milliarden im Jahr 2026 bis USD 201.2 Milliarden bis 2036 zu einem 8.3% CAGR.
- Fact.MR schätzt, dass der Markt für Diabetesbehandlungen im Jahr 2025 USD 83.7 Milliarden erreichte, wobei orale hypoglykämische Wirkstoffe, Insulin und Nicht-Insulin-Injektionen die Umsatzbasis bilden.
- Der Umsatz wird von USD 90.6 Milliarden im Jahr 2026 auf USD 201.2 Milliarden bis 2036 steigen, da neuere Arzneimittelklassen einen größeren Anteil an den Behandlungsausgaben jedes Patienten übernehmen.
- Der Wert wird sich von 2026 bis 2036 mit 8.3% CAGR erhöhen, da eine größere behandelte Population auf eine stetige Migration zu Inkretin und einmal wöchentlichen Therapien trifft.
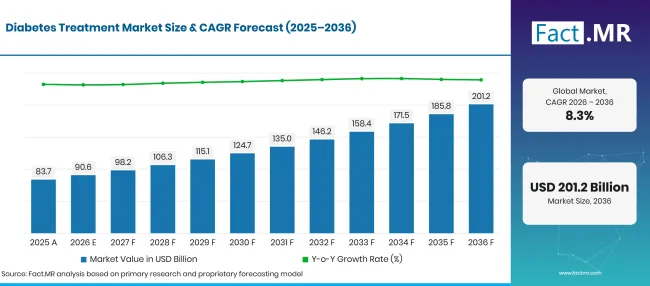
Factmr Diabetes Treatment Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 83.68 |
| 2026 | Schätzung | 90.6 |
| 2036 | Vorhersage | 201.2 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Diabetesbehandlung?
Der Zeitraum 2026 bis 2036 bringt USD 110.6 Milliarden neuen Wert, konzentriert auf orale Mittel und Inkretin-Injektionen.
- Nachfragetreiber auf dem Markt
- Eine große unbehandelte Population hält den Patiententrichter breit. Die Weltgesundheitsorganisation berichtete im September 2025, dass 2022 über 800 Millionen Menschen an Diabetes litten und dass die Hälfte von ihnen unbehandelt war [1]. Jede Person, die in die Versorgung gebracht wird, wird zum langfristigen Rezeptinhaber.
- Ergebnisbasierte Etiketten erhöhen den Wert jedes Rezepts. Im Januar 2025 genehmigte die US-amerikanische FDA Ozempic, um das Risiko einer Verschlechterung von Nierenerkrankungen und Herz-Kreislauf-Tod bei Erwachsenen mit Typ-2-Diabetes und chronischer Nierenerkrankung zu verringern [2]. Verschreiber wählen nun Mittel zum Organschutz sowie zur Glukosekontrolle.
- Günstigere Insulinoptionen erweitern den Zugang. Die FDA genehmigte im Februar 2025 Merilog, das erste schnell wirkende Insulinbiosimilar, für Erwachsene und Kinder mit Diabetes [3]. Der Wettbewerb in Biosimilars gibt den Zahlern Raum, mehr Patienten mit Insulin abzudecken.
- Ältere Patienten benötigen noch mehr Jahre eine Therapie. Das Diabetesrisiko steigt mit dem Alter, und Patienten mit Diagnose in ihren Fünfzigern können jahrzehntelang Multi-Medikamenten-Behandlungen einnehmen.
- Vernetzte Geräte verlagern tägliche Dosierungsentscheidungen ins Zuhause. Sensormessungen, die mit Smartphone-Apps synchronisiert werden, helfen Patienten und Ärzten dabei, die Dosierung zwischen den Besuchen anzupassen, was die Einhaltung von verschriebenen Medikamenten unterstützt.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Orale hypoglykämische Mittel werden 2026 42.8% Anteil halten, da kostengünstige Tabletten für die meisten Menschen mit Typ- 2 -Diabetes der erste Schritt der Therapie bleiben.
- Nach Behandlungsart: Medikamente werden 2026 88.3% Anteil ausmachen, da orale und nicht insulininjizierbare Behandlungen nahezu jeden diagnostizierten Patienten abdecken.
- Nach Vertriebskanal: Krankenhausapotheken werden 2026 44.2% Anteil an der Stärke von Behandlungsbeginn, stationärer Versorgung und Facharztverschreibung erringen.
- Nach Endnutzer: Homecare wird 2026 49.5% Anteil haben, da Tabletten, Selbstinjektionen und Glukosetests täglich zu Hause stattfinden.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, sagt: "Verschreiber beurteilen ein Diabetesmedikament nun danach, was es für Herz, Nieren und Körpergewicht bewirkt, und allein die Glukosekontrolle gewinnt keinen Formularplatz mehr. Unternehmen, die Ergebnisdaten mit einfacher Dosierung und verbundener Überwachung kombinieren, werden Patienten jahrelang behalten, während Generika und Biosimilars das niedrige Preisvolumen tragen. Die nächste Wertsteigerung wird aus Schwellenmärkten kommen, die Versicherungsschutz erweitern, und von Patienten, die von Tabletten zu Injektionen umsteigen."
- Strategische Auswirkungen
- Arzneimittelhersteller sollten kardiovaskuläre, Nieren- und Gewichts-Ergebnisse neben glykämischen Daten in den Kostenakten der Kostenträger angeben, da Formularkomitees alle vier Punkte gewichten.
- Lieferanten von Insulin und Injektionen sollten die Füllfederversorgung, die wöchentlichen Formate und die biosimilare Kapazität ausweiten, da die Eigenbeteiligung darüber entscheidet, ob Patienten mit der Therapie beginnen oder bleiben.
- Apothekenketten sollten Nachfüll-Erinnerungen und Hauslieferungen in die Versorgung der chronischen Versorgung integrieren, da verpasste Nachfüllungen den lebenslangen Wert jedes Patienten verringern.
- Gesundheitssysteme und Kostenträger sollten das Screening mit Nachsorgeprogrammen verknüpfen, damit neu diagnostizierte Patienten eine geeignete Therapie erhalten, bevor Komplikationen auftreten.
Die Vereinigten Staaten bleiben bei 10.7% CAGRan der Spitze, mit einem beträchtlichen Patientenpool und einer schnellen Einführung von Incretin-Therapien. Brasilien folgt 9.8% , während das öffentliche Gesundheitssystem den freien Zugang zu Diabetesmedikamenten erweitert. Deutschland wird bei 9.5%vorankommen, wo gesetzliche Versicherungen und strukturierte Versorgungsprogramme Patienten in regelmäßiger Behandlung halten. Japans 8.4% Tempo spiegelt eine alternde Bevölkerung wider, die länger Therapie benötigt. Das Vereinigte Königreich vervollständigt die Gruppe 7.5% innerhalb eines reifen, öffentlich finanzierten Versorgungssystems.
Wie gliedert sich der Diabetesbehandlungsmarkt nach Segmenten auf?
Orale hypoglykämische Mittel führen Produkttyp bei 42.8%; Medikamente führen Behandlungstyp bei 88.3%; Krankenhausapotheken belegen den ersten Platz im Vertriebskanal bei 44.2%; Häusliche Pflege wird Endverbraucher bei 49.5%führen.
Welcher Produkttyp dominiert?
Orale hypoglykämische Mittel machen 42.8% der Verkäufe 2026 aus.
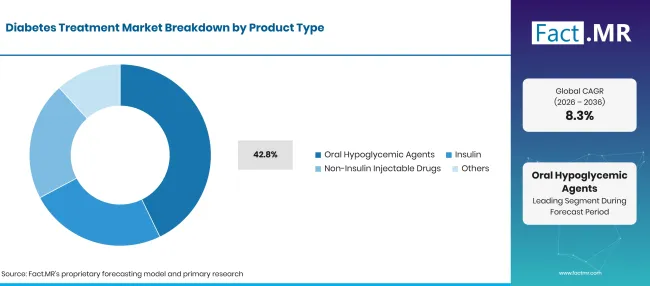
Factmr Diabetes Treatment Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Orale hypoglykämische Mittel (führendes Segment) | 42.8% |
| Andere Segmente kombiniert | 57.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Die meisten Menschen mit Typ- 2 -Diabetes beginnen mit Tabletten, viele bleiben jahrelang dabei. Metformin, Sulfonylharnstoffe, DPP-4 -Inhibitoren und SGLT-2 -Inhibitoren werden häufig in Produkten mit fester Dosis kombiniert, die die Pillenbelastung senken. Generische Versionen halten den Zugang in preisempfindlichen Märkten breit. Insulin bleibt für die Typ- 1 - und fortgeschrittene Typ- 2 -Versorgung unerlässlich, und Injektionsstifte machen die Dosierung einfacher und genauer. Nicht-insulininjizierbare Medikamente, angeführt von GLP-1 -Rezeptoragonisten, gewinnen bei den kombinierten Gewichts- und Glukosevorteilen an Boden. Im November 2025 genehmigte die Europäische Kommission Kyinsu, eine einmal wöchentlich erscheinende Kombination aus Insulin-Ikodec und Semaglutid, für Erwachsene mit Typ- 2 -Diabetes, die mit Basalinsulin oder einem GLP-1 -Rezeptor-Agonisten nicht ausreichend kontrolliert sind [4].
Was unterstützt die Medikation innerhalb der Behandlungsart?
Medikamente machen 88.3% der Nachfrage im Jahr 2026 aus.
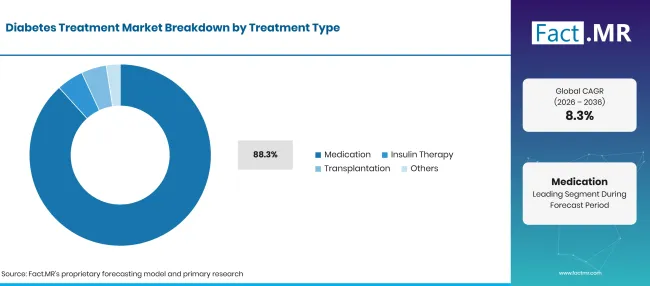
Factmr Diabetes Treatment Market Breakdown Treatment Type | Source: Fact.MR
| Behandlungsart | Teilen (2026) |
|---|---|
| Medikamente (Führendes Segment) | 88.3% |
| Andere Segmente kombiniert | 11.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Die lebenslange Glukosekontrolle hängt von täglichen oder wöchentlichen Medikamenten, von oralen Mitteln bis hin zu nicht-insulinhaltigen Injektionen mit Herz- und Nierenschutz. Ärzte wechseln oder wechseln die Klassen, während die Krankheit fortschreitet, sodass ein einzelner Patient oft mehrere Produkte über ein Jahrzehnt hinweg verwendet. Die Insulintherapie bildet einen separaten Weg für Patienten mit Typ 1 und Patienten mit fortgeschrittener Typ- 2 -Erkrankung. Die Transplantation, die Bauchspeicheldrüsen- und Inselzell-Verfahren umfasst, betreut eine kleine Gruppe mit schweren Erkrankungen und ist durch Spenderangebot und Kosten begrenzt. Lebensstilprogramme und aufkommende zellbasierte Ansätze bilden die übrigen Optionen.
Was führt das Segment Distribution Channel an?
Krankenhausapotheken machen 44.2% des Umsatzes 2026 aus.
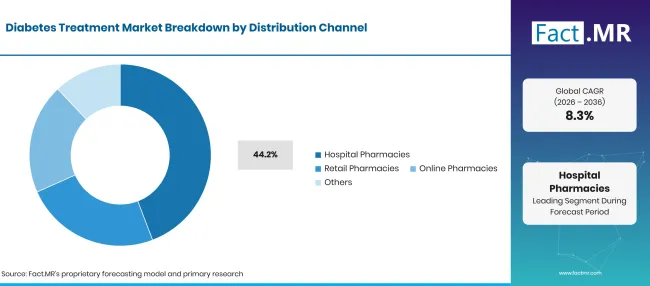
Factmr Diabetes Treatment Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Krankenhausapotheken (führendes Segment) | 44.2% |
| Andere Segmente kombiniert | 55.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Facharztkonsultationen und Krankenhausaufnahmen sind die Stellen, an denen viele Patienten ihr erstes Rezept für eine Injektion oder ein Insulin erhalten. Stationäre Aufenthalte wegen Komplikationen erhöhen das Volumen, und Krankenhausformulare beeinflussen, welche Marken Patienten mit nach Hause nehmen. Einzelhandelsapotheken bearbeiten die meisten Wiederholungsrezepte für Tabletten und Insulin sowie Ratschläge zu Injektionstechnik und Lagerung. Online-Apotheken gewinnen durch die Lieferung chronischer Therapien zu Hause an Nutzer. Versandprogramme und Klinikabgabe vervollständigen den Kanalmix.
Wie beeinflusst der Endnutzer die Nachfrage?
Homecare macht 30.3% der Verkäufe im Jahr 2026 aus.
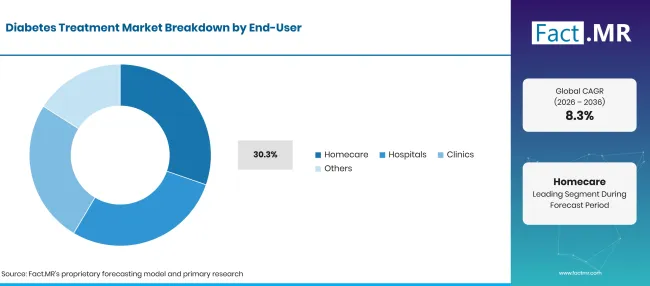
Factmr Diabetes Treatment Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Häusliche Pflege (führender Segment) | 49.5% |
| Andere Segmente kombiniert | 50.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Die Patienten führen den Großteil der täglichen Versorgung selbst durch Tabletten, Selbstinjektionen und Glukosetests durch. Stifte, Insulinpumpen und angeschlossene Sensoren verringern den Aufwand und reduzieren die Anzahl der Klinikbesuche. Krankenhäuser greifen bei akuten Episoden und beim Beginn komplexer Behandlungspläne ein. Kliniken übernehmen Screening, Nachsorge und Rezeptverlängerungen. Das Wachstum der häuslichen Pflegedienste bringt auch die pflegefachkräfteunterstützte Injektion und Überwachung für ältere Patienten, die allein leben.
Was beschleunigt die Akzeptanz des Diabetes-Behandlungsmarktes und was hält ihn zurück?
Umfassendere Screenings und Erstattungen werden Patienten weiterhin zu neueren Therapien bewegen. Patentauslaufen, Preiskontrolle und begrenzter Zugang in einkommensschwachen Märkten werden das Wertwachstum unter dem Tempo des Patientenwachstums halten.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Steigende Typ- 2 -Diabetes und Fettleibigkeit | +2.3% | Global | Kurzfristig (<= 2 Jahre) |
| Verschreiber wechseln zu SGLT-2 -Inhibitoren und GLP-1 -Therapien | +1.8% | Global | Kurzfristig (<= 2 Jahre) |
| Ältere Patienten, die eine anhaltende Glukosekontrolle benötigen | +1.4% | Ostasien, Westeuropa, Nordamerika | Langfristig (>= 4 Jahre) |
| Umfassendere Screening- und Erstattungsdeckung | +0.9% | Lateinamerika, Südasien & Pazifik, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Hausbetreuung, unterstützt durch verbundene Überwachung | +0.5% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Biosimilare Insuline und kostengünstige Generika in Schwellenländern | +1.1% | Global | Mittelfristig (2-4 Jahre) |
| Einmal wöchentlich und orale GLP-1 Formulierungen | +0.9% | Global | Kurzfristig (<= 2 Jahre) |
| Automatisierte Insulinabgabe in Verbindung mit kontinuierlicher Glukoseüberwachung | +0.6% | Nordamerika, Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Patentauslaufen und Preisdruck auf Markenarzneimittel | -0.6% | Global | Kurzfristig (<= 2 Jahre) |
| Hohe Therapiekosten schränken den Zugang in einkommensschwachen Märkten ein | -0.4% | Lateinamerika, Südasien & Pazifik, Naher Osten & Afrika | Mittelfristig (2bis4 Jahre) |
| Nebenwirkungen, Versorgungslücken und schwache Patiententreue | -0.2% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Diabetesbehandlung?
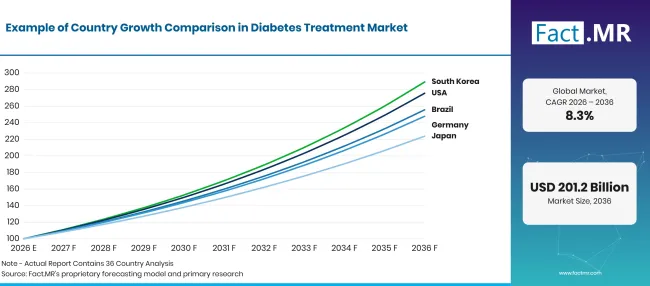
Factmr Diabetes Treatment Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Vereinigte Staaten | 10.7% |
| Brasilien | 9.8% |
| Deutschland | 9.5% |
| Japan | 8.4% |
| Vereinigtes Königreich | 7.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was unterstützt die Adoption in den Vereinigten Staaten?
10.7% CAGR, angetrieben von einer großen Patientenbasis und der schnellen Einführung neuerer Arzneimittelklassen.
Die Centers for Disease Control and Prevention berichten, dass 2023 40.1 Millionen Menschen, also 12.0% der US-Bevölkerung, an Diabetes litten [5]. Medicare verhandelte Preise für Januvia, Jardiance und Farxiga trat 2026 in Kraft, und die Preise für Ozempic, Rybelsus, Janumet und Tradjenta folgen 2027 [6]. Niedrigere Eigenbeteiligungskosten für ältere Patienten unterstützen Nachfüllungsvolumen über Einzelhandels- und Hauslieferungsapotheken.
Wie schneidet Brasilien ab?
9.8% CAGR, unterstützt durch einen breiteren öffentlichen Zugang zu Diabetesmedikamenten.
Das brasilianische Gesundheitsministerium berichtete in seinen Ergebnissen von Vigitel 2025, dass die Zahl von Erwachsenen mit einer medizinischen Diabetesdiagnose von 5.5% im Jahr 2006 auf 12.9% im Jahr 2024 gestiegen ist [7]. Das einheitliche öffentliche Gesundheitssystem, SUS, ist die Hauptversorgungsquelle.
Was unterstützt das Wachstum Deutschlands?
9.5% CAGR, basierend auf breit gefächerten Versicherungsdeckungen und strukturierten Versorgungsprogrammen.
Das Robert Koch Institute schätzte im September 2025, dass 2022 6.05 Millionen Menschen in Deutschland Typ- 2 -Diabetes diagnostiziert hatten, eine Prävalenz von 8.6% [8]. Die Prognose geht davon aus, dass die Zahl bis 2050 auf 11.01 Millionen liegt, sofern Inzidenz und Übersterblichkeit unverändert bleiben [8]. Die gesetzliche Krankenversicherung deckt die meisten Therapien ab, und Leistungsbewertungen begünstigen Medikamente mit nachgewiesenen Herz- und Nierenergebnissen.
Wie skaliert Japan die Nachfrage?
8.4% CAGR, was eine alternde Bevölkerung widerspiegelt, die eine langfristige Therapie benötigt.
Das Statistikamt Japans berichtete, dass im September 2025 Menschen ab 65 Jahren 29.4% der Bevölkerung ausmachten, ein Rekordanteil [9]. Das Gesundheits-, Arbeits- und Wohlfahrtsministerium schätzte im Dezember 2025, dass etwa 11 Millionen Menschen stark mit Diabetes verdächtigt werden – eine Zahl, die weiterhin steigt [10]. Universelle Versicherung und regelmäßige Preisänderungen sorgen für stabiles Wachstum, während ältere Patienten einmal wöchentlich und einfachere orale Behandlungen bevorzugen.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
7.5% CAGR, als reifes und öffentlich finanziertes System, verwaltet das meiste Versorgungssystem.
In England erhielten nur 58.2% Menschen mit Typ- 2 und anderem Diabetes im Jahr bis März 2025 alle acht empfohlenen Versorgungsprozesse, so das Office for Health Improvement and Disparities [11]. Der gleiche Kommentar zeigt, dass 45.2% alle drei Behandlungsziele erreicht haben [11]. Der NHS bietet die meisten Therapien über Allgemeinmedizin und Gemeinschaftsapotheken an, und die nationale Leitlinie bevorzugt kosteneffiziente Generika.
Wer führt den Markt für Diabetesbehandlungen an?
Der Wettbewerb verläuft entlang von drei Linien. Incretin- und Insulinspezialisten konkurrieren anhand von Outcome-Evidenz und wöchentlicher Dosierung. Novo Nordisk bietet Ozempic, Rybelsus und Tresiba an, und im Januar 2025 erhielt es eine US-amerikanische Nierenschutzindikation für Ozempic [2].
Eli Lilly kombiniert Mounjaro und Trulicity mit Humalog und Basaglar, während Sanofi Lantus und Toujeo liefert und im Februar 2025 die FDA-Zulassung für das Biosimilar Merilog erhielt [3]. Hersteller von oralen und kardiometabolischen Medikamenten konkurrieren bei Herz- und Nierenetiketten sowie Preis. Merck vertreibt Januvia und Janumet, AstraZeneca bietet Farxiga an, und Boehringer Ingelheim verkauft Jardiance und Tradjenta. Gerätehersteller unterstützen die Dosierung zu Hause. Abbott stellt FreeStyle Libre-Sensoren bereit, Roche bietet Accu-Chek-Zähler und die mySugr-App an, und MiniMed brachte im Juni 2026 seine app-gesteuerte MiniMed-Flex-Pumpe in den USA auf den Markt [12]. Im Prognosezeitraum werden die Unternehmen, die Ergebnisdaten, erschwinglichen Zugang und vernetzte Dosierungstools kombinieren, am meisten Boden gewinnen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Novo Nordisk; Eli Lilly; Sanofi; Merck; AstraZeneca; Boehringer Ingelheim; Abbott; Roche; und MiniMed.
- Novo Nordisk
- Eli Lilly
- Sanofi
- Merck
- AstraZeneca
- Boehringer Ingelheim
- Abbott
- Roche
- MiniMed
Bibliographie
- [1] [1] Weltgesundheitsorganisation. (2025, September 5). Die WHO aktualisiert die Liste der lebenswichtigen Medikamente um wichtige Krebs- und Diabetesbehandlungen.
- [1] [2] Novo Nordisk. (2025, Januar 28). Die FDA genehmigt Ozempic (Semaglutid) als einziges GLP-1 RA, um das Risiko einer Verschlechterung von Nierenerkrankungen und Herz-Kreislauf-Tod bei Erwachsenen mit Typ- 2 -Diabetes und chronischer Nierenerkrankung zu verringern.
- [1] [3] US-amerikanische Food and Drug Administration. (2025, Februar 14). FDA genehmigt das erste schnell wirkende Insulin-Biosimilarprodukt zur Behandlung von Diabetes.
- [4] Europäische Arzneimittelagentur. (November 2025). Kyinsu: EPAR.
- [5] Centers for Disease Control and Prevention. (2026, September 16). Der nationale Bericht zur Diabetesstatistik.
- [6] Zentren für Medicare und Medicaid-Dienste. (2026, September 22). Ausgewählte Medikamente und ausgehandelte Preise.
- [7] Ministério da Saúde, Brasilien. (2026). Para o povo brasileiro viver mais e viver melhor: Resultados Vigitel 2025 [Damit Brasilianer länger und besser leben: Vigitel 2025 Ergebnisse].
- [8] Robert-Koch-Institut. (2025, September 17). Trends bei Prävalenz und Anzahl der diagnostizierten Fälle von Typ- 2 -Diabetes in Deutschland: Prognosen bis 2050.
- [9] Statistikamt Japans. (2025, 14. September ). [Statistik-Themen Nr. 146: Ältere Menschen in Japan, wie in den Statistiken zu sehen sind].
- [10] Ministerium für Gesundheit, Arbeit und Wohlfahrt, Japan. (2025, Dezember 2). [Ergebnisse der Nationalen Gesundheits- und Ernährungsumfrage 2024].
- [11] Amt für Gesundheitsverbesserung und Ungleichheiten. (2026, April 8). Diabetesprofil: statistischer Kommentar, April 2026.
- [12] MiniMed. (2026, Juni 17). MiniMeds kleinste app-gesteuerte Insulinpumpe ist jetzt in den USA erhältlich.
Dieser Bericht beantwortet
- Die Größen für 2026 und 2036 sind nach Produkttyp, Behandlungsart, Vertriebskanal, Endnutzer und Region unterteilt.
- Jedes Segment zeigt an, welches Untersegment es 2026 anführt und der Patient sowie der Verschreiber hinter dieser Position steht.
- Patientenzahlen, Erstattung und Zugang zu neueren Therapien bilden den Vergleich der fünf aufgeführten Länder.
- Unternehmen stellen Gruppen von Incretin- und Insulinherstellern, oralen kardiometabolischen Arzneimittelherstellern und Geräteanbietern vor.
- Leser können nachvollziehen, wie Patentablauf, Biosimilars und neue Arzneimittelklassen die Behandlungswahl und -preise verändern.
Was deckt der Diabetesbehandlungsmarkt ab?
Diese Bewertung verfolgt die Medikamente, Insulinprodukte und verwandten Therapien, die Menschen zur Kontrolle des Blutzuckers und zur Begrenzung von Komplikationen von Typ 1 und Typ 2 Diabetes verwenden. Sie umfasst orale Mittel, Insulin und nicht-insulinhaltige Injektionen sowie die unterstützenden Behandlungskategorien, die über Apotheken und Pflegeanbieter verkauft werden.
Der Umsatz wird beim Erstverkauf jedes Produkts gezählt, sei es über ein Krankenhaus, Einzelhandel oder eine Online-Apotheke. Behandlungstyp-Anteile beziehen sich auf den Hauptversorgungsweg des Patienten, während die anderen Aufteilungen alle Behandlungsverkäufe abdecken.
Was ist im Umfang enthalten?
Verschreibungspflichtige orale Medikamente, Insulinprodukte und nicht-insulinhaltige Injektionen sind im Anwendungsbereich, darunter Markenmedikamente, Generika und Biosimilars. Festdosierte Kombinationen, Stifte und Insulinabgabegeräte , die mit jeder Dosis verwendet werden, zählen hier ebenfalls dazu.
Behandlungen in Krankenhäusern, Kliniken und häuslicher Pflege fallen innerhalb der Endnutzer-Verteilung. Anbieter von Glukoseüberwachungs- und Insulinabgabesystemen werden profiliert, da ihre Produkte Dosierungsentscheidungen steuern und die Einhaltung unterstützen.
Was ist vom Umfang ausgeschlossen?
Frei verkäufliche Nahrungsergänzungsmittel und Wellnessprodukte, die zur Blutzuckerstützung verkauft werden, werden ausgelassen. Diagnostische Tests, die ausschließlich zum Screening verwendet werden, sind ausgeschlossen, ebenso wie Behandlungen für andere Erkrankungen, die Menschen mit Diabetes verschrieben haben.
Software und digitale Dienstleistungen, die eigenständig, ohne Medikament oder Abgabesystem, verkauft werden, werden nicht gezählt. Forschungsfinanzierung und klinische Studienleistungen fallen ebenfalls außerhalb der Markteinnahmen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
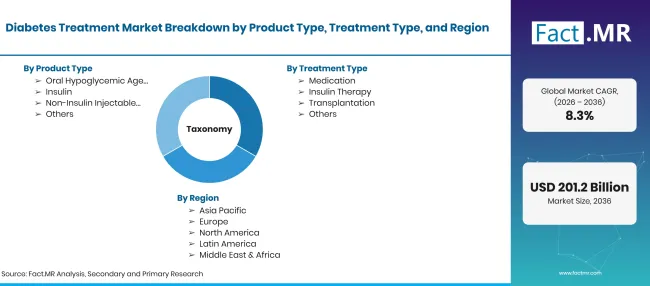
Factmr Diabetes Treatment Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Medikamente, Insulinprodukte und verwandte Therapien zur Behandlung von Typ- 1 - und Typ- 2 -Diabetes, verkauft über Krankenhäuser, Einzelhandelsapotheken und Online-Apotheken. Die Abdeckung umfasst orale und injizierbare Behandlungen sowie die Insulinabgabe für Krankenhäuser, Kliniken und häusliche Pflege. |
| Produkttyp | Orale hypoglykämische Mittel; Insulin; Nicht-insulininjizierbare Medikamente; Weitere |
| Behandlungsart | Medikamente; Insulintherapie; Transplantation; Weitere |
| Vertriebskanal | Krankenhausapotheken; Einzelhandelsapotheken; Online-Apotheken; Weitere |
| Endnutzer | häusliche Pflege; Krankenhäuser; Kliniken; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigte Staaten; Brasilien; Deutschland; Japan; Vereinigtes Königreich |
| Profilierte Unternehmen | Novo Nordisk; Eli Lilly; Sanofi; Merck; AstraZeneca; Boehringer Ingelheim; Abbott; Roche; MiniMed |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung diagnostizierter und behandelter Patientennummern; Therapiepreise nach Arzneimittelklassen; Durchlauf des Apothekenkanals; und Unternehmensportfolio-Review. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Orale hypoglykämische Mittel
- Insulin
- Nicht-insulininjizierbare Medikamente
- Weitere
-
Nach Behandlungsart
- Medikamente
- Insulintherapie
- Transplantation
- Weitere
-
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Weitere
-
Nach Endnutzer
- Häusliche Pflege
- Krankenhäuser
- Kliniken
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Diabetesbehandlungen im Jahr 2026?
Wie CAGR der Markt für Diabetesbehandlungen von 2026 bis 2036?
Welcher Produkttyp führt den Markt für Diabetesbehandlungen an?
Welche Behandlungsart führt den Markt für Diabetesbehandlungen an?
Welcher Vertriebskanal führt den Markt für Diabetesbehandlungen an?
Welcher Endnutzer führt den Markt für Diabetesbehandlungen an?
Welches Land wird am meisten auf dem Markt für Diabetesbehandlungen wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Diabetesbehandlung?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen