- Market Value (2025): USD 27.4 Bn
- Estimated Value (2026): USD 29.8 Bn
- Forecast Value (2036): USD 68.6 Bn
- CAGR (2026-2036): 8.7%
Was wird der Markt für Diabetesmonitore bis 2036 voraussichtlich wert sein?
USD 29.8 Milliarden im Jahr 2026 bis USD 68.6 Milliarden bis 2036 zu einem 8.7% CAGR.
- Der Markt für Diabetesmonitore wurde 2025 mit USD 27.4 Milliarden bewertet, wobei wiederkehrende Käufe von Sensoren und Teststreifen den Großteil des Umsatzes ausmachten.
- Der Umsatz wird von USD 29.8 Milliarden im Jahr 2026 auf USD 68.6 Milliarden im Jahr 2036 steigen, da immer mehr Menschen mit Typ-2-Diabetes von Zählern auf tragbare Sensoren umsteigen.
- Ein 8.7% CAGR spiegelt längere Sensornutzung, den rezeptfreien Zugang zu CGM und die breitere Nutzung verbundener Apps wider, die Messwerte mit den Versorgungsteams teilen.
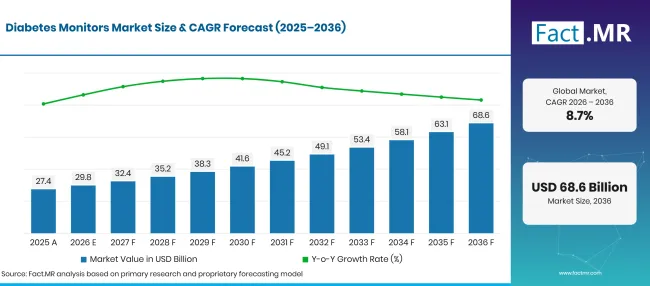
Diabetes Monitors Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 27.4 |
| 2026 | Schätzung | 29.8 |
| 2036 | Vorhersage | 68.6 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Diabetesmonitore?
Der Zeitraum 2026 bis 2036 bringt USD 38.8 Milliarden neuen Wert, der größtenteils durch tragbare Sensoren, die für den Heimgebrauch gekauft wurden.
- Nachfragetreiber auf dem Markt
- Die Patientenbasis wächst stetig. The International Diabetes Atlas-Veröffentlichung der Diabetes Federation im April 2025 zählt 589 Millionen Erwachsene im Alter von 20 bis 79 mit Diabetes, von denen 252 Millionen von ihnen nichts von ihrer Erkrankung wissen [1]. Jede neue Diagnose schafft einen langfristigen Bedarf an Messgeräten, Strips oder Sensoren.
- Regulierungsbehörden öffnen CGM für Menschen, die kein Insulin verwenden. Im Juni 2026 genehmigte die US-amerikanische Food and Drug Administration das Stelo Glucose Biosensor System von Dexcom für den frei verkäuflichen Einsatz bei Kindern ab zwei Jahren, nachdem im März 2024 eine Erwachsenenfreigabe durchgeführt wurde [2]. Käufer können nun einen Sensor ohne Rezept kaufen, was auch Nicht-Insulin-Nutzer auf den Markt bringt.
- Eine längere Lebensdauer der Sensoren verringert die tägliche Belastung. Dexcom brachte sein G7 15 Day-System am 1. Dezember 2025 in den Vereinigten Staaten auf den Markt, mit 15.5 Verschleißtagen pro Sensor und einem Gesamt-MARD von 8.0% [3]. Weniger Sensorwechsel pro Monat machen CGM für ältere Patienten leichter zu verwenden.
- Sensoren beginnen, mehr als nur die Glukose zu verfolgen. Abbott erhielt im August 2026 die FDA-De-Novo-Zulassung für Libre Duo 10 Day, das die Glukose überwacht und die Nutzer auf steigende Ketonwerte aufmerksam macht [4]. Insulinkonsumenten und Personen mit SGLT-2 -Inhibitoren erhalten durch dasselbe Wearable eine Frühwarnung vor diabetischer Ketoazidose.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Kontinuierliche Glukosemessgeräte werden 2026 42.3% Anteil halten, da ein einzelner tragbarer Sensor viele tägliche Fingerstichtests ersetzt und die Richtung der Glukoseänderung anzeigt.
- Nach Anwendung: Typ- 2 -Diabetes wird angesichts der Größe der Patientengruppe und der wachsenden Zahl von Nicht-Insulin-Nutzern, die nun für Sensoren qualifiziert sind, 58.4% des Werts von 2026 ausmachen.
- Nach Endnutzer: Homecare Settings wird 52.1% im Jahr 2026 erfassen, wenn Patienten zwischen Klinikbesuchen testen, Benachrichtigungen lesen und Daten von zu Hause aus teilen.
- Nach Vertriebskanal: Online-Shops werden 63.0% des Umsatzes 2026 ausmachen, dank Abonnementnachfüllungen von Sensoren und Strips sowie Direktverkäufen von rezeptfreiem CGM an Verbraucher.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Die Glukoseüberwachung entwickelt sich zu einem kontinuierlichen, datengetriebenen Service, und der tragbare Sensor wird für die meisten neuen Patienten bis 2036 der Einstiegspunkt sein. Die nächste Welle des Werts wird von Menschen mit Typ- 2 -Diabetes kommen, die kein Insulin verwenden – eine Gruppe, die rezeptfreie Sensoren und niedrigere monatliche Kosten in die regelmäßige Überwachung bringen werden. Lieferanten, die präzise langlebige Sensoren mit Apps kombinieren, die mit Insulinpumpen und Kliniksoftware funktionieren, werden am meisten Boden gewinnen."
- Strategische Auswirkungen
- Hersteller sollten kostengünstigere Sensorstufen für Patienten mit Nicht-Insulin Typ 2 entwickeln und dabei die Genauigkeit nahe an ihren Premium-Systemen halten.
- Vertriebspartner und Online-Apotheken sollten automatische Nachfüllprogramme für Sensoren, Streifen und Lanzette entwickeln, da verpasste Nachfüllungen ein häufiger Grund sind, warum Patienten aufhören, zu überwachen.
- Kliniker und Kostenträger sollten sich auf klare Kriterien für die CGM-Abdeckung jenseits der Insulinkonsumenten einigen und auf Zeitdaten im Bereich den Nutzen einschätzen.
- Investoren sollten auf Unternehmen achten, die Ketonsensoren, längere Haltbarkeit oder Pumpenintegration hinzufügen, da diese Funktionen Premiumpreise in einem überfüllten Sensorfeld unterstützen.
Deutschland führt den Fünf-Länder-Vergleich bei 11.2%an, wo gesetzliche Versicherer CGM breit finanzieren und neue Sensormarken ihre Markteinführungen anstellen. Die Vereinigten Staaten folgen bei 8.8%, deren große Versicherte nun von frei verkäuflichen Sensoren verstärkt werden. Das Vereinigte Königreich wächst um 8.3% , da NHS-Diabetesprogramme immer mehr Patienten zu technologiegestützter Versorgung drängen. Brasilien verzeichnet 7.0%, mit einer steigenden Diabetesrate bei Erwachsenen, die durch preissensible öffentliche Einkäufe ausgeglichen wird. Japan schließt das Set bei 6.2%, wo ein Pool älterer Patienten Zähler weit verbreitet benutzt und die CGM-Aufnahme langsamer voranschreitet.
Wie unterteilt sich der Markt für Diabetesmonitore nach Segmenten?
Kontinuierliche Glukosemessgeräte werden Produkttyp bei 42.3%führen; Typ 2 Diabetes wird die Anwendung um 58.4%führen; Homecare-Einstellungen werden bei 52.1%an der Spitze stehen; Online-Shops werden 2026 den Vertriebskanal auf 63.0% führen.
Welcher Produkttyp führt an?
Kontinuierliche Glukosemessgeräte halten 42.3% der Verkäufe im Jahr 2026.
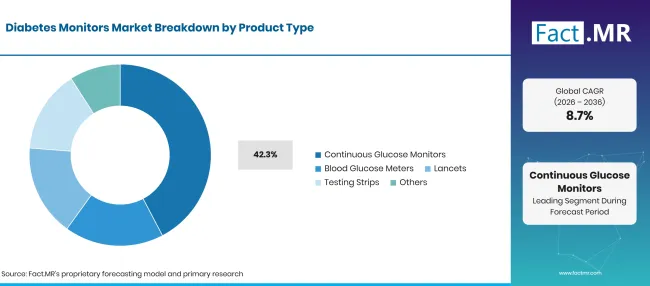
Diabetes Monitors Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Kontinuierliche Glukosemesser (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Ein am Arm oder Bauch getragener Sensor sendet alle paar Minuten eine Messung, sodass die Patienten Höhen und Tiefen sehen, die ein morgendlicher Fingerstich übersehen würde. Trendpfeile und Warnungen helfen den Nutzern, zu handeln, bevor ein Tiefpunkt gefährlich wird. Dexcoms 15Tag G7 und Abbotts doppelter Glukose-Keton-Sensor zeigen, wie Anbieter heute bei der Haltbarkeit und zusätzlichen Messungen konkurrieren [3][4]. Viele Sensorkomponenten überschneiden sich mit dem breiteren Spektrum der Glukosebiosensoren . Blutzuckermessgeräte bleiben für viele neu diagnostizierte Patienten das erste Gerät und dienen als Backup, wenn ein Sensor bestätigt werden muss. Teststreifen und Lanzetten werden in großer Menge gekauft und täglich ersetzt, was den Umsatz im konventionellen Segment stabil hält. Kontrollsysteme und Bohrgeräte vervollständigen das Spektrum der Blutzuckermessgeräte.
Was unterstützt Typ- 2 -Diabetes in der Bewerbung?
Typ- 2 -Diabetes nimmt 58.4% der Einnahmen 2026 aus.
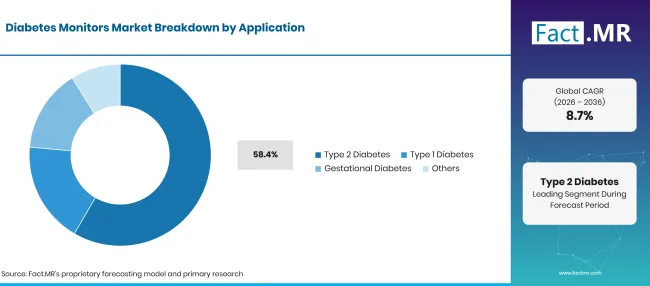
Diabetes Monitors Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Typ- 2 -Diabetes (führendes Segment) | 58.4% |
| Andere Segmente kombiniert | 41.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Die meisten Erwachsenen mit Diabetes haben die Typ- 2 -Erkrankung, und viele werden spät diagnostiziert. Die IDF-Schätzung von 252 Millionen nicht diagnostizierter Erwachsenen weist auf eine große Gruppe hin, die nach der Identifizierung überwacht werden muss [1]. Patienten mit Basalinsulin, Sulfonylharnstoff oder SGLT-2 -Inhibitoren testen häufig, um auf niedrige Werte oder Ketone zu prüfen. Diejenigen, die Diät oder orale Behandlung erhalten, beginnen, rezeptfreie Sensoren zu nutzen, um zu erfahren, wie Mahlzeiten den Blutzucker beeinflussen. Typ- 1 -Diabetes benötigt weniger Patienten, aber intensivere Überwachung, da jede Insulindosis von den aktuellen Messwerten abhängt. Viele Nutzer von Typ 1 koppeln einen Sensor mit einer automatisierten Pumpe aus der Kategorie Insulinpumpen . Schwangerschaftsdiabetes erfordert genaue Kontrollen über die Dauer einer Schwangerschaft, andere Formen decken monogene und sekundäre Diabetes ab.
Wie beeinflusst der Endnutzer die Nachfrage?
Die Homecare-Einstellungen berücksichtigen 52.1% des Wertes von 2026.
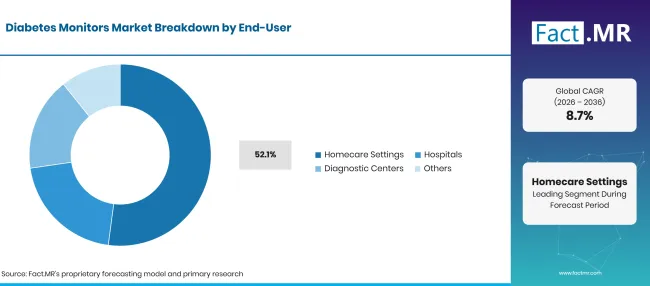
Diabetes Monitors Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Homecare Settings (Führungssegment) | 52.1% |
| Andere Segmente kombiniert | 47.9%* |
| Gesamt | 100.0%\ |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Menschen mit Diabetes treffen mehrmals täglich Behandlungsentscheidungen, und fast alle finden zu Hause, bei der Arbeit oder in der Schule statt. Smartphone-Apps zeigen die Messwerte in Echtzeit an und senden Berichte an Kliniker und Familienmitglieder. Die Fernüberprüfung ermöglicht es den Pflegeteams, die Therapie ohne persönlichen Besuch anzupassen. Krankenhäuser verwenden Zähler und inzwischen häufiger auch Sensoren, um den Blutzucker bei aufgenommenen Patienten und Genesungspatienten von einer Operation zu kontrollieren. Diagnostikzentren führen Screening- und Bestätigungstests durch, die parallel zu Diabetesdiagnostik wie HbA-1C-Tests durchgeführt werden. Weitere Endnutzer sind Langzeitpflegeheime und Schulgesundheitsdienste.
Welcher Vertriebskanal gewinnt am meisten an Boden?
Online-Shops erzielen 63.0% der Umsätze im Jahr 2026.
| Vertriebskanal | Teilen (2026) |
|---|---|
| Online-Shops (führendes Segment) | 63.0% |
| Andere Segmente kombiniert | 37.0%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Sensoren und Strips sind Wiederholungskäufe, daher schließen viele Patienten Online-Abonnements ein, die jeden Monat Zubehör verschicken. Rezeptfreie Sensoren wie Stelo werden direkt über Firmen- und Einzelhandelswebsites an Verbraucher verkauft [2]. Apotheken bleiben die erste Anlaufstelle für neu diagnostizierte Patienten, die Beratung zur Nutzung eines Zählers oder zum Anbringen eines Sensors benötigen. Einzelhandelsgeschäfte führen Zähler, Streifen und Lanzette für Barkäufer. Weitere Kanäle umfassen Krankenhauslieferungsverträge und öffentliche Ausschreibungen, die in großen Mengen für nationale Programme einkaufen.
Was beschleunigt die Einführung des Diabetes Monitors Market und was hält sie zurück?
Mehr diagnostizierte Diabetes, langlebige Sensoren und freier Zugang führen dazu, dass neue Nutzer kontinuierlich überwacht werden. Bessere App-Verbindungen zu Pumpen und Kliniksoftware bieten den Patienten, die bereits einen Sensor nutzen, einen Mehrwert. Die Sensorkosten sind die Hauptbremse, besonders dort, wo Versicherer den Versicherungsschutz auf Insulinverbraucher beschränken. Hautreaktionen und ungleichmäßiger Zugang in einkommensschwachen Regionen verlangsamen ebenfalls die Verbreitung.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Wachsende diagnostizierte Diabetespopulation | +1.4% | Global | Langfristig (>= 4 Jahre) |
| Wechsel von Fingerstick-Tests zu CGM | +1.2% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Glukosemanagement zu Hause | +0.9% | Global | Mittelfristig (2bis4 Jahre) |
| Vernetzte Apps und Datenaustausch mit Klinikern | +0.7% | Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Sensorzugang über den Ladenhandel | +0.6% | Nordamerika | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kostengünstigeres CGM für Nicht-Insulin-Patienten vom Typ 2 | +0.9% | Global | Mittelfristig (2bis4 Jahre) |
| Längerverschleiß- und Multi-Analyt-Sensoren | +0.7% | Nordamerika, Westeuropa | Mittelfristig (2-4 Jahre) |
| Integration mit automatisierter Insulinabgabe | +0.6% | Global | Langfristig (>= 4 Jahre) |
| Umfassendere Erstattungsdeckung | +0.5% | Westeuropa, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Geräte- und Sensorkosten | -0.9% | Global | Kurzfristig (<= 2 Jahre) |
| Begrenzter Erstattungsschutz | -0.7% | Lateinamerika, Südasien & Pazifik | Mittelfristig (2bis4 Jahre) |
| Ungleichmäßiger Zugang zu Diabetes-Technologie | -0.5% | Ostasien, Lateinamerika | Langfristig (>= 4 Jahre) |
| Hautreizungen und Probleme mit der Sensorhaftung | -0.4% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Welche Länder skalieren bis 2036 den Markt für Diabetesmonitore?
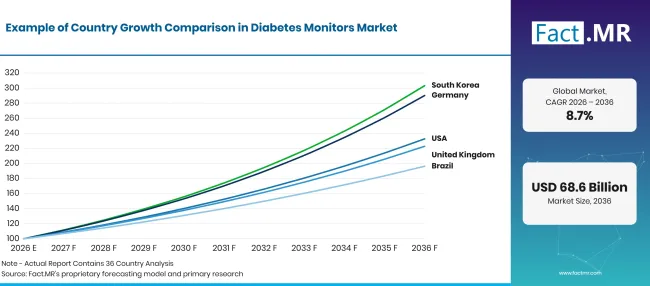
Diabetes Monitors Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 11.2% |
| Vereinigte Staaten | 8.8% |
| Vereinigtes Königreich | 8.3% |
| Brasilien | 7.0% |
| Japan | 6.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Was verleiht Deutschland das stärkste Wachstum in diesem Markt?
11.2% CAGR, angetrieben von einer breiten Finanzierung von Versicherern für CGM und einer großen erwachsenen Patientenbasis.
Deutschland hat eine der größten Diabetespopulationen Westeuropas. Der Überwachungsbericht des Robert Koch Institute vom März 2025 schätzt die Zahl der Erwachsenen mit bekanntem oder unbekanntem Diabetes auf etwa 7 Millionen, wenn Personen ab 80 Jahren einbezogen werden [5]. Gesetzliche Krankenversicherer erstatten viele Insulinkonsumenten in Echtzeit, und die Anbieter sehen Wachstumspotenzial. LifeScan plant, sein OneTouch Vita CGM Anfang 2027 in Deutschland einzuführen [6].
Was unterstützt die Adoption in den Vereinigten Staaten?
8.8% CAGR, unterstützt durch Medicare-Deckung und einen neuen rezeptfreien Sensorkanal.
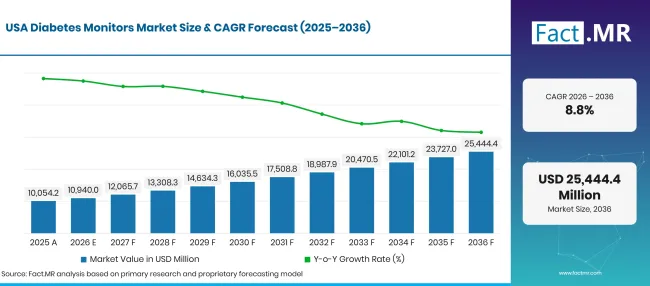
Diabetes Monitors Market Forecast Usa | Source: Fact.MR
Von den fünf Ländern hat die Vereinigten Staaten den reifsten CGM-Markt. Der National Diabetes Statistics Report der CDC, aktualisiert im September 2026, zählt 2023 40.1 Millionen Menschen mit diagnostiziertem oder nicht diagnostiziertem Diabetes, von denen 11.0 Millionen Erwachsene nicht diagnostiziert waren [7]. Medicare deckt Sensoren wie Dexcom G7 15 Day ab [3]. Rezeptfreie Freigaben fügen Verbraucher hinzu, die Sensoren ohne Rezept kaufen.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
8.3% CAGR, was NHS-Programme widerspiegelt, die Glukosedaten mit besserer Kontrolle verknüpfen.
NHS England verfolgt die Diabetesversorgung genau, und die Ergebnisse zeigen Raum für eine bessere Glukosekontrolle. Der Diabetesprofil-Kommentar vom April 2026 berichtet, dass nur 41.5% von Menschen mit Typ- 1 -Diabetes im Jahr bis März 2025 einen HbA-1c von 58 mmol/mol oder weniger erreichten, im Vergleich zu 64.7% für Typ- 2 und andere Diabetes-Symptome [8]. Solche Lücken untermauern die Argumente für einen breiteren CGM- und hybriden geschlossenen Kreislauf-Zugang.
Wie skaliert Brasilien die Nachfrage?
7.0% CAGR, da immer mehr Erwachsene diagnostiziert werden und regelmäßige Blutzuckeruntersuchungen benötigen.
Diabetes breitet sich schnell unter brasilianischen Erwachsenen aus. Das Gesundheitsministerium berichtete im Januar 2026, dass der Anteil der Erwachsenen mit Diabetes von 5.5% im Jahr 2006 auf 12.9% im Jahr 2024 gestiegen ist, ein 135% Anstieg [9]. Die meisten Patienten sind weiterhin auf Zähler und Laufbahnen angewiesen, die über das öffentliche Gesundheitssystem und Apotheken verteilt werden. Preisbewusste Einkäufe halten die CGM-Aufnahme in der privaten Versorgung konzentriert.
Was unterstützt die Einführung Japans?
6.2% CAGR, aufgrund einer großen, alternden Gruppe, die langfristig überwacht werden muss.
Japan hat eine große Bevölkerung mit metabolischem Risiko. Die Veröffentlichung der National Health and Nutrition Survey 2024 vom Gesundheitsministerium für Gesundheit, Arbeit und Wohlfahrt im Dezember 2025 schätzt, dass etwa 11 Millionen Menschen stark mit Diabetes verdächtigt werden – eine Zahl, die weiterhin wächst [10]. Zähler und Leisten sind weiterhin bei älteren Patienten üblich.
Wer führt den Markt für Diabetesmonitore?
Der Markt teilt sich in drei Gruppen, die auf unterschiedlichen Stärken konkurrieren. Die CGM-Spezialisten Dexcom und Abbott geben mit Dexcoms 15-Tages-G-7 -Einführung im Dezember 2025 [3] und Abbotts doppelter Glukose-Keton-Zulassung im August 2026 [4] vor.
MiniMed konkurriert über Sensoren, die mit seinen Insulinpumpen verbunden sind, und erhielt im März 2026 für den MiniMed 780G mit dem 15-Tages-Instinct-Sensor von Abbott [11und begann im Juni 2026 mit einer europäischen Einführung [12]. Roche, Ascensia Diabetes Care, LifeScan und AgaMatrix bilden die Gruppe der Blutzuckermessgeräte und konkurrieren in Bezug auf Preisstrippen, Zählerzuverlässigkeit und Apothekenreichweite. Roche hat KI-basierte Vorhersagen gezeigt, die bis zu 7 Stunden im Voraus vor nächtlichen Tiefwerten warnen können [13], und LifeScan wechselt durch seine OneTouch Vita-Partnerschaft [6] in den Bereich Sensoren [ ]. Bis 2036 wird der Wettbewerb die Sensorpreise für Typ- 2 -Nutzer, die Integration von Pumpen und Datenplattformen, denen Kliniker vertrauen, beeinflussen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für Diabetesmonitore sind Dexcom, Inc., Abbott Laboratories, MiniMed, F. Hoffmann-La Roche Ltd, Ascensia Diabetes Care, LifeScan, Inc. und AgaMatrix, Inc.
- Dexcom, Inc.
- Abbott Laboratories
- MiniMed
- F. Hoffmann-La Roche Ltd
- Ascensia-Diabetesversorgung
- LifeScan, Inc.
- AgaMatrix, Inc.
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Kontinuierliche Glukosemessgeräte
- Blutzuckermessgeräte
- Lanzette
- Teststreifen
- Weitere
-
Nach Anwendung
- Typ- 2 -Diabetes
- Typ- 1 -Diabetes
- Schwangerschaftsdiabetes
- Weitere
-
Nach Endnutzer
- Heimliche Pflegeeinrichtungen
- Krankenhäuser
- Diagnostische Zentren
- Weitere
-
Nach Vertriebskanal
- Online-Shops
- Apotheken
- Einzelhandelsgeschäfte
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Bibliographie
- [1] Internationale Diabetes-Föderation. (2025, April 7). Über 250 Millionen Menschen weltweit wissen nicht, dass sie Diabetes haben.
- [2] US-amerikanische Food and Drug Administration. (2026, Juni 12). FDA genehmigt das erste rezeptfreie kontinuierliche Glukosemessgerät für Kinder.
- [3] Dexcom, Inc. (2025, November 20). Dexcom G7 15 Day Continuous Glucose Monitoring System wird am 1 . Dezember in den Vereinigten Staaten gestartet.
- [4] Abbott. (2026, August 25). Abbott erhält die FDA-Zulassung für die weltweit erste duale Glukose-Keton-Sensortechnologie für Menschen mit Diabetes.
- [5] Robert Koch Institute. (2025, März 31). Prävalenz bekannter und unbekannter Diabetes: Erwachsene.
- [6] LifeScan, Inc. (2026, Februar 11). LifeScan kündigt eine transformative Partnerschaft mit i-SENS zur Einführung des OneTouch kontinuierlichen Glukoseüberwachungssystems an.
- [7] Centers for Disease Control and Prevention. (2026, September 16). Nationale Diabetesstatistiken.
- [8] Amt für Gesundheitsverbesserung und Ungleichheiten. (2026, April 8). Diabetesprofil: statistischer Kommentar, April 2026.
- [9] Ministério da Saúde, Brasilien. (2026, Januar 28). Diabetes Cresce 135% nicht Brasilien em 18 anos, hipertensão e obesidade também avançam.
- [10] Ministerium für Gesundheit, Arbeit und Wohlfahrt, Japan. (2025, Dezember 2). 令和6年「国民健康・栄養調査」の結果.
- [11] MiniMed. (2026, März 10). MiniMed erweitert das Sensorportfolio in Europa mit dem CE Mark für MiniMed 780G-System mit dem Instinct-Sensor, hergestellt von Abbott.
- [12] MiniMed. (2026, Juni 23). MiniMed bringt Instinct-Sensoren in Europa auf den Markt und bietet Menschen mit Diabetes mehr Sensorwahl mit denselben bewährten Ergebnissen.
- [13] Roche. (2026, August 5). Die Kraft der Voraussicht: Wie KI-gestützte Vorhersage das Risiko nächtlicher Tiefstwerte verringern kann.
Dieser Bericht beantwortet
- Wie wird der Umsatz von Diabetes Monitor über Produkttyp, Anwendung, Endnutzer und Vertriebskanal aufgeteilt?
- Warum ersetzen kontinuierliche Glukosemessgeräte die Fingerstichtests, und wo passen Messgeräte, Streifen und Lanzette noch hinein?
- Wie groß ist die Typ- 2 -Chance, sobald frei verkäufliche Sensoren Nicht-Insulin-Nutzer erreichen?
- Warum wachsen Deutschland, die Vereinigten Staaten, das Vereinigte Königreich, Brasilien und Japan unterschiedlich schnell?
- Welche Sensorspezialisten, Pumpenhersteller und Zählerlieferanten konkurrieren und zu welchen Bedingungen?
- Wie werden Sensorpreisgestaltung, Erstattung und Integration der Pumpen die Nachfrage bis 2036 beeinflussen?
Was deckt der Diabetes Monitors Market ab?
Diese Studie verfolgt Geräte und Verbrauchsmaterialien, die den Blutzucker bei Menschen mit Diabetes messen, von tragbaren Sensoren über Fingerstichmesser bis hin zu den verwendeten Streifen und Lanzetten. Die mit diesen Geräten verkaufte Software wird gezählt, wenn sie benötigt wird, um Glukosedaten auszulesen oder zu teilen.
Die Werte werden an Herstellerpreisen in USD Milliarden gemessen. Verkäufe über Onlineshops, Apotheken, Einzelhandelsgeschäfte und institutionelle Verträge werden alle gezählt.
Was ist im Umfang enthalten?
Echtzeit- und intermittierend gescannte CGM-Sensoren, Sender und Leser, einschließlich frei verkäuflicher Biosensoren.
Blutzuckermessgeräte, Teststreifen, Lanzetten, Stechgeräte und Kontrolllösungen zur Selbstüberwachung.
Sensoren mit zusätzlichen Messungen wie Ketonen, bei denen die Glukosemessung weiterhin die Hauptfunktion bleibt.
CGM-Sensoren, die für den Einsatz mit automatisierten Systemen verkauft wurden, die mit Insulin-Patch-Pumpen und Tubenpumpen verbunden sind, und auf Sensorebene gezählt werden.
Was ist vom Umfang ausgeschlossen?
Insulin, GLP1 Medikamente und andere Diabetesmedikamente.
Insulinpumpen, Stifte und Spritzen werden ohne Glukosesensor verkauft und gehören zur Kategorie Insulinabgabegeräte .
Labor-HbA-1c-Analysatoren und Krankenhauschemiesysteme werden zur Diagnose verwendet.
Allgemeine Fitness-Tracker und Smartwatches, die keinen Blutzucker messen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
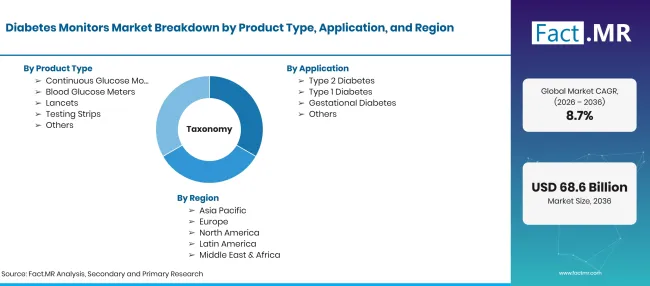
Diabetes Monitors Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Geräte und Verbrauchsmaterialien, die zur Messung und Erfassung von Blutzucker bei Menschen mit Diabetes verwendet werden, darunter kontinuierliche Glukosemessgeräte, Blutzuckermessgeräte, Lanzette und Teststreifen. |
| Produkttyp | kontinuierliche Glukosemessgeräte; Blutzuckermessgeräte; Lanzette; Teststreifen; Weitere |
| Anwendung | Typ- 2 -Diabetes; Typ- 1 -Diabetes; Schwangerschaftsdiabetes; Weitere |
| Endnutzer | Pflegeeinrichtungen; Krankenhäuser; Diagnostikzentren; Weitere |
| Vertriebskanal | Online-Shops; Apotheken; Einzelhandelsgeschäfte; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Vereinigte Staaten; Vereinigtes Königreich; Brasilien; Japan |
| Profilierte Unternehmen | Dexcom, Inc.; Abbott Labors; MiniMed; F. Hoffmann-La Roche Ltd; Ascensia-Diabetesversorgung; LifeScan, Inc.; AgaMatrix, Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Einnahmen von Geräten und Verbrauchsgegenständen, die aus Patientenzahlen, Testfrequenz, Sensorverbrauchszeiten und Kanalpreisen basieren, wurden mit Erstattungsregeln und Unternehmensstarts abgeglichen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 3. November 2026
Häufig gestellte Fragen
Wie groß ist der Markt für Diabetesmonitore im Jahr 2026?
Welche Wachstumsrate wird der Markt für Diabetesmonitore verzeichnen?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welche Endnutzer-Leads?
Welche Vertriebskanal-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen