- Market Value (2025): USD 455.8 Mn
- Estimated Value (2026): USD 492.4 Mn
- Forecast Value (2036): USD 1065.0 Mn
- CAGR (2026-2036): 8.0%
¿Cuánto se prevé que valdrá el mercado de cápsulas resistentes a ácidos para 2036?
USD 492.4 millones en 2026 a USD 1065.0 millones para 2036 en un 8.0% CAGR.
- El mercado de cápsulas resistentes a ácidos se situó en USD 455.8 millones en 2025, siendo los medicamentos con receta que requieren protección gástrica la mayor parte del volumen de cápsulas.
- Los ingresos aumentarán de USD 492.4 millones en 2026 a USD 1065.0 millones para 2036, a medida que los desarrolladores trasladen péptidos, enzimas y otros activos frágiles a cápsulas orales.
- Un 8.0% CAGR refleja un cambio de cápsulas llenas de recubrimiento después del hecho y hacia conchas que resisten el ácido por sí solas.
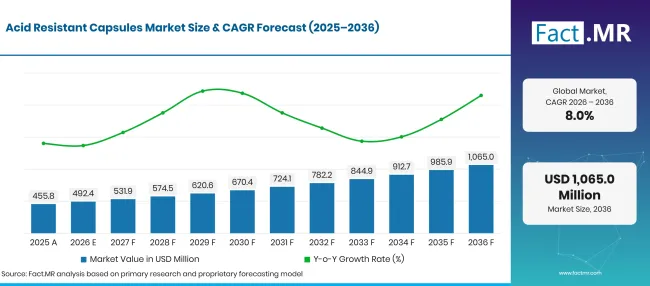
Acid Resistant Capsules Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 455.8 |
| 2026 | Estimación | 492.4 |
| 2036 | Previsión | 1065.0 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de cápsulas resistentes a ácidos?
El periodo 2026-2036 añade USD 572.6 millones en nuevo valor, la mayoría de ellos procedentes de cáscaras entéricas utilizadas en formulaciones farmacéuticas.
- Motores de la demanda en el mercado
- Las carcasas listas para llenar eliminan un costoso paso de proceso. Lonza Capsugel afirma que su cápsula Enprotect alcanza la resistencia completa al ácido compendial sin recubrimiento secundario ni tratamiento térmico, manteniendo hasta 2 horas a pH 1.2 y disolviéndose por encima del pH 6.0 [1]. Eliminar la etapa de recubrimiento acorta el desarrollo y protege los rellenos sensibles al calor.
- La cartera de nuevos activos orales sigue creciendo. Evonik informó en octubre de 2025 que más de 700 programas de desarrollo de fármacos orales utilizan ingredientes activos novedosos, muchos de ellos moléculas sensibles como bioterapéuticos vivos, ARN y biológicos [2]. Estos candidatos necesitan protección en el estómago antes de poder alcanzar su lugar de absorción.
- Los reguladores continúan autorizando un flujo constante de nuevos medicamentos. EMA recomendó 104 medicamentos humanos para autorización de comercialización en 2025, y 38 de ellos contenían una nueva sustancia activa [3]. Cada nuevo producto oral con un ingrediente ácido-lábil abre una posible plaza para un formato de cápsula entérica.
- Los suplementos probióticos y enzimáticos están adoptando la misma tecnología. Las marcas quieren cultivos vivos y enzimas digestivas para sobrevivir al tránsito gástrico, por lo que los fabricantes de cápsulas ahora ofrecen cáscaras de liberación retardada diseñadas para líneas de llenado nutracéuticas.
- Segmentos clave analizados
- Por tipo de producto: Las cápsulas recubiertas de entérico mantendrán 71.9% valor para 2026, ya que cumplen con la prueba farmacopeica de resistencia gastroenterológica que deben superar los productos con receta.
- Por solicitud: Los fármacos representarán 58.7% de los ingresos de 2026, dado que los fármacos ácido-lábiles y los activos que irritan el estómago necesitan una forma de dosificación que solo se abra en el intestino.
- Por material: Gelatin captará 64.8% de las ventas de 2026, reflejando décadas de suministro validado y su ajuste con los equipos de llenado de alta velocidad existentes.
- Por usuario final: Las compañías farmacéuticas representarán 62.3% de la demanda de 2026, ya que los fabricantes de medicamentos compran carcasas en volumen tanto para lotes clínicos como comerciales.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La cápsula entérica se ha convertido en una decisión temprana de formulación en lugar de una solución aplicada tras un problema de estabilidad. Los proveedores que puedan mostrar resistencia al ácido compendial en la propia carcasa ganarán programas, porque los desarrolladores quieren saltarse el paso del recubrimiento y el riesgo de escalabilidad que conlleva. En los próximos diez años, los péptidos orales y los productos de microbioma impulsarán la demanda hacia conchas con ventanas de liberación más ajustadas, y la calidad de la documentación separará a los proveedores tanto como el precio."
- Implicaciones estratégicas
- Los fabricantes de cápsulas deberían publicar datos de disolución en pH 1.2 y en pH intestinal para cada grado de concha, ya que los formuladores ahora seleccionan a los proveedores en los resultados de las pruebas antes de solicitar muestras.
- Los desarrolladores de fármacos deben decidir entre la gelatina y las cáscaras de HPMC en la fase de preformulación, adaptando la cáscara a la humedad de relleno, los límites de nitritos y el lugar de liberación objetivo.
- Los fabricantes contratados deberían calificar las carcasas entéricas listas para llenar en sus líneas estándar de llenado, lo que les permite ofrecer productos gastro-resistentes sin invertir en bandas de cápsulas o bandelas de recubrimiento.
- Los inversores deberían buscar proveedores con archivos patentados de química de cáscaras entéricas y de regulación, ya que estos activos tardan años en replicarse.
Alemania crecerá a 10.0%, el ritmo más alto de los cinco, mientras su industria farmacéutica orientada a la exportación escala nuevas formulaciones orales para mercados fuera de la UE. Japón sigue de cerca en 9.7%, ayudado por una base manufacturera nacional donde las cápsulas ya constituyen una parte considerable de la producción. El crecimiento de 8.1% en el Reino Unido vendrá de una fuerte investigación farmacéutica y actividad de exportación, aunque la producción reciente ha sido desigual. Brasil va por detrás en 6.9%; la sustitución de genéricos mantiene bajos los precios unitarios, lo que limita el valor incluso cuando crece la capacidad local de formulación. Estados Unidos cierra el grupo en 5.6%, donde una gran base instalada de productos entéricos significa que la nueva demanda proviene principalmente de aprobaciones de nuevos medicamentos.
¿Cómo se desglosa el mercado de cápsulas resistentes a ácidos por segmento?
Las cápsulas recubiertas entéricas liderarán el tipo de producto en 71.9%; Farmacéuticas liderarán la aplicación en 58.7%; Gelatina liderará el material en 64.8%; las compañías farmacéuticas mantendrán el usuario final en 62.3% en 2026.
¿Qué tipo de producto lidera?
Las cápsulas entéricas recubiertas representan 71.9% de las ventas de 2026.
| Tipo de producto | Compartir (2026) |
|---|---|
| Cápsulas entéricas recubiertas (segmento de cabeza) | 71.9% |
| Otros segmentos combinados | 28.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Los productos con receta que afirman ser rresistencia gastrointestinal deben superar una prueba de disolución en dos etapas, primero en ácido y luego en tampón, y se construyen cápsulas recubiertas entéricas para eliminarlo. La protección puede provenir de un recubrimiento funcional en la carcasa o de una capa fundida con polímero entérico. La entérica EUDRACAP de Evonik utiliza una cápsula HPMC con un recubrimiento funcional y funciona con máquinas de llenado automáticas sin una etapa de recubrimiento separada. Los fabricantes de cápsulas de gelatina dura rellenas de polvo añaden cada vez más versiones entéricas a su gamma. Las cápsulas de liberación retardada forman la otra categoría principal. Ralentizan la desintegración en el estómago pero no siempre cumplen los límites completos de resistencia al ácido compendial, por lo que sirven suplementos y algunos productos de venta libre. Otros formatos incluyen diseños cápsula en cápsula y conchas dirigidas a colon para su entrega específica en el lugar.
¿Qué apoya a los productos farmacéuticos dentro de la aplicación?
Los productos farmacéuticos representan 58.7% de los ingresos de 2026.
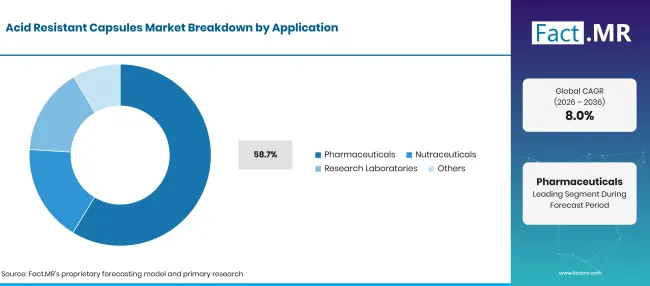
Acid Resistant Capsules Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Farmacéutica (segmento líder) | 58.7% |
| Otros segmentos combinados | 41.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Muchos ingredientes activos se descomponen en el ácido gástrico o irritan el revestimiento del estómago, y las farmacéuticas necesitan una forma dosificada que proteja tanto a la molécula como al paciente. Los inhibidores de la bomba de protones, las enzimas pancreáticas y varios antiinflamatorios ya dependen de la protección entérica, y los candidatos a péptidos aumentan la demanda de la dosis entérica. Las cápsulas con receta también conllevan la carga de pruebas más estricta, lo que aumenta el valor por unidad. Los nutracéuticos constituyen la siguiente aplicación, liderados por probióticos y enzimas digestivas vendidas a través de los canales de suplementos probióticos . Lonza Capsugel informó en mayo de 2026 que su formato cápsula Licaps DUOCAP en cápsula dentro de cápsula entregaba hasta cuatro veces la actividad enzimática estándar en el intestino delgado superior en un modelo de laboratorio intestinal [4]. Los laboratorios de investigación utilizan pequeños lotes de cáscaras entéricas para trabajos preclínicos y clínicos iniciales.
¿Cómo moldea la demanda del material?
La gelatina captura 64.8% valor de 2026.
| Material | Compartir (2026) |
|---|---|
| Gelatina (segmento principal) | 64.8% |
| Otros segmentos combinados | 35.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Las cáscaras de gelatina se llenan rápidamente en las máquinas instaladas y tienen una larga historia regulatoria, lo que las mantiene como el estándar en muchos productos comerciales. Los proveedores ahora añaden controles de nitrosamina para proteger esa posición. En septiembre de 2026, Lonza Capsugel lanzó un servicio de análisis de nitritos para cápsulas de gelatina con un ensayo validado que cuantifica el nitrito hasta 100 ppb [5]. Los fabricantes de cápsulas de gel blando se enfrentan a un escrutinio similar sobre los excipientos de la cáscara. El HPMC es la principal alternativa y la base para la mayoría de las cáscaras entéricas listas para llenar, ya que contiene menos agua y es adecuado para rellenos sensibles a la humedad. Roquette ganó un premio NIE 2025 al Nuevo Ingrediente por el METHOCEL con bajo contenido de nitritos, que mantiene el nitrito en o por debajo de 200 ppb en cada lote [6]. La obtención de gelatina farmacéutica y polímeros de celulosa influirá en los costes de la concha para ambas vías.
¿Qué apoya a las compañías farmacéuticas dentro del usuario final?
Las compañías farmacéuticas representan 62.3% de la demanda de 2026.
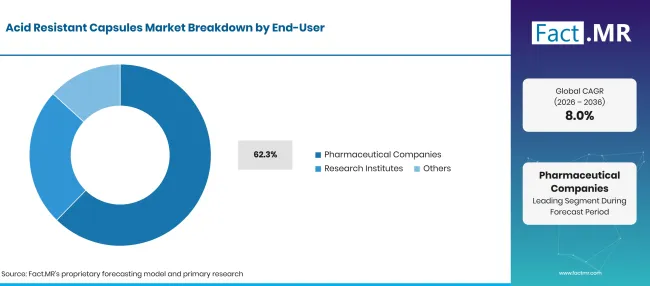
Acid Resistant Capsules Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Compañías farmacéuticas (segmento líder) | 62.3% |
| Otros segmentos combinados | 37.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Los fabricantes de medicamentos compran cáscaras entéricas para suministros clínicos y luego para su lanzamiento comercial, y rara vez cambian de proveedor una vez registrado un producto. Sus decisiones de compra se basan en los datos de disolución, el soporte de archivos maestros de fármacos y las pruebas en máquinas de llenado de cápsulas farmacéuticas. Roquette amplió su gama de recubrimientos en febrero de 2025 con recubrimientos Tabshield para liberación inmediata y entérica, lo que ofrece a los formuladores una vía de recubrimiento junto a las cáscaras entéricas [7]. Los institutos de investigación prueban carcasas en trabajos iniciales de formulación y en estudios académicos de entrega. Otros usuarios finales incluyen desarrolladores contratados que realizan fabricación por contrato de dosis sólidas orales para clientes sin experiencia interna en cápsulas.
¿Qué está acelerando la adopción del mercado de cápsulas resistentes a ácidos y qué la frena?
La adopción crece a medida que los desarrolladores introducen moléculas más sensibles al ácido a la forma oral y a medida que las cáscaras listas para llenar eliminan el paso de recubrimiento. Los suplementos añaden volumen mediante probióticos y enzimas. El crecimiento se controla mediante el coste de las cáscaras funcionales, que superan ampliamente las cápsulas estándar. La validación de disolución y las pruebas farmacopeicas también añaden tiempo antes de que un producto llegue al mercado.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Tuberías orales con moléculas pequeñas y péptidos sensibles al ácido | +1.3% | Global | A medio plazo (2-4 años) |
| Cáscaras entéricas listas para rellenar que eliminan el recubrimiento post-relleno | +1.1% | Norteamérica, Europa Occidental | A corto plazo (<=2 años) |
| Suplementos probióticos y enzimáticos digestivos que requieren protección gástrica | +0.9% | Global | A corto plazo (<=2 años) |
| Nuevas aprobaciones de medicamentos en Europa y Estados Unidos | +0.6% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Conchas para péptidos orales y productos bioterapéuticos vivos | +0.8% | Global | A largo plazo (>=4 años) |
| Diseños dirigidos al colon y de liberación cápsula en cápsula | +0.6% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Suministro de conchas entéricas a fabricantes contratados | +0.5% | Asia del Sur y Pacífico, América Latina | A medio plazo (2-4 años) |
| Gelatina baja en nitritos y grados HPMC para el control de nitrosaminas | +0.4% | Global | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Mayor coste unitario de las carcasas funcionales frente a las cápsulas estándar | -0.6% | Global | A medio plazo (2-4 años) |
| Pruebas de disolución y estabilidad para afirmaciones sobre gastrorresistencia | -0.5% | Global | A corto plazo (<=2 años) |
| Fragilidad de la carcasa y problemas de ajuste en líneas de llenado de alta velocidad | -0.3% | Global | A medio plazo (2-4 años) |
| Presión sobre los precios genéricos sobre productos entéricos maduros | -0.2% | América Latina, Norteamérica | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué países están ampliando el mercado de cápsulas resistentes a ácidos hasta 2036?
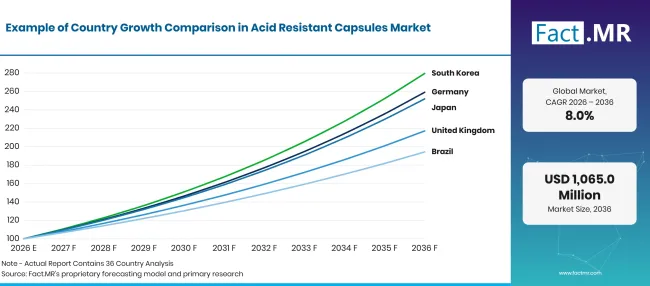
Acid Resistant Capsules Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 10.0% |
| Japón | 9.7% |
| Reino Unido | 8.1% |
| Brasil | 6.9% |
| Estados Unidos | 5.6% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué apoya la adopción por parte de Alemania?
10.0% CAGR, impulsado por la fabricación de medicamentos a escala de exportación y nuevas formulaciones orales.
Alemania es una de las principales fuentes europeas de medicamentos terminados, y sus plantas suministran productos orales mucho más allá de la UE. Eurostat informó en abril de 2026 que Alemania exportó 67.9 .000 millones de euros en productos medicinales y farmacéuticos a países fuera de la UE en 2025, solo superada por Irlanda [8]. Esa base exportadora proporciona a los proveedores de cápsulas grandes clientes regulados que necesitan conchas validadas para productos vendidos en varios mercados a la vez.
¿Cómo está desarrollando Japón la demanda?
9.7% CAGR, respaldado por una base de producción nacional ya familiarizada con las formas de dosificación en cápsulas.
Los fabricantes japoneses ya producen medicamentos en cápsulas a gran escala, lo que acorta el camino hacia los formatos entéricos. Los datos de MHLW publicados en diciembre de 2025 muestran una producción farmacéutica nacional de aproximadamente 10.25 billones de yenes en 2024, un aumento 2.1% respecto a 2023 [9]. Las cápsulas representaron alrededor de 754.5 mil millones de yenes de esa producción, o 7.4%, aunque la producción de cápsulas cayó 4.2% en el año. Cambiar las líneas existentes de cápsulas a cáscaras entéricas de mayor valor es una forma en que los productores pueden recuperar ese valor.
¿Qué está apoyando la adopción del Reino Unido?
8.1% CAGR, reflejando una profunda investigación farmacéutica y una industria farmacéutica centrada en la exportación.
El Reino Unido combina una sólida investigación farmacéutica con una base manufacturera orientada a la exportación. Los Indicadores de Competitividad en Ciencias de la Vida del gobierno 2026 muestran exportaciones farmacéuticas británicas de 24.7 .000 millones de libras esterlinas en 2024, 4% menos que 2023 [10]. La misma publicación sitúa el valor añadido bruto de la fabricación farmacéutica en 20.4 .000 millones de libras esterlinas en 2023. Los desarrolladores del país utilizan cápsulas entéricas en los primeros ensayos, donde una carcasa lista para llenar ahorra tiempo frente al desarrollo de recubrimientos.
¿Cómo está Brasil escalando la demanda?
6.9% CAGR, ya que la sustitución genérica amplía el acceso mientras la capacidad local de formulación crece.
El mercado brasileño se inclina fuertemente hacia los genéricos, lo que limita el valor por cápsula. ANVISA señaló en mayo de 2026, marcando 27 años de la ley nacional sobre genéricos, que los medicamentos genéricos tienen precios al menos 35% por debajo de las marcas de referencia [11]. Sin embargo, la inversión de los proveedores está aumentando. Roquette abrió un centro de innovación farmacéutica en Barueri, cerca de São Paulo, en octubre de 2025 para apoyar el trabajo local de formulación desde el concepto hasta el lanzamiento [12].
¿Qué apoya la adopción en Estados Unidos?
5.6% CAGR, dado que una base madura de productos entéricos y un flujo constante de aprobaciones de nuevos medicamentos.
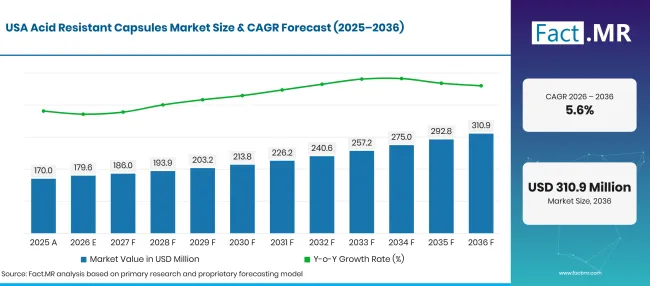
Acid Resistant Capsules Market Forecast Usa | Source: Fact.MR
Estados Unidos ya cuenta con un amplio catálogo de productos de liberación tardía y entéricos, por lo que la nueva demanda se basa principalmente en nuevas aprobaciones y reformulaciones. El Centro de Evaluación e Investigación de Medicamentos de la FDA aprobó 46 nuevos medicamentos en 2025 [13]. Entre ellos, los candidatos orales, junto con programas de péptidos que se están orientando hacia cápsulas, mantienen a los desarrolladores probando cáscaras entéricas listas para rellenar contra recubrimientos convencionales.
¿Quién lidera el mercado de cápsulas resistentes a ácidos?
La competencia se divide en tres grupos. Los especialistas en polímeros, Lonza Capsugel y Evonik, son los propietarios de la química de la cáscara detrás de productos entéricos listos para rellenar y compiten en archivos compendiales de rendimiento y regulación.
Enprotect de Lonza Capsugel utiliza una carcasa HPMC y HPMCAS de dos capas que resiste el ácido sin paso de recubrimiento [1], y la empresa añadió un servicio de prueba de nitritos de gelatina en septiembre de 2026 [5]. Evonik ganó un premio CPHI Pharma en octubre de 2025 por el colon EUDRACAP, una cápsula lista para llenar que tiene como objetivo la región ileo-colónica [2]. Los fabricantes de cápsulas de volumen forman el segundo grupo: ACG, Suheung y Roquette venden conchas HPMC de liberación retardada o protección contra el ácido junto a amplios rangos de gelatina, y compiten en precio y rendimiento en el llenado. Los especialistas regionales, Lyfe Group y Farmacapsulas, comercializan conchas HPMC resistentes a ácidos principalmente a productores de suplementos y genéricos en América. Los proveedores que combinen resistencia a ácidos probados con materiales bajos en nitritos ganarán la mayoría de los nuevos programas de medicamentos.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Lonza Capsugel; Evonik; ACG; Suheung; Roquette; Grupo Lyfe; y Farmacapsulas.
- Lonza Capsugel
- Evonik
- ACG
- Suheung
- Roquette
- Grupo Lyfe
- Farmacapsulas
Bibliografía
- [1] Lonza Capsugel. (2025, julio 9). Serie de artículos 'FAQ' de Capsugel® Enprotect®: Diferentes aplicaciones.
- [2] Evonik Industries AG. (2025, octubre 29). Evonik gana el premio CPHI Pharma por cápsulas funcionales de colon EUDRACAP®.
- [3] Agencia Europea de Medicamentos. (2026, junio 11). El informe anual 2025 de la EMA muestra cifras de aprobación elevadas para medicamentos humanos y veterinarios.
- [4] Lonza Capsugel. (2026, mayo 28). La tecnología Licaps® DUOCAP® de Lonza Capsugel ofrece hasta cuatro veces la actividad enzimática de cápsulas estándar en estudios revisados por pares.
- [5] Lonza Capsugel. (2026, septiembre 24). Lonza Capsugel lanza una oferta integrada que apoya la gestión del riesgo de nitrosamina en productos farmacéuticos.
- [6] Roquette. (2025, noviembre 5). Roquette gana el premio NIE al METHOCEL™ HPMC bajo en nitritos.
- [7] Roquette. (2025, febrero 11). Plataforma de recubrimientos innovadora y de alto rendimiento.
- [8] Eurostat. (2026, abril 13). Productos medicinales y farmacéuticos: superávit comercial de221 mil millones de euros.
- [9] Ministerio de Salud, Trabajo y Bienestar. (2025, diciembre 24). 薬事工業生産動態統計年報の概要 (令和6年: 2024).
- [10] Oficina de Ciencias de la Vida. (2026, marzo 19). Indicadores de competitividad en ciencias de la vida 2026: resumen.
- [11] Agência Nacional de Vigilância Sanitária. (2026, mayo 26).27 años dos medicamentos genéricos no Brasil.
- [12] Roquette. (2025, octubre 15). Nuevo Centro de Innovación Farmacéutica en Brasil.
- [13] Administración de Alimentos y Medicamentos de EE. UU. (2026, julio 8). Aprobaciones de nuevos medicamentos para 2025.
Este informe responde
- ¿Cuánto valor aportarán las cápsulas resistentes a ácidos entre 2026 y 2036, y qué formulación debe crearlo?
- Por qué las cápsulas recubiertas entéricas superan los formatos de liberación tardía en productos con receta.
- Donde la gelatina mantiene su presencia y donde las cáscaras del HPMC llevan nuevos programas.
- Cómo las farmacéuticas, institutos de investigación y desarrolladores contratados compran y califican las conchos.
- ¿Cuál de los cinco países perfilados crecerá más rápido y por qué?
- Cómo los especialistas en shell, los fabricantes de cápsulas en volumen y los proveedores regionales compiten por nuevos programas de medicamentos.
¿Qué cubre el mercado de cápsulas resistentes a ácidos?
Este mercado rastrea las cáscaras de cápsulas y las formas de dosificación de cápsulas diseñadas para permanecer cerradas en el estómago ácido y abrirse en el intestino delgado o colon. La protección proviene de un recubrimiento entérico aplicado a la concha o de una cáscara formada con polímeros resistentes a ácidos como HPMCAS o ftalato de hipromelosa.
El valor se mide a nivel de fabricante en USD millones, utilizando ventas en shell y cápsulas a fabricantes de medicamentos, marcas de suplementos y usuarios de la investigación. Las ventas de medicamentos terminados a través de farmacias se registran únicamente para describir los canales de distribución que ofrecen estos productos.
¿Qué incluye el alcance?
Cápsulas entéricas y resistentes a ácidos listas para rellenar en gelatina, HPMC y otros polímeros.
Cápsulas hechas resistentes a ácidos mediante un recubrimiento funcional, bandas o paso de sellado.
Conchas de liberación retardada que se venden para probióticos, enzimas y otros suplementos.
Diseños dirigidos al colon y cápsula en cápsula que protegen el relleno en el estómago.
¿Qué se excluye del alcance?
Gelatina de liberación inmediata estándar y cápsulas HPMC sin protección ácida.
Tabletas, pellets y gránulos recubiertos entéricos vendidos fuera de una cápsula.
Productos de gel blando, a menos que la carcasa en sí sea resistente a ácidos.
Máquinas de llenado de cápsulas, equipos de recubrimiento y venta de polímeros a granel.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
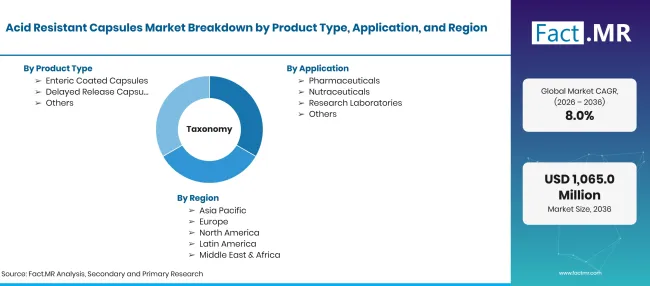
Acid Resistant Capsules Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones en 2026 hasta USD millones para 2036 en CAGR |
| Definición del mercado | Cáscaras y formas de dosificación de cápsulas que resisten el ácido gástrico y liberan su contenido en el intestino, a través de recubrimientos entéricos o polímeros funcionales de cáscara. |
| Tipo de producto | Cápsulas recubiertas de entéricos; Cápsulas de liberación retardada; Otros |
| Aplicación | Farmacéuticos; Nutracéuticos; Laboratorios de investigación; Otros |
| Material | Gelatina; HPMC; Otros |
| Usuario final | Empresas farmacéuticas; Institutos de investigación; Otros |
| Canal de distribución | Farmacias hospitalarias; Farmacias online; Farmacias minoristas; Otras |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Japón; Reino Unido; Brasil; Estados Unidos |
| Empresas perfiladas | Lonza Capsugel; Evonik; ACG; Suheung; Roquette; Grupo Lyfe; Farmacapsulas |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelado de demanda a nivel de shell basado en pipelines de formulación, datos de producción de cápsulas y carteras de productos de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Cápsulas entéricas recubiertas
- Cápsulas de liberación diferida
- Otros
-
Por aplicación
- Farmacéutica
- Nutracéuticos
- Laboratorios de investigación
- Otros
-
Por material
- Gelatina
- HPMC
- Otros
-
Por usuario final
- Compañías farmacéuticas
- Institutos de investigación
- Otros
-
Por canal de distribución
- Farmacias hospitalarias
- Farmacias online
- Farmacias minoristas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de cápsulas resistentes a ácidos en 2026?
¿Qué tasa de crecimiento registrará el mercado de cápsulas resistentes a ácidos?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué material conduce?
¿Qué clientes finales son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF